前々回の記事では、会社員の社会保険料負担が長期的に増え、その増加の大半が2017年頃までにすでに積み上がっていたことを確認しました。
そして前回の記事では、2021年度を起点に賃金と物価の動きを見ると、2022年度以降、名目賃金は上がっていたものの、物価の上昇がそれを上回り、実質賃金が4年連続で低下していたことを確認しました。
では、税金や社会保険料を差し引いた後の「手取り」を、物価まで考慮して長期的に見ると、実際にはどう変わってきたのでしょうか。
前回まで使ってきた年収500万円のモデルは、制度の変化を比べるには便利です。ただし、実際の家計が長期的にどう変化したかを見るには、現実の家計データを確認する必要があります。
そこで今回は、総務省「家計調査」の単身世帯のうち勤労者世帯を使います。
初回の記事と前々回の記事では1990年まで遡って比較しましたが、今回は2002年を起点とします。単身世帯の統計自体はそれ以前にもありますが、2001年までは前身の「単身世帯収支調査」で、2002年から家計調査に統合されました。長期比較の連続性を優先し、今回は2002年以降を見ます。
なお、前回の記事は年度ベース、今回は暦年ベースの統計を使っています。
名目の可処分所得は、むしろ増えている
家計調査でいう「可処分所得」は、実収入から税金や社会保険料などの非消費支出を差し引いた金額です。ここでは、家計に残る「手取り」に近いものとして見ます。
単身勤労者世帯の1か月当たり可処分所得は、
- 2002年:281,342円
- 2025年:314,148円
でした。
名目額だけを見ると、約23年間で約11.7%増加しています。
では、2002年より2025年の方が、その分だけ生活に使えるお金も増えたと考えてよいのでしょうか。
ここで物価を考える必要があります。
物価を考慮して「手取りの購買力」を見る
同じ30万円でも、物価が違えば買えるモノやサービスの量は変わります。
今回は、消費者物価指数の「持家の帰属家賃を除く総合」を使います。
2020年を100とする指数で見ると、
- 2002年:94.5
- 2025年:114.0
でした。
つまり、この物価指数は2002年から2025年にかけて約20.6%上昇しています。
名目の可処分所得だけを比べるのではなく、この物価上昇を考慮して、実際にどれだけ買えるかを見る必要があります。
ただし、ここでもう一つ注意があります。
2018年に家計調査の家計簿が改正され、収入・支出の測定方法が変わりました。そのため、変更前後の数値をそのまま一本につなぐと、実際の所得変化と測定方法の影響が混ざる可能性があります。
そこで今回は、総務省が公表している2018年の変動調整値を使い、旧方式と新方式の「物差し」を2018年で接続しました。具体的な計算は付録に示します。
物価と測定方法の変更を調整すると、2025年は「約81」
以上を調整して、2002年の実質可処分所得を100とすると、2025年は次のようになります。
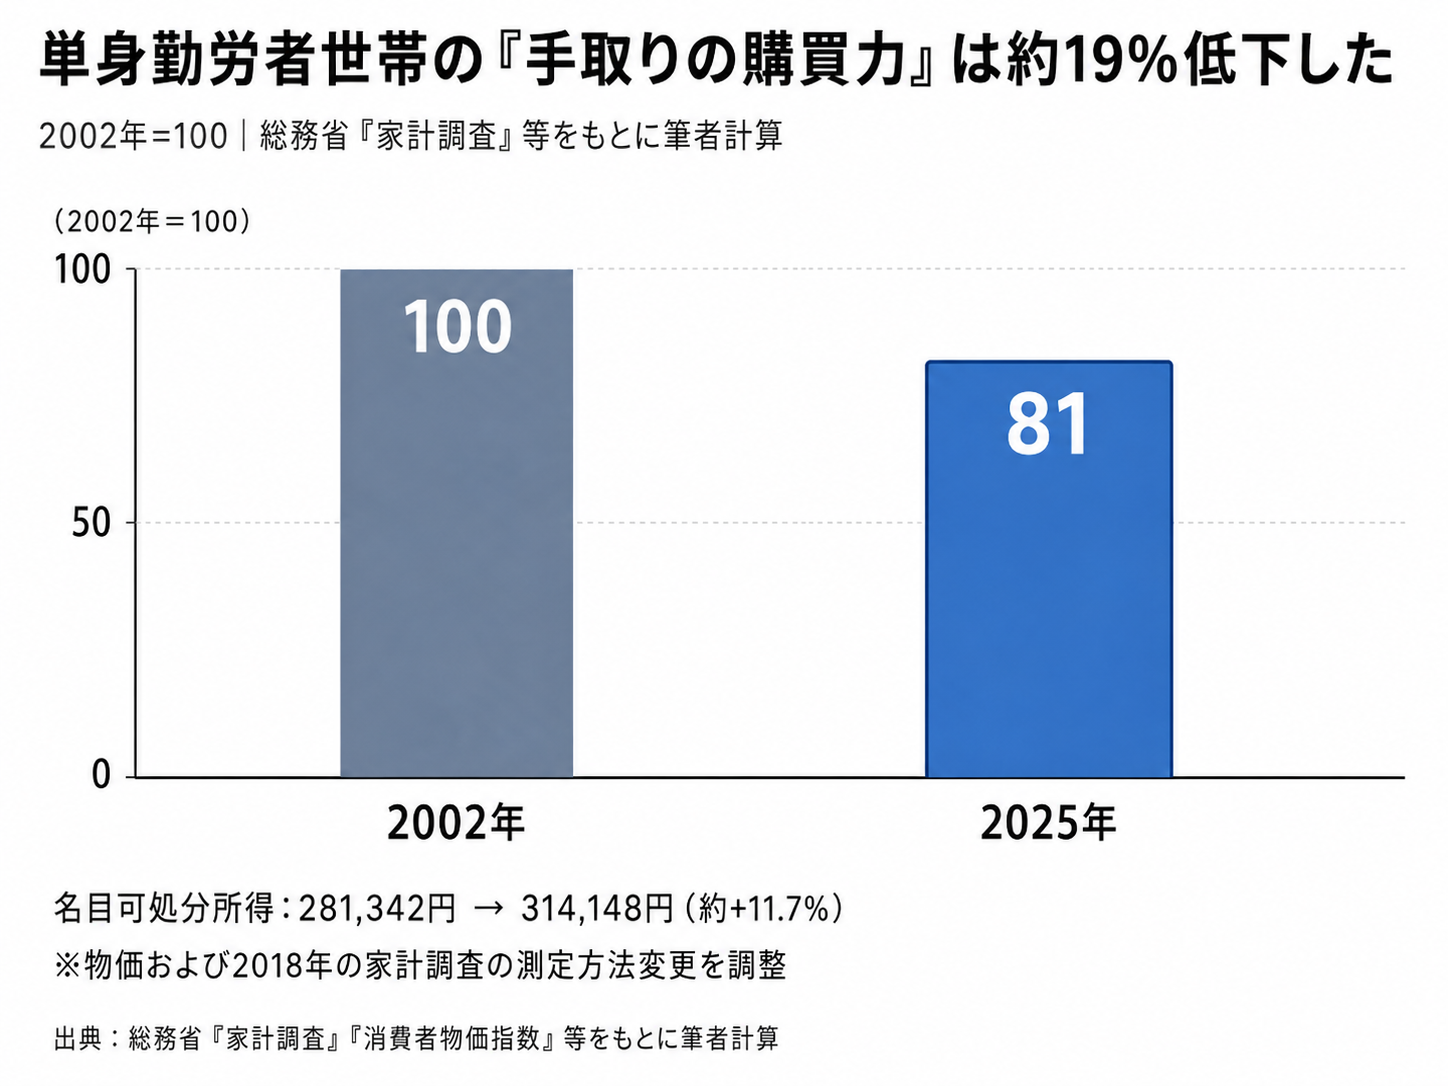
家計調査をもとに筆者が計算すると、
2002年:100 → 2025年:約81
となりました。
名目の可処分所得は約11.7%増えていました。しかし、物価上昇と2018年の測定方法変更を調整すると、手取りの購買力は2002年と比べて約19%低下した計算になります。
ここでの「約81」は、総務省がそのまま公表している長期指数ではありません。総務省の家計調査、変動調整値、消費者物価指数を使った筆者計算です。
ただし、「日本の会社員の手取りが19%減った」という意味ではない
この結果の範囲は明確にしておく必要があります。
今回対象にしたのは、単身世帯のうち勤労者世帯です。日本の会社員全体をそのまま表しているわけではありません。
また、2002年と2025年で同じ人を追跡しているわけでもありません。それぞれの年の調査対象世帯の平均なので、年齢、性別、雇用形態、所得階層などの構成変化も含みます。
単身世帯だけの特殊な方向なのかを確認するため、二人以上の勤労者世帯についても同じ期間を補助的に確認しました。こちらも長期的には実質可処分所得が低下する方向でしたが、低下幅は単身勤労者世帯より小さくなっています。
したがって、今回の約19%という低下幅を、すべての勤労者世帯に一般化することはできません。
一方で、単身世帯だけに特有の低下ではありません。少なくとも、手取りの購買力が長期的に低下する傾向は、二人以上の勤労者世帯でも確認できます。
可処分所得と「生活の余力」は同じではない
今回見たのは、税金や社会保険料を差し引いた後の可処分所得の購買力です。
しかし、可処分所得がそのまま自由に使える「余裕」になるわけではありません。
そこから食料、住居、光熱・水道、交通・通信など、日々の消費支出を払います。
つまり今回確認したのは、家計に入ってくる「手取り」の実質的な力までです。
では、こうした消費支出をした後、家計にどれだけのお金が残るのか。その金額は長期的にどう変わってきたのでしょうか。
これは、今回の分析から自然に残る次の問いです。
付録|「2002年=100 → 2025年=約81」はどう計算したか
1.2002年と2025年の名目可処分所得
単身勤労者世帯の1か月当たり可処分所得は、
- 2002年:281,342円
- 2025年:314,148円
です。
したがって名目比は、
314,148 ÷ 281,342 ≒ 1.1166
となります。
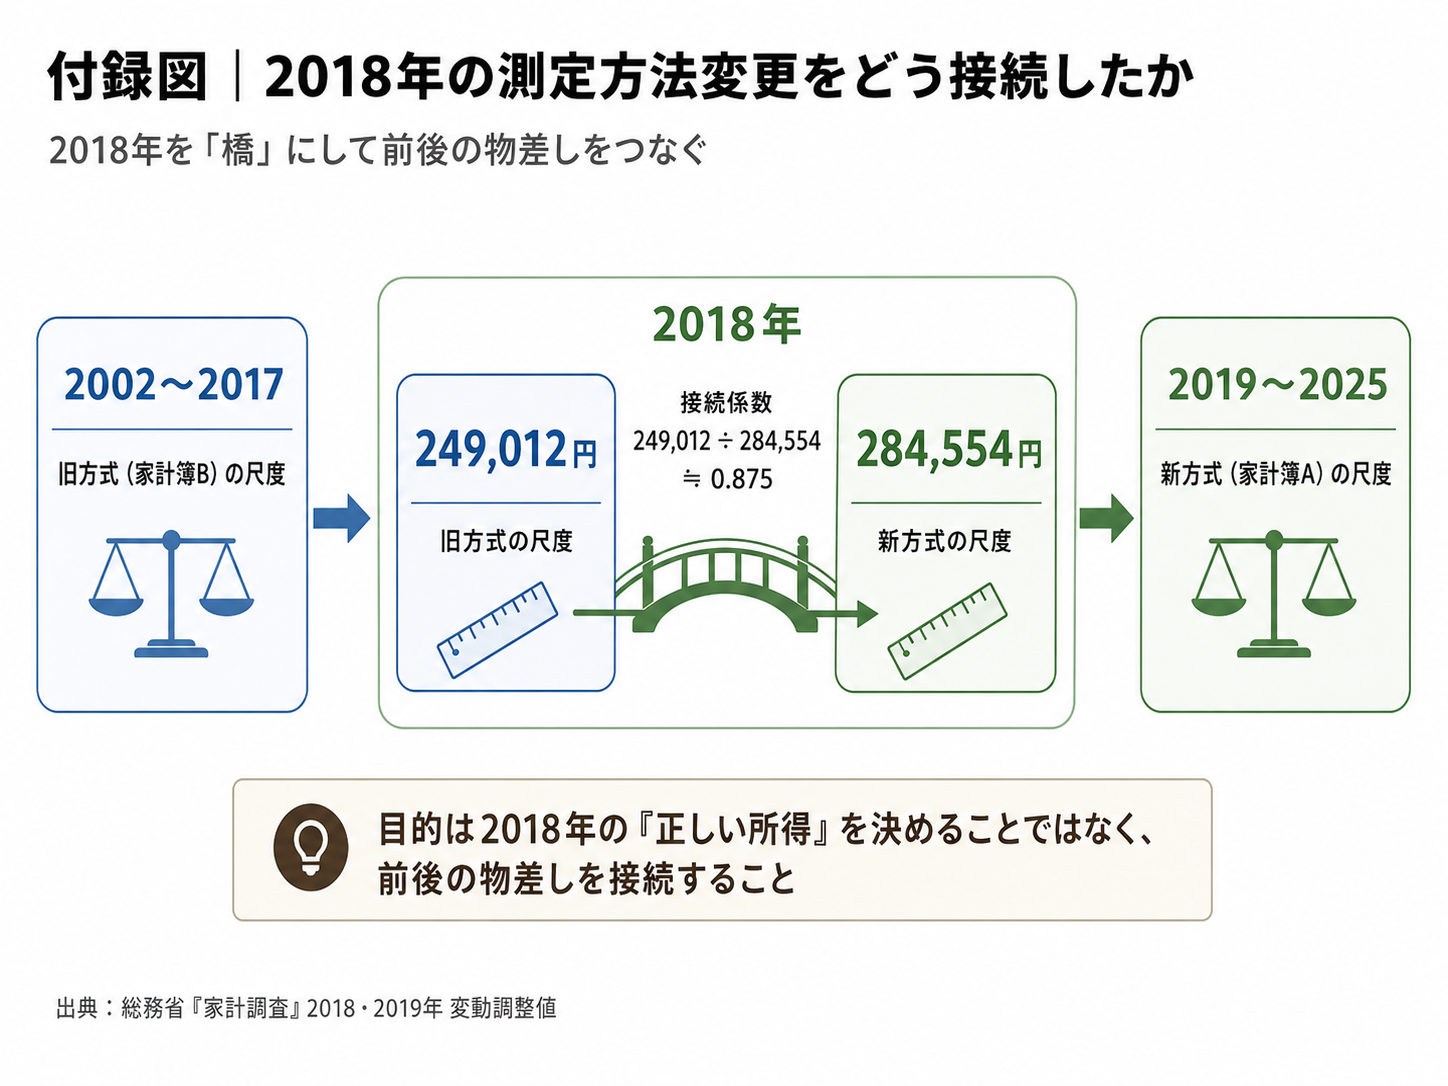
2.2018年を「橋」にして、旧方式と新方式を接続する
2018年は、家計簿の改正によって測定方法が切り替わった年です。
ここでの目的は、2018年の「真の可処分所得」を一つ決めることではありません。同じ2018年を旧方式の尺度と新方式の尺度に置き、前後の物差しを接続することです。
2018年の単身勤労者世帯の可処分所得の原数値は268,462円でした。
総務省の変動調整値を用いると、
- 旧家計簿B基準:
268,462 − 19,450 = 249,012円 - 新家計簿A基準:
268,462 + 16,092 = 284,554円
となります。
したがって、2018年の接続係数は、
249,012 ÷ 284,554 ≒ 0.8751
です。
この係数は、2018年の前後をつなぐために1回だけ使います。旧方式と新方式の差が23年間ずっと一定だったと仮定しているわけではありません。
3.物価を調整する
「持家の帰属家賃を除く総合」の消費者物価指数(2020年=100)は、
- 2002年:94.5
- 2025年:114.0
です。
物価比は、
114.0 ÷ 94.5 ≒ 1.20635
となります。
4.最終計算
以上を組み合わせると、
100 × (314,148 ÷ 281,342) × (249,012 ÷ 284,554) ÷ (114.0 ÷ 94.5)
= 80.9995...
です。
したがって、
2002年=100 → 2025年=約81
2002年比で約19%低下
となります。
式の意味は、
名目可処分所得の変化 × 2018年の測定尺度ブリッジ ÷ 物価の変化
です。
2018年のブリッジ自体が推計値なので、小数点以下まで絶対的な精度がある数字として扱わず、本文では「約81」「約19%低下」としています。
5.この計算の限界
この計算には、少なくとも次の注意点があります。
- 各年の平均値を比較しており、同一人物を追跡したものではありません。
- 調査対象世帯の年齢・性別・雇用形態・所得階層などの構成変化を含みます。
- 2018年の変動調整値は推計値なので、接続にも推計誤差があります。
- 家計調査では2002年以降にも標本設計などの変更があります。今回は長期接続上とくに大きい2018年の家計簿改正を調整していますが、2002年以降がすべて完全に同一条件という意味ではありません。
- 約19%は単身勤労者世帯についての結果であり、すべての勤労者世帯へ一般化できません。
この付録の目的は、数字を必要以上に精密に見せることではなく、中心結果がどの一次資料と計算から出てきたかを追えるようにすることです。
主な一次資料
- 総務省統計局「家計調査(単身・総世帯)年報 平成14年/勤労者世帯の家計」
- 総務省統計局「家計調査 2018年報 付録8 変動調整値について」
- 総務省統計局「家計調査 2019年報 付録7 変動調整値について」
- e-Stat「家計調査 2025年 単身世帯のうち勤労者世帯 詳細結果表」
- 総務省統計局「消費者物価指数(CPI)結果」
- 総務省統計局「家計調査 Q&A」
- e-Stat「家計調査 長期時系列表|二人以上の世帯のうち勤労者世帯」
あわせて読みたい
今回見てきた「手取りの購買力の低下」を、より広い社会の動きと、その中でどう生きるかという二つの方向から考えるための記事です。
コメントを残す