ある月、電力会社の料金明細を眺めていて、ふと手が止まりました。
基本料金や使った電力量の料金に混じって、
「再エネ促進賦課金 514円」
とあります。
今月も引かれている。
私は賃貸暮らしで、屋根に太陽光パネルが載っているわけでもありません。
しかも、この月の請求額は約3,100円でした。
計算してみると、この月の私の明細では、再エネ賦課金だけで全体のおよそ17%、ほぼ6分の1を占めています。
「これ、結構払ってるな……」
この項目自体は以前から目にしていました。再生可能エネルギーを支えるための負担だということも、何となくは知っていました。
RAPT理論+αの記事などで、太陽光パネルやFITをめぐる問題を目にしたこともありました。
けれど、自分が毎月払っているこの514円が、具体的に誰に集められ、どこへ流れ、どのような仕組みで使われているのかと聞かれると、私は説明できませんでした。
この514円、いったいどこへ流れているんだろう。
そして、なぜこの仕組みが生まれ、いつまで続くのだろう。
気になって、一枚の電気料金明細から、その背後にある制度とお金の流れをたどってみることにしました。
太陽光パネルを持っていなくても、なぜ払うのか
まず確認したのは、一番基本的なところでした。
なぜ私は、太陽光パネルを持っていないのに再エネ賦課金を払っているのか。
答えは、かなり単純でした。
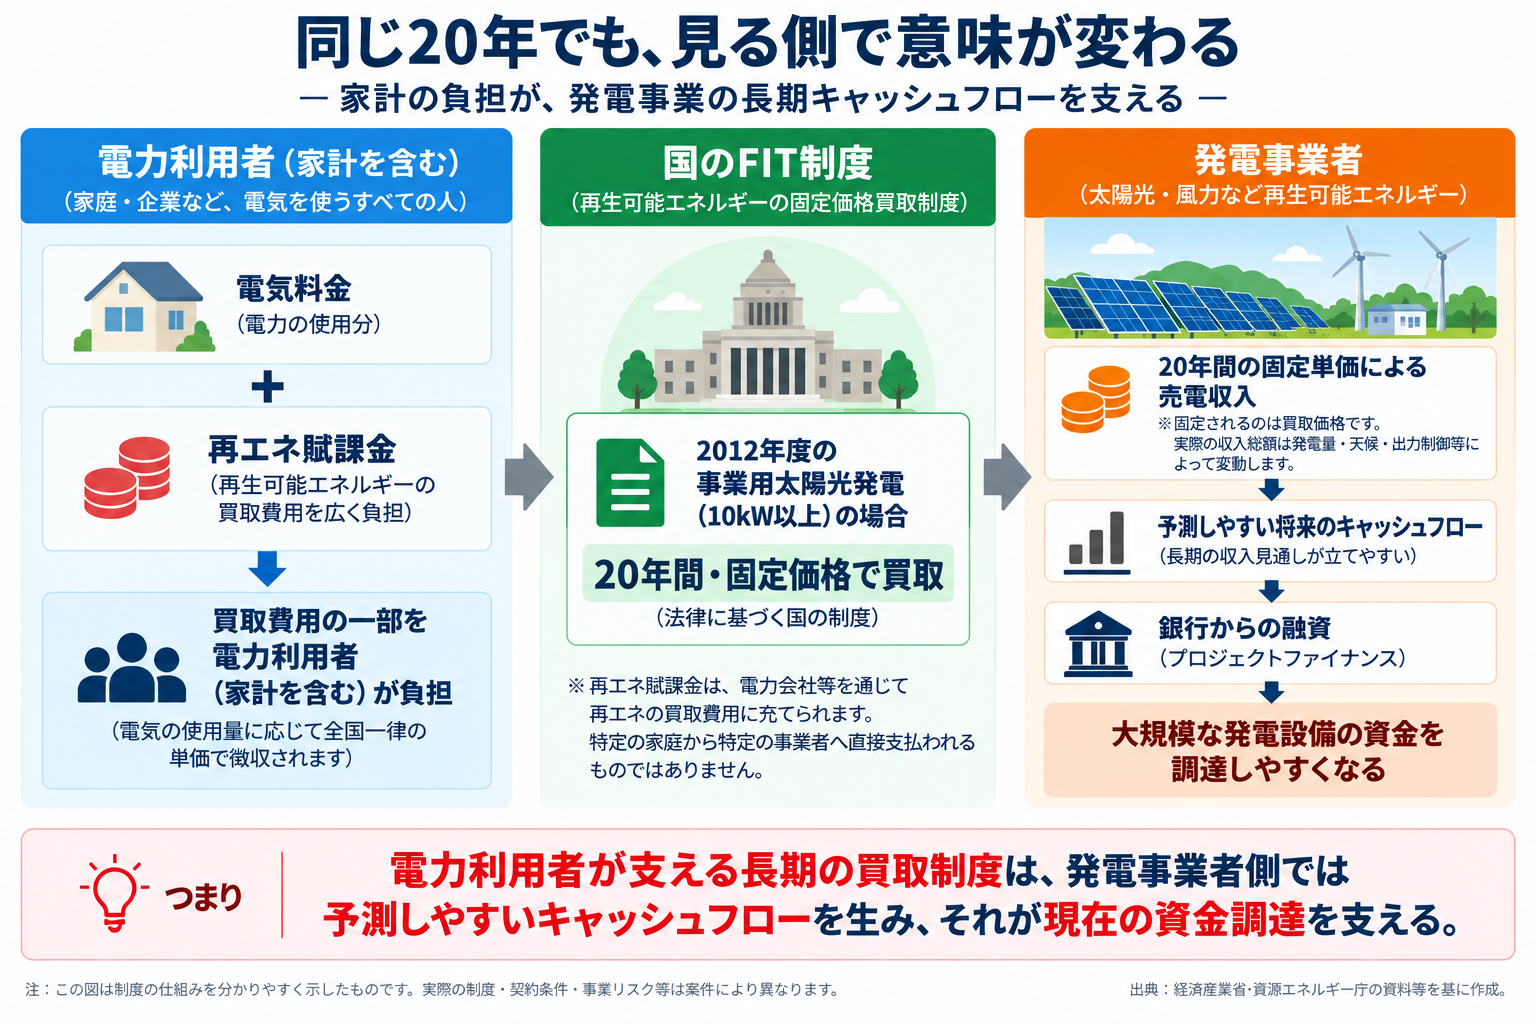
再エネ賦課金は、太陽光発電をしている人だけが払うものではありません。
原則として、電気を使うすべての人が、その使用量に応じて負担する仕組みです。
自宅に太陽光パネルがあるかどうかは関係ありません。
2026年度の賦課金単価は、全国一律で1kWhあたり4.18円です。
たとえば月に400kWh使う世帯なら、負担額は月1,672円、年間では20,064円になります。
私の明細にあった514円も、
使った電気の量 × 賦課金単価
を基本に計算されたものでした。
私は再エネ設備を持っているから払っているのではなく、電気を使っているから払っているわけです。
では、その514円はどこへ行くのでしょうか。
私の514円は、そのまま太陽光発電所へ行くわけではない
最初は、電力会社が私から514円を集め、それをそのまま再エネ発電事業者へ渡しているような仕組みを想像していました。
実際は、もう少し複雑です。
現在、このお金の流れには、電力広域的運営推進機関(OCCTO)という組織が入っています。
ここで、FITとFIPという二つの略語が出てきます。どちらも再エネ発電を支える仕組みですが、支え方が違います。
FIT(固定価格買取制度)は、大づかみに言えば、「買う値段を先に決めて、その価格で一定期間買い取る」仕組みです。たとえば、「この商品を1個100円で、これから一定期間買います」と、あらかじめ値段を約束するイメージです。
一方のFIP(市場価格にプレミアムを上乗せする仕組み)は、発電事業者が電気を市場などで自分で売り、その売上に制度上の上乗せ分(プレミアム)を加える仕組みです。
厳密な計算方法はもう少し複雑ですが、まずは、
FIT=決められた固定価格で買い取ってもらう
FIP=市場で売る+プレミアムを受け取る
と考えると分かりやすいです。
小売電気事業者などが、私たちから集めた賦課金をOCCTOへ納付します。OCCTOは、そこからFITとFIP、それぞれの仕組みに必要なお金を交付する中継点のような役割を担っています。
FITでは、OCCTOから送配電事業者へお金が交付され、それが再エネ発電事業者への固定価格での買取代金に使われます。
FIPでは、OCCTOが再エネ発電事業者へプレミアムを交付します。
かなり単純化すると、
私たち
↓
電気料金と一緒に賦課金を払う
↓
小売電気事業者など
↓
電力広域的運営推進機関(OCCTO)
↓
FIT・FIPの仕組みを通じて再エネ事業へ
という流れです。
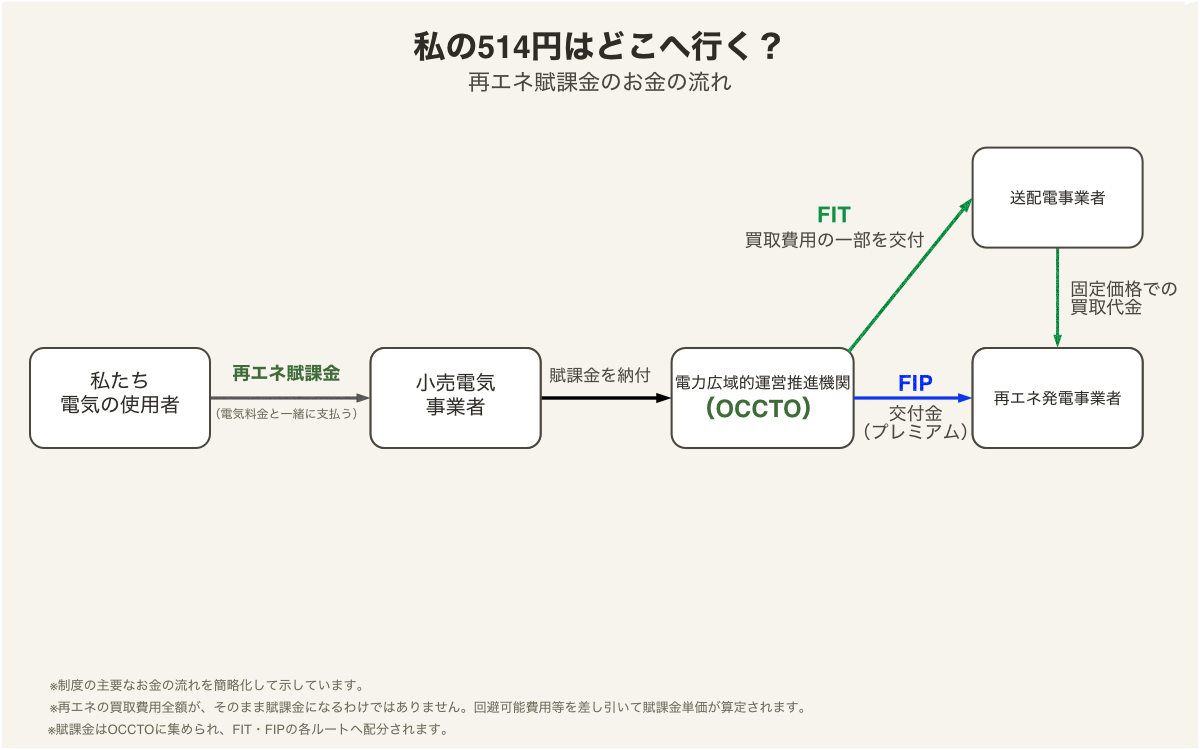
出典:電力広域的運営推進機関(OCCTO)の公表資料をもとに筆者作成。制度の主要なお金の流れを簡略化している。
ここで一つ注意があります。
再エネ発電の買取費用が、そのまま全額、私たちの賦課金になっているわけではありません。
2026年度に想定されている買取費用等は約4兆8,507億円ですが、そこから、約1兆6,495億円の「回避可能費用等」が差し引かれています。これは、再エネ電気を発電したことで、火力発電用の燃料費など、本来かかったはずの別の調達費が浮いた分です。
そのため、
「再エネ事業者へ支払う約4.9兆円を、国民がそのまま全部負担している」
という理解も正確ではありません。
514円は、再エネを支える制度の一部だということまでは分かりました。
では、なぜそもそも国民全体で再エネを支える制度が作られたのでしょうか。
FITは、福島第一原発事故のあと突然作られた制度ではなかった
再エネ政策については、以前からRAPT理論+αの記事を読んでおり、東日本大震災より前から制度づくりが進んでいたことや、再生可能エネルギー特別措置法案が2011年3月11日の午前中に閣議決定されていたことは知っていました。
その記事では、震災前からの再エネ政策の流れや、その後の孫正義の動きについても時系列で紹介されています。
ただ、私自身が政府や国会の一次資料まで遡り、
いつ、何が決まり、震災前と震災後で何が変わったのか
を一つずつ確認したことはありませんでした。
今回、あらためて資料を時系列に並べてみると、その流れがかなりはっきり見えてきました。
政府は震災以前から、再生可能エネルギーの全量買取制度を検討していました。
2010年6月18日に閣議決定されたエネルギー基本計画にも、固定価格買取制度を構築し、その詳細設計を進めていることが明記されています。
さらに2011年2月18日には、買取制度小委員会が詳細制度設計を取りまとめていました。
そして決定的なのが、2011年3月11日です。
再生可能エネルギーの全量買取制度を盛り込んだ法案は、2011年3月11日に閣議決定され、その同日午後に東日本大震災と福島第一原発事故が発生していました。
また、震災から間もない2011年5月の環境エネルギー政策研究所(ISEP)の資料では、この法案は3月11日の午前中に閣議決定されたと記されています。
このことから、
福島事故を受けてゼロからFIT制度が作られた
わけではないことが分かります。
制度の骨格は、すでに震災前から作られていました。
ただし、
では震災はFITと関係なかった
という話でもありません。
法案はその後、震災と原発事故を経験した社会状況の中で審議され、内容にも重要な修正が加えられました。
順番を整理すると、
震災前から制度設計
↓
3月11日午前に法案閣議決定
↓
同日午後に震災・福島事故
↓
震災後の政治環境の中で修正・成立
となります。
では、震災後には何が変わったのでしょうか。
震災後、「3年間は利潤に特に配慮」が加わった
2011年8月、民主党・自民党・公明党による共同修正案が提出されました。
そこでは、調達価格等算定委員会の新設などとともに、
法律の施行から3年間、調達価格を決める際に、再エネ発電事業者が受ける利潤に特に配慮する
という規定が追加されました。
成立した法律にも、同じ規定が盛り込まれています。
法律に書かれた理由は、
集中的に再生可能エネルギー電気の利用の拡大を図るため
です。
制度開始直後は、発電コストを補うだけでなく、事業者の参入を促すため、収益性にも特に配慮した設計になっていました。
再エネ設備への投資を短期間で増やしたいのであれば、採算性を高め、民間資金を呼び込む必要があります。
一方、そのための費用は、最終的には賦課金とも関係します。
なぜ通常の「適正な利潤」に加えて、さらに最初の3年間だけ特に利潤へ配慮する必要があったのか。
今回確認した公開資料では、
再エネを集中的に拡大するため
という目的までは分かります。
しかし、三党協議の中で具体的に誰がこの規定を提案し、どのような議論を経てこの形になったのかまでは、はっきり確認できませんでした。
ここは、分からないものとして残しておきます。
次に、この強い支援姿勢が実際の買取価格へどう反映されたのかを見ていきます。
最初の事業用太陽光は「40円+税・20年」になった
法律成立後、次に決める必要があったのが、
いくらで買い取るのか
何年間買い取るのか
という具体的な条件でした。
そのために設置されたのが、調達価格等算定委員会です。
本文では分かりやすさのため主に「買取価格」と書きますが、制度上はこの価格を「調達価格」と呼びます。
2012年3月には、太陽光や風力などの事業者や業界団体から、建設費や運営費、必要な収益率などについてヒアリングが行われました。
太陽光発電協会は、事業用太陽光について、42円/kWh・20年間を要望しました。
当時の消費税率は5%だったため、税抜きでは40円です。
このヒアリングには、再エネ事業への参入を進めていた孫正義も参加しており、40円・20年程度が必要との考えを述べていました。
そして最終的に、2012年度の10kW以上の太陽光発電について、40円+税/kWh・20年間という条件が決まりました。
ただし、委員会は事業者の希望価格をそのまま採用する仕組みではありません。
2012年度の算定では、建設費32.5万円/kW、運転維持費、一定の事業収益率(税前IRR6%)などを前提に価格が整理されています。
ここではひとまず、
2012年度の10kW以上の太陽光では、40円+税という価格と20年間の調達期間が設定された
という点を押さえておきます。
この「20年」が、後で重要になります。
価格は下がっても、20年契約は残った
最初に「40円+税・20年」と見たとき、私は、
「これは2012年度だけの高い条件なのかな」
と思いました。
実際、新しく始まる案件の買取価格は、その後かなり下がっていきます。
しかし、ここで重要なのは、価格が下がっても、事業用太陽光の買取期間は20年だったことです。
2013年度は36円+税・20年、2014年度は32円+税・20年。
言い換えれば、2012年度の40円契約だけが20年間残るのではありません。
それぞれの時期に決められた価格の長期契約が、重なるように残っていくわけです。
その後、新規案件の買取価格がさらに下がっても、すでに始まっている案件の価格が自動的に新しい価格へ切り替わる仕組みではありません。
そのため、制度開始初期の相対的に高い価格で買い取られる契約が、長い期間にわたって残ることになります。
新規の事業用太陽光の買取価格は、2012年度の40円から、2013年度36円、2014年度32円、2016年度24円、2018年度18円へと低下し、2020年度には規模に応じて12~13円まで下がりました。
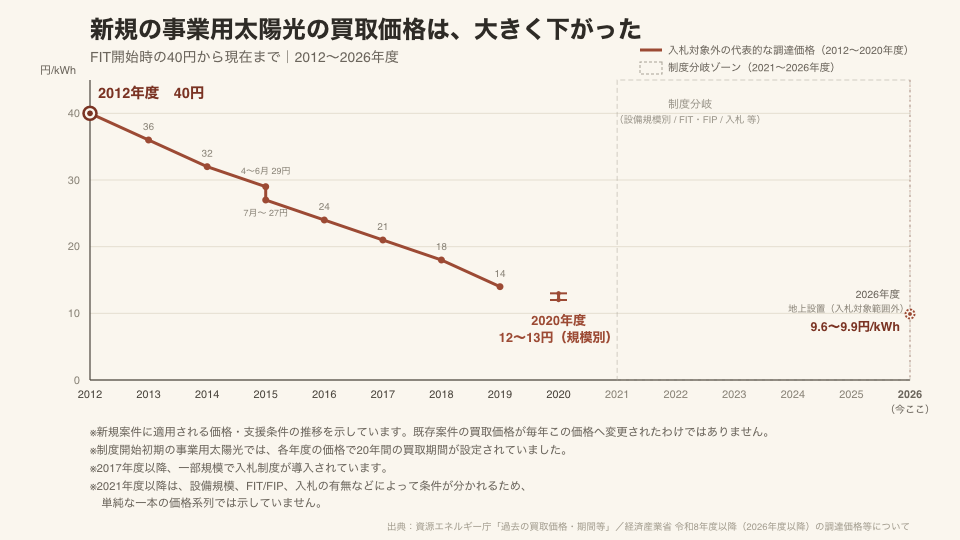
ここから分かるのは、新しく始まる案件の支援価格は短期間で大きく下がった一方、制度開始初期の高価格契約は20年間残るという時間差です。
2026年の国会でも経済産業省は、現在の賦課金水準にはFIT開始後3年間の利潤配慮措置が大きく影響していると説明しています。
2011年に制度の枠組みが作られ、2012年には40円+税・20年という条件でFITが始まり、その長期契約の影響が2026年の賦課金にも残っています。
ここまで来て、最初の514円の意味が少し変わりました。
ただの「今月の追加料金」ではなく、
十数年前の政策判断の影響が、現在まで及んでいるお金でもあった
のです。
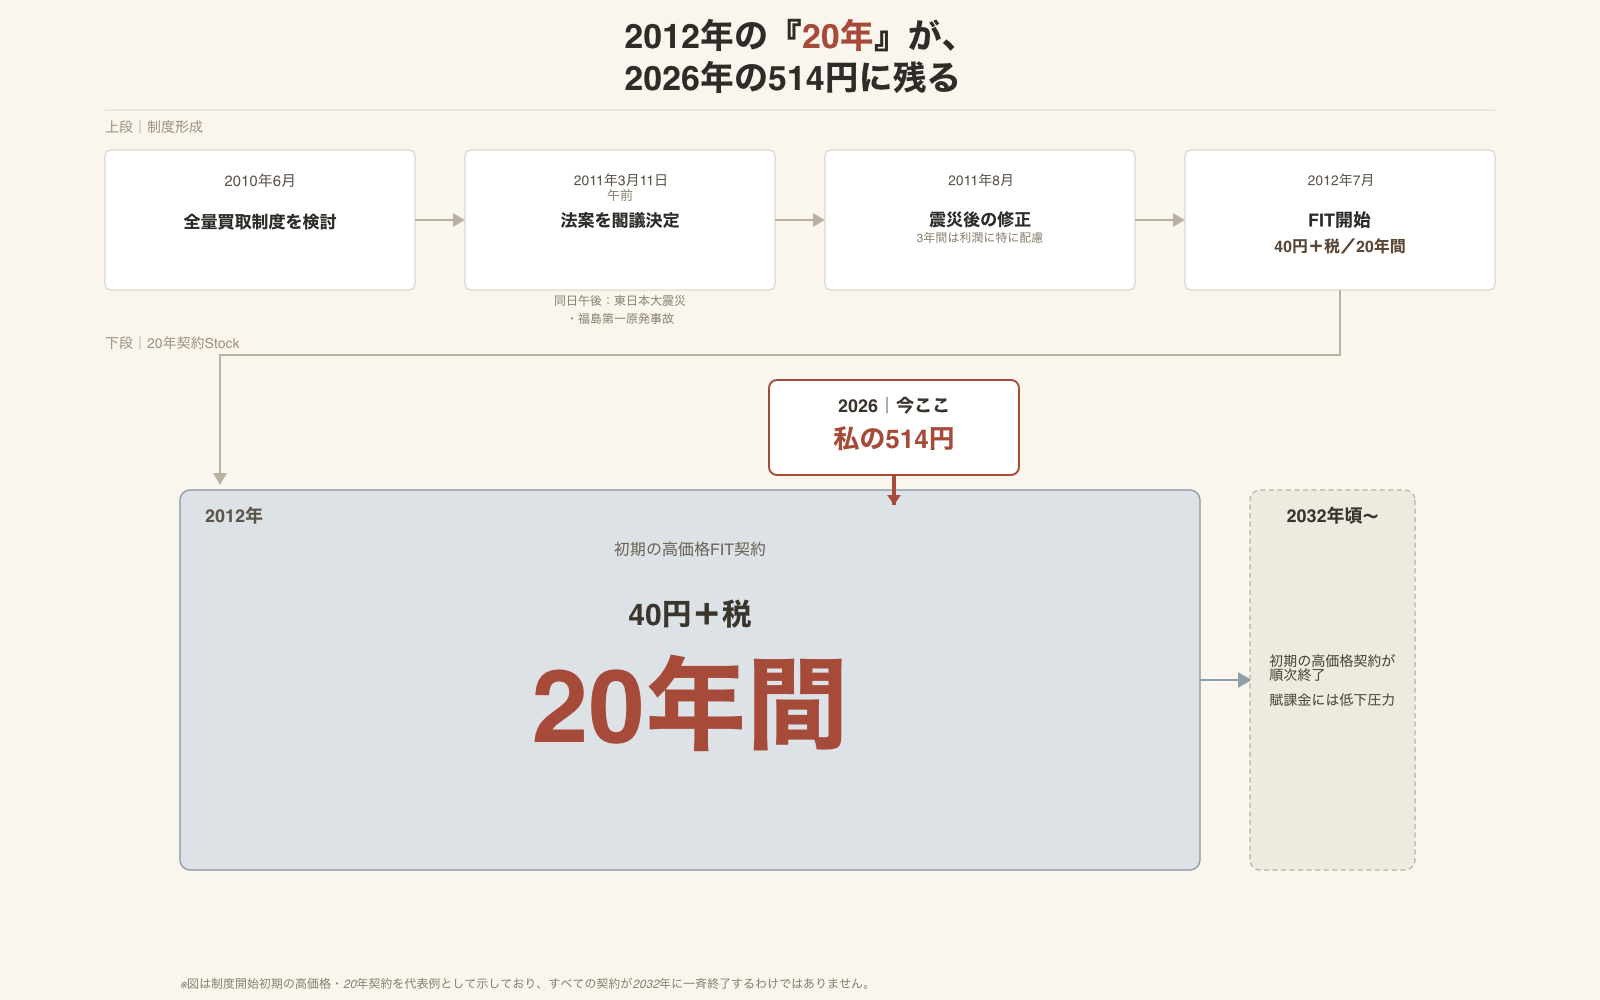
出典:2010年エネルギー基本計画、再エネ特措法、2012年度の調達価格・期間資料、資源エネルギー庁FIT/FIP FAQをもとに筆者作成。すべての契約が2032年に一斉終了するわけではない。
ここで、それだけ長く負担する仕組みによって、実際に何を得たのかを見てみます。
FITで、再エネは実際に増えたのか
結論から言えば、大きく増えました。
特に伸びたのが太陽光発電です。
FITが始まる直前、2012年6月までに日本で導入されていた太陽光発電設備は、住宅用と非住宅用を合わせて約560万kW(5.6GW)でした。
それが2023年末には、FIT開始以前からの設備も含めて約7,310万kW(73.1GW)まで増えています。
単純に比べると、およそ13倍です。
発電量に占める割合でも、太陽光は2012年度には0.6%でしたが、2023年度には約9.8%まで上昇しています。
もちろん、
この増加がすべてFITだけのおかげだった
とまでは言えません。
世界的な太陽光パネル価格の低下や技術進歩、生産規模の拡大など、他の要因もあります。
それでも、FIT導入後に日本の再エネ、とりわけ太陽光が急速に拡大したことは確認できます。
構造として見ると、
高い価格を長期間保証する
↓
投資採算性が高まる
↓
参入が増える
↓
太陽光設備が急速に増える
という制度の狙いは、かなり強く働いたと考えてよさそうです。
ここで514円は、単なる負担ではなくなります。
再エネを短期間で増やすために使われた制度負担という別の面も見えてきます。
ただし、強い制度は、狙った効果だけを生むとは限りません。
再エネの中でも、太陽光が突出して増えた
FIT開始後に導入された再エネ設備の多くは太陽光でした。
2024年3月末までにFIT開始後に新たに運転を始めた再エネ設備は約79GW。
そのうち、約87%が太陽光発電でした。
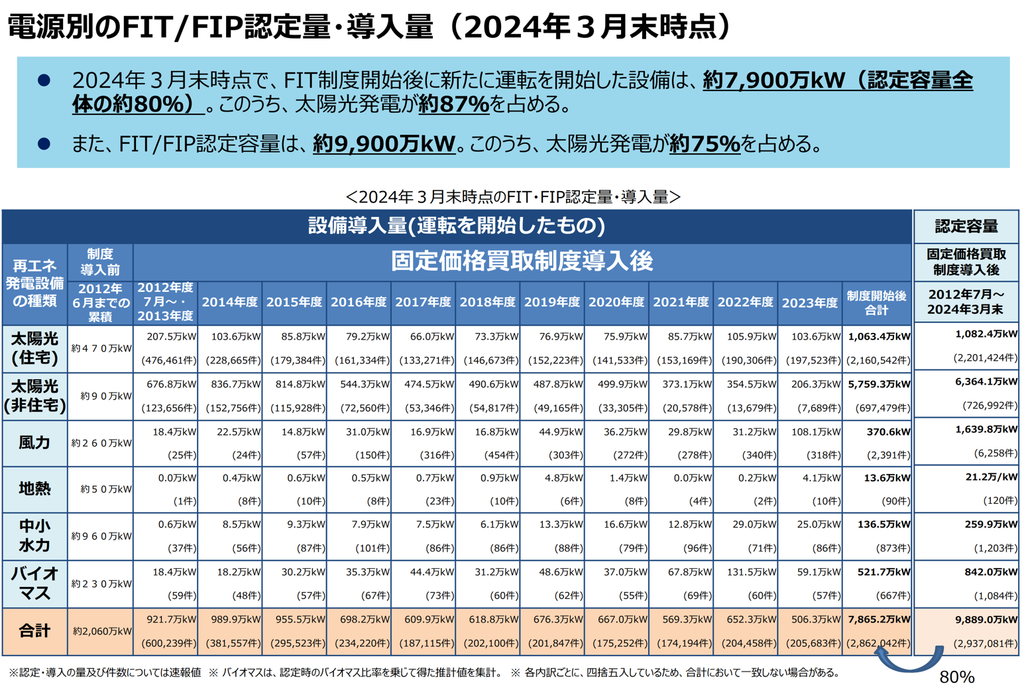
風力、地熱、水力、バイオマスも対象でしたが、太陽光ほど急速には増えていません。
大型の風力や地熱などは、適地調査や環境影響評価、地元調整、建設などに長い時間がかかります。
一方、太陽光は比較的短期間で事業化できます。
そこへ初期の高い買取価格が加わりました。
FITは、
再エネ全体を同じように増やした
というより、
特に太陽光へ非常に強い投資インセンティブを与えた
制度だったと見る方が実態に近そうです。
ただし、太陽光発電の急増が、そのまま国内の太陽電池産業の成長につながったわけでもありません。経済産業省自身も、後年の振り返りで、FITなどによる需要創出に比べて国内の生産体制やサプライチェーンへの対応が十分ではなく、中国企業の量産体制が拡大する中で中国製パネルが国内市場を席巻したと整理しています。
なぜ再エネ導入の拡大が国内メーカーの競争力につながらなかったのかは重要な問いですが、ここを追うと別の記事一本分になるため、今回は賦課金とFITの流れに絞ります。
そして、そこから別の問題も生まれました。
高い価格を確保したまま、動かない案件も生まれた
太陽光パネルなどのコストは、その後急速に低下しました。
ところが初期の制度では、
高い買取価格の時期に、FITの対象となる事業計画の認定を受ける
↓
すぐには発電所を作らない
↓
設備価格が下がる
↓
より安く建設する
↓
昔の高いFIT価格で売電する
という流れをたどる案件も生まれました。
国も、高い調達価格を保持したまま運転を開始しない案件が、将来の国民負担や新規開発、系統容量などの問題を生むと整理し、対策を進めています。
制度改正により、接続契約を締結できていなかった事業用太陽光では約20.7GWの事業計画認定が失効しました。
FIT開始直前の日本全体の太陽光設備が約5.6GWだったことを考えると、大きな規模です。
ただし、この20.7GWすべてが「設備価格の値下がりを待っていた悪質な案件」だったという意味ではありません。
系統接続、土地、資金調達など、事業が進まなかった事情はさまざまです。
確認できるのは、
強いインセンティブの下で大量の認定が生まれ、その中には長期間稼働しない案件も大きな規模で存在した
ところまでです。
太陽光が急増すると、土地の問題も出てきた
もう一つ、気になっていたことがあります。
山の斜面などに、大量の太陽光パネルが並んでいる光景です。
再エネを増やすとしても、
そのために森林を切り開いているのなら、それはどう考えればよいのだろう
という疑問です。
林野庁の林地開発許可統計を見ると、太陽光発電を目的とする森林開発は、FIT開始後に急増しました。
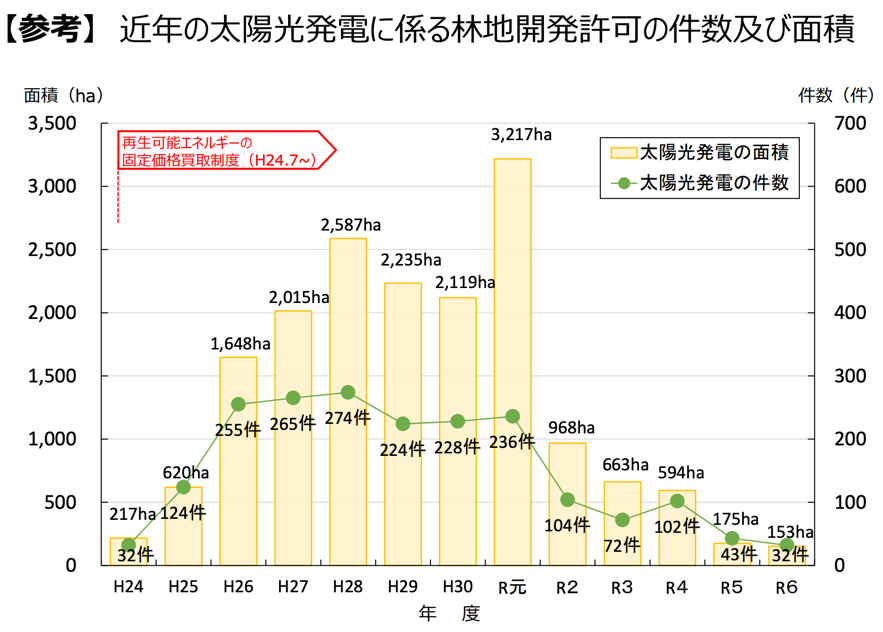
許可面積は、2012年度の217haから増え、2019年度には3,217haとなっています。2024年度には153haまで低下しています。
2012年度から2024年度までを単純に合計すると、約1.72万haです。
ただし、この約1.72万haを、
「太陽光発電のために失われた日本の森林すべて」
と読むことはできません。
この統計は、森林法に基づいて許可が必要になった開発の面積を集計したものだからです。
小規模な開発など、統計に含まれないものもあります。また、途中で許可が必要となる面積の基準も変更されています。
したがって、この数字は森林消失の総量ではなく、許可制度で把握された太陽光向け森林開発の規模を見る数字として捉える必要があります。
それでも、FIT開始後に森林を利用した太陽光開発が一時急速に増えたことは確認できます。
ここには、私自身の感情もあります。
日本には、山や森林がつくってきた美しい景観があります。ニュースなどで、山林が切り開かれ、一面に太陽光パネルが並ぶ光景を見ると、その風景が失われていくようで、私は何とも寂しく、心が痛みます。
それに加えて、長い年月のあと大量のパネルをどう処分するのか、災害などで破損した場合に周囲の土壌や水などへ影響が出ないのか、といったことも気になります。
再生可能エネルギーを増やすこと自体には目的があるとしても、土地利用、景観、災害時の安全性、廃棄といった問題に十分な対策や見通しを持たないまま、普及だけを先に進めることには、私は賛成できません。
発電量だけを見るのではなく、どこに設置するのか、何を失うのか、最後にどう処理するのかまで含めて考える必要があると思います。
補足|では、熊の出没も太陽光発電のせいなのか
メガソーラーの増加と近年の熊出没を結び付ける話もありますが、今回確認した範囲では、全国的な熊の出没増加を太陽光発電開発が引き起こしていると示す十分な根拠は確認できませんでした。
環境省の資料では、木の実の不作、人口減少や高齢化による人間活動の低下、耕作放棄地、放任果樹など複数の要因が示されています。
問題が見えると、制度も変わっていった
FITは、太陽光を急速に増やすという点では強く働きました。
一方で、
- 国民負担の増加
- 未稼働案件
- 太陽光への投資集中
- 森林や地域をめぐる問題
なども表面化しました。
そこで制度も修正されていきます。
買取価格は下がり、入札制度が導入され、未稼働案件には失効措置が設けられました。
さらにFITだけではなく、市場価格を意識して発電するFIPへの移行も進められています。
森林開発についても、太陽光発電設備の林地開発許可基準や許可対象規模などが段階的に見直されてきました。
そして2027年度以降は、新規の地上設置型事業用太陽光がFIT/FIP制度の支援対象外となります。
一方、屋根置き太陽光などは引き続き促進します。
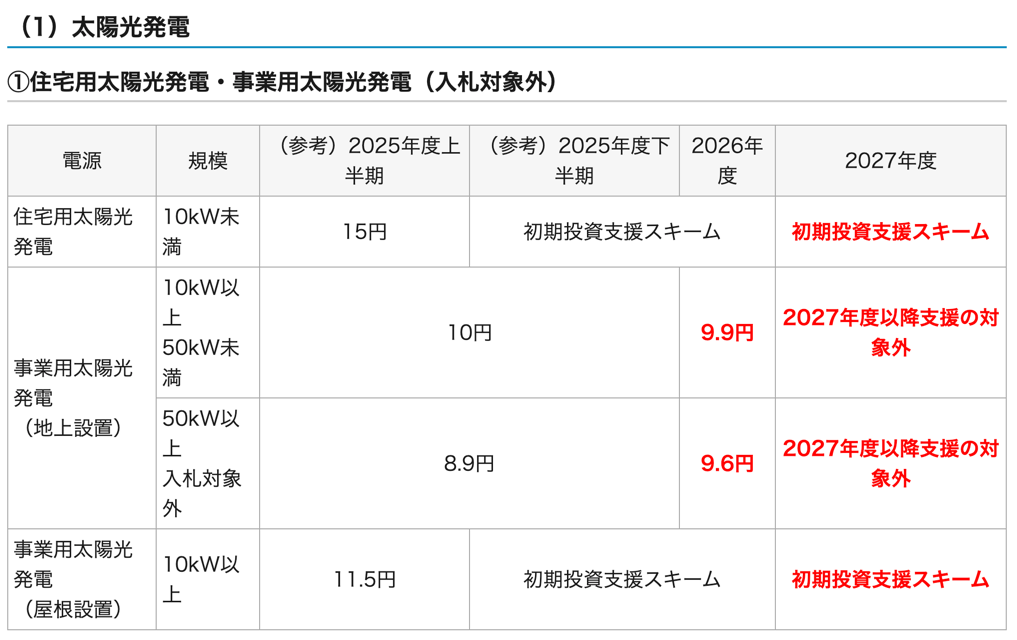
現在の政策は、単に「とにかく太陽光を増やす」という初期段階から、
どこに、どのような形で増やすのか
どこまで国民負担で支援するのか
を考える段階へ移ってきています。
では、私の514円はいつまで続くのでしょうか。
再エネ賦課金は、これから上がるのか、下がるのか
再エネをさらに増やせば、
賦課金もずっと上がり続けるのではないか
と思います。
しかし、資源エネルギー庁の現在の見通しは少し違います。
将来の賦課金は、電力市場価格などによって変わるため、正確な金額を予測することはできません。
そのうえで政府は、現在の状況が続けば、2032年頃までは現在の水準前後で推移し、その後は減少に転じる蓋然性が高いとしています。
なぜ2032年なのでしょうか。
ここで、前に出てきた「20年」がもう一度効いてきます。
2032年頃から、初期の高価格契約が順次終わり始める
FITが始まったのは2012年です。
初年度の事業用太陽光には、
40円+税・20年間
という条件が設定されました。
そのため、制度開始初期の案件が20年間の買取期間を終え始めるのが、2032年頃からになります。
もちろん、すべての発電所が2032年に一斉に契約を終えるわけではありません。
2013年度、2014年度にも、それぞれ異なる価格で20年間の契約が積み上がっているため、高価格だった初期案件はその後も順次満了していきます。
運転開始時期などは案件によって異なります。
それでも2030年代に入ると、制度開始初期の相対的に高い価格で買い取られていた設備が、順次、20年間の買取期間を終えていきます。
現在の賦課金を押し上げている古い高価格契約が、少しずつ減っていくわけです。
一方、新しく導入される太陽光のコストや支援価格は、制度開始時より大幅に低下しています。
高い価格で支援している古い設備が減り、新しい設備をより低いコストで導入できるようになれば、再エネを増やしながら賦課金を下げることも可能になります。
514円は、永久に同じ形で続く負担ではありません。
過去に積み上がった高価格契約が順次満了することで、構造そのものが変わり始める時期が来るわけです。
国は、再エネそのものを減らそうとしているわけではない
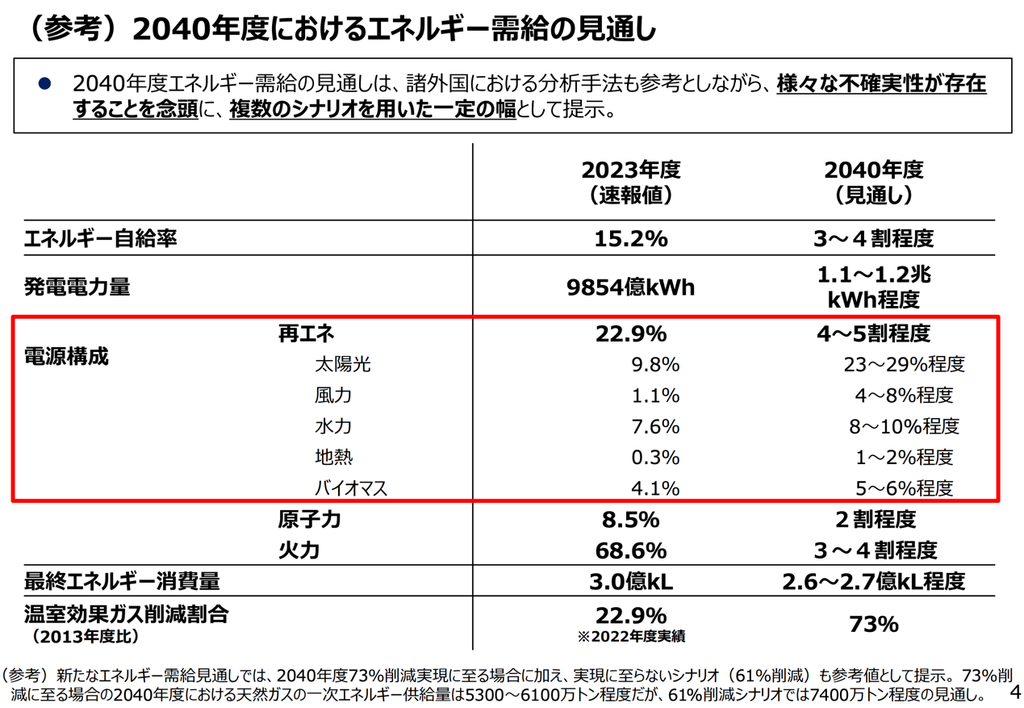
第7次エネルギー基本計画では、2040年度の電源構成で、再生可能エネルギーを4~5割程度まで拡大する見通しが示されています。
国が目指しているのは、再エネを減らすことではありません。
再エネをさらに大きな電源にしながら、初期FITのような高い固定価格への依存を減らす方向へ進もうとしています。
実際、政策は、調達価格の引き下げや入札制度、FIPの導入などを通じて、再エネを市場に統合し、自立的な導入へ近づける方向へ変化してきました。
現在は、その移行の途中にあると見ることができます。
ここまでつないでみると、「太陽光の増やし方」が変わろうとしている
ここまでの資料を並べてみて、私は一つ気になったことがあります。
政府は2040年度に、発電電力量に占める太陽光の割合を23~29%程度まで高める見通しを示しています。2023年度の実績は、先ほど見たように約9.8%です。
太陽光そのものは、これからもかなり増やす方針です。
一方で、2027年度以降は、新規の地上設置型事業用太陽光をFIT/FIP制度の支援対象から外し、屋根設置など、地域との共生が図られた形へ支援を重点化していく方向が示されています。
この二つを並べると、国の政策は単純に「太陽光を減らす」方向へ変わったのではなく、「太陽光をどのように増やすのか」を変えようとしているように見えます。
FIT開始直後は、高い固定価格によって投資を呼び込み、太陽光を短期間で大量に増やしました。しかし、その過程では、ここまで見てきたように、国民負担や未稼働案件、森林開発などの問題も生じました。
これから同じ方法をそのまま繰り返すことは難しそうです。
今後は、住宅や工場・倉庫などの屋根、これまで設置が難しかった場所にも使いやすい次世代型太陽電池などを活用しながら、さらに増える太陽光発電を、蓄電池や送電網なども使ってどう電力システムに取り込んでいくのかが、より重要になっていくのではないかと思います。
実際、政府は2040年までにペロブスカイト太陽電池を約20GW導入する目標も示しています。
これから問われるのは、「太陽光を増やすかどうか」だけではなく、「どこに、どのような形で増やし、その電気をどう使うのか」なのかもしれません。
ただし、「賦課金が下がる」ことと「電気代が下がる」ことは別だった
ここで、もう一つ気づいたことがありました。
仮に2032年頃以降、再エネ賦課金が下がっていったとしても、
家庭の電気料金そのものが下がる
とは限りません。
再エネ賦課金は、電気料金の一部分にすぎないからです。
電気料金全体には、燃料価格や為替、電力需給、発電設備や送配電網への投資など、別の要因も影響します。
実際、これまでの電気料金の推移を見ても、再エネ賦課金だけで説明できるような動きにはなっていません。
資源エネルギー庁の資料では、家庭向けの電気料金平均単価は、2010年度には21.39円/kWhでした。
その後、価格は上下しながら、2022年度には34.00円/kWhとなりました。2023年度には28.78円/kWhまで低下しましたが、2024年度には再び32.80円/kWhとなっています。
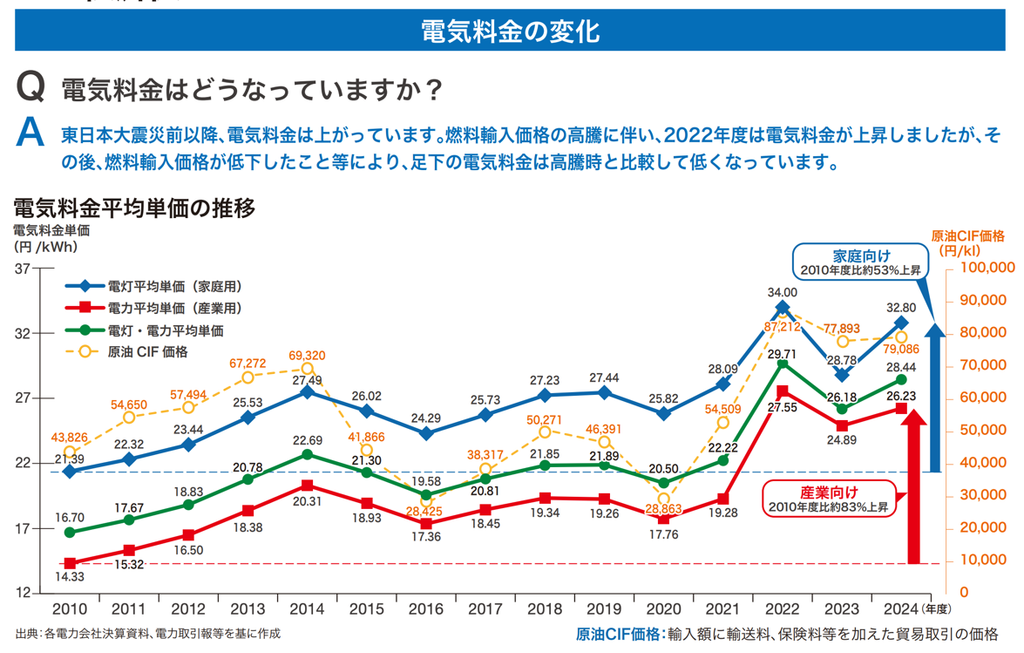
この図を見ると、電気料金は一直線に上がってきたわけではなく、燃料輸入価格の変動などとも重なりながら、大きく上下してきたことが分かります。
日本は一次エネルギー供給の多くを海外から輸入する化石エネルギーに依存しているため、国際的な燃料価格や供給環境の変化も無関係ではありません。
再エネ賦課金が今後下がったとしても、それだけで家庭の電気料金全体が同じように下がるとは限らないわけです。
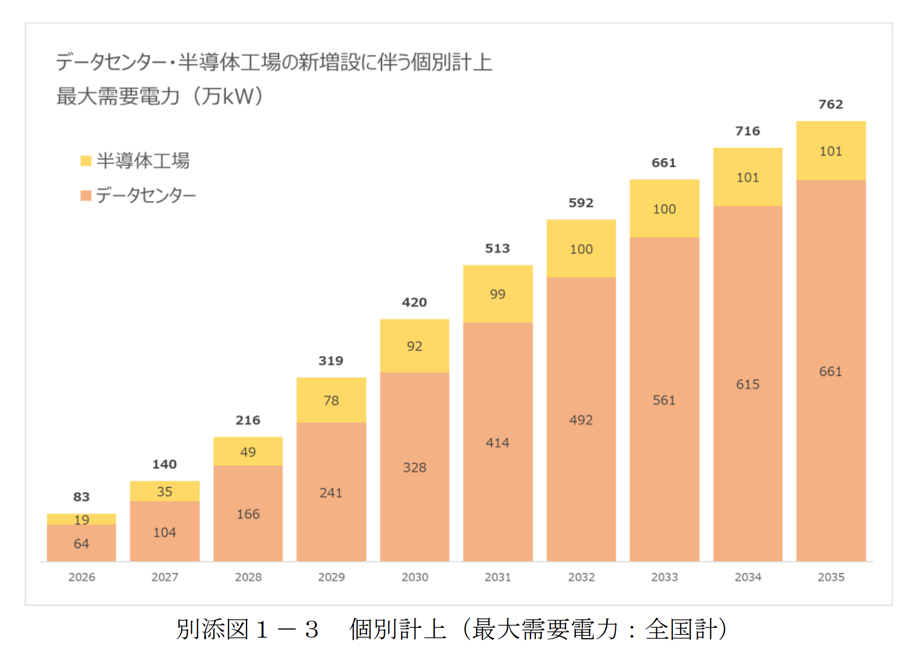
さらに今後は、データセンターや半導体工場の新増設などにより、今後10年間の国内電力需要が増加すると予測されています。
もちろん、
データセンターが増える
↓
私の電気料金が○円上がる
と単純に言えるわけではありません。
ここで重要なのは、再エネ賦課金の将来と、電気料金全体の将来は同じものではないということです。
この制度を追ううえで、孫正義の動きも確認してみた
ここまで制度そのものを追ってきましたが、その成立期には、以前からもう一つ気になっていた人物がいました。孫正義です。
再エネ政策について調べる前から、RAPT理論+αの記事を通じて、孫正義がこの時期の再エネ政策に深く関わっていたという指摘は知っていました。
そこで今回、まずは評価や因果関係を置かず、一次資料から確認できる孫正義の行動を時間順に見てみました。
2011年には、35道府県が参加した自然エネルギー協議会で事務局長を務め、再エネ普及に向けた政策提言に関わっています。
2012年3月の調達価格等算定委員会では、全国200数十カ所で事業性を検討した結果として、最低でも40円・20年程度が必要との考えを述べていました。
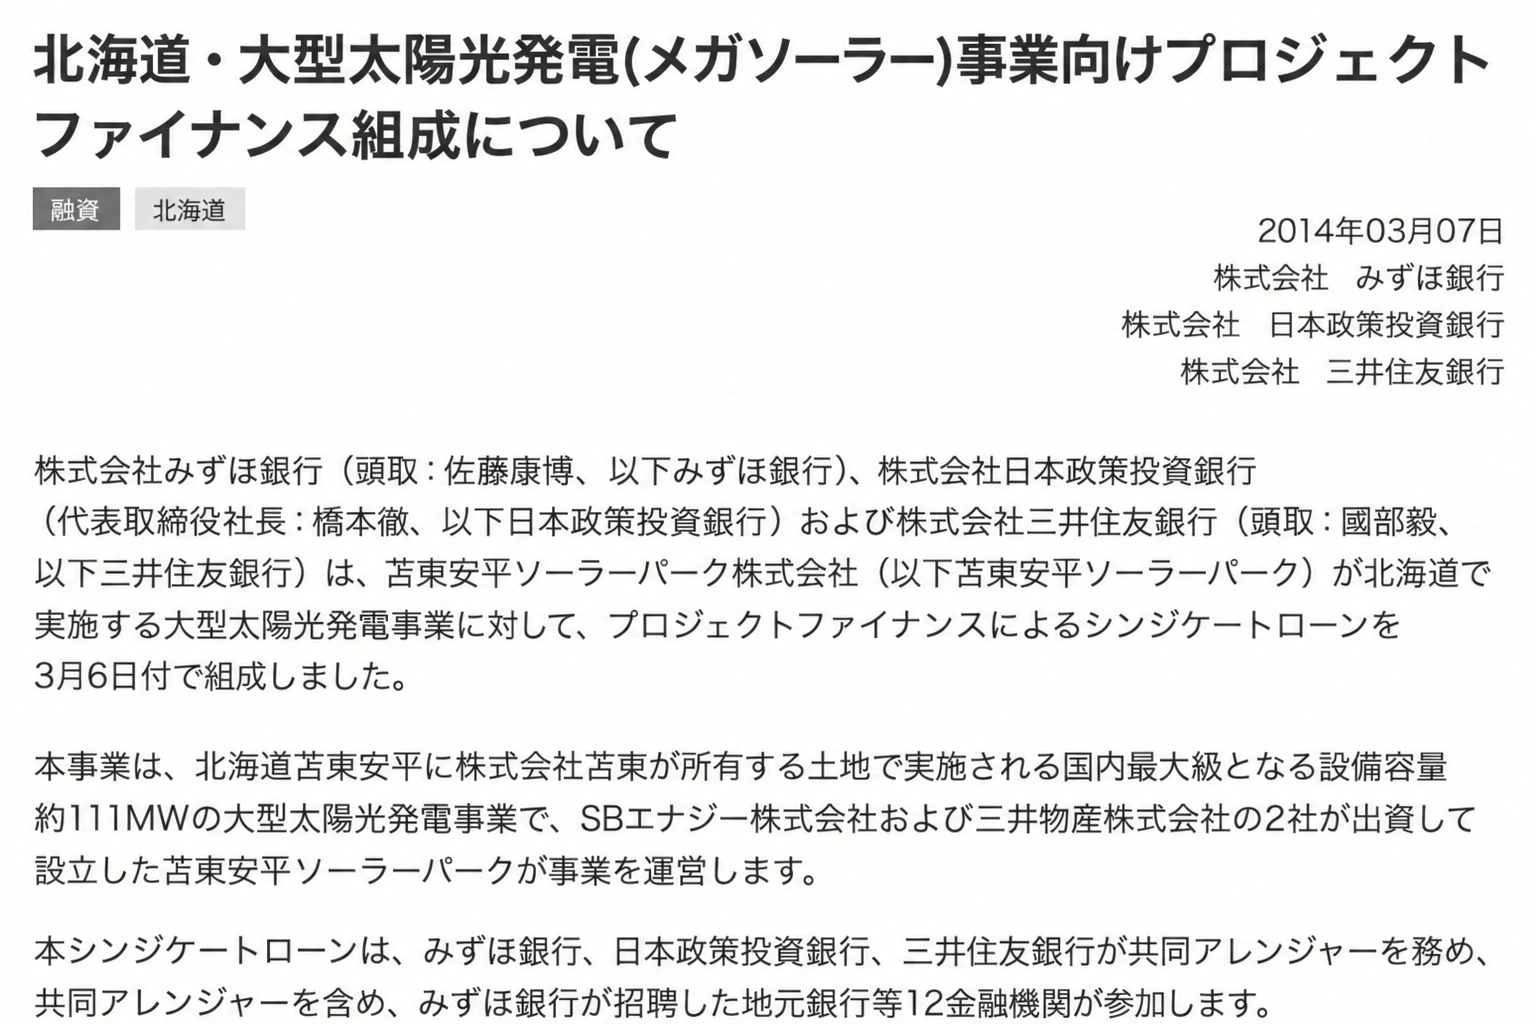
そしてFIT制度が始まった2012年7月1日には、SBエナジーが京都と群馬でメガソーラーの営業運転を開始しています。
ここまで確認できたことと、まだ分からないこと
先ほど紹介したRAPT理論+αの記事では、震災当日の閣議決定や孫正義をめぐる一連の動きなどから、「孫正義とその周囲の身内に利益を得させるため、最初から計画されていた可能性が高い」と指摘されています。
今回、一次資料から確認できたのは、
- 制度導入前から政策提言に関わっていた
- 価格算定の場で40円・20年程度を求めていた
- 制度開始と同時期に自ら再エネ事業へ参入した
という時系列です。
一方、これらがどのような人・組織のつながりの中で進み、制度の具体的な決定へどこまで影響したのかは、今回の記事だけではまだ追い切れていません。
40円+税・20年という水準についても、太陽光発電協会がほぼ同じ条件を要望していました。
ここから先は、人物、組織、政策提言、事業参入をもう一段詳しくたどる必要があります。
一枚の明細から、ここまでつながっていた
最初に明細を見たときも、再エネ賦課金が「再エネを支えるためのお金」だということまでは知っていました。
けれど、
誰が集め、どこへ流れるのか。
なぜ今もこれだけ払っているのか。
十数年前の政策判断とどうつながっているのか。
までは説明できませんでした。
今回それを一つずつ追ってみると、ぼんやりしていた514円の背後に、お金の流れ、20年契約、政策判断、その後の制度修正までがつながって見えてきました。
その制度によって、太陽光発電は実際に大きく増えました。
一方で、未稼働案件や長期負担、土地利用などの問題も生じ、その結果として制度は何度も修正されてきました。
強い制度は、狙った効果を早く生み出すことがあります。
しかし、その効果が長期契約として残れば、状況が変わった後にも影響は続きます。
そして、制度開始時には十分見えていなかった問題が、時間が経ってから現れることもあります。
今回見たFITは、強い支援によって導入を急速に増やし、その長期契約が積み上がる一方、時間の経過とともに新たな問題が見え、それに応じて制度を修正していくという流れでもありました。
明細に書かれた514円そのものは、最初から変わっていません。
変わったのは、
その数字の背後に何があるのかが、少しだけ見えるようになったこと
でした。
今回調べて、改めて思ったこと
私は普段からRAPT理論+αの記事を読み、また、RAPT氏が宣布してくださっている御言葉を学んでいます。
今回、再エネ賦課金について自分でも資料をたどってみて、改めて感じたことがあります。
物事の仕組みや、その背後にある事実を知ることは大切だということです。
何が起きているのか分からないままだと、必要以上に不安になったり、目の前の情報だけで判断したりしてしまいます。
もちろん、再エネ賦課金そのものを私一人で減らせるわけでもなく、すぐに何かを変えられるわけでもありません。
それでも、誰が集め、どこへ流れ、過去の政策判断がどう現在につながっているのかが見えてくると、それまで漠然としていたものが少しずつ整理されていきました。
真実や仕組みを知ることは、余計な不安に振り回されず、物事を適切に判断するためにも大切なのだと改めて感じます。
ただ一方で、社会や経済の仕組みをいくら詳しく知ったとしても、それだけでは、自分は何のために生きるのか、何を第一にして生きるのかという問いには答えられません。
そのことについて、RAPT氏はこれまで膨大な御言葉を宣布してくださっています。
中でも、「世の人々は経済を第一にして生きるが、神様を第一にして生きる者は、経済的にも不足することなく、霊肉ともに豊かに生きられる」ことについて宣布された御言葉(VOL.712)は、今回の記事とも深くつながる内容だと感じます。
世の中で何が起きているのか、その真実や仕組みを知ること。
そしてそれ以上に、自分の人生で本当に何を第一にして生きるべきなのかを知り、その通りに生きること。
私自身、これからもその両方を大切にしていきたいと思っています。
そして、もう一つだけ問いが残った
今回の調査では、もう一つ気になる点が残りました。
FIT制度が形づくられ、導入されていった時期に、孫正義が実際に何をし、その周囲にどのような人や組織のつながりがあったのかという点です。
この点については、一次資料やRAPT理論+αの記事、これまでに集めた関連資料も参照しながら、今後もう一段詳しくたどってみたいと思います。
514円から始まった調査は、まだもう少し奥へ続いていきそうです。