――数字で見る、日本人の家計を圧迫してきた3つの変化
物価高、実質賃金の伸び悩み、社会保険料の負担――。
暮らしに関するニュースを見ていると、苦しい話題には事欠きません。
ただ、一つ一つのニュースを追っているだけでは、「結局、何が起きているのか」が、私自身よく分かりませんでした。
そこでまず、大きな数字を一枚の地図のように並べてみようと思い、この記事を書きました。
全体像が少しでも見えれば、分からないまま漠然と不安になる状態から、少し抜け出せるかもしれない。
そんな思いがあります。
今月の給与明細。
「今月もよく働いたな」と、少しほっとする。
でも、手取りを見ると、
「今月も結構引かれてるな……。手取りはこんなものか」
そう思って、また仕事に戻る。
会社員だったころ、私にとって給与明細はそんなものでした。
税金、健康保険、厚生年金――いろいろ引かれているけれど、それぞれが昔と比べてどう変わってきたのかまで考えたことはありませんでした。
生活が苦しくなった理由についても、
「給料は増えないのに、税金も社会保険料も物価も全部上がったからだろう」
と漠然と考えていました。
ところが、実際に、賃金・税・社会保険料・物価をそれぞれ調べてみると、最初にこのイメージが崩れました。
直接税は、むしろ下がっていたのです。
では、なぜ生活は楽になっていないのでしょうか。
長期の数字を追っていくと、一つの原因ではなく、少なくとも三つの変化が、家計に重なってきたことが見えてきました。
- 物価を考慮した賃金が、長期的に伸び悩んできた
- 直接税は下がったが、それを上回って社会保険料が増えた
- 基礎的支出の物価が、選択的支出より大きく上昇した
順番に見ていきます。
1|まず、入ってくるお金は増えたのか
最初に見るのは、「稼ぐ側」です。
給料を見るとき、単に額面が何円増えたかだけでは、生活が豊かになったかどうかは分かりません。
物価も同時に上がれば、同じ1万円で買えるものが減るからです。
そこで、物価の変化を差し引いた実質賃金を見ます。
厚生労働省の毎月勤労統計によると、現金給与総額の実質賃金指数(2020年=100)は、
1990年:111.8
から、
2025年:98.0
となっています。
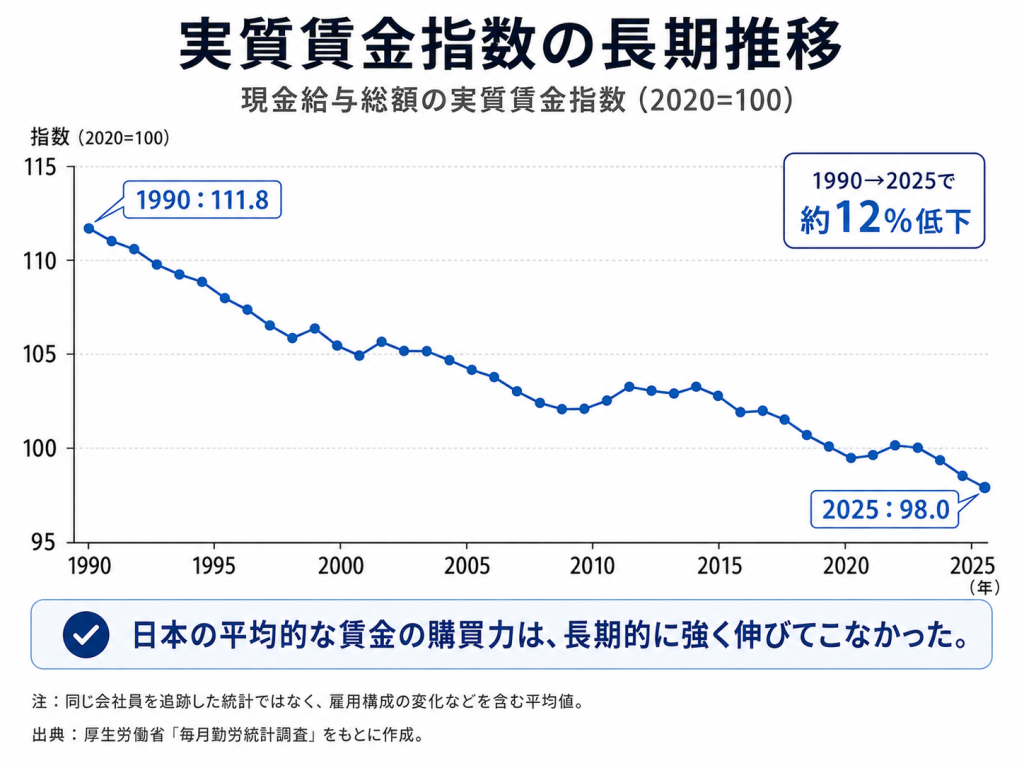
出典:厚生労働省「毎月勤労統計調査」をもとに筆者作成。
1990年と2025年の指数を単純に比較すれば、約12%の低下です。
ただし、ここは慎重に読む必要があります。
この統計は、同じ会社員を35年間追跡したものではありません。
パートタイム労働者の比率や産業構成、労働時間などの変化も、平均値に影響します。
したがって、
「同じ会社員の実質賃金が35年間で12%下がった」
とは言えません。
ここから少なくとも言えるのは、
物価を考慮した日本の平均的な賃金は、長期的に強く伸びてこなかった
ということです。
ただ、賃金だけでは、「なぜ生活が苦しいのか」はまだ説明しきれません。
次に、給与明細の「引かれる側」を35年前と比べてみました。
ここで、私の予想とは逆の数字が出てきます。
2|「税金も社会保険も全部増えた」は本当か
社会保険料が増えていること自体は、私にとってそれほど意外ではありませんでした。
高齢化が進む日本で、年金・医療・介護を支える負担が重くなっていくだろうとは、ある程度想像していたからです。
意外だったのは、もう一方でした。
直接税は下がっていたのです。
最初にその数字を見たとき、思わず、
「え、ほんまか? うそやん」
と思いました。
税金も社会保険料も、昔より全部増えているものだと思い込んでいたからです。
そこで、本当にそうなのかを確かめるため、昔と現在の制度を同じ条件で比較しました。
モデルは、
45歳男性・単身・扶養なし・一般の事業に勤務・年収500万円(うち賞与150万円)
です。
この同じ人物・同じ名目年収に、1990年と2026年それぞれの制度を適用します。
これは1990年と現在の「生活水準」を比較するためのものではありません。
同じ名目年収に制度だけを入れ替えたとき、本人負担がどう変わるのか
を見るための固定モデルです。
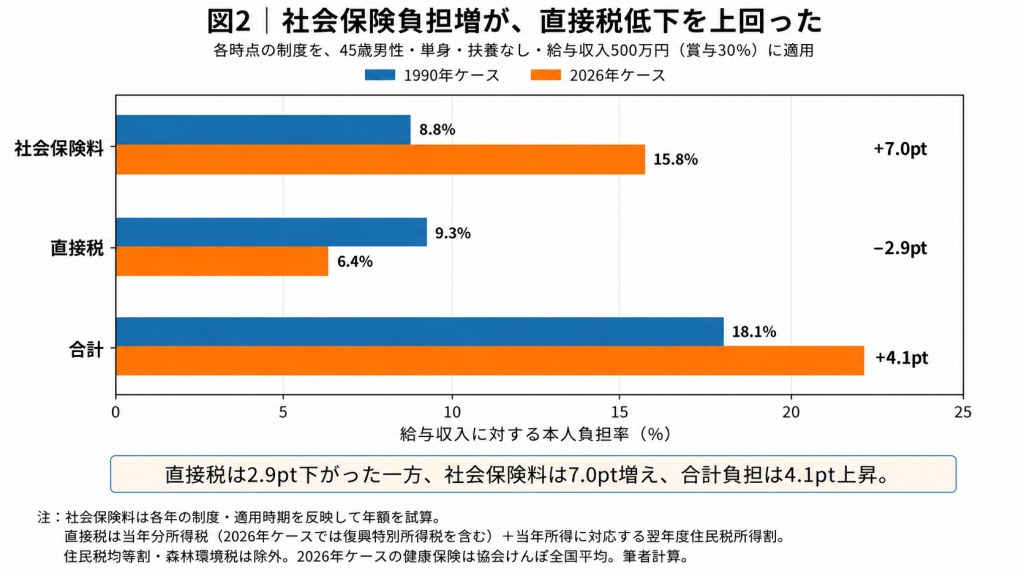
出典:日本年金機構、厚生労働省、国税庁等の制度資料をもとに筆者試算。条件:45歳男性・単身・扶養なし・年収500万円(うち賞与150万円)。
結果はこうなりました。
社会保険料
1990年ケース:約8.8%
↓
2026年ケース:約15.8%
+7.0ポイント
一方、所得税と住民税所得割を合わせた直接税は、
直接税
1990年ケース:約9.3%
↓
2026年ケース:約6.4%
−2.9ポイント
でした。
つまり、
直接税は下がった。
しかし、社会保険料はそれ以上に増えた。
ということです。
両方を合わせると、
社会保険料+直接税
1990年ケース:約18.1%
↓
2026年ケース:約22.2%
+4.1ポイント
となりました。
年収500万円という今回の固定モデルなら、この4.1ポイントは年間約20万円です。
もちろん、
「1990年より生活が20万円悪化した」
という意味ではありません。
1990年の500万円と現在の500万円では、購買力が違います。
あくまで、
同じ名目年収に各時代の制度を適用した場合、手取りになる前の本人負担にどれだけ差が出るか
という比較です。
また、1990年と2026年では、賞与への社会保険料のかかり方をはじめ、制度そのものが異なります。
そのため、単純に表面上の保険料率を並べるのではなく、それぞれの時代の標準報酬や賞与のルールを使って年間負担を再構成しました。
住民税についても前年所得課税のため、1990年所得には1991年度住民税、2026年所得には2027年度住民税を対応させています。
細かな制度・計算式は、末尾の出典と別記事で確認できるようにします。
また、この数字だけで社会保障制度そのものの良し悪しを判断することもできません。
社会保険には、医療、年金、介護などの給付があります。
ここで見ているのは、あくまで、
現役会社員の給与から差し引かれる本人負担がどう変わったか
です。
ここまでで、
賃金は強く伸びず、手取りになる前の負担は重くなった。
でも、それだけでもまだ、生活の苦しさは説明しきれません。
給与が銀行口座に残ったあとにも、もう一つ変化が起きていました。
最後に見るのは、そのお金を「使う側」です。
3|残ったお金で買うものも、同じようには上がっていない
物価が上がったといっても、すべての商品やサービスが同じように値上がりしたわけではありません。
総務省の統計には、支出を、
基礎的支出項目
と、
選択的支出項目
に分けた系列があります。
基礎的支出には、たとえば米、野菜、家賃、電気代など、所得が減っても比較的削りにくいものが含まれます。
一方、選択的支出には、ワイン、ケーキ、宿泊料など、比較的支出を調整しやすいものが含まれます。
ただし、これは支出弾力性による統計上の分類です。
「基礎的支出=すべて生活必需品」
「選択的支出=すべてぜいたく品」
という意味ではありません。
1990年から2025年までを見ると、
基礎的支出項目:約39%上昇
したのに対し、
選択的支出項目:約13%上昇
でした。
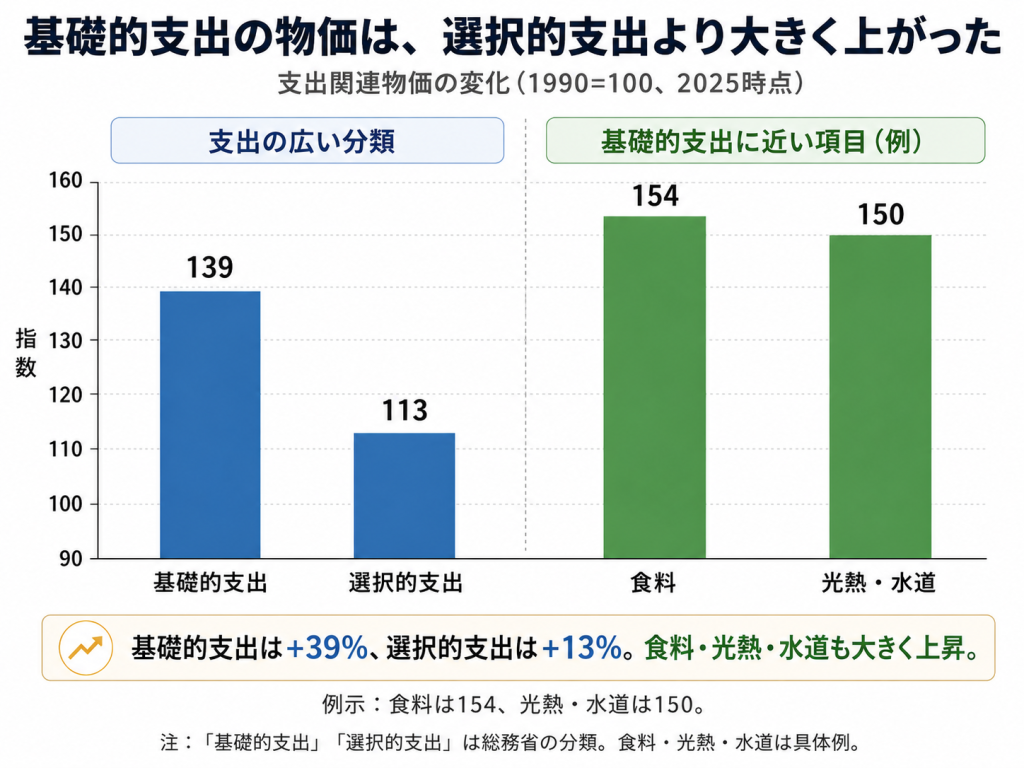
出典:総務省統計局・e-Stat「基礎的・選択的支出項目別指数」「消費者物価指数(全国・中分類指数)」をもとに、1990年=100として筆者換算・作成。
ここにも大きな差があります。
旅行や宿泊なら、高くなれば、
「今年はやめておこう」
という選択が比較的しやすい。
しかし、食料や電気代はそうはいきません。
高くなったからといって、支出をゼロにすることはできないからです。
つまり、単に「物価が上がった」という平均値だけでは見えにくいところで、
比較的削りにくい基礎的支出項目の物価は、選択的支出項目より大きく上昇してきた
という傾向があります。
もちろん、個別品目には大きな差があります。
住宅費のように、消費者物価指数だけでは家計の負担全体を十分に捉えられないものもあります。
したがって、
「あらゆる生活費が一様に高騰した」
という話ではありません。
それでも、残ったお金を使う段階でも、比較的削りにくい基礎的支出項目の物価が、選択的支出項目より大きく上昇してきたことは見えてきます。
これで、
「稼ぐ」
「引かれる」
「使う」
の三つがそろいました。
一つずつ見れば、別々の数字です。
では、この三つを同じ家計の上に重ねると、何が見えてくるのでしょうか。
4|三つを重ねると、ようやく全体像が見えてくる
ここで、最初の問いに戻ります。
なぜ、こんなに働いているのに生活が苦しいと感じるのでしょうか。
入ってくる側
物価を考慮した賃金の購買力が、長期的に強く伸びてこなかった。
手元に残るまで
直接税は下がったが、それを上回って社会保険料が増えた。
残ったお金を使う側
比較的削りにくい基礎的支出項目の物価は、選択的支出項目より大きく上昇してきた。
並べると、
入ってくるお金が強く伸びない
↓
手取りになる前の負担が重くなる
↓
残ったお金で買う、比較的削りにくい支出の物価がより大きく上昇する
という構造です。
ただし、この三つの数字を単純に足し合わせることはできません。
実質賃金指数、税・社会保険の固定モデル、消費者物価指数では、母集団も分母も意味も違います。
したがって、
「日本人の生活は何%悪化した」
という一つの数字にはできません。
今回見えてきたのは、もっと地味な構造です。
家計の自由に使える余地を削る複数の変化が、長い時間をかけて同じ方向へ重なってきた。
ということです。
一つ一つは劇的ではありません。
賃金が伸びにくい。
社会保険料が少しずつ上がる。
食料や光熱費などが少しずつ高くなる。
その変化が何十年も重なれば、生活の余白は少しずつ薄くなっていきます。
同じ給与明細でも、少し違って見えるようになった
今回、私自身が調べていて一番意外だったのは、やはり直接税でした。
「給与から引かれるものは、昔より全部増えているのだろう」
と思っていたからです。
でも実際には、直接税は下がっていました。
社会保険料は増えていました。
物価も、すべてが同じように上がったわけではありませんでした。
実質賃金の数字にも、雇用構成などの影響があります。
調べれば調べるほど、
「悪いものが一つあって、それが全部の原因だ」
という分かりやすい話からは遠ざかっていきました。
でも、その代わりに、
何が起きてきたのか
は、以前より少し見えやすくなりました。
今、もし会社員だったころと同じ給与明細を渡されたら、私は以前とは少し違う目で見ると思います。
「今月もこんなに引かれているのか」
と思って、そのまま閉じるのではなく、
その数字の向こうに、賃金、税・社会保険、物価という長い変化があることを考えるからです。
給与明細そのものが変わったわけではありません。
でも、見えている景色は少し変わりました。
私自身、今回調べてみて、一つ一つのニュースや数字だけを見るのではなく、大きな要素をいったん分け、全体を一枚の地図として見ることの大切さに気づかされました。
少なくとも今回の数字から見えるのは、
日本の家計は、一つの大きな変化によって突然苦しくなったのではなく、いくつものゆっくりした変化が重なることで、自由に使える余地を少しずつ削られてきた可能性がある。
ということです。
誰かを批判するために、都合のいい数字だけを拾うのではなく。
自分が最初に持っていた思い込みも、いったん脇に置いて。
まず、何が起きているのかを確かめ、全体の地図を見る。
今回は、その最初の地図を描いてみました。
ただ、まだ大きな問いが残っています。
社会保険料は、なぜこれほど増えたのか。
実質賃金は、なぜ長期的に伸びなかったのか。
生活に近い物価は、なぜ強く上がったのか。
これらについては、別の記事で一次資料を確認しながら、もう少し詳しく見ていきます。
そして、数字だけでは答えられない問いが残った
今回、数字を調べることで、
「なぜ生活が苦しくなってきたのか」
という構造の一部は見えてきました。
分からないまま漠然と考えていたころより、私自身、頭の中は少し整理されました。
けれども、そこで別の問いが残ります。
数字が教えてくれるのは、基本的には、
「何が起きているのか」
までです。
では、
こうした時代の中で、私たちは何を希望にして、どう生きればいいのでしょうか。
物価や賃金の仕組みを詳しく知ったとしても、それだけでこの問いへの答えが出るわけではありません。
私自身、この問いを考えるうえで大きな影響を受けているのが、RAPTさんが宣布されている御言葉です。
私も、この御言葉を学ぶ中で、社会で起きていることを知るだけでなく、その中で自分自身がどう生きるのかを考えるようになりました。
今回の記事を読んで、
「では、この先、何をよりどころにして生きればいいのだろう」
という問いを少しでも感じた方には、こちらの御言葉をご紹介したいと思います。
RAPT有料記事 VOL.755
「人のために働いて、人から報酬をもらっても、生活が保障されない時代になった。」
一生懸命に働いても生活への不安がなくならない中で、何を頼りにし、何を中心にして生きればよいのかについて語られている御言葉です。
また、将来への不安を抱えて生きていた方が、御言葉に出会い、神様のために生きるようになってから、どのように心境や人生が変わったのかを語った証もあります。
御言葉に出会った方の証
「自分のために生きるのをやめ、ただひたすら神様のために生きることで、かえって毎日が充実し、老後の心配もなくなり、将来に希望を抱いて生きられるようになった」
将来や老後への心配を抱えていた中で、神様のために生きるという新しい生き方を知り、希望を持って生きられるようになった体験が語られています。
主な出典・計算方法
この記事では、厚生労働省、総務省統計局、国税庁、日本年金機構などが公表している一次資料を中心に使用しています。
図1|実質賃金
厚生労働省「毎月勤労統計調査 2025年分結果確報」
厚生労働省の資料を確認する
厚生労働省「毎月勤労統計調査 年平均結果の推移」
年平均結果の推移を確認する
記事では、現金給与総額の実質賃金指数(2020年=100)の1990年と2025年を比較しています。
図2|社会保険料・直接税の比較
図2は公表統計そのものではなく、筆者による制度比較の試算です。
比較条件は、次のとおりです。
- 45歳男性
- 単身・扶養なし
- 一般の事業に勤務する会社員
- 年収500万円
- うち賞与150万円
- 健康保険は政府管掌健康保険・協会けんぽの制度を使用し、2026年度は協会けんぽの全国平均保険料率を使用
同じ名目給与条件に、1990年と2026年度の制度・料率をそれぞれ適用し、本人が負担する社会保険料と直接税を比較しています。
1990年と2026年の生活水準や購買力を比較するものではなく、制度だけを入れ替えた場合に、同じ名目給与に対する本人負担がどう変化するかを見るための固定モデルです。
社会保険料は本人負担分のみを対象とし、事業主負担分は含めていません。
また、ここでいう直接税は、所得税(2026年のケースでは復興特別所得税を含む)と住民税所得割の合計です。住民税の均等割や森林環境税は比較から除いています。
住民税は前年所得課税のため、
- 1990年所得 → 1991年度住民税
- 2026年所得 → 2027年度住民税
を対応させています。
主な制度資料:
日本年金機構「厚生年金保険料率と標準報酬月額等級の変遷表」
日本年金機構の資料を確認する
厚生労働省「政府管掌健康保険の保険料率等の変更」
1990年当時の健康保険料率を確認する
厚生労働省「健康保険法等の一部を改正する法律等の施行について」
賞与に対する健康保険の取扱いを確認する
全国健康保険協会「令和8年度保険料率のお知らせ」
全国健康保険協会の資料を確認する
厚生労働省「雇用保険料率について」
厚生労働省の資料を確認する
国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
国税庁の資料を確認する
志木市「市民税(個人)・県民税(個人)所得割税率の沿革」
1991年度当時の住民税率を確認する
※1990年当時の健康保険・厚生年金・雇用保険・所得税・住民税については、当時の制度資料まで遡って計算しています。各制度の適用時期や標準報酬、賞与の扱いなどを反映した標準化試算であり、個々の給与明細の実額とは異なる場合があります。詳細な制度再現と計算式は、別記事で整理します。
図3|基礎的支出・選択的支出の物価
総務省統計局「基礎的・選択的支出及び支出弾力性」
総務省統計局の資料を確認する
e-Stat「消費者物価指数 基礎的・選択的支出項目別指数」
基礎的・選択的支出項目別指数を確認する
e-Stat「消費者物価指数 全国1 中分類指数(1970年~最新年)」
食料・光熱・水道の長期時系列を確認する
記事では、総務省の「基礎的支出」「選択的支出」という統計分類を使用しています。
「基礎的支出=すべての生活必需品」「選択的支出=すべてのぜいたく品」という意味ではありません。
コメントを残す