投稿者: T-Compass

  • 孫正義・OpenAI・日本の対米投資はどうつながるのか――米国の建設拠点と7つの対米投資案件

    孫正義・OpenAI・日本の対米投資はどうつながるのか――米国の建設拠点と7つの対米投資案件

    RAPT理論+αは2026年3月21日、孫正義氏と日米の対米投資計画の関係を取り上げました。

    SoftBankによるOpenAIへの巨額出資、民間の「Stargate」、日本の5,500億ドルの対米投資枠。

    これらは同じお金なのか。米国内のどこで何が建設され、日本の公的金融はどこに関わるのか。

    日米政府と企業の公表資料から整理します。

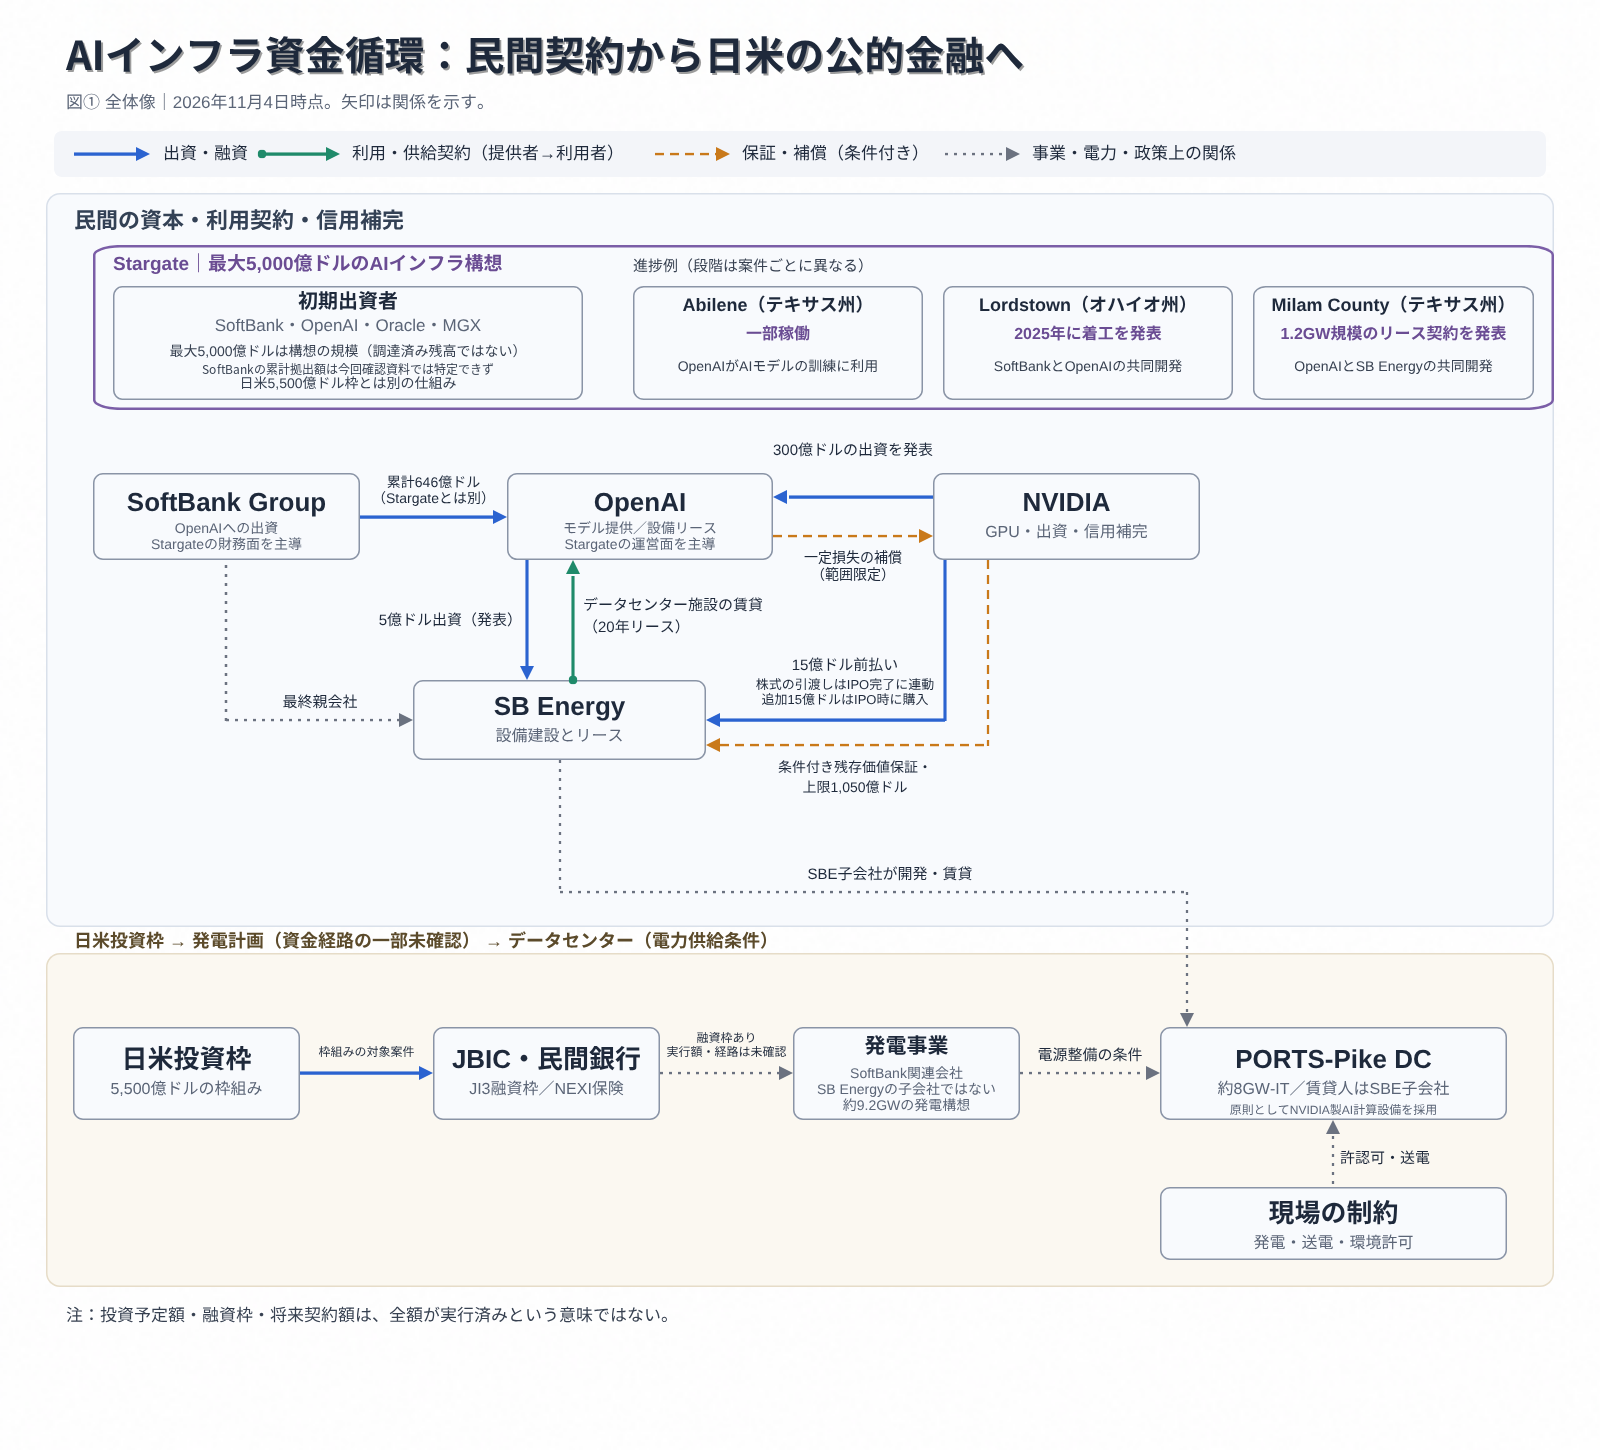
    図① SoftBank・OpenAI・NVIDIAなどの資金・契約関係。Stargateは代表3拠点、下段のオハイオ州は日米投資枠の一案件を示しています。

    1.646億ドル、5,000億ドル、5,500億ドルは別の仕組み

    3つを合算したり、同じ資金が移動したとみなしたりすることはできません。

    SoftBankは646億ドルの出資を完了しましたが、資金の一部は社債などで調達しており、出資に伴う負債がすべて返済されたわけではありません。最終100億ドルの資金源(SoftBank公式)

    Stargateも単一の資金枠ではありません。SoftBankの後藤CFOは、案件ごとに資金の負担方法が異なり、Oracleが単独で進める案件もStargateと呼ぶと説明しています。

    SoftBankがStargate各案件へ実際にいくら拠出したかは、今回確認した資料だけでは特定できません。SoftBank決算Q&A(2026年2月12日、PDF表示6ページ)

    2.Stargateの主要拠点は、米国の5州に広がる

    OpenAIが2025年10月までに所在地を公表した主要7拠点を州別にまとめると、次のようになります。

    州公表された拠点事業の位置づけ
    テキサス州Abilene、Shackelford郡、Milam郡Abileneは稼働実績あり。Milam郡はSB Energyが関与
    ニューメキシコ州Doña Ana郡Oracleとの開発案件
    ウィスコンシン州Port WashingtonOracle・Vantageとの開発案件
    ミシガン州Saline TownshipOracleとの提携枠で追加発表
    オハイオ州LordstownSoftBank・OpenAIが関わる開発案件

    出典:OpenAI・主要拠点発表(2025年9月)/Vantage・Port Washington(2025年10月)/OpenAI・ミシガン州追加(2025年10月)/OpenAI・SB Energy提携(2026年1月)。Milam郡は2025年9月に拠点発表、2026年1月に契約詳細が公表されています。表は主な拠点を示したもので、全案件を網羅していません。

    OpenAIは2026年4月、当初の10GWのインフラ容量確保目標を超えたと発表しました。

    ただし、確保した容量は、全施設の稼働も、5,000億ドルの支出完了も意味しません。 OpenAI・2026年4月の進捗発表

    3.日本の対米投資枠――公表された7案件はどこにあるのか

    2026年11月4日までに日米両政府が公表した、対米戦略的投資枠の対象は次の7案件です。Stargateの拠点とは別の一覧です。

    地域事業公表された事業規模
    ジョージア州工業用人工ダイヤの製造約6億ドル
    テキサス州・メキシコ湾岸原油輸出ターミナル約21億ドル
    オハイオ州ガス火力発電(データセンター向け電力など)約333億ドル
    テネシー州・アラバマ州小型原子炉(SMR)最大400億ドル
    ペンシルベニア州ガス火力発電最大170億ドル
    テキサス州ガス火力発電最大160億ドル
    ニューヨーク州半導体製造当初約100億ドル

    出典:米商務省・第1陣(2026年2月)/日米共同発表・第2陣(3月)/財務省・半導体案件(10月)。

    7案件の公表された事業規模は、当初額の合計で約1,190億ドルです。

    これは事業費の見込みであり、日本の融資実行額ではありません。5,500億ドルとの差額を「残りの融資枠」とみなすこともできません。

    4.オハイオ州で、SoftBank関連事業と日本の公的金融がつながる

    7案件のうち、SoftBank関連企業との接点を具体的に確認できるのが、オハイオ州の発電計画です。

    Piketon近郊では、SB Energyの子会社ではないSoftBank関連会社がガス火力発電施設を開発し、SB Energyの子会社がデータセンターの開発・賃貸を担っています。

    発電所の整備は、データセンターに電力を供給するための条件の一つです。発電とデータセンターの開発主体(SB EnergyのSEC提出書類)

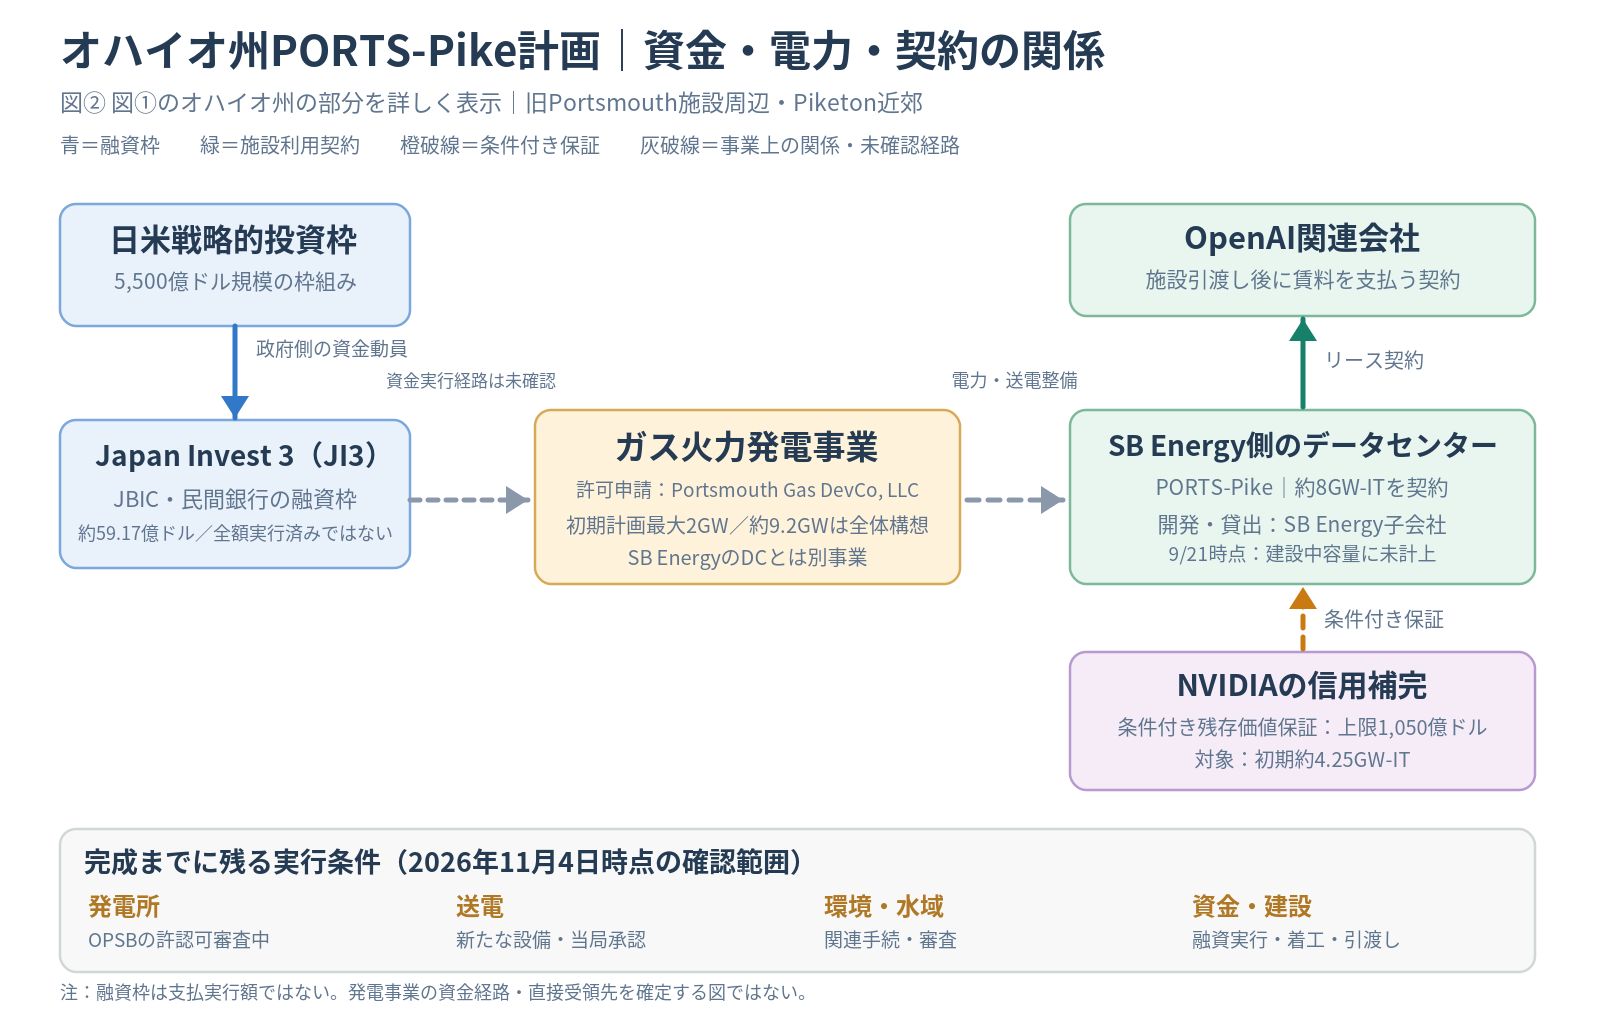
    図② オハイオ州の案件を拡大。日本の金融機関、発電事業者、データセンター事業者は別主体です。

    日本側では、JBICが設立した米国法人Japan Invest 3に対して、JBICと民間銀行による約59.17億ドルの協調融資枠が設定されています。

    うちJBICの貸付限度額は約19.76億ドル、民間銀行の融資部分約39.41億ドルにはNEXIの保険が付きます。JBIC・融資枠の内訳(2026年10月9日)/NEXI・保険引受

    この59.17億ドルは融資契約上の枠であり、全額が実行済みという意味ではありません。また、SoftBankのOpenAI出資やStargateへの直接投資でもありません。

    日本の公的金融も、融資と保険を通じて信用リスクを引き受ける仕組みです。

    ただし、実際の融資残高と、事業が失敗した場合の損失負担の詳細は、今回確認した公開資料だけでは確定できません。


    調査基準日:2026年11月4日。公表された事業費、融資契約額、確保した計算容量、実際の支出額・稼働実績を区別しています。

  • AIの巨額投資は、誰のお金で支えられているのか――NVIDIAとCoreWeaveの資金循環

    AIの巨額投資は、誰のお金で支えられているのか――NVIDIAとCoreWeaveの資金循環

    AI企業への出資、GPUの大量購入、データセンターの建設。ニュースには巨額の投資や契約が次々と登場します。

    では、その設備を買うお金はどこから来て、誰の支払いによって回収されるのでしょうか。

    RAPT理論+αは10月23日、OpenAIに巨額投資するソフトバンクグループの株価下落と、借入に依存するAI投資への市場の懸念を報じました。

    ソフトバンク傘下のSB Energyが進めるデータセンター事業と、米CoreWeave(コアウィーブ)のAIクラウド事業には、巨額の設備投資を先に行い、将来の利用料で回収するという共通の課題があります。

    CoreWeaveでは2026年10月、一部社債の市場利回りが15〜16%に達し、資金調達への警戒が表面化しました。

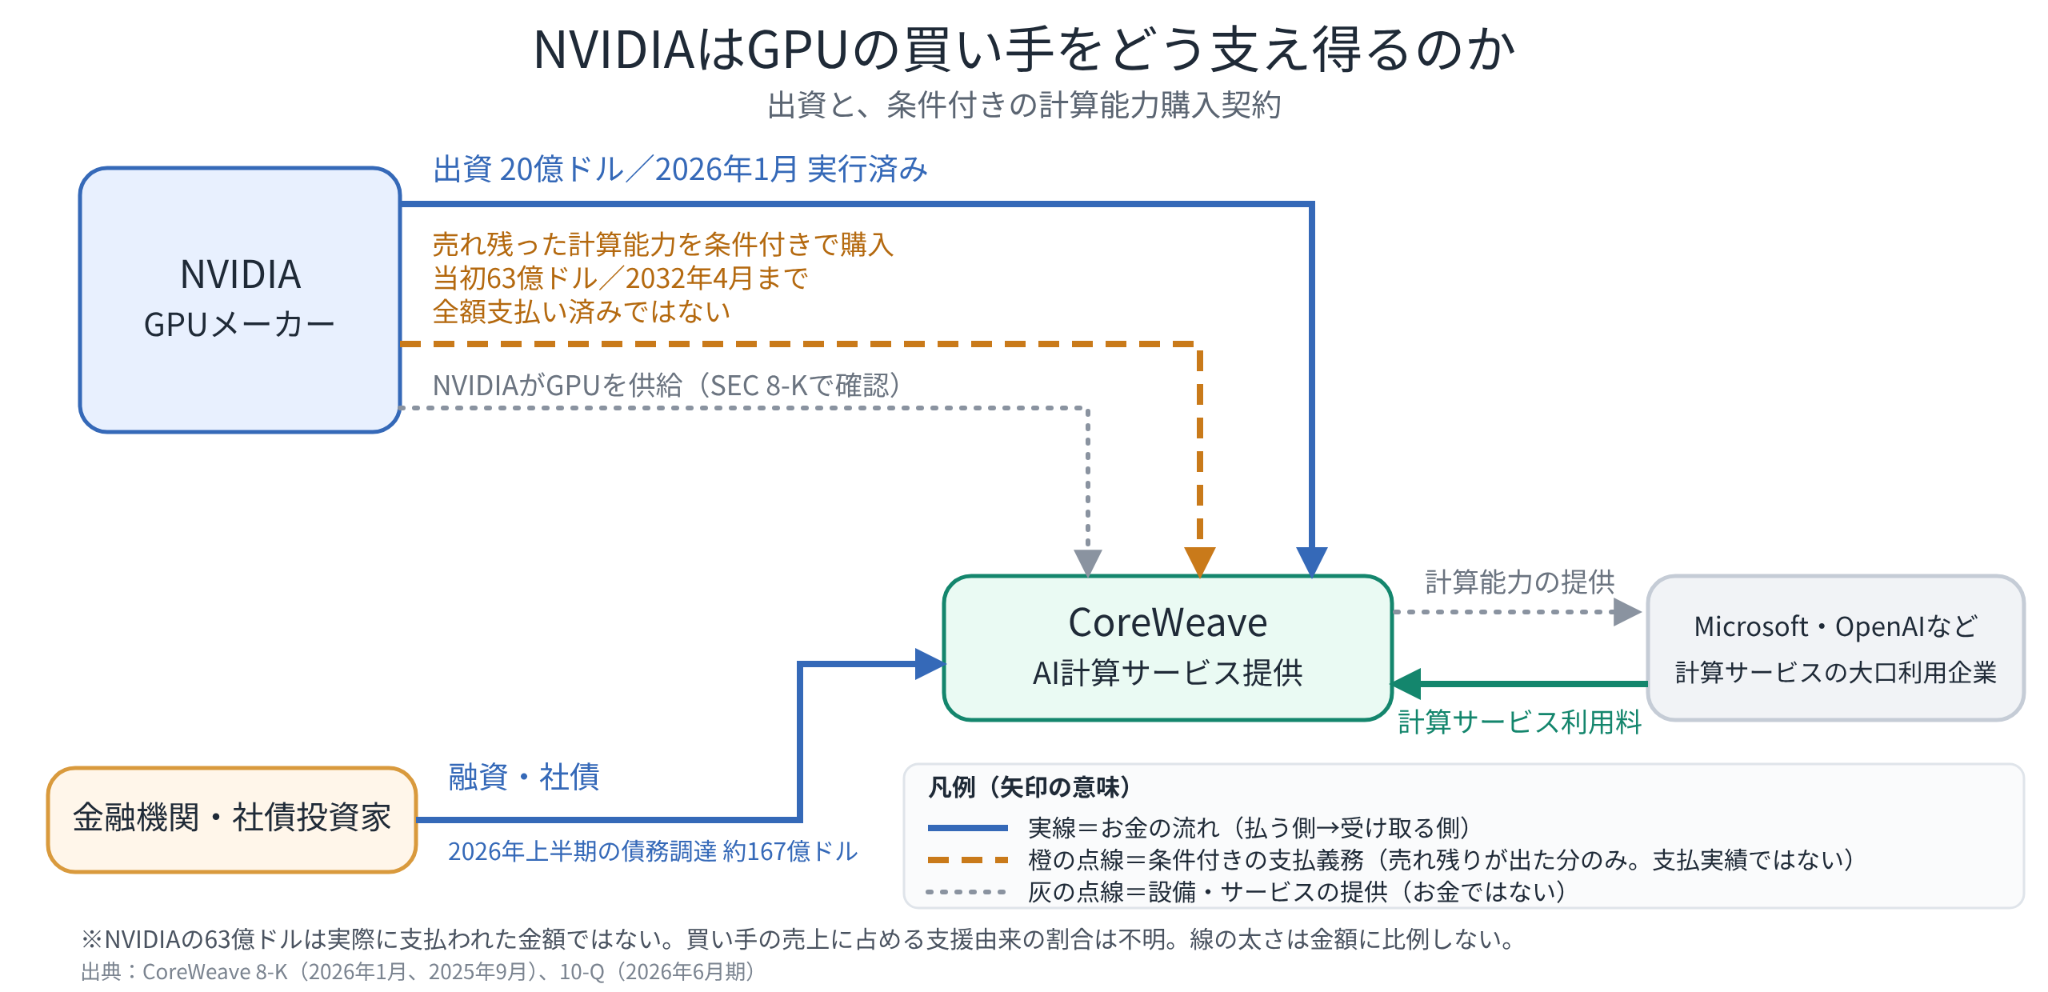
    そのCoreWeaveにGPUメーカーのNVIDIAは出資し、GPUを供給し、条件付きで計算能力を購入する契約まで結んでいます。

    設備の売り手が、買い手の資金と将来の売上を支え得る。

    この関係から、AI投資の持続性を考えます。

    GPUを売るNVIDIAが、買い手にも資金を出す

    CoreWeaveは、AI開発などに必要な高性能の計算能力を、インターネット経由で企業に提供するAIクラウド事業者です。

    自社で大量のGPUやサーバーを用意し、MicrosoftやOpenAIなどが必要に応じて利用できるようにしています。

    NVIDIAはCoreWeaveにGPUを供給しています。両社はGPUの供給に加え、次の取引でもつながっています。

    2025年9月、NVIDIAは、CoreWeaveが外部顧客に販売できなかった計算能力を一定の条件で購入する契約を結びました。

    当初の契約額は63億ドル、対象期間は2032年4月までです。

    CoreWeaveのSEC提出書類(2025年9月)

    続く2026年1月、NVIDIAはCoreWeaveの株式を20億ドルで購入しました。こちらは実際に完了した出資です。

    出資金が直接GPUの購入代金に充てられたかは確認できていません。

    CoreWeaveのSEC提出書類(2026年1月)

    GPUの販売元が、買い手の株主であり、売れ残った計算能力の買い手にもなる。

    この3つの役割の重なりがポイントです。

    図1:青・緑の実線は資金の流れ、橙の点線は条件付きの購入義務、灰色の点線は設備・サービスの提供を表しています。

    設備投資は、本業で稼ぐ現金を上回る

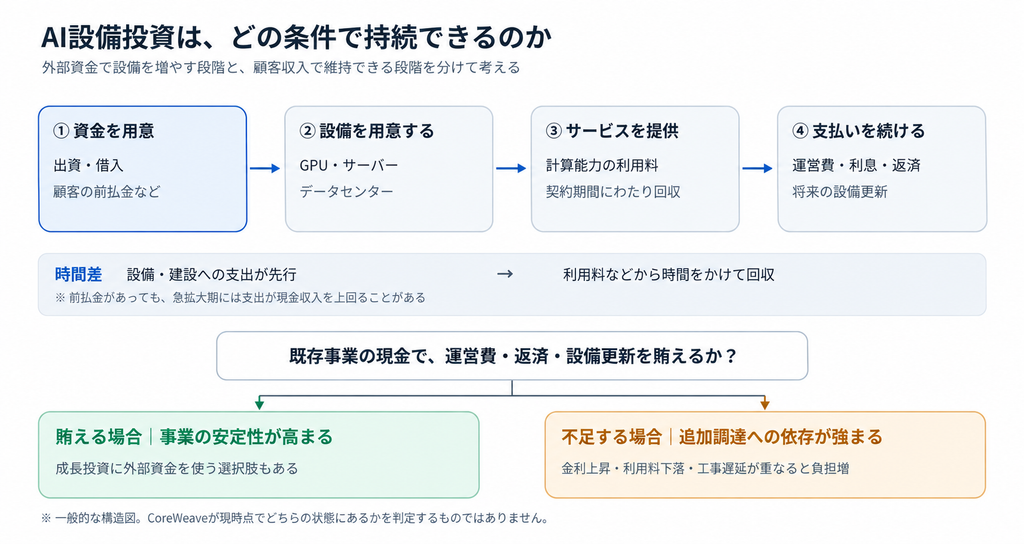
    CoreWeaveは顧客に計算能力を提供するため、GPUやサーバー、データセンターを先に用意します。

    長期の利用契約や顧客の前払金もありますが、急速な設備拡大にはそれだけでは足りず、借入や株式発行も利用しています。

    CoreWeaveのSEC四半期報告書・契約と前払金

    2026年1〜6月の現金収支は次のとおりです。

    現金の流れ金額
    本業の営業活動で得た現金約37億ドル
    GPUや設備などを含む投資活動で使った現金約149億ドル
    借入・株式発行など財務活動で得た現金約140億ドル

    CoreWeaveのSEC四半期報告書・キャッシュフロー計算書

    この半年間の投資支出は、本業から得た現金の約4倍。 この規模の設備拡大は、本業で得た現金に加え、借入や株式発行などの外部資金によって支えられています。

    図2:設備投資を続けるには、利用料収入から運営費・借入返済・設備更新の負担を賄えることが重要です。

    社債の利回りが15〜16%に上昇

    2026年10月13〜15日ごろ、CoreWeaveの2031年・2032年満期の担保のない社債が売られて価格が下がった結果、市場利回りが一時15〜16%に達しました。

    Reuters/Reuters Breakingviews

    これは社債の市場価格に表れた警戒で、既存の借入金利が一斉に上昇したという意味ではありません。

    もし新たな借入や借り換えでも高い金利を求められれば、次のGPUを導入するための費用が膨らみます。

    GPUの将来価値にも見方の差があります。

    NVIDIAは、2020年発売の「A100」が6年後も商用利用され、経済的な利用期間が10年近くに伸びる可能性を説明しています。

    NVIDIA公式ブログ

    一方、Reutersの取材では、資産運用会社Impaxの担当者が、銀行はGPU関連の融資を審査する際、一般に3〜4年の償却スケジュールを前提とすると述べています。

    Reuters

    前者はGPUが収益を生み得る期間、後者は融資の審査で想定する償却期間です。

    単純に優劣は決められませんが、GPUの収益力が予想より早く落ちれば、借金で設備を増やす会社ほど負担が重くなります。

    市場の警戒は社債以外にも表れています。

    10月15日には、CoreWeaveの債務不履行に備える保険(CDS)の費用が急上昇したとReutersが報じました。

    Reuters

    株価も大きく下落し、11月2日の終値は50.15ドル。2026年5月6日につけた過去1年間の高値138.25ドル(取引時間中)から、約64%下落しています。

    CoreWeaveの株価履歴/52週高値

    顧客契約を担保にした融資は、別の評価を受けている

    CoreWeaveには、資金を調達できている事例もあります。

    2026年3月、特定の顧客契約と設備を担保に、最大85億ドルの融資枠の契約を結びました。

    最初に借りられる上限は約75億ドル、設備が安定稼働すれば最大85億ドルに広がる仕組みです。

    この融資枠には投資適格の格付け(返済の確実性が比較的高いとする評価)が付き、6月末時点で約29億ドルを借り入れていました。

    CoreWeaveの公式発表/SEC四半期報告書

    担保のない社債と、特定の顧客契約・設備を裏づけにした融資では、貸し手が負うリスクが違います。

    紹介した市場利回りと融資条件は時点も異なりますが、同じ企業への資金提供でも契約の中身が重要であることが分かります。

    AI産業全体に共通する問い

    NVIDIAは、複数のAIクラウド会社との間で、2026年7月時点で合計360億ドルの計算サービス購入義務があると開示しています。

    相手先ごとの内訳は公表されておらず、CoreWeaveとの63億ドルがその中に含まれるかも不明なため、両者は合算できません。

    NVIDIAのSEC四半期報告書

    GPUメーカー、AIクラウド会社、金融機関の資金と契約が重なることで、巨額の設備投資は進めやすくなります。

    では、その投資を最終的に誰の支払いで回収するのでしょうか。

    CoreWeaveはMicrosoftやOpenAIなどから利用料を受け取ります。

    その先で企業や個人がAIサービスに十分なお金を払い続ければ、設備を使う需要も続きます。

    成長企業が借入や出資を利用すること自体は自然ですが、長期的には顧客からの現金収入で運営費、利息・返済、設備更新を支えられるかが問われます。

    同じ課題は、ソフトバンク傘下のSB EnergyがOpenAI関連会社へデータセンターを長期賃貸する事業にもあります。

    OpenAIの公式発表/SB EnergyのSEC上場申請書

    需要の下振れ → GPUの稼働率や利用料金の低下 → 借入・設備更新の負担増 → 投資縮小。

    こうした流れが複数の企業に広がれば、AI産業の過剰投資が表面化し、投資縮小が連鎖して、AIバブルの崩壊につながる可能性があります。

    世界中から巨額の資金が集まるAI産業。

    その投資は、実際の需要に支えられた持続的な成長につながるのでしょうか。

    それとも、過剰投資が重荷となるのでしょうか。

    AIブームの行方を、今後も見ていきたいと思います。

  • AIで脆弱性の発見が加速――ソフトウェア業界はどう守ろうとしているのか

    AIで脆弱性の発見が加速――ソフトウェア業界はどう守ろうとしているのか

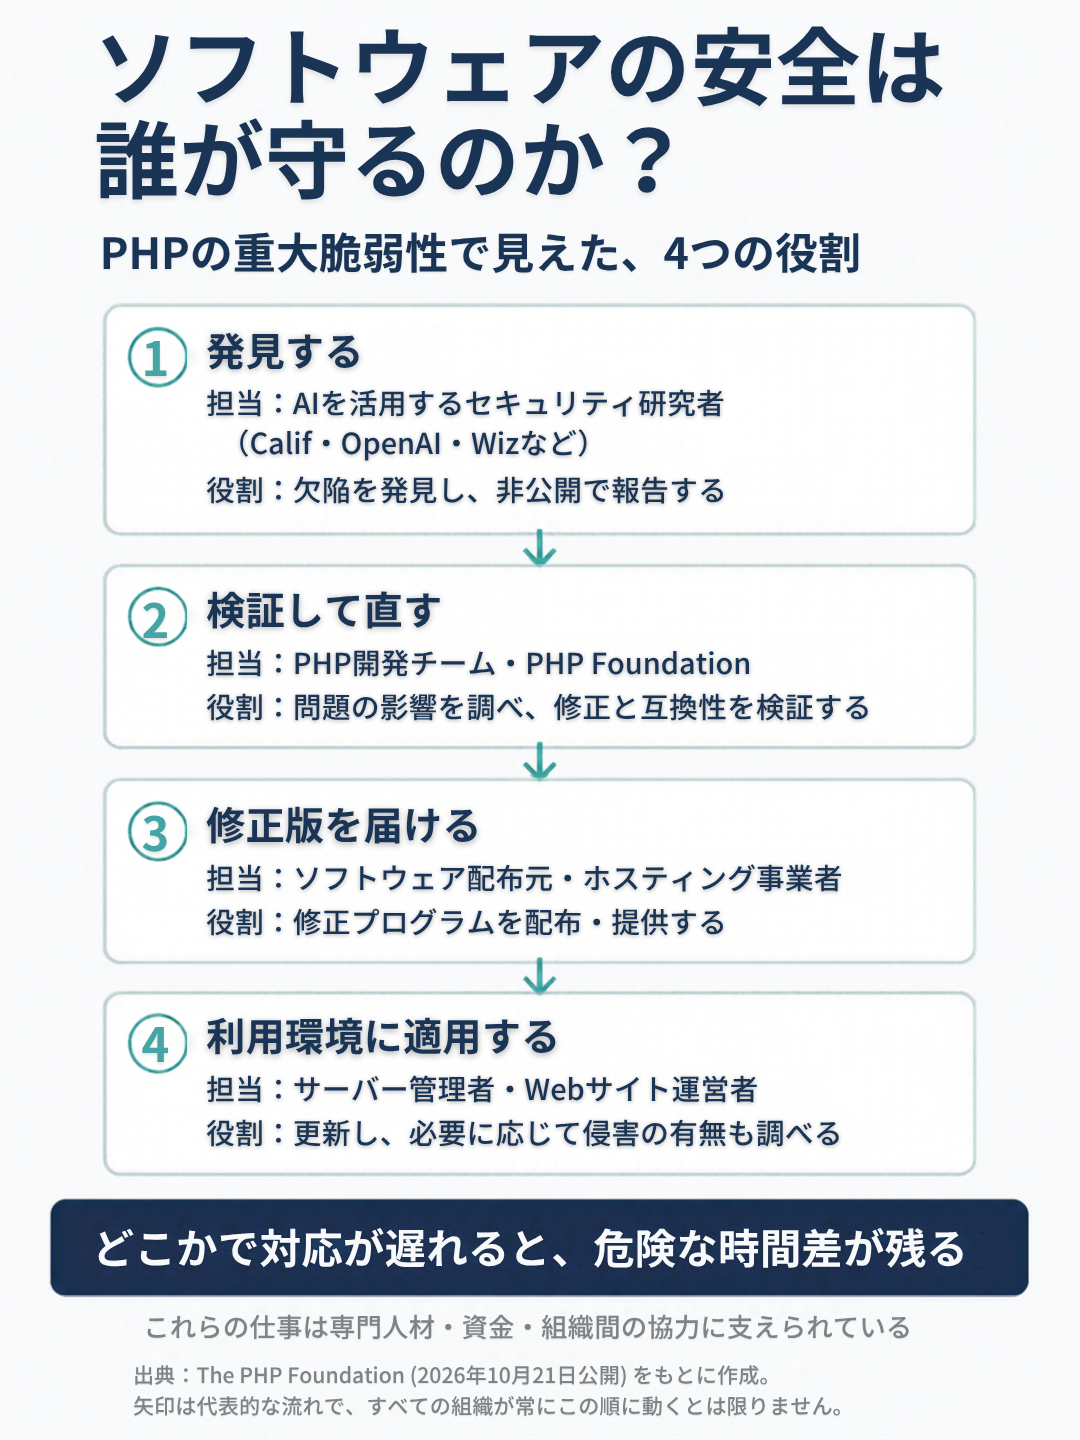
    2026年10月21日、世界中のWebサイトで使われるプログラミング言語「PHP」の重大な脆弱性(セキュリティ上の弱点)に対応した修正版が公開されました。

    この問題は、RAPT理論+αでも取り上げられています。

    OpenAIの発表によると、セキュリティ企業CalifがAIを使って重大な欠陥を特定しました。

    米サイバーセキュリティ企業のWizもAIを活用し、遠隔からプログラムを実行できることを実証しています。

    PHPの開発を支援するPHP Foundationの報告によると、欠陥の兆候は2024年に把握されていましたが、当時は具体的な攻撃経路が見つかっていませんでした。

    AIによって攻撃者の探索能力まで高まったら、私たちが使うソフトウェアはどうなるのでしょうか。

    実は、防御する側でもAIの活用や、企業・研究者の協力が進んでいます。

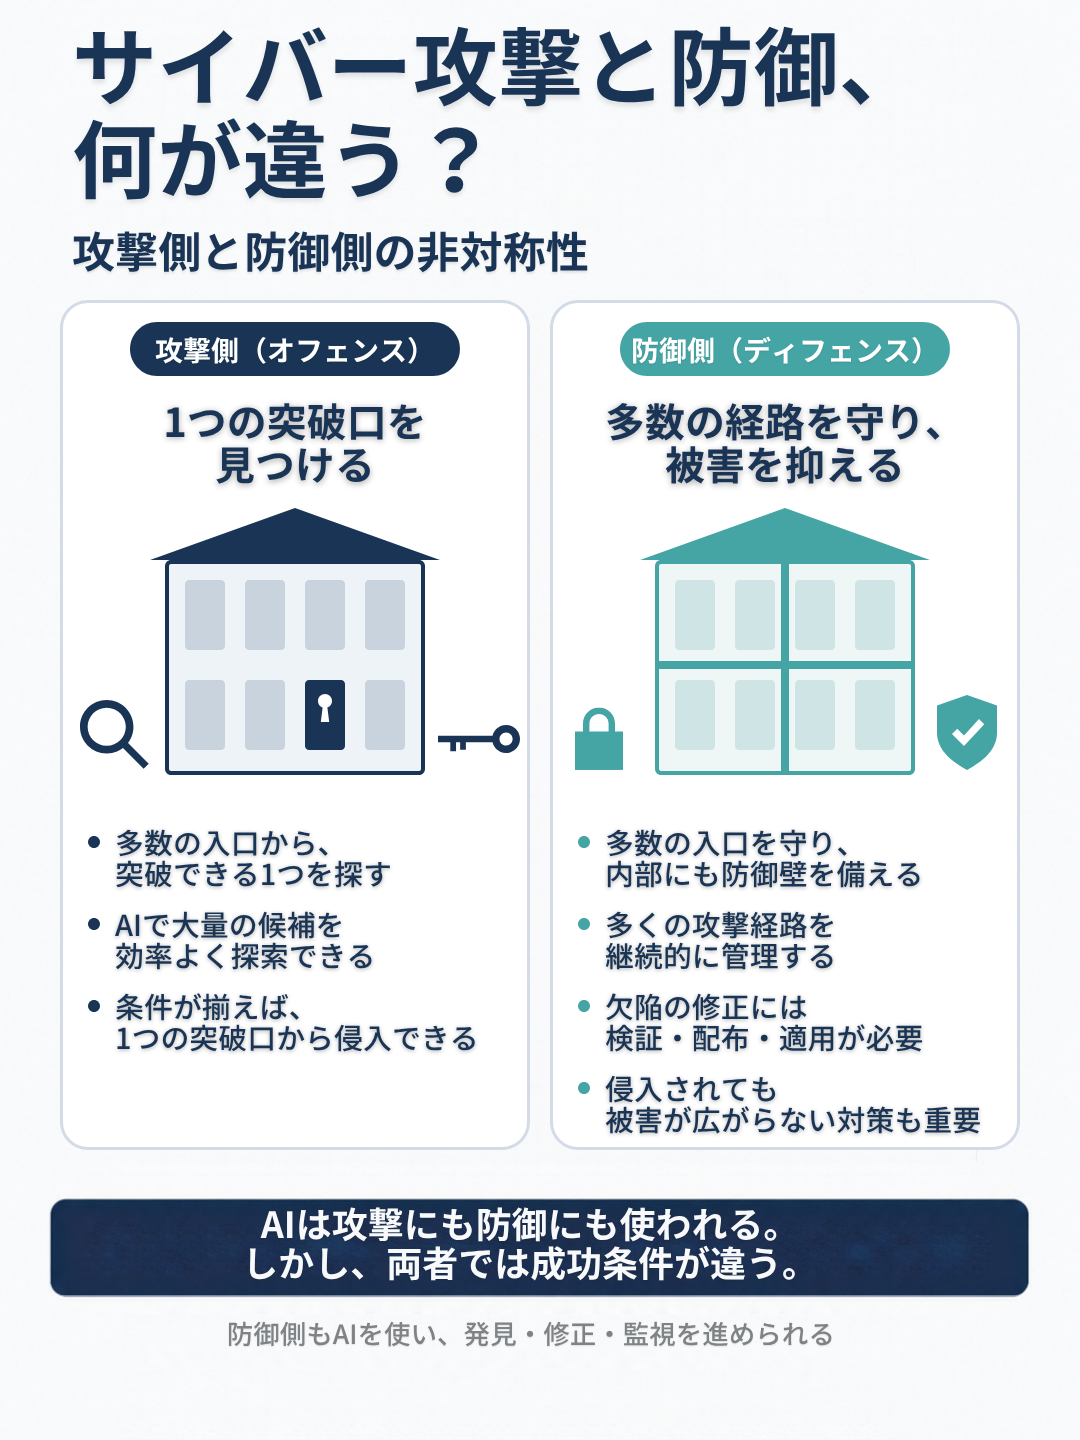
    攻撃側と防御側では、成功条件が違う

    サイバー攻撃では、攻撃者は多数の候補から一つの有効な突破口を見つければ、侵入できる可能性があります。

    一方、防御側は多数の攻撃経路を管理し、侵入されても被害を広げない対策まで必要になります。

    この差はAI登場以前からありますが、AIで攻撃側の探索が速まれば、防御側にもより速い対応が求められます。

    欠陥を見つけても、すぐに直せるわけではない

    脆弱性の報告を受け付けるサービスを運営するHackerOneが2026年10月7日に公表した調査には、次のような数字があります。

    同社のサービスでは、欠陥と確認されたものの、まだ修正されていない問題の件数が、過去2年間で131%増加しました。

    一方、1件の問題を解決するまでの平均期間は、135日から62日へと54%短縮しています。

    つまり、解決までの平均期間は短くなっているのに、未修正の問題は増えているのです。

    これはHackerOneのサービス内の数字で、業界全体の傾向やAIの影響を直接示すものではありません。

    発見された欠陥への対応には、検証・修正から修正版の配布・適用までが必要です。

    今回のPHPの脆弱性でも、修正によって既存のプログラムに影響が出る可能性があり、開発チームは対応に苦慮していました。

    PHP Foundationは、意思決定の難しさと専門人材の不足により修正が停滞したことを認めています。

    業界では、どのような対策が進んでいるのか

    こうした問題に対して、企業や研究者、業界団体は複数の方向から対策を進めています。

    まず、AIを使って重大な欠陥を早期に見つける取り組みです。

    2026年4月、AI企業Anthropicは「Project Glasswing」を発表しました。

    Google、Microsoft、Apple、AWSなども参加し、高度なAIを使って、OSやブラウザなど重要なソフトウェアの脆弱性を調査し、修正につなげようとする共同プロジェクトです。

    参加企業だけでなく、重要なソフトウェアを維持する40以上の組織にもAIへのアクセスを提供しています。

    次に、ソフトウェアを維持する開発者への資金支援です。

    同年3月、Anthropic、OpenAI、Google、Microsoft、AWSなどは、ソースコードが公開され、利用や改変ができるオープンソースソフトウェアの安全性を高めるため、総額1,250万ドルの資金拠出を発表しました。

    資金は、Linux Foundation傘下のセキュリティ支援団体OpenSSFなどを通じて、セキュリティ対策や開発・保守体制の強化に使われます。

    さらに、AIが見つけた欠陥を検証し、安全に修正するための指針も示されています。

    10月20日には、OpenSSFが、AIを利用した脆弱性の発見・修正に関する実務ガイドを公開しました。

    そこでは、AIによる発見と検証を分けること、AIが作成した修正を無条件に信用せず、自動テストと人間によるレビューを行うことなどを推奨しています。

    そして、修正版が行き渡るまでの間、攻撃を遮断する対策もあります。

    Cloudflareは今回、PHP修正版の公開約9時間前に、WAF(Webサイトへの不正な通信を遮断する仕組み)の防御ルールを適用したと報告しています。

    日本でも以前から、IPAが脆弱性の届出を受け付け、JPCERT/CCが開発者との調整を担う仕組みがあります。

    防御の取り組みは進むが、課題も残る

    PHP Foundationは、AIを使った欠陥の検証や報告の整理を進め、セキュリティ体制や意思決定手順も見直しています。

    一方、欠陥が発見されてから、修正版が各環境に適用されるまでには時間差が残ります。

    今後は、AIによる発見件数だけでなく、重大な欠陥をどれだけ速く修正・適用できるかが重要になります。

  • 偽造マイナカードで口座開設の疑い。ICチップがあれば安全なのか?

    偽造マイナカードで口座開設の疑い。ICチップがあれば安全なのか?

    2026年10月、偽造したマイナンバーカードで金融機関の口座を開設した疑いで、暴力団組員ら2人が逮捕されました。

    報道によると、本物のカードに別人の氏名・住所・顔写真を印刷したシールを貼り、オンラインで提示していたといいます(RAPT理論+α)。

    ICチップ付きのカードでも、なりすましは起こり得るのでしょうか。

    偽造されるのはマイナカードだけ?

    2024年6月、当時デジタル大臣だった河野太郎が、特殊詐欺に悪用された携帯電話回線の本人確認書類に関する数字を公表しました。

    2023年に特殊詐欺に悪用された携帯電話回線のうち、契約時に使われた身分証の種類が分かっている619回線についての集計です。

    本人確認書類本人確認に
    使われた回線数
    うち偽造書類を使用
    運転免許証534386
    マイナンバーカード231

    ※619回線のうち、運転免許証とマイナカードのみ抜粋。出典:河野太郎が2024年6月8日に公表した数字(ITmediaの記事で確認)。

    この範囲では、偽造免許証が多く使われていました。ただし、マイナカードは23回線と少なく、数字は特殊詐欺に悪用された回線に限られます。

    この数字だけで、どちらが偽造されやすいかは判断できません。

    ICチップがあれば安全なのか?

    マイナカードにも、従来型の運転免許証にもICチップが搭載されています。

    しかし、ICチップがあっても、本人確認の方法によっては偽装を見抜けないことがあります。

    確認方法分かること・限界
    カードの表面を確認する氏名や顔写真などを確認する。ただし、表面の偽装を見抜けない場合がある
    ICチップの情報を検証する記録された情報が本物か、改ざんされていないかを電子的に確認する
    利用者の顔を照合するカードの顔写真と、実際に手続きする人の顔が一致するかを確認する

    カード自体が本物であることと、使っている人が本人であることは別の問題です。

    マイナカードも運転免許証も、ICチップがあるだけでは十分ではなく、どのように本人確認するかが重要です。

    2027年からオンライン本人確認が変わる

    2027年4月1日から、銀行などが対面せずに本人確認を行う際、身分証の画像を送信する従来の方法が廃止され、ICチップ情報の読み取りに原則一本化されます(金融庁・2026年10月9日の注意喚起)。

    例えば、利用者が暗証番号を入力し、自分のスマホにカードをかざしてICチップを読み取る方法です。

    この変更によって、カード表面だけを偽装する手口への対策は強まります。

  • 「民泊規制強化」で何が変わる? 2枚の図でニュースを読み解く

    「民泊規制強化」で何が変わる? 2枚の図でニュースを読み解く

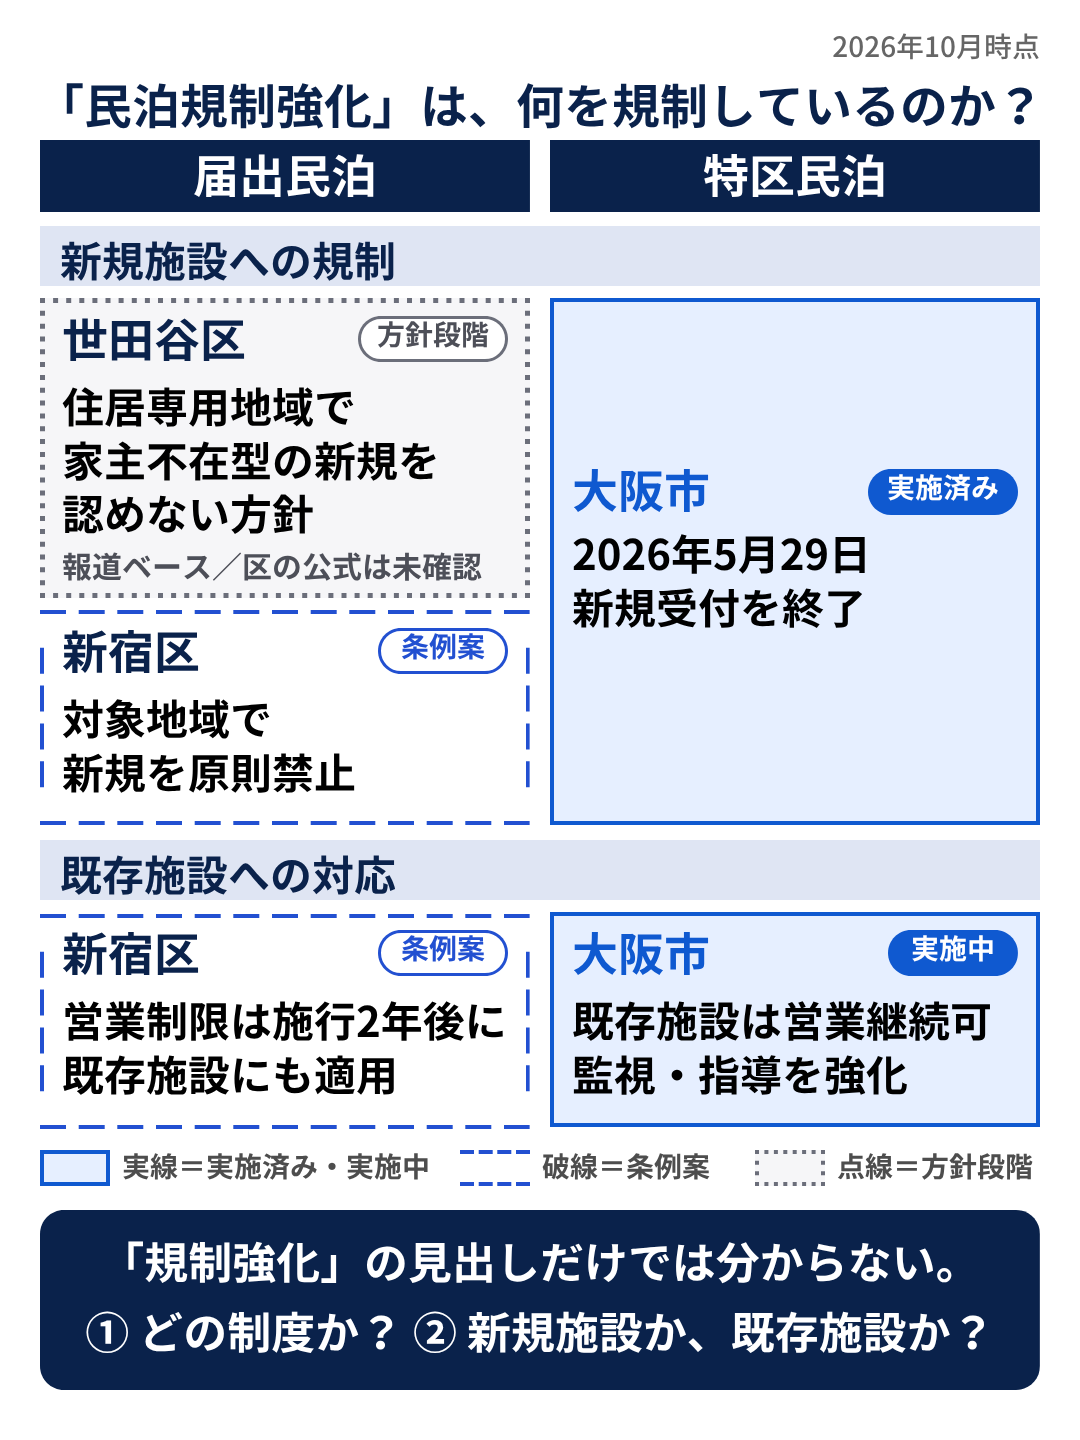
    2026年10月18日、RAPT理論+αに世田谷区の民泊規制についての記事が掲載されました。

    世田谷区が住居専用地域で、家主が住んでいない「家主不在型」民泊の新規営業を認めない方針を示したと報じられています。

    大阪市や新宿区でも、民泊規制を強化する動きが出ています。

    しかし、同じ「民泊規制強化」でも、実際に変わる中身は同じではありません。

    「民泊」は一つの制度ではない

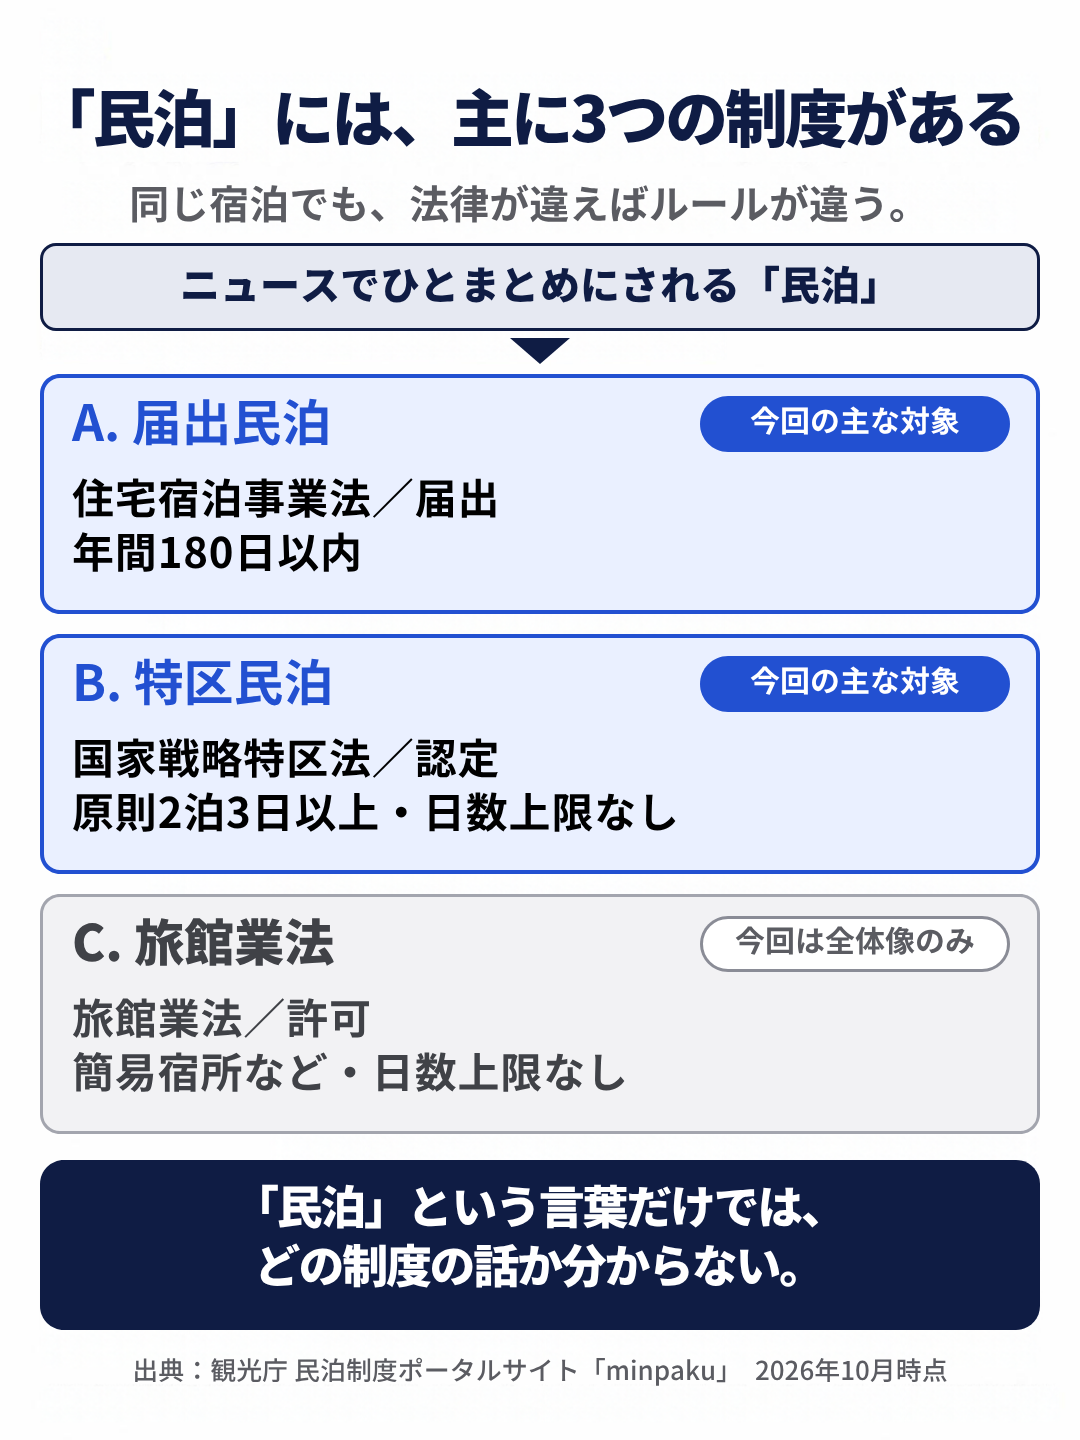
    観光庁の民泊制度ポータルサイトでは、民泊を行う方法として主に3つの制度が示されています。

    適用される制度が違えば、営業日数や必要な手続きも異なります。

    「規制強化」でも対象は違う

    もう一つ重要なのが、新しく開業する施設への規制なのか、すでに営業している施設への対応なのかという違いです。

    3つの自治体のニュースを、制度と規制対象の2軸で整理しました。

    大阪市は特区民泊の新規受付を終了しましたが、すでに認定された施設は引き続き営業できます。

    一方、新宿区は、対象地域で届出民泊の新規開業を原則禁止し、施行から2年後には既存施設にも営業制限を適用する条例改正案を示しています。

    同じ規制強化でも、対象が新規施設か既存施設かによって、影響は変わります。

    国の方針にも変化が

    自治体だけでなく、国の考え方にも変化がありました。

    国は2017年のガイドラインで、住宅宿泊事業法に基づく「届出民泊」について、年間を通じて一律に営業を禁止するような規制は適切ではないとしていました。

    しかし、2026年7月の通知では、住宅地の生活環境などへの影響を踏まえ、合理的に必要な範囲であれば、自治体が特定の区域で新たな届出民泊の営業を禁止することも可能だと示しました。

    法律を改正して全国一律に禁止したわけではありません。地域の実情に応じた規制について、国の考え方が変わりました。

  • データセンターが増えると何が起きる? 電力・土地・騒音・排熱——見えにくい問題を一枚の地図にしてみた

    データセンターが増えると何が起きる? 電力・土地・騒音・排熱——見えにくい問題を一枚の地図にしてみた

    クラウドサービスやネット通販など、普段は意識していなくても、私たちの日常はどこかでデータセンターに支えられています。

    私自身、インターネットを使わない日はありません。

    生成AIを使うようになってからは、大量のGPUを動かすために多くの電力が必要になることも、以前より身近に感じるようになりました。

    データセンターについて、私はこれまでまったく何も知らなかったわけではありません。

    大量の電力を使うことに加え、排熱や騒音、水の使用などが問題になることは、断片的には目にしていました。

    ただ、それらが自分の中で一つの問題としてつながっていたわけではありません。

    また、私の身近な地域でデータセンター建設が問題になっていたわけでもなく、強く意識するテーマではありませんでした。

    そんな中、先日、RAPT理論+αの「東京・江東区のマンションから3.7メートルに巨大データセンター」という記事を読みました。

    住宅のすぐ近くに巨大なデータセンターが建つ事例があることを知り、「データセンターはどこに、どのような条件で建ち、周囲に何が起きるのだろう」と気になりました。

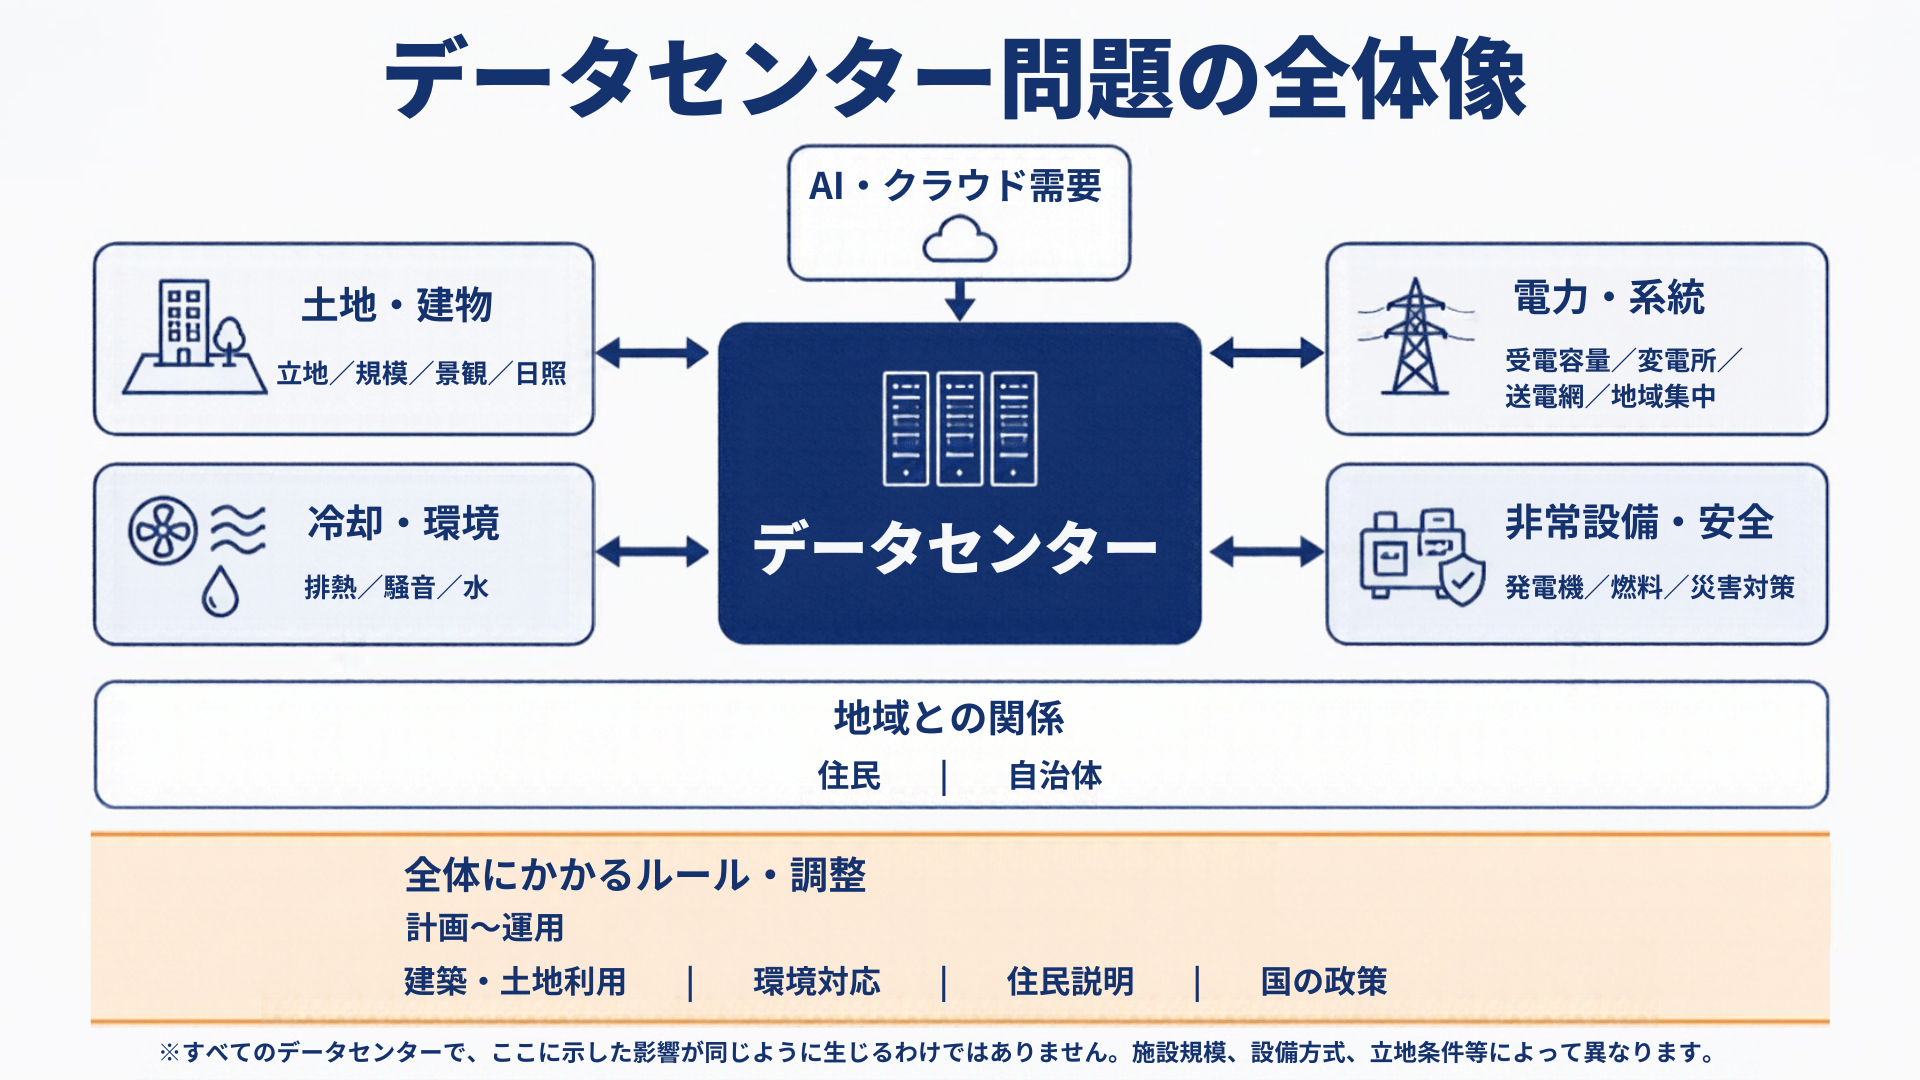
    そこで調べてみると、それまで別々に見えていた電力、排熱、騒音、水、土地、電力網、住民、自治体、制度といった問題が、実は一つの施設を違う角度から見たものだと分かってきました。

    この記事では、個別の問題を深掘りするのではなく、まずデータセンターをめぐる問題の全体像を一枚の地図として整理することを目指します。


    1|AIの裏には、土地と建物と電力がある

    生成AIやクラウドサービスを使っていると、計算は画面の向こう側で行われているように感じます。

    しかし実際には、その処理を担うサーバーは、どこかの土地に建てられたデータセンターの中で動いています。

    データセンターは、サーバーを置く建物だけではありません。

    大量の電力を受ける設備、サーバーから出る熱を逃がす冷却設備、停電に備える非常用発電機や燃料設備、通信設備などが必要になります。

    冷却方式によっては、水の確保も論点になります。

    2026年4月の国会答弁でも、データセンターで水冷式への移行が進み、水需要が増加しているとの説明がありました。衆議院・経済産業委員会(2026年4月17日)

    つまり、AIの需要が増えると、その裏側では、

    • 土地・建物
    • 電力・系統
    • 冷却・環境
    • 非常設備・安全
    • 地域との関係
    • それらを調整する制度

    が同時に動きます。

    図にすると、データセンターをめぐるニュースが整理しやすくなります。

    ただし、すべての施設で同じ問題が同じ程度に起きるわけではありません。施設規模、冷却方式、設備配置、周辺の土地利用などによって影響は変わります。


    2|住宅の近くに建つと、何が問題になるのか

    データセンターが工業地帯の中に建つ場合と、住宅や学校などのすぐ近くに建つ場合では、地域との関係は大きく変わります。

    実際に行政や業界団体が論点として挙げているものを見ると、問題は一つではありません。

    建物そのもの

    大規模なデータセンターは、窓が少なく、大きな壁面を持つ建物になることがあります。

    そのため、立地によっては、

    • 建物の規模や圧迫感
    • 景観
    • 日照・採光

    などが論点になります。

    騒音・振動

    サーバーを冷却するための空調設備や冷却塔などは継続的に稼働するため、周辺では騒音や振動が論点になることがあります。

    排熱

    サーバーで使った電気の多くは最終的に熱になります。

    2026年6月の国会答弁で環境省は、現時点の環境法制には排熱を直接規制する仕組みはないと説明しました。

    一方で、地域住民から排熱や騒音などを心配する声があることも認識し、まず実態把握に努める考えを示しています。衆議院・環境委員会(2026年6月12日)

    これは「データセンターに規制がない」という意味ではありません。建築、土地利用、危険物、騒音などについては既存制度が関係します。

    非常用設備・安全

    データセンターは止まらずに動き続けることを求められるため、停電時にも設備を動かせるよう非常用発電機や燃料設備を備える場合があります。

    では、こうした懸念は全国でどの程度生じているのでしょうか。

    2026年6月の国会答弁では、国土交通省が、住民等から苦情や不安の訴えがあったと報道されたデータセンターについて自治体に調査し、計画段階7件、稼働段階1件の計8件を把握したとしています。衆議院・決算行政監視委員会(2026年6月3日)

    ここは読み方に注意が必要です。

    これは「全国で問題のあるデータセンターは8件しかない」という統計ではありません。報道された案件を起点に国が自治体へ確認して把握した件数です。


    3|電力の問題は「量」だけでなく「場所」と「時間」にある

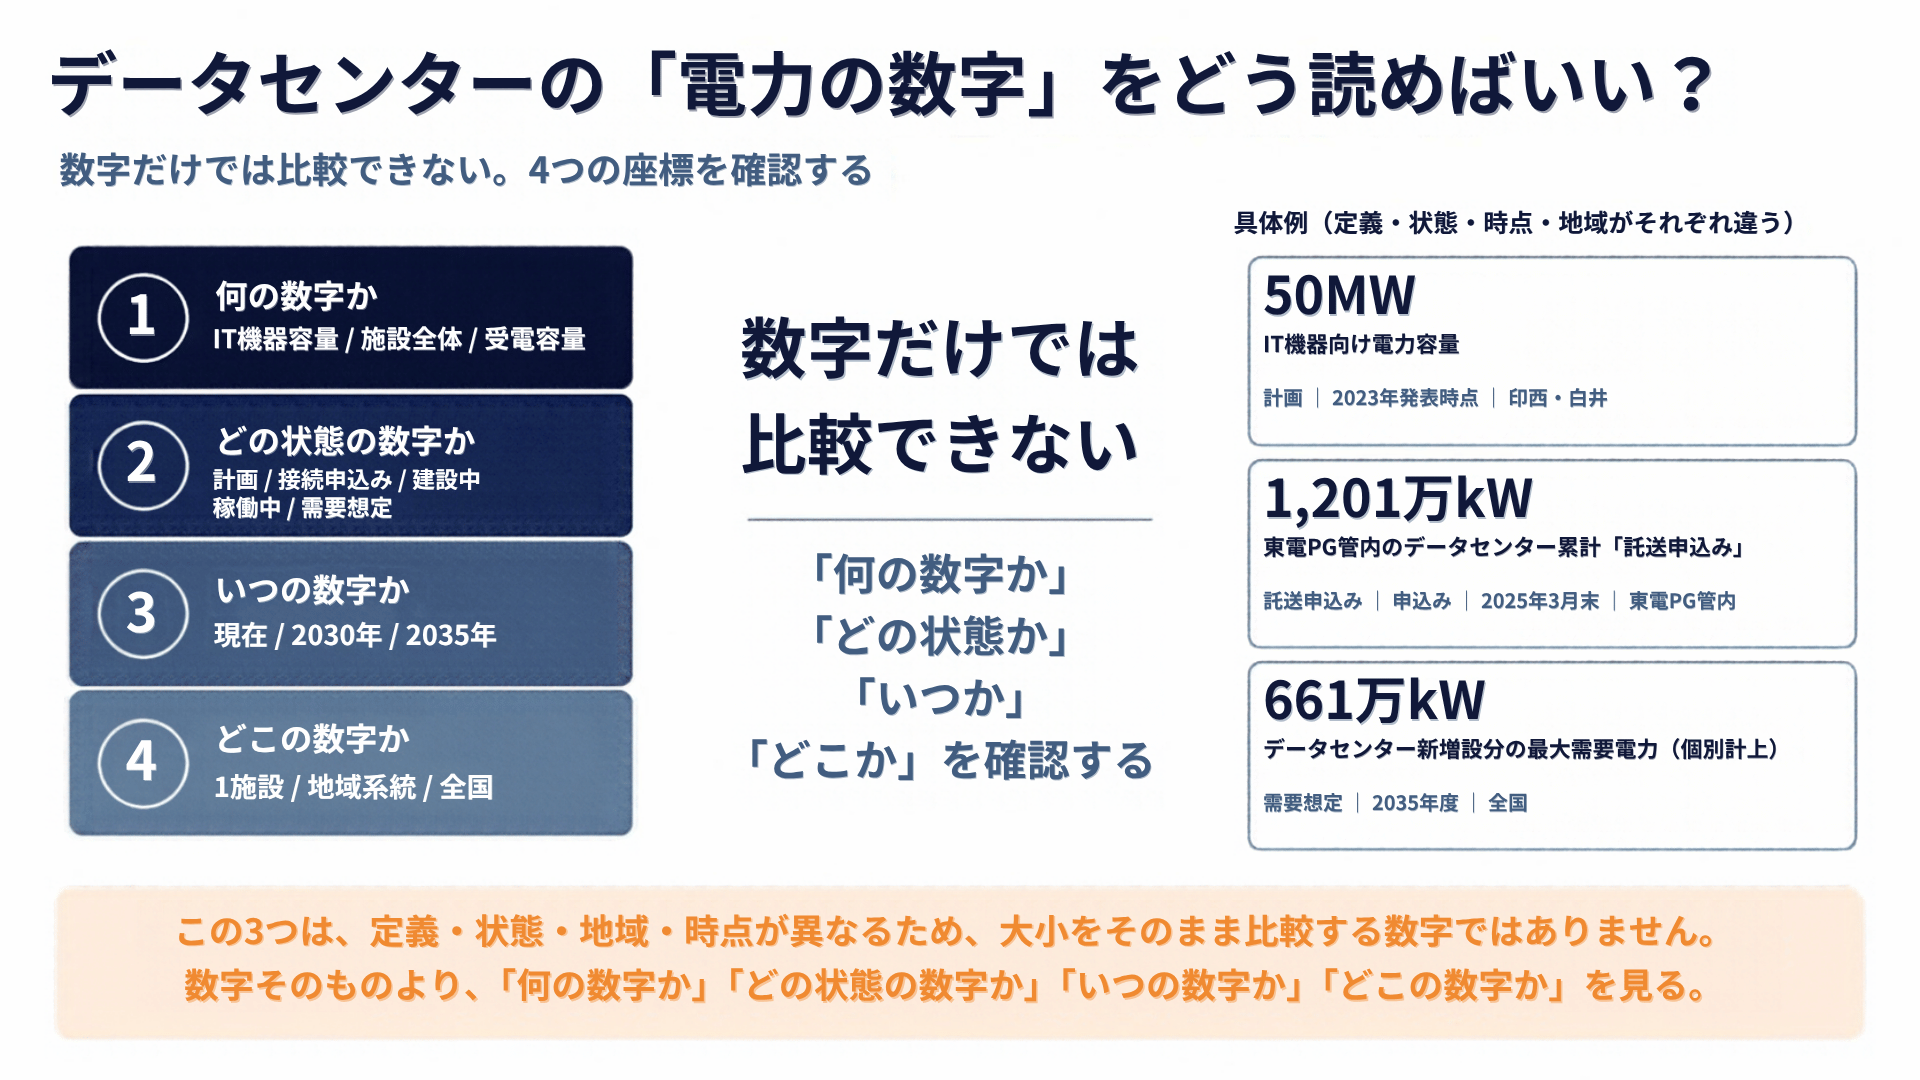
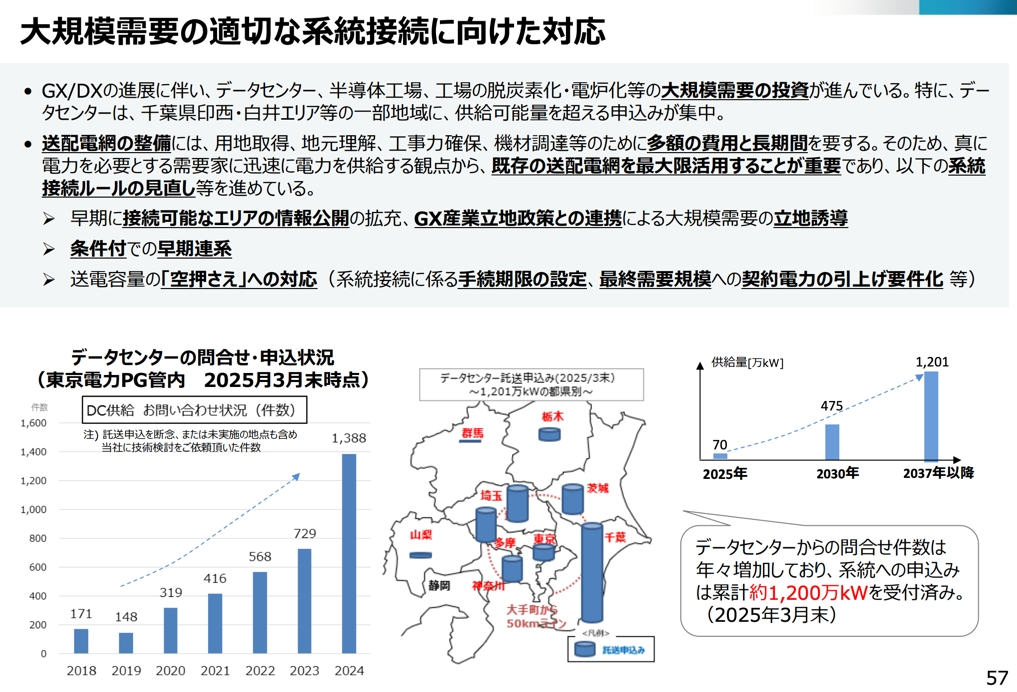
    データセンターの記事を読んでいると、「50MW」「1,201万kW」といった大きな数字が次々に出てきます。

    ただ、こうした数字は、そのまま横に並べて比べられるとは限りません。

    例えば、ある施設の「50MW」が、サーバーなどのIT機器に供給できる電力(IT機器向け電力容量)の規模を示していることもあれば、別の記事の数字が電力網につなぐための申込みを示していることもあります。

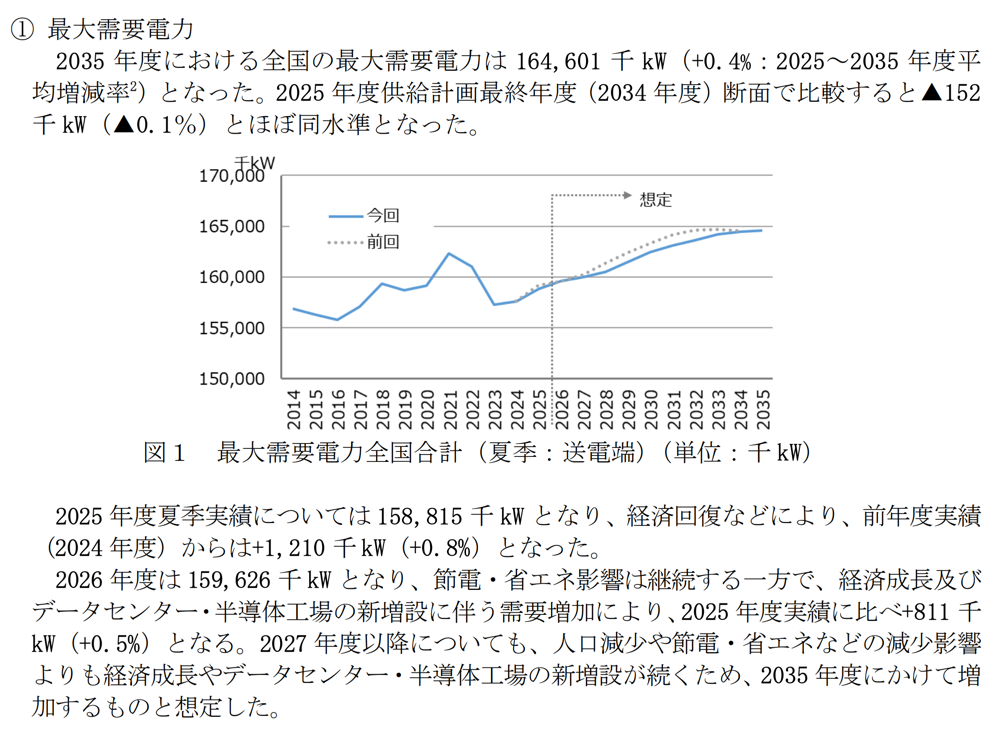
    さらに、国全体について将来、電気を最も多く使うときにどれくらいの電力が必要になるかを予測した数字もあります。

    数字だけを見ると、どれが大きいのかに目が向きます。

    しかし実際には、その前に、

    何の数字なのか。

    どの状態なのか。

    いつの数字なのか。

    どこの数字なのか。

    を確認する必要があります。

    かなり単純化して言えば、

    • 50MW = 1つの施設でIT機器に供給できる電力の規模
    • 1,201万kW = 東電PG管内で電力網につなぎたいと申し込んでいる電力の総量
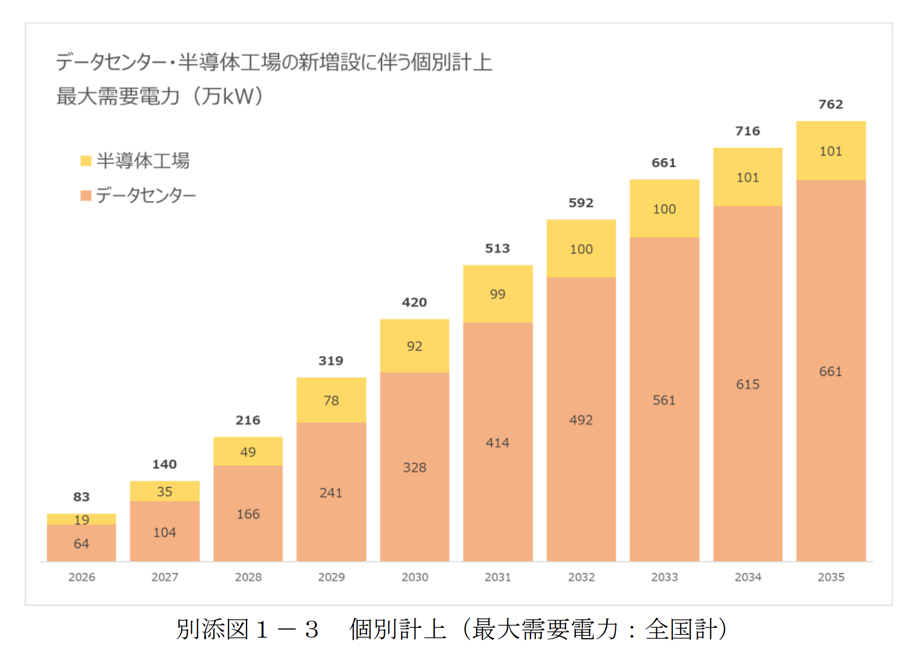
    • 661万kW = 将来、全国で新しく増えるデータセンターがピーク時に必要とすると見込まれる電力の規模

    です。

    50MW

    NTTデータグループ、NTTグローバルデータセンター、東京電力パワーグリッドの3社が2023年に発表した印西・白井エリアの計画では、第一弾のデータセンターについてIT機器向け電力容量50MWとされています。東京電力パワーグリッド(2023年12月19日)

    これは、「その施設全体が現在50MWを消費している」という意味ではありません。

    1,201万kW

    一方、東京電力パワーグリッド(PG)管内では、2025年3月末時点でデータセンターの託送申込み(送電線や変電所などの電力網につなぐための申込み)が累計1,201万kWに達していました。資源エネルギー庁「大規模需要の適切な系統接続に向けた対応」

    これは託送申込みの積み上がりであって、現在1,201万kWのデータセンター需要が実際に稼働しているという意味ではありません。

    同資料では、時期ごとの供給量として、

    • 2025年:約70万kW
    • 2030年:約475万kW
    • 2037年以降:約1,201万kW

    が示されています。

    661万kW

    さらに、OCCTOの2026年度需要想定では、新しく増えるデータセンターについて、電力需要が最も大きいときに必要になると見込まれる電力(最大需要電力)の規模が、2035年度に全国計661万kWとされています。OCCTO「2026年度 全国及び供給区域ごとの需要想定」関連資料

    したがって、

    50MW、1,201万kW、661万kWは、いずれもデータセンターに関係する電力の数字ですが、定義・状態・時点・地域が違うため、そのまま大小比較できません。

    ここを区別すると、データセンターの電力問題が少し違って見えてきます。

    問題は単純に、

    日本全体で電気が足りるか

    だけではありません。

    むしろ重要なのは、

    その場所に、その時期までに、必要な電力を届けられるか

    です。

    資源エネルギー庁は、千葉県の印西・白井など一部地域で、供給可能量を超えるデータセンターの申込みが集中しているとしています。

    また、送配電網の整備には、用地取得、地元理解、工事力の確保、機材調達などが必要で、多額の費用と長い時間を要するとしています。資源エネルギー庁「大規模需要の適切な系統接続に向けた対応」

    つまり、データセンターの建設計画や電力網への接続申込みが先に増えても、変電所や送電線などの設備を必要な時期までに整備できるとは限りません。

    ここに、データセンター問題の一つのボトルネックがあります。

    デジタル側の需要は速く増やせても、物理的な電力インフラには整備の時間がかかる。

    しかも、その問題は全国に均等に現れるのではなく、データセンターが集中する地域ほど先に表面化しやすくなります。

    全国の需要見通し

    日本全体の電力需要についても、長く続いた減少・横ばい傾向から変化が見込まれています。

    OCCTOは、人口減少や省エネなどの需要減少要因がある一方、データセンターや半導体工場の新増設などにより、今後10年間の全国の電力需要を増加傾向と想定しています。OCCTO「業務紹介|2026年度 全国及び供給区域ごとの需要想定」

    ただし、将来の電力需要が増えることと、特定地域で送電線や変電所などの容量が足りなくなることは別の問題です。

    全国の総量と、地域のボトルネックを分けて見る必要があります。


    4|増えていくデータセンターに、制度やルールはどう対応しているのか

    では、こうした大規模データセンターの立地を、現在の制度はどう扱っているのでしょうか。

    ここも「規制がない」と一言で片づけると実態を取り違えます。

    2026年6月の国会答弁で国土交通省は、データセンターについて、建築確認では利用実態などを勘案して事務所または倉庫と判断されていると説明しています。

    また、大規模データセンターは住居専用地域では建築が制限され、自治体が地区計画などによって地域の実情に応じたルールを設けることも可能だとしています。衆議院・決算行政監視委員会(2026年6月3日)

    つまり、既存の建築・土地利用制度で扱われている一方、近年の大型データセンター特有の問題にどう対応するかについて、追加のルールやガイドラインが作られ始めているというのが現在の姿に近そうです。

    江東区

    江東区は2026年2月から、「大規模データセンターに係る建築計画の早期周知に関する指導要綱」を施行し、通常より早い段階で建築計画を周知して、住民との話し合いの時間を確保する仕組みを設けました。

    対象となる計画では、排熱、騒音、振動、ばい煙、CO2排出、電磁波、災害対策、危険物管理、セキュリティなどについて生活環境配慮資料を提出し、説明会を行う仕組みになっています。江東区

    東京都

    東京都も2026年3月、「まちと調和したデータセンターに向けたガイドライン」を策定しました。

    事業者と住民の対話を円滑に進めるためのポイントや、地域との調整に関する好事例をまとめています。

    業界団体

    日本データセンター協会(JDCC)も2026年5月、「データセンター地域共生ガイドライン」を公表しました。

    排熱、騒音、交通、景観などへの地域住民の不安や懸念を踏まえ、事業者による説明や地域との対話の考え方を整理しています。

    国

    そして2026年9月10日、政府は初めて「データセンターの立地に関する関係省庁連絡会議」を開催しました。

    政府自身が、

    住宅近傍への立地や環境影響等への懸念に伴う地域との軋轢

    を課題として明記し、データセンターの立地促進と地域共生を一体で進めるため、関係省庁で検討する枠組みを設けています。

    2026年10月時点では、まだ第1回会合が開かれた段階です。

    ここからどのような制度や運用が形になるかは、今後を見る必要があります。


    5|便益を得る側と、負担を負う側は同じとは限らない

    データセンターには大きな便益があります。

    クラウド、通信、生成AIなどのサービスを支え、企業の投資やデジタルインフラの強化にもつながります。

    政府もデータセンターを、生成AIをはじめとするデジタル技術にとって重要なインフラとして位置づけています。内閣官房「データセンターの立地に関する関係省庁連絡会議」

    一方、その便益を得る側と、施設の近くで負担を負う側は必ずしも同じではありません。

    例えば、

    • クラウドやAIサービスの利用者は全国、場合によっては世界中にいる
    • データセンター事業者には事業上の利益がある
    • 自治体には企業立地や税収などの利点があり得る
    • 一方で、景観、騒音、排熱、工事車両の往来などへの懸念は施設周辺に集中する
    • 系統増強が必要になれば、費用を誰がどのように負担するかという別の問題も生じる

    というように、便益と負担が場所・主体・時間でずれる可能性があります。

    経済学では、こうした「取引の当事者以外にも影響が及ぶこと」を外部性と呼びます。負担側に現れるものは「外部不経済」と呼ばれることがあります。

    ただし、ここから直ちに「データセンターは地域にとって損だ」と結論づけることはできません。

    地域によって立地条件も、設備も、事業者の対応も、得られる便益も違うからです。

    重要なのは、誰が便益を得て、誰が負担やリスクを負うのかを分けて見ることだと思います。

    この問題は日本だけのものでもありません。

    米国でも、データセンターなどによる大規模な電力需要の増加を背景に、追加の送電インフラが必要とされています。

    米エネルギー省は2026年、将来の送電ニーズを分析したドラフト版の調査を公表し、データセンターを含む大規模な電力需要の増加を需要増加要因の一つとして挙げています。U.S. Department of Energy, 2026 Draft National Transmission Needs Study

    ただし、米国と日本では電力市場、土地利用制度、送配電網の仕組みが異なります。

    米国の事例を、そのまま「日本も同じ未来になる」と読むのではなく、電力需要が増える一方で、送電線や変電所などの整備には時間がかかり、その時間差が各地で問題になっていることを見る材料として捉えるのがよさそうです。

    6|データセンターのニュースを見るときの4つの問い

    ここまで調べてみて、私自身、データセンターのニュースを見るときに確認したいことが少し変わりました。

    電力についても、以前は「何MW使うのか」「日本全体で電気が足りるのか」といった数字そのものに目が向いていました。

    今は、次の4つをまず確認した方がよいのではないかと思っています。

    1|何の数字で、どの状態なのか

    その数字は、

    • 計画なのか
    • 接続申込みなのか
    • 建設中なのか
    • 稼働中なのか
    • 実際の電力消費なのか

    を確認する。

    2|いつ起きるのか

    現在の需要なのか、数年後に必要になる電力なのか。

    送電線や変電所の整備に必要な時間と合っているのかを見る。

    3|どこで起きるのか

    全国の電力需要なのか、一つの電力会社管内なのか、さらにその中の特定地域なのか。

    全国では余裕があっても、地域ではボトルネックが生じる可能性があります。

    4|誰が影響を受けるのか

    AIやクラウドの便益を受ける人、施設を運営する事業者、自治体、周辺住民、電力インフラを整備する側。

    便益、負担、リスクがどこに現れるのかを見る。


    データセンターについて調べ始める前も、電力消費、排熱、騒音、水といった問題は断片的には知っていました。

    ただ、それらは私の中では別々の問題でした。

    今回調べてみて、その周囲には、

    土地、建物、冷却、排熱、騒音、非常設備、送電線、変電所、地域住民、自治体、制度

    がつながっていることが見えてきました。

    電力の数字も同じです。「何MWか」だけでなく、何の数字なのか、どの状態なのか、いつ、どこで必要になるのかを見なければ意味を取り違えます。

    今まで別々のニュースだと思っていたものは、実は一つの仕組みを、違う場所、違う時期、違う立場から見ていたのかもしれません。

    データセンターが今後さらに増えていくなら、個別のニュースを見るたびに賛成か反対かを考えるよりも、まずそのニュースがこの地図のどこに位置しているのかを確認していきたいと思います。

  • 外国人労働者257万人。その先で日本はどう変わるのか——人手不足、定着、学校、治安。時間を進めて考えてみた

    外国人労働者257万人。その先で日本はどう変わるのか——人手不足、定着、学校、治安。時間を進めて考えてみた

    人手不足なのだから、外国人に働いてもらう。

    そのメリットは分かります。

    でもニュースやネットを見ていると、外国人をめぐって、治安、社会保障、学校、宗教施設をめぐる地域の摩擦など、気になる話も次々と目にします。

    では、今のような外国人受入れが5年、10年と続いたら、日本はどう変わっていくのでしょうか。

    先日、「外国人ニュースが分からないので、全体像を一枚の地図にしてみた」という記事を書きました。

    調べてみると、2025年末の在留外国人は412万5,395人。一方、2025年10月末の外国人労働者は257万1,037人でした。

    同じ「外国人」という言葉でも、国籍、在留資格、働いているかどうか、入国・出国など、実は別々の軸があります。

    今回は、その地図から少し時間を進めてみます。

    「外国人は良いのか、悪いのか」という結論を先に置くのではなく、人が入ってきたあと、時間とともに何が起こるのかを順番に追ってみることにしました。


    そもそも、なぜ外国人を受け入れるのか

    出発点にあるのは、日本の人手不足です。

    企業で人が足りなければ、事業を続けにくくなります。

    介護、建設、外食、製造など、私たちの生活を支える仕事から、静かに影響が出てきます。

    そこで、外国人に働いてもらう。

    これは人手不足への一つの対応策です。

    ただし、対応策は外国人受入れだけではありません。

    たとえば、賃金を上げる。省力化・自動化を進める。働きたいのに働けていない国内の人を支援する。

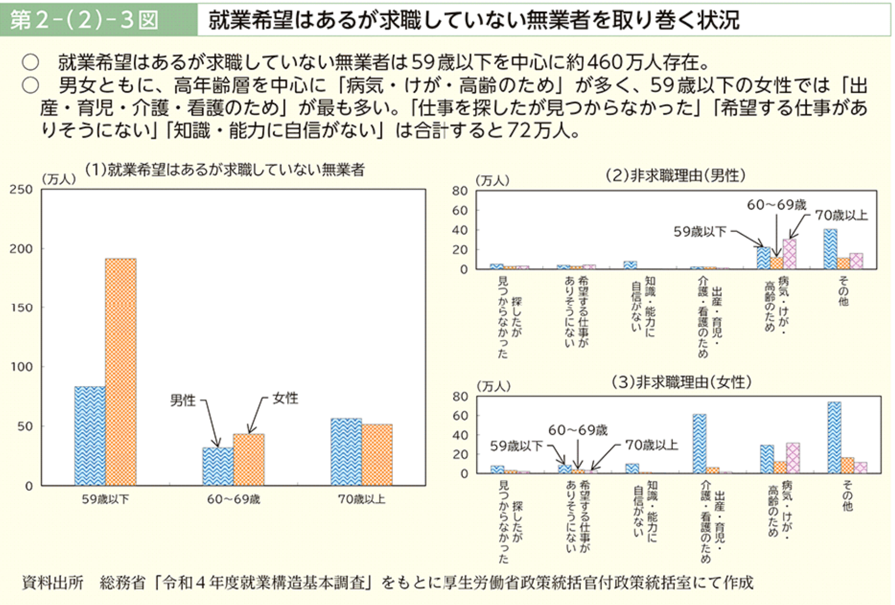
    厚生労働省によると、2022年時点で、働く希望はあるものの求職活動をしていない無業者は約460万人いました。

    ただ、その中には病気やけが、育児・介護など、さまざまな事情を抱えた人がいます。

    「この人たちを働かせれば外国人は必要ない」と単純に置き換えられる数字ではありません。

    つまり外国人受入れは、人手不足に対する複数ある選択肢の一つとして見る必要があります。


    来た人は、ずっと同じ状態にいるわけではない

    ここで、前の記事で記載した「フロー」と「ストック」という観点が役に立ちます。

    毎年、新しく日本に入ってくる人はフローです。

    一方、日本に残って暮らす人が積み上がれば、それはストックになります。

    ただし、来日した人全員が同じ道を通るわけではありません。

    帰国する人もいます。

    別の在留資格へ変わる人もいます。

    長く住み続ける人もいます。

    家族と暮らす人もいます。

    制度によっても経路は違います。

    たとえば、特定技能1号では原則として家族の帯同は認められませんが、特定技能2号では配偶者や子の帯同が認められています。

    つまり、同じ人数が日本へ入ってきても、

    何人が帰るのか。
    何人が残るのか。
    どの経路を通るのか。

    によって、10年後の状態は大きく変わります。

    「年間何人受け入れるか」だけを見ても、その先は分からないのです。


    全国では数%でも、町によって景色は全く違う

    もう一つ、見落としやすいのが、

    どこに住むのか

    です。

    群馬県大泉町では、2025年末の人口4万1,267人のうち、外国人は9,011人。

    約22%、ほぼ5人に1人です。

    町では、多言語での情報提供や相談窓口、生活ルールの周知なども行われています。

    これは、「日本全体で外国人が何%いるか」という数字だけでは見えない変化です。

    企業が外国人を雇うことによる人手不足の緩和は、企業側に比較的早く現れる効果です。

    一方、学校、行政窓口、日本語支援などへの対応は、外国人が多く住む地域で必要になることがあります。

    利益と負担は、同じ場所に現れるとは限りません。


    子どもに目を向けると、話は広がっていく

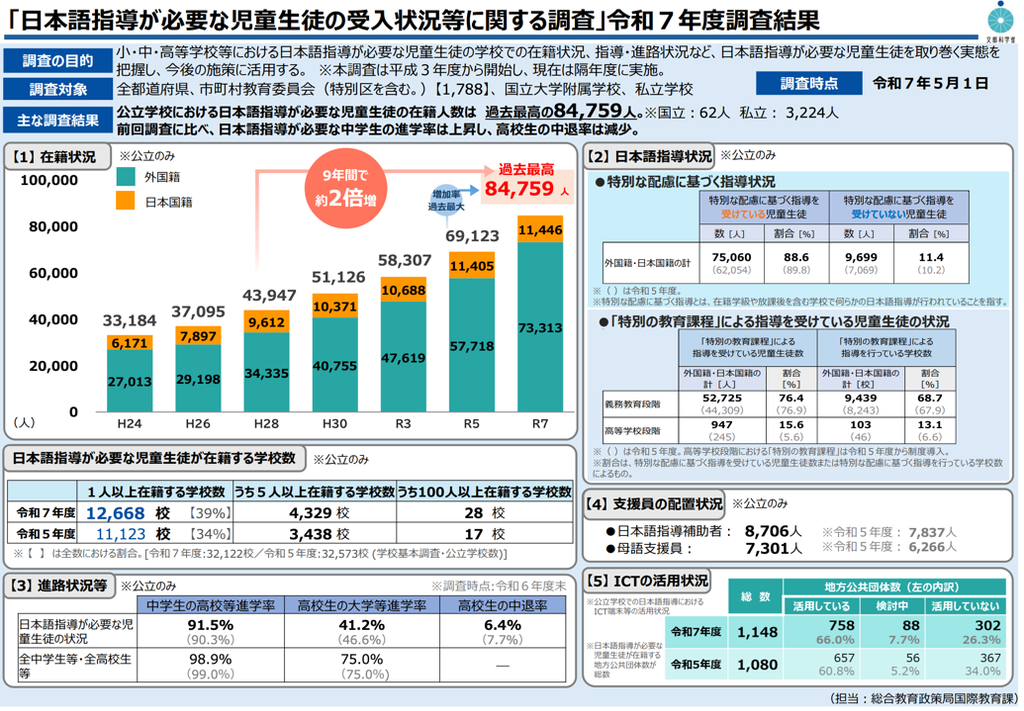
    2025年度、公立学校で日本語指導を必要としていた外国籍の児童生徒は7万3,313人でした。2012年度の2万7,013人から、約2.7倍に増えています。

    さらに、日本国籍を持ちながら日本語指導を必要とする児童生徒も1万1,446人いました。

    子どもの話があること自体は知っていました。ただ、その規模や変化を数字で見たのは初めてで、正直驚きました。

    前の記事で整理した「国籍だけでは全体像を捉えられない」という点が、子どもの数字を見ると、より具体的に見えてきます。

    日本国籍を取得したり、日本国籍を持つ子どもが生まれたりすれば、現在の在留外国人数だけでは、10年後の地域社会の姿までは分かりません。

    では、社会保障や生活ルール、治安ではどうなのでしょうか。


    「外国人の社会保障」と一括りにはできなかった

    外国人の社会保障について調べてみると、生活保護と国民健康保険では、見えてくる実態がかなり違いました。

    まず生活保護です。

    ここは少し分かりにくいので、順番に見ます。

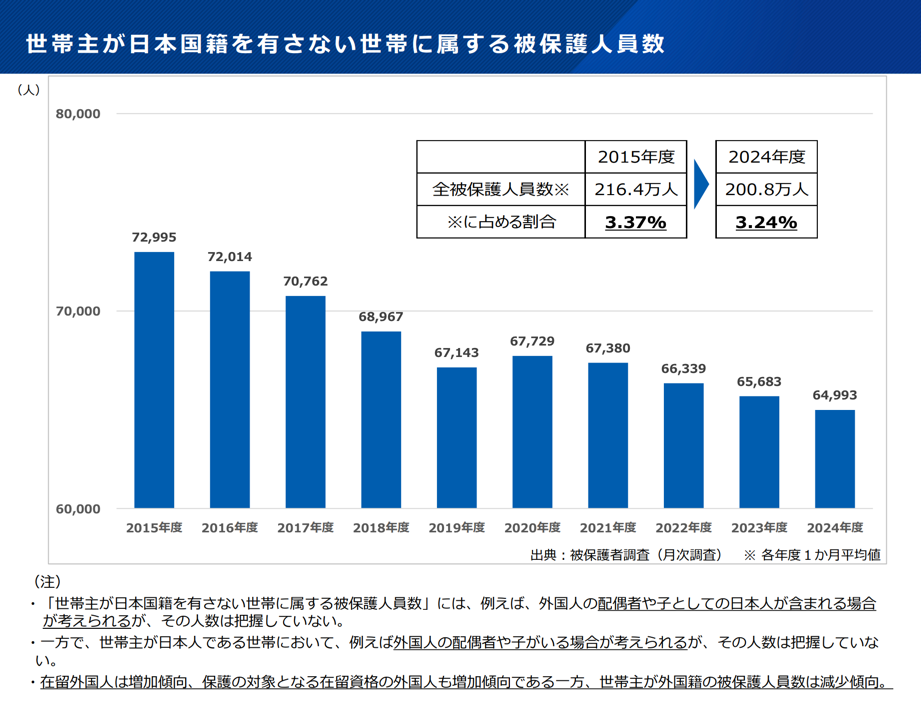
    まず、増えているのは「生活保護を受けている外国人」ではありません。

    厚生労働省が増加傾向にあるとしているのは、生活保護の対象となる在留資格を持つ外国人です。

    一方で、厚生労働省が公表している「世帯主が日本国籍を有さない世帯に属する被保護人員」は、2015年度の7万2,995人から2024年度の6万4,993人へ減っています。

    つまり、

    生活保護の対象になり得る外国人は増えている。
    しかし、外国籍の人が世帯主となっている生活保護世帯の被保護人員は減っている。

    という動きです。

    ただし、この「被保護人員」は、外国人の生活保護受給者数そのものではありません。

    外国籍の人が世帯主なら、その世帯にいる日本人の配偶者や子も含まれます。逆に、日本人が世帯主の世帯に外国人がいても、その外国人はこの指標には現れません。

    そのため、この統計だけから「外国人の生活保護受給者は何人いるのか」や、「多いのか少ないのか」までは判断できません。

    分かるのは、生活保護の対象になり得る外国人が増えている一方で、この被保護人員の指標は減少傾向にある、というところまでです。

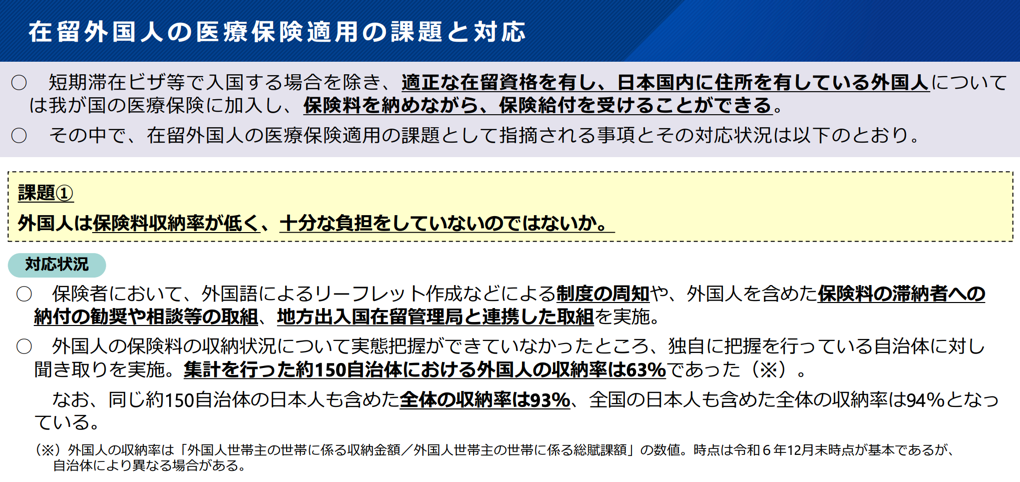
    一方、国民健康保険では別の問題が見えました。

    厚生労働省が把握していた約150自治体の集計では、外国人世帯主世帯の保険料収納率は63%、同じ自治体の日本人を含む全体では93%でした。

    全国すべての自治体の数字ではありませんが、国民健康保険では収納面の課題が実際に確認されています。

    同じ「社会保障」でも、制度によって見える姿は違います。

    「外国人の社会保障」とひとまとめにせず、制度ごとに数字を見る必要がありそうです。

    関連する記事:

    RAPT理論+α「外国人への生活保護を今後も容認することを閣議決定」

    RAPT理論+α「外国人の国民健康保険加入」をめぐる記事


    文化や生活ルールでも、新しい調整が必要になる

    人が増えれば、数字だけでは表しにくい問題も出てきます。

    宗教施設、埋葬方法、生活習慣などです。

    たとえば藤沢市では、モスク建設計画をめぐって、許可の取消しや住民説明会などを求める複数の陳情が市議会に提出されました。

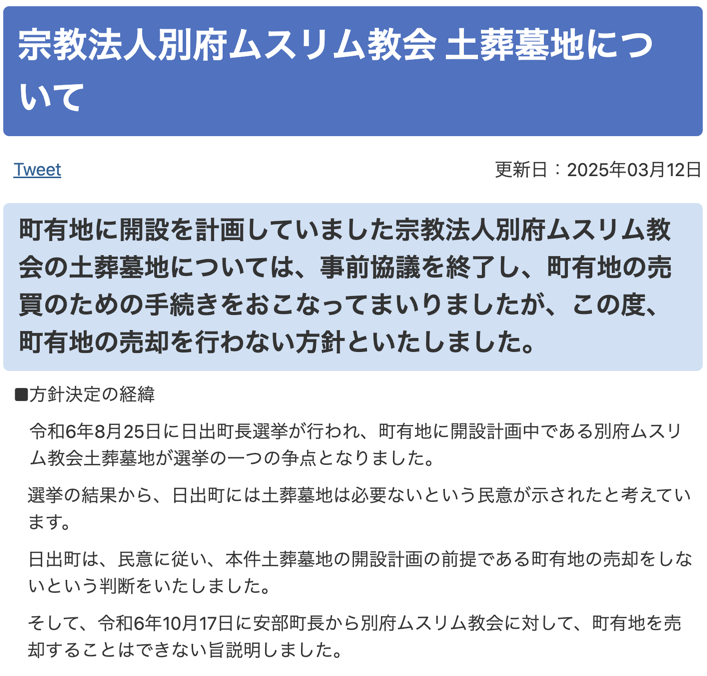
    また大分県日出町では、ムスリム向け土葬墓地の計画が町長選の争点の一つとなり、町は町有地を売却しない方針を決めています。

    ここで確認できるのは、人口構成が変わることで、これまで地域で大きく調整する必要のなかった宗教施設や埋葬方法、生活上のルールについて、新たな合意形成が必要になる場合があるということです。

    こうした宗教や生活習慣の違いによって、日本の地域社会に新たな調整やルール変更が求められることには、私は日本人として強い抵抗を感じます。

    関連する記事: RAPT理論+α「川越市の無許可建築物(モスク利用)」をめぐる記事


    そして、多くの人が強く気にする「治安」

    外国人受入れをめぐって、とりわけ感情が動きやすいのが治安です。

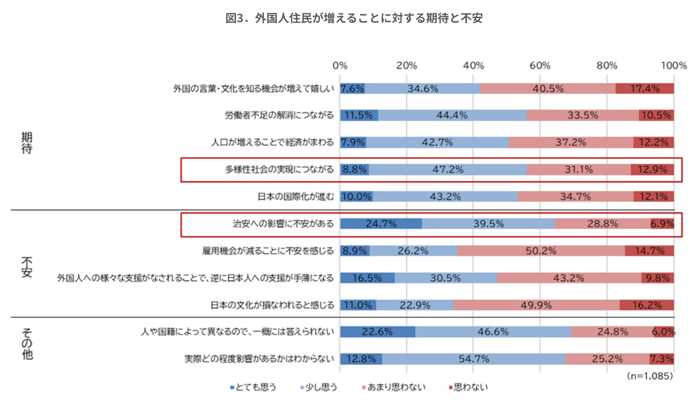
    2024年に国内在住の日本人1,088人を対象に行われたNTTデータ経営研究所の調査では、外国人住民が増えることへの不安の中で、「治安への影響」が最も多く挙げられました。

    政府の全国世論調査ではないため、日本人全体にそのまま一般化はできません。

    ただ、治安への関心が非常に強いことは分かります。

    では、実際の数字はどうなのでしょうか。

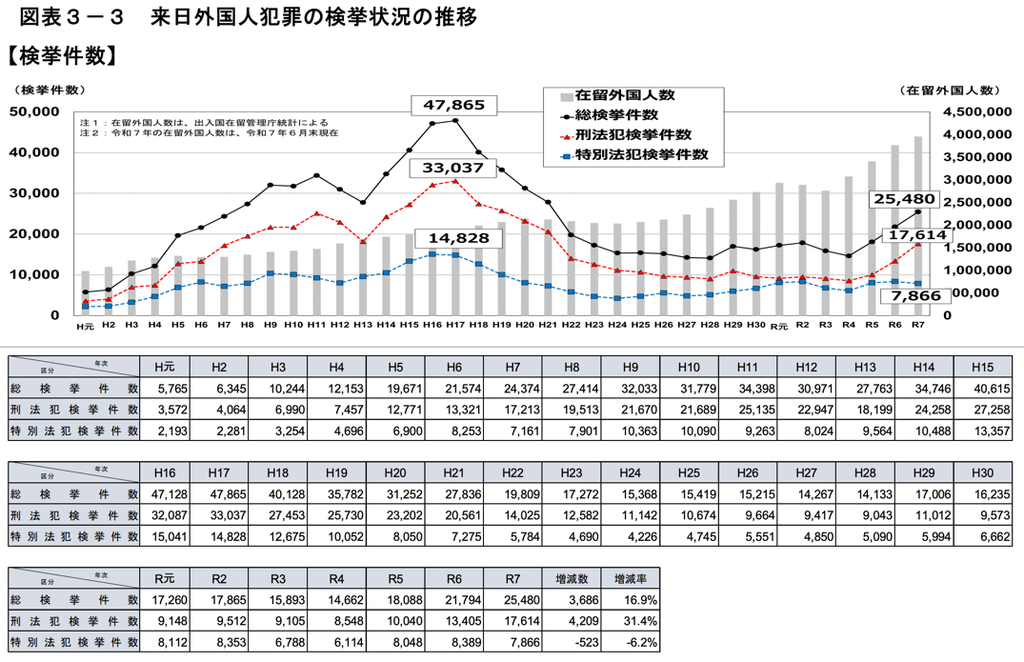
    警察統計上の「来日外国人」による刑法犯検挙件数は、2022年の8,548件から、2023年1万40件、2024年1万3,405件、2025年には1万7,614件へと近年増えています。

    一方、長い時間軸で見ると、2005年には3万3,037件に達しており、現在が過去最高というわけではありません。

    さらに中身を見ると、犯罪が外国人全体に均等に広がっているわけでもなく、罪種、国籍、手口などに偏りがあります。

    だから、

    「外国人全体が危険だ」

    と一括りにするのは違う。

    一方で、

    「治安への不安はすべて偏見だ」

    と片づけることもできません。近年、来日外国人による刑法犯検挙件数が増えていること自体は事実だからです。

    見る必要があるのは、

    どの犯罪が、どのような集団や手口に集中しているのか

    です。

    「外国人犯罪」という一つの言葉だけでは、実態を捉え切れません。

    犯罪、不起訴、不法残留、退去強制まで追うとさらに複雑になるため、この問題については別の記事で詳しく見たいと思います。

    関連する記事: RAPT理論+α「太陽光発電施設の銅線ケーブル盗」をめぐる記事


    利益と負担は、同じ時期に現れるとは限らない

    ここまで見て、私は一つのつながりに気づきました。

    人手不足を埋める効果は、外国人を雇えば比較的早く現れます。

    しかし、

    その人が日本に残るのか。

    家族と暮らすのか。

    子どもが学校へ通うのか。

    地域の人口構成がどう変わるのか。

    第二世代がどんな仕事に就くのか。

    そうした変化は、5年、10年、20年という時間をかけて現れます。

    今回調べていて、私にとって一番大きかったのはここでした。

    外国人受入れの利益と負担は、同じ人や組織に、同じ場所に、同じ時期に現れるとは限らない。

    「何人受け入れるか」だけを見ても、その先は分からなかったのです。


    海外を見ても、日本の未来をそのまま読むことはできない

    この先、日本はどうなるのでしょうか。

    日本より長い間、移民を受け入れてきた社会を見ると、考える手がかりはあります。

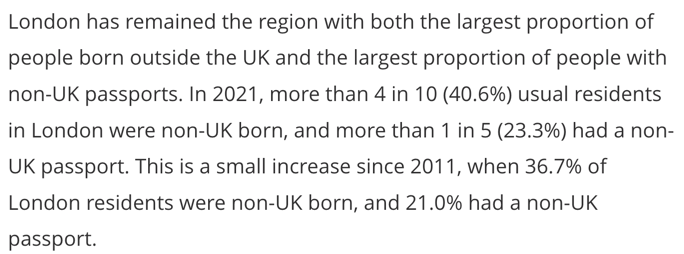
    たとえばロンドンでは、2021年時点で住民の40.6%が英国外生まれでした。

    ただし、これをそのまま日本の20年後の姿として読むことはできません。

    歴史も制度も、受け入れてきた人々の背景も違うからです。

    海外の事例は、日本の未来を予言するためではなく、人の移動が長く続いた社会で、どのような変化が起きているのかを見るための参考として扱うのがよさそうです。


    それでも、未来は一本道ではない

    海外を見ても、日本の10年後、20年後がそのまま分かるわけではありません。

    受入人数は変わるかもしれません。

    帰国する人の割合も変わります。

    AIや自動化が進めば、人手不足そのものが変わる可能性もあります。

    政府が制度を変えることもあります。

    地域側の対応も進みます。

    そして、人々の意識が変われば、受入政策そのものが変わることもあります。

    実際、日本政府も外国人受入れについて「量的マネジメント」を含む検討を始めています。

    社会で問題が起きる。

    人々が反応する。

    その反応を受けて制度が変わる。

    そして、その制度変更が、今後入ってくる人の数や条件をまた変えていく。

    つまり、現在の数字をそのまま20年先まで伸ばせば未来が分かる、という話ではありません。


    調べてみて、見えるものは増えた。でも未来はもっと複雑に見えた

    今回調べ始めたとき、私は少しもやもやしていました。

    人手不足なのだから、外国人に働いてもらう。

    そのメリットは分かります。

    でもニュースやネットを見ると、治安、社会保障、宗教施設をめぐる摩擦など、気になる話も次々と出てくる。

    一体どうなっているのだろう。

    そう思っていました。

    一つずつ分けて調べてみて、少なくとも何を見なければならないのかは、以前より見えるようになりました。

    何人入るのか。

    そのうち何人が残るのか。

    どこに住むのか。

    家族や子どもはどうなるのか。

    地域はその変化を受け止められるのか。

    社会保障や治安には、実際にどんな問題があるのか。

    そして、人々の反応によって制度がどう変わるのか。

    ただ、未来への不透明感そのものが消えたわけではありません。

    むしろ、10年後、20年後の日本がどうなっているのかは、受入人数だけでは決まらず、制度、技術、景気、地域、そして人々の選択によって大きく変わるため、簡単には見通せないのだという思いが強まりました。


    だからこそ、何を拠り所にして生きるのか

    今回、社会の仕組みを調べながら、私はもう一つのことを感じました。

    世の中がこれからどう変化するのかを知ろうとすることは大切です。

    数字を確認し、何が起きているのかを一つずつ理解していくことも必要だと思います。

    でも、どれほど調べても、未来を完全に予測することはできません。

    制度も変わります。景気も変わります。人々の考え方も変わります。

    そしてAIをはじめ、技術も急速に進んでいます。

    私は、これから先を見通すことがますます難しくなっていくように感じています。

    だからこそ、これからの時代は、何を心の拠り所にして生きるのかが、ますます大切になるのではないかと思いました。

    私はRAPTさんの御言葉を通して、神様という変わることのない存在を心の拠り所にして生きることを学んできました。

    RAPTさんは、御言葉の中で、

    ふらふらと揺れ動くこの世のものに心の拠り所を置くのではなく、神様という不動の存在に心の拠り所を置くこと

    を教えてくださっています。

    RAPT有料記事 VOL.888「ふらふらと揺れ動くこの世のものに心の拠り所を置くな。神様という不動の存在に心の拠り所を置いてこそ、自分の心も絶えず不動で、常に安心してこの世を生きられる。」

    日本社会が10年後、20年後にどうなっているのか。

    今の私には分かりません。

    社会で起きていることについては、これからも数字を見ながら、一つずつ確かめていきたいと思います。

    ただ、変わり続ける世の中そのものを心の拠り所にするのではなく、どんな時代になっても変わらない神様を拠り所として生きることが大切なのだと思います。

    だからこそ、何が起きるか分からない時代の中で、これまで以上に神様を心の拠り所として生きていきたい。

    今回、その思いをより強くしました。

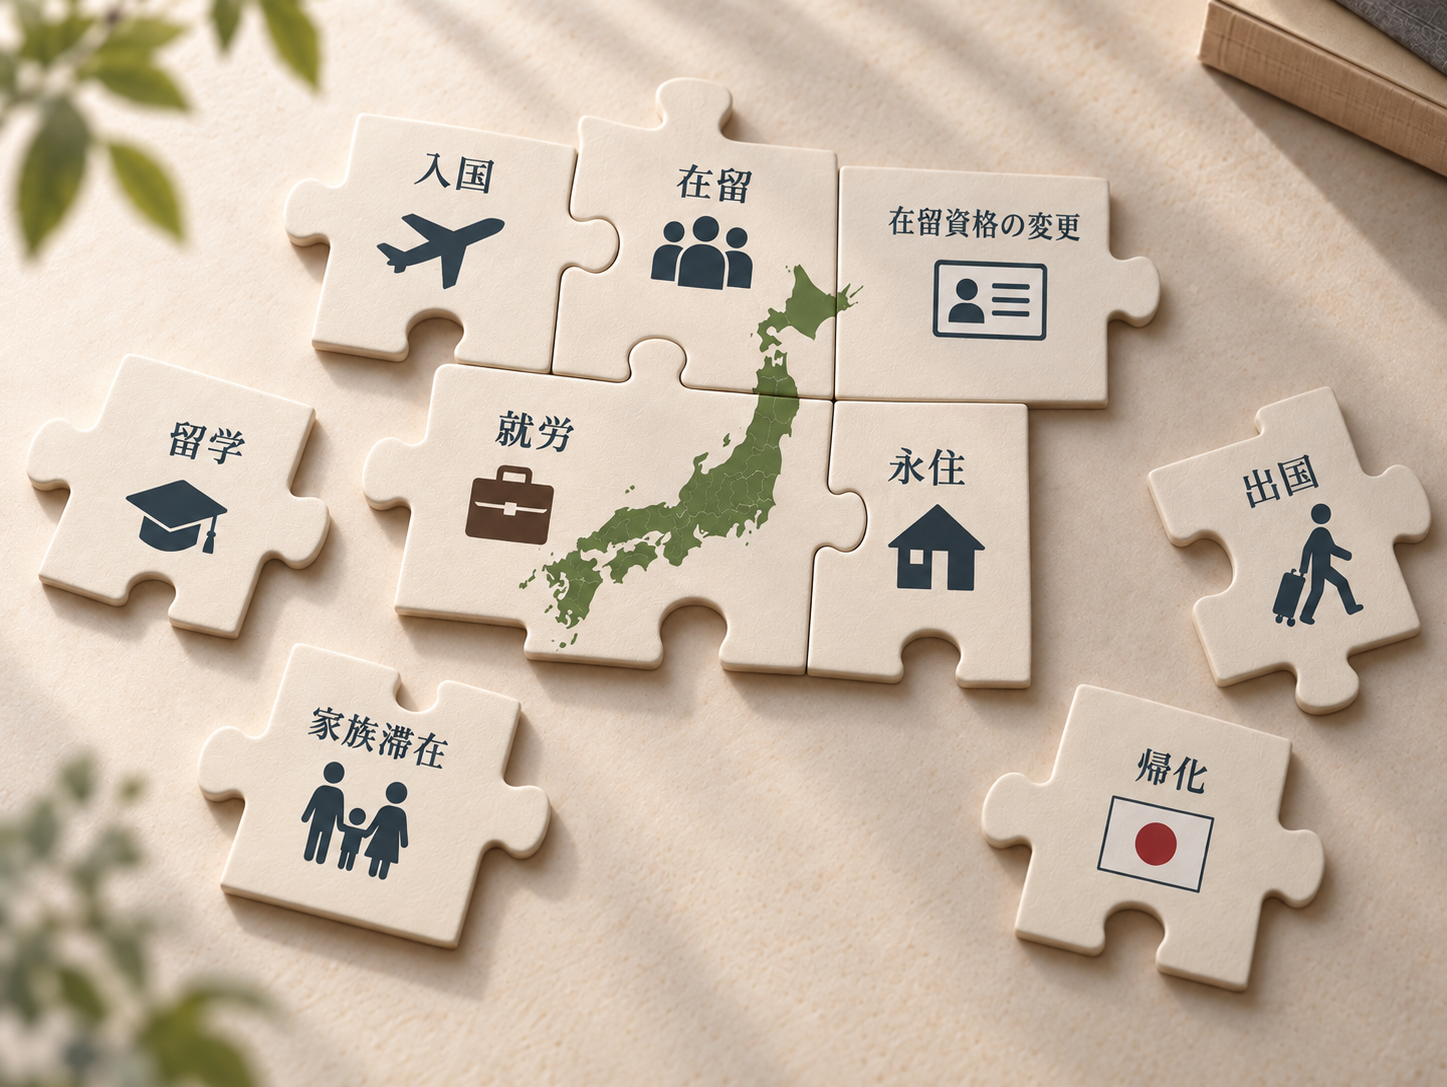
  • 外国人ニュースが分からないので、全体像を一枚の地図にしてみた——在留外国人約413万人。技能実習、特定技能、永住、帰化はどうつながるのか

    外国人ニュースが分からないので、全体像を一枚の地図にしてみた——在留外国人約413万人。技能実習、特定技能、永住、帰化はどうつながるのか

    「外国人労働者、過去最多257万人」

    「外国人容疑者を不起訴」

    「永住者が増加」

    「技能実習生が失踪」

    「技能実習から育成就労へ」

    「中国人が増加」

    「外国人の帰化を許可」

    最近、ニュースを見ていると、外国人をめぐる話題を目にする機会が本当に増えました。

    「今日もまた外国人のニュースか……」

    そう思いながら見ていたのですが、あるとき私は、個々のニュースは見ていても、それぞれが全体の中でどうつながっているのか、きちんと整理できていないことに気づきました。

    外国人労働者257万人と、日本に住んでいる外国人約413万人は何が違うのでしょうか。

    「中国人」と「留学生」は、同じような分類なのでしょうか。

    技能実習と特定技能は何が違うのでしょうか。

    そこに2027年から始まる「育成就労」が加わると、制度の関係はさらに複雑に見えます。

    永住者は、この全体像の中でどこに位置づけられるのでしょうか。

    帰化した人は、統計上どこへ行くのでしょうか。

    一つひとつのニュースは読んでいても、それが全体のどこの話なのかが、私の頭の中ではつながっていませんでした。

    そこで今回は、犯罪や賃金、文化摩擦といった個別の問題に入る前に、

    外国人の入国、在留、在留資格の変化、出国や帰化までの全体像

    を、一度整理してみることにしました。

    外国人をめぐる問題すべてを、一枚の図で説明しようというわけではありません。

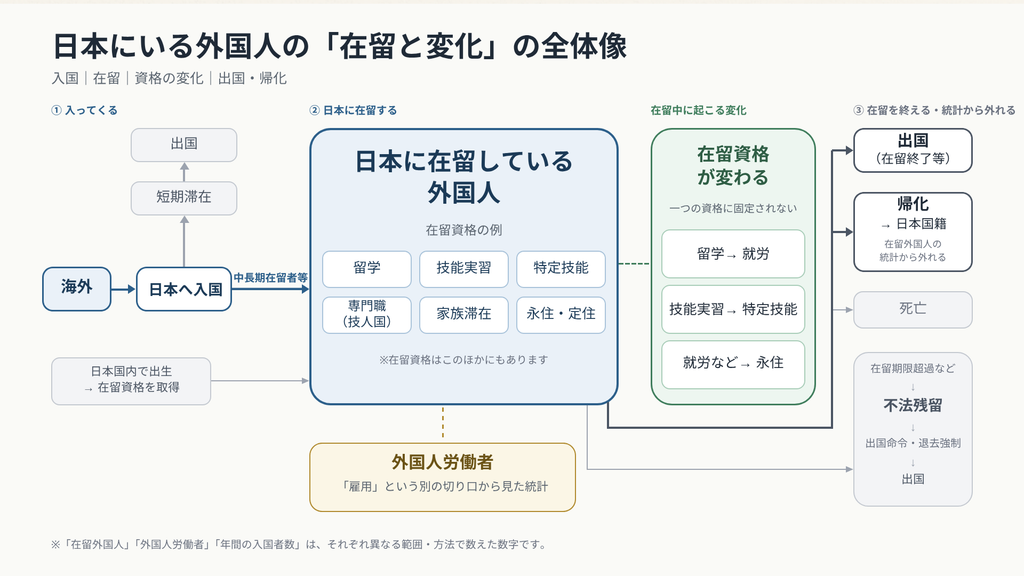
    まずは、さまざまなニュースを読む前提となる、外国人の「在留と変化」の基礎地図を作ってみます。


    「入ってくる人」と「住んでいる人」は同じではない

    まず区別しておきたいのが、

    日本に新たに入国した外国人の数

    と、

    日本に住んでいる外国人の数

    です。

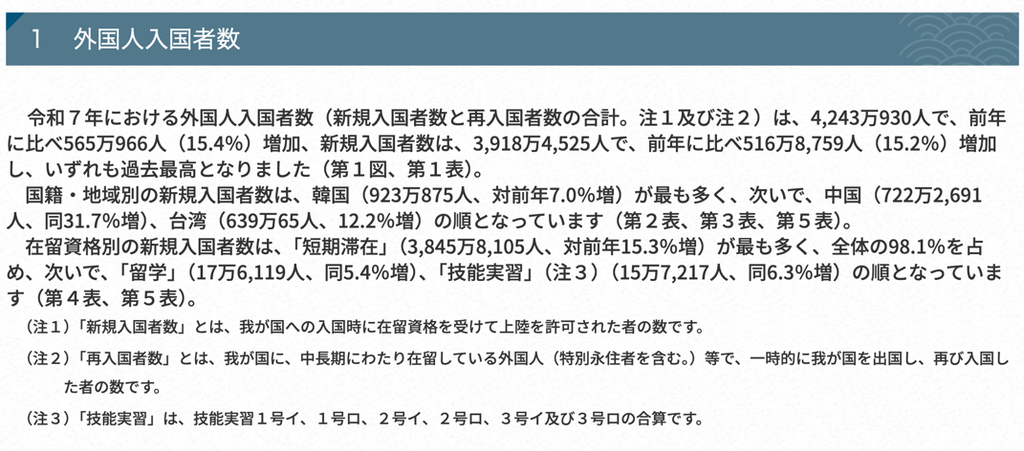
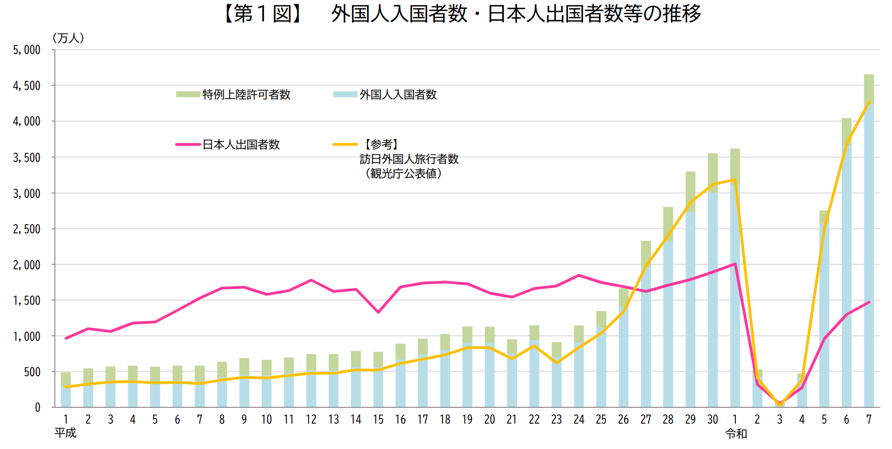
    2025年、日本への外国人の新規入国者数は3,918万4,525人でした。

    そのうち「短期滞在」は3,845万8,105人で、98.1%を占めています。

    つまり、観光などで日本へ入り、その後、出国する人が、新規入国者の大半です。

    なお、「新規入国者」と、再入国者を含む「外国人入国者全体」は別の数字です。2025年の外国人入国者全体は4,243万930人でした。
    出入国在留管理庁「令和7年における外国人入国者数及び日本人出国者数等について」

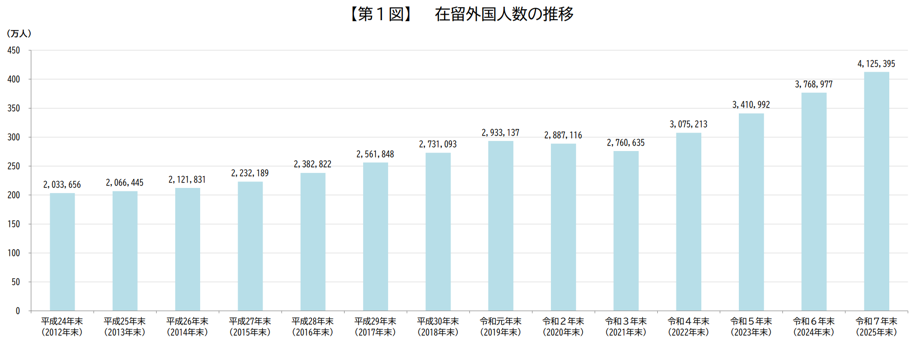
    一方、2025年末時点の「在留外国人」は、412万5,395人、約413万人です。

    これは、中長期在留者385万8,499人と、特別永住者26万6,896人を合わせた人数です。
    出入国在留管理庁「令和7年末現在における在留外国人数について」

    ここでいう「中長期在留者」は、ざっくり言えば、観光などの「短期滞在」ではなく、留学や就労、家族滞在、永住などで日本に在留する外国人です。

    一方、「短期滞在」は、観光、商用、親族訪問などを目的とした短期間の滞在です。

    短期滞在の人は、この「在留外国人412万5,395人」には含まれていません。

    なお、「中長期在留者」は法律上の区分です。永住者、留学生、技能実習生、特定技能外国人、会社員など幅広い人が含まれますが、単純に「何日以上滞在すれば中長期」という意味ではありません。原則として、在留期間が3か月以下の人や「短期滞在」「外交」「公用」などの人は対象外です。

    ここまでを整理すると、

    1年間に新たに入国した人の数

    と、

    ある時点で日本に在留している人の数

    は、まったく別の数字です。

    前者には観光などの短期滞在者が大量に含まれる一方、後者の「在留外国人」には短期滞在者は含まれていません。

    約3,918万人と約413万人では大きく数字が違いますが、そもそも同じものを数えているわけではありません。

    統計では、こうした一定期間の人の動きを「フロー」、ある時点で存在する人数を「ストック」と呼ぶことがあります。

    言葉そのものより、

    「動き」と「現在数」は分けて見る必要がある

    と理解しておくことが重要そうです。

    この図には、海外からの入国だけでなく、日本国内で出生し、日本国籍を持たない子どもが在留資格を取得するケースも含まれています。

    日本で出生した外国人が、出生の日から60日を超えて日本に在留しようとする場合は、出生の日から30日以内に在留資格取得許可申請を行う必要があります。
    出入国在留管理庁「在留資格取得許可申請」

    また、日本にいる間に在留資格が変わることがあり、出国、帰化、死亡などによって「在留外国人」の統計から外れる場合もあります。

    つまり、日本にいる外国人の数は、単純な

    「入国者数 − 出国者数」

    だけでは説明できません。

    ここから、この地図を順番に見ていきます。


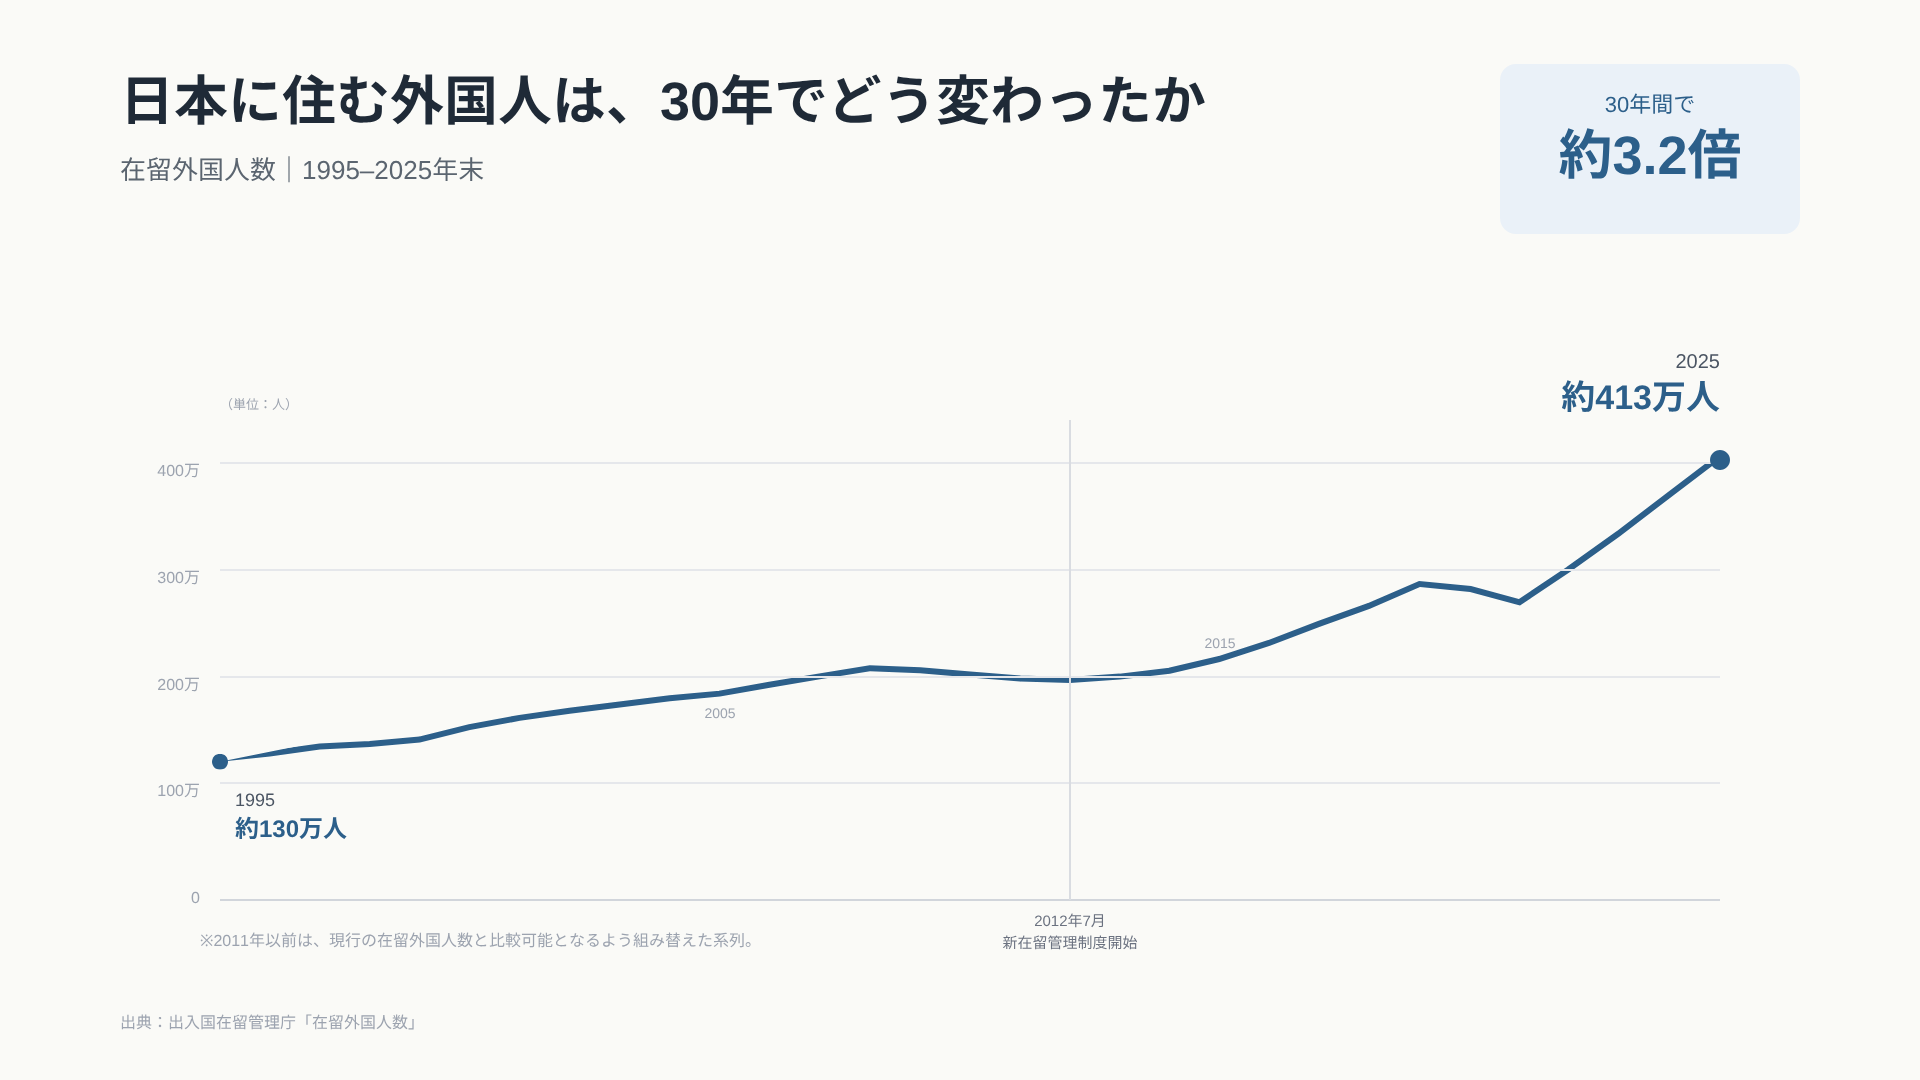
    日本に住む外国人は、30年で約3.2倍になった

    まず、「日本に在留している外国人」は、長期的にどう変わってきたのでしょうか。

    1995年末の129万6,562人から、2025年末には412万5,395人へ。

    30年間で約3.2倍になっています。

    出入国在留管理庁の長期統計では、1995年末約130万人、2005年末約191万人、2015年末約223万人と推移しています。2025年末は約413万人です。
    2022年版「出入国在留管理」第1部
    出入国在留管理庁「令和7年末現在における在留外国人数について」

    なお、2012年には新しい在留管理制度が始まりました。

    そのため上の図では、2011年以前の数字についても、現行制度の対象に相当する範囲へ組み替えた長期比較系列を使っています。

    出入国在留管理庁の長期統計でも、1990~2011年と2012年以降で定義が異なる旨が注記されています。
    2022年版「出入国在留管理」第1部

    途中には増減がありますが、長期で見ると、日本に住む外国人の数そのものが大きく増えてきたことが分かります。

    ただし、ここで次の疑問が出てきます。

    ニュースでよく聞く、

    「外国人労働者257万人」

    は、この約413万人とどういう関係なのでしょうか。


    「在留外国人」と「外国人労働者」は、数えているものが違う

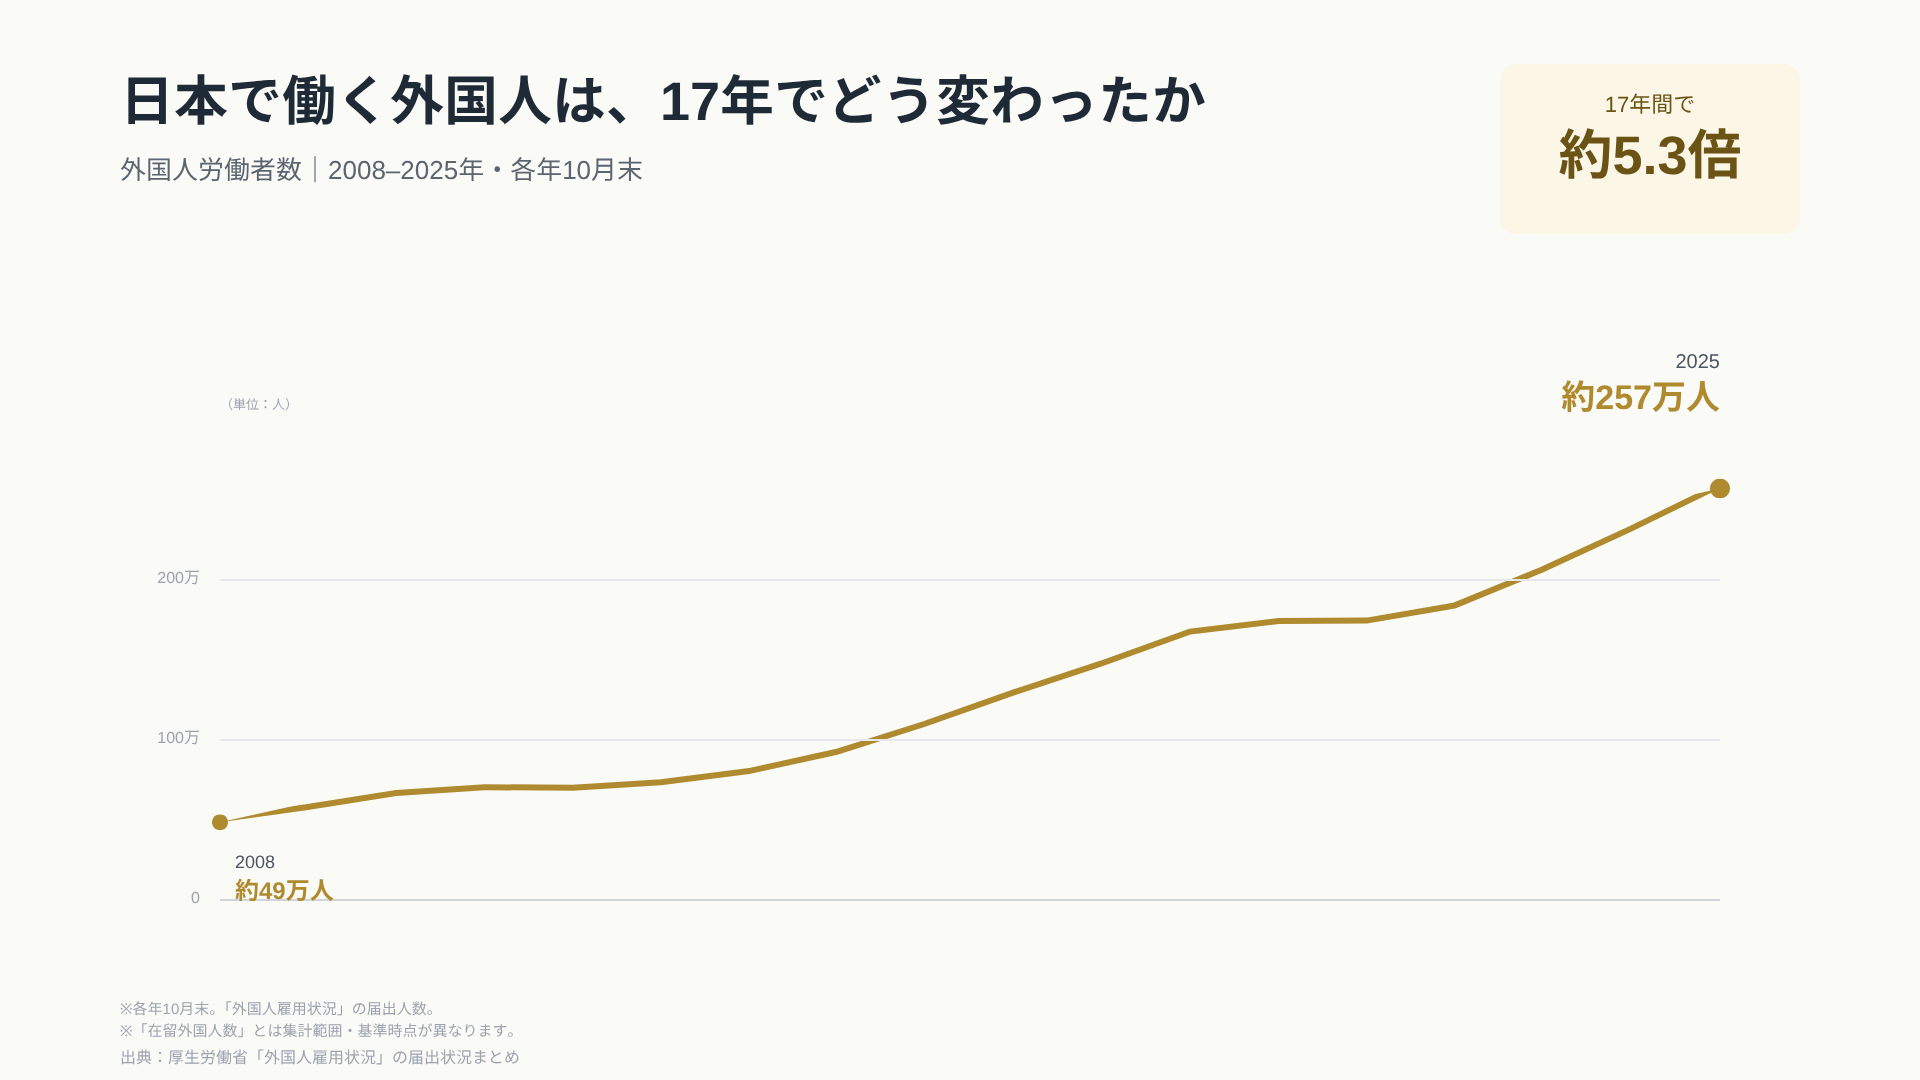
    2025年10月末時点の外国人労働者数は、257万1,037人です。

    2008年の48万6,398人から、2025年には257万1,037人へ。

    17年間で約5.3倍になりました。

    2008年の数字は、外国人雇用状況の届出制度が始まった初期の厚生労働省集計で確認できます。
    厚生労働省「外国人雇用状況の届出状況(平成20年10月末現在)」

    2025年10月末には257万1,037人となり、届出義務化以降の過去最多を更新しました。
    厚生労働省「外国人雇用状況」の届出状況まとめ(令和7年10月末時点)

    しかし、この257万人は、

    在留外国人約413万人の中から、単純に257万人を切り出した数字ではありません。

    「在留外国人」は、日本に在留している中長期在留者と特別永住者を数えた統計です。

    一方、「外国人労働者」は、外国人を雇用する事業主から厚生労働大臣(ハローワーク)への届出をもとに集計されています。

    この届出統計では、特別永住者と在留資格「外交」「公用」の人は対象外です。
    厚生労働省「外国人雇用状況」の届出状況まとめ(令和7年10月末時点)

    また、留学生でも資格外活動の許可を得て雇用されていれば、「資格外活動」の外国人労働者として集計されます。

    つまり、

    在留外国人=日本に在留している人を見た数字

    外国人労働者=「雇用」という別の切り口から把握した数字

    です。

    同じ「外国人」という言葉を使っていても、観測しているものが違います。


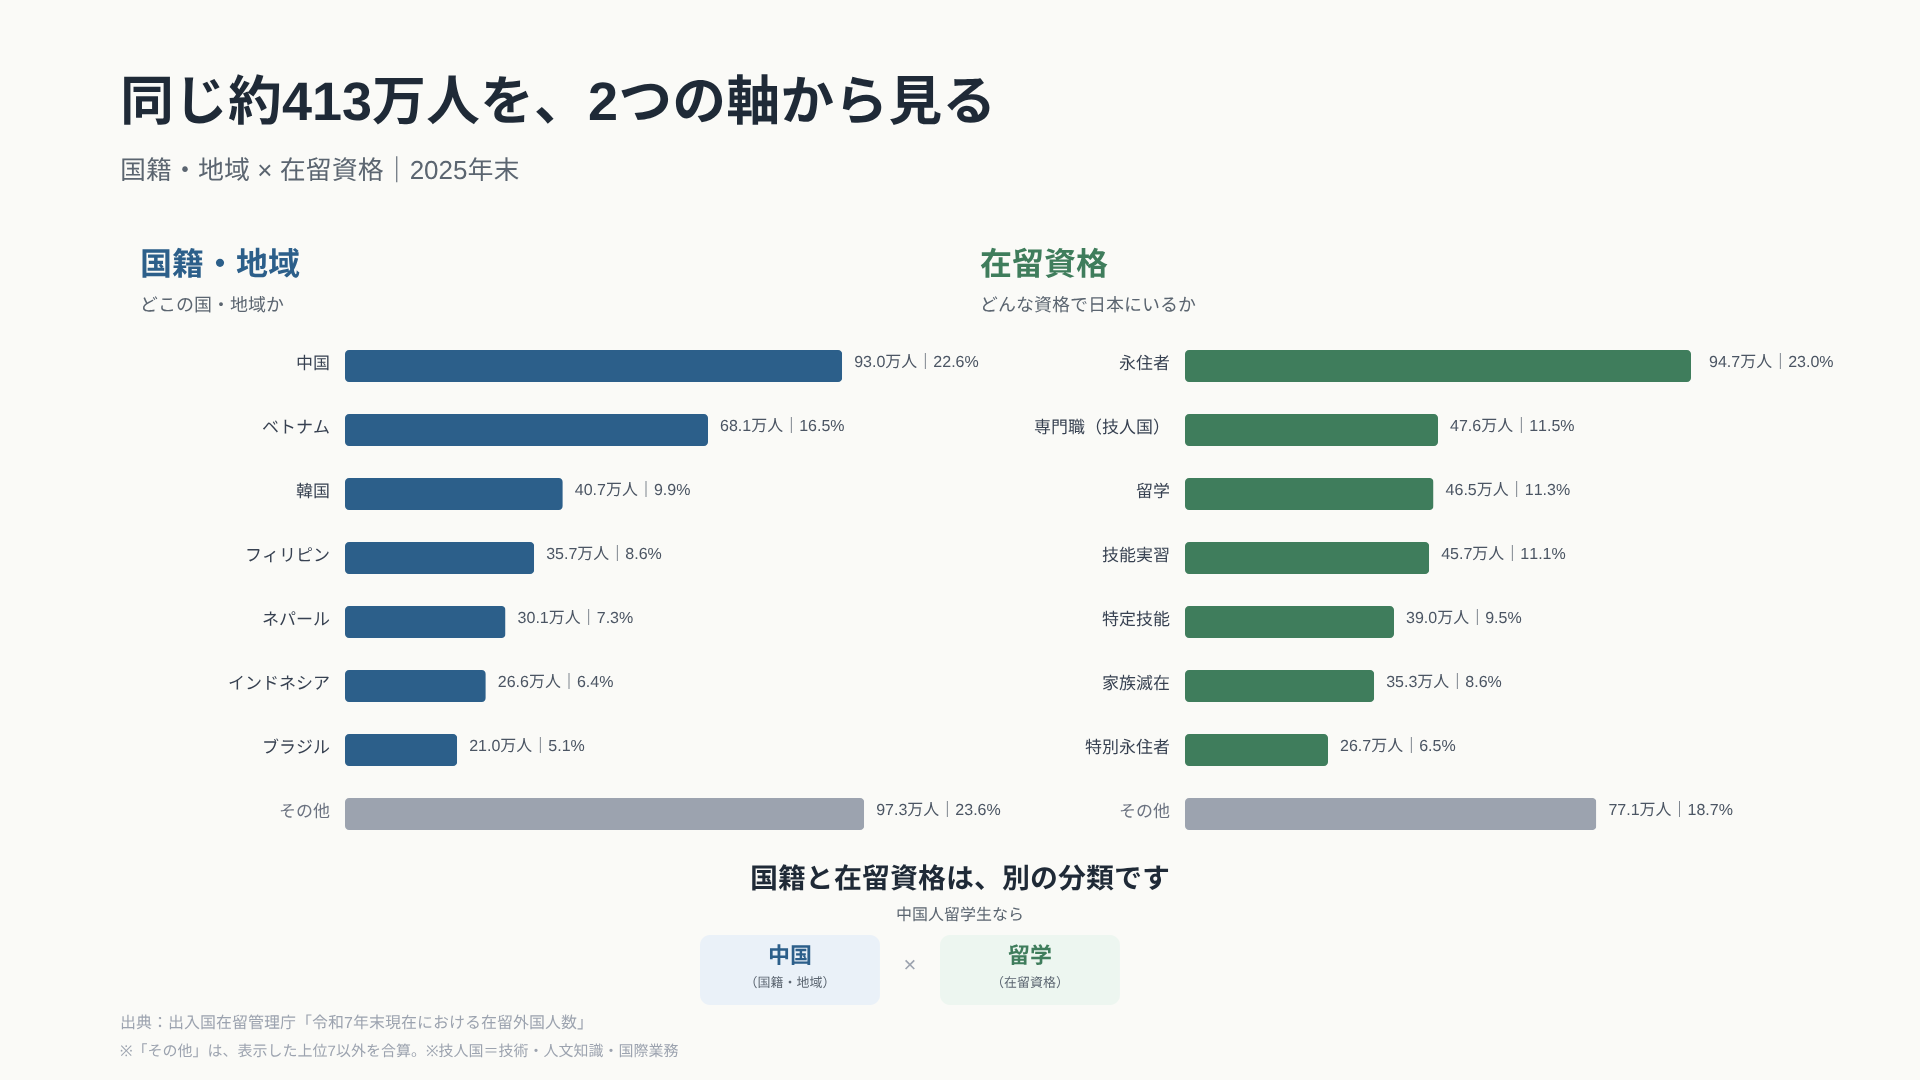
    同じ約413万人でも、「国籍」と「在留資格」は別の軸

    さらに、同じ在留外国人を二つの方向から見てみます。

    2025年末の在留外国人を国籍・地域別に見ると、中国が93万428人で最も多く、ベトナム68万1,100人、韓国40万7,341人などと続きます。

    一方、在留資格別では「永住者」が最も多く、次いで「技術・人文知識・国際業務(技人国)」「留学」「技能実習」「特定技能」と続きます。
    出入国在留管理庁「令和7年末現在における在留外国人数について」

    しかし、この二つのグラフは、別々の人たちを数えているわけではありません。

    同じ約413万人を、別の分類軸から見ています。

    左は、

    どこの国・地域の人なのか。

    右は、

    どんな在留資格で日本にいるのか。

    という違いです。

    たとえば「中国人留学生」であれば、

    中国=国籍・地域

    留学=在留資格

    です。

    ここでようやく、私の中で整理できました。

    「中国人」と「留学生」は、そもそも同じ種類の分類ではありません。

    ニュースでは国籍と在留資格が同じ記事の中に出てくることも多く、私は頭の中で整理しにくかったのだと思います。


    「働く外国人」は、一つの制度ではない

    在留資格を見ていくと、

    技能実習

    特定技能

    技術・人文知識・国際業務(技人国)

    高度専門職

    など、似たように見える言葉が並びます。

    さらに、

    「特定技能1号・2号」

    「高度専門職1号・2号」

    という言葉まであります。

    名前だけを見ると、一つの共通したランク制度のようにも見えます。

    しかし、そうではありません。

    制度・在留資格ざっくりした位置づけ
    技能実習技能移転による国際貢献を目的としてきた現行制度
    育成就労2027年4月から始まる、技能実習に代わる制度
    特定技能1号・2号人手不足の特定産業分野で働くための在留資格
    技術・人文知識・国際業務(技人国)技術・知識等を必要とする専門的な仕事に従事するための在留資格
    高度専門職1号・2号高度な専門能力を持つ外国人向けの在留資格。ポイント制や特別高度人材制度(J-Skip)等がある

    「技人国」に該当する活動として、出入国在留管理庁は機械工学等の技術者、通訳、デザイナー、語学教師、マーケティング業務従事者などを例示しています。
    出入国在留管理庁「在留資格『技術・人文知識・国際業務』」

    「特定技能」は、人材を確保することが困難な特定産業分野で働くための在留資格で、1号と2号では求められる技能水準などが異なります。
    出入国在留管理庁「在留資格『特定技能』」

    一方、「高度専門職」はこれとは別の在留資格です。高度人材ポイント制に加え、2023年からは、学歴・職歴と年収が一定水準以上の場合を対象とする特別高度人材制度(J-Skip)も導入されています。
    出入国在留管理庁「高度人材ポイント制とは?」
    出入国在留管理庁「特別高度人材制度(J-Skip)」

    つまり、

    「特定技能2号」と「高度専門職2号」は、名前が似ているだけで別の制度

    です。

    ここで制度名を全部覚える必要はなさそうです。

    重要なのは、

    「外国人労働者」という一つの箱があるのではなく、働く外国人にも複数の在留資格や受け入れ制度がある

    ということです。


    しかも、在留資格はずっと同じとは限らない

    ここまで、在留資格などの区分ごとに見てきました。

    しかし実際には、一人の人が時間とともに在留資格を変えることがあります。

    たとえば、日本へ留学してきた人が大学を卒業し、日本企業へ就職するときには、

    留学

    ↓

    技人国などの就労資格

    へ変更することがあります。

    出入国在留管理庁も、「留学」から「技術・人文知識・国際業務」など就労資格への変更手続を案内しています。
    出入国在留管理庁「在留資格『留学』から就労資格への変更申請を予定されている皆様へ」

    技能実習2号を良好に修了した人が、対応する分野などの要件を満たして

    技能実習

    ↓

    特定技能1号

    へ移行するケースもあります。

    出入国在留管理庁のQ&Aでは、技能実習2号を良好に修了し、従事しようとする業務との関連性が認められる場合、技能・日本語能力の証明が免除されると説明されています。
    出入国在留管理庁「特定技能制度に関するQ&A」

    さらに、条件を満たせば永住許可を得る人もいます。

    たとえば、

    留学 → 就労 → 永住

    というように、一人の人が時間とともに統計上のカテゴリーを移っていくことがあります。

    在留資格の統計は、ある時点の状態を切り取ったものです。

    一時点の人数だけを見ていると、この変化は見えません。


    2027年には、その「受け入れルート」自体も変わる

    さらに現在は、人がカテゴリー間を動くだけでなく、制度上の受け入れルートそのものが変わる途中です。

    2027年4月1日から、現在の技能実習制度を発展的に解消し、新たな育成就労制度の運用が始まります。

    技能実習制度が「技能移転による国際貢献」を目的としてきたのに対し、育成就労制度では、人手不足分野における

    人材育成

    と

    人材確保

    が目的として明示されています。

    原則3年間の就労を通じ、特定技能1号水準の技能を持つ人材を育成する制度です。
    出入国在留管理庁「育成就労制度Q&A」
    出入国在留管理庁「育成就労制度の概要」

    大まかな地図として見ると、

    現在

    技能実習
    ↓
    特定技能

    から、

    2027年以降

    育成就労
    ↓
    特定技能

    というルートへ、仕組みそのものが組み替えられていきます。

    ただし、2027年4月1日に現在の技能実習生が一斉に育成就労へ切り替わるわけではありません。

    既に来日している技能実習生などには経過措置があります。詳細は、出入国在留管理庁の育成就労制度Q&Aで整理されています。
    出入国在留管理庁「育成就労制度Q&A」

    つまり、外国人を受け入れる制度自体も、固定されたものではありません。


    最後に、「在留外国人」の統計から外れる経路を見る

    人が日本に在留し続けるとは限りません。

    最も分かりやすいのは出国です。

    日本での在留を終え、帰国したり別の国へ移ったりすれば、日本の在留外国人の人数から外れます。

    死亡した場合も同じです。

    そして、少し特殊なのが帰化です。

    国籍法では、日本国民でない人は、法務大臣の許可を得て帰化することにより日本国籍を取得できると定められています。
    法務省「国籍法」

    外国人が帰化によって日本国籍を取得すると、その人は「在留外国人」ではなくなります。

    帰化した人は、在留外国人統計には含まれません。

    一方、在留期限を超えるなどすれば、正規の在留から外れて不法残留という状態になる場合があります。

    不法残留者は、原則として退去強制手続の対象になりますが、一定の要件を満たす場合は、収容せず簡易な手続で出国する「出国命令制度」もあります。
    出入国在留管理庁「出国命令制度について」

    このように、「在留外国人」の統計から外れる経路も一つではありません。


    もう一度、最初のニュースを見てみる

    ここまで整理してから、冒頭にあったニュースをもう一度見てみます。

    「外国人労働者、過去最多257万人」

    これは、日本にいる外国人全体の人数そのものではなく、「雇用」という別の切り口から見た統計の話です。

    「中国人が増加」

    これは、国籍・地域という軸の話です。

    「永住者が増えた」

    これは、在留外国人の中の在留資格という軸の話です。

    「技能実習から育成就労へ」

    これは単に人数が変わる話ではなく、外国人を受け入れる制度上のルートそのものが変わる話です。

    「技能実習生が失踪」

    これは、技能実習という在留資格で滞在していた人の所在や、在留管理に関わる話です。

    「外国人容疑者を不起訴」

    これは、この「在留と変化」の地図そのものではなく、さらに別の刑事司法という制度の話です。

    「外国人の帰化を許可」

    これは、「在留外国人」という統計から日本国籍側へ移る話です。

    これまでは、こうしたニュースを一つひとつ別々に見ていました。

    今回、全体の地図に置いてみると、それぞれ違う場所、あるいは違う制度の話だと整理できます。


    次に外国人のニュースを見たら

    今回、外国人をめぐる問題について、何か一つの結論を得たわけではありません。

    ただ、以前よりニュースを整理するための地図は持てるようになりました。

    次に外国人関連のニュースを見たら、

    「これは何を数えているのか」

    「在留と変化の地図では、どこの話なのか」

    をまず確認してみる。

    今後、外国人をめぐる個別の問題を調べるときは、まずこの地図に戻って考えてみたいと思います。


    この地図から、さらに個別の問題を見る

    今回の地図で全体の位置関係が見えてくると、それぞれの場所で実際に何が起きているのかも気になってきます。

    RAPT理論+αでは、関連する問題について次のような記事が掲載されています。

    働く外国人を、もう少し分けて見る

    「ホワイトカラーの高度外国人材の来日が2025年秋から減少」

    技人国など、専門職系の外国人をめぐる最近の動きを扱った記事です。

    RAPT理論+αの記事を読む

    技能実習・特定技能の受け入れ現場を見る

    「技能実習生を受け入れる事業場の73.2%で労基法違反 送検は0.27% 失踪3950人、治安悪化の懸念も」

    技能実習・特定技能という制度の先にある、実際の受け入れ現場を扱った記事です。

    RAPT理論+αの記事を読む

    不法残留という枝を見る

    「トルコ国籍の不法残留者1372人、4年間で2倍超に」

    今回の地図で示した「不法残留」に関連する事例を扱った記事です。

    RAPT理論+αの記事を読む

    在留制度とは別の、刑事司法を見る

    「面識のない女子高生の首を絞めて性行為した24歳のインド人を不起訴に 不起訴の理由は明らかにされず」

    外国人に関するニュースでも、これは在留資格ではなく、刑事司法という別の制度の話です。

    RAPT理論+αの記事を読む

    外国人統計から外れる「帰化」を見る

    「2024年の帰化者数、中国が年間3122人で初めて韓国・朝鮮抜き最多」

    「帰化すると在留外国人の統計から外れる」という、今回の地図の境界を考える一例です。

    RAPT理論+αの記事を読む

  • 豪雨でメガソーラーが壊れたら、誰が払うのか——火災保険から見えた、巨大インフラを動かす「見えない仕組み」

    豪雨でメガソーラーが壊れたら、誰が払うのか——火災保険から見えた、巨大インフラを動かす「見えない仕組み」

    今年の夏、豪雨によって住宅が浸水し、道路が冠水するニュースを目にしました。

    そうした被害の様子を見ながら、ふと一つ疑問が浮かびました。

    住宅が水害に遭えば、契約内容によっては火災保険から補償を受けることができます。車にも車両保険があります。

    では、各地に建設されている巨大な太陽光発電所が、豪雨や台風で壊れたらどうなるのでしょうか。

    何万枚もの太陽光パネルや架台、パワーコンディショナー。

    あれだけ大規模な設備に損害が出た場合、その損失はいったい誰が負担するのでしょう。

    調べてみることにしました。

    太陽光発電所にも「火災保険」があった

    まず分かったのは、太陽光発電所にも火災保険が使われているということでした。

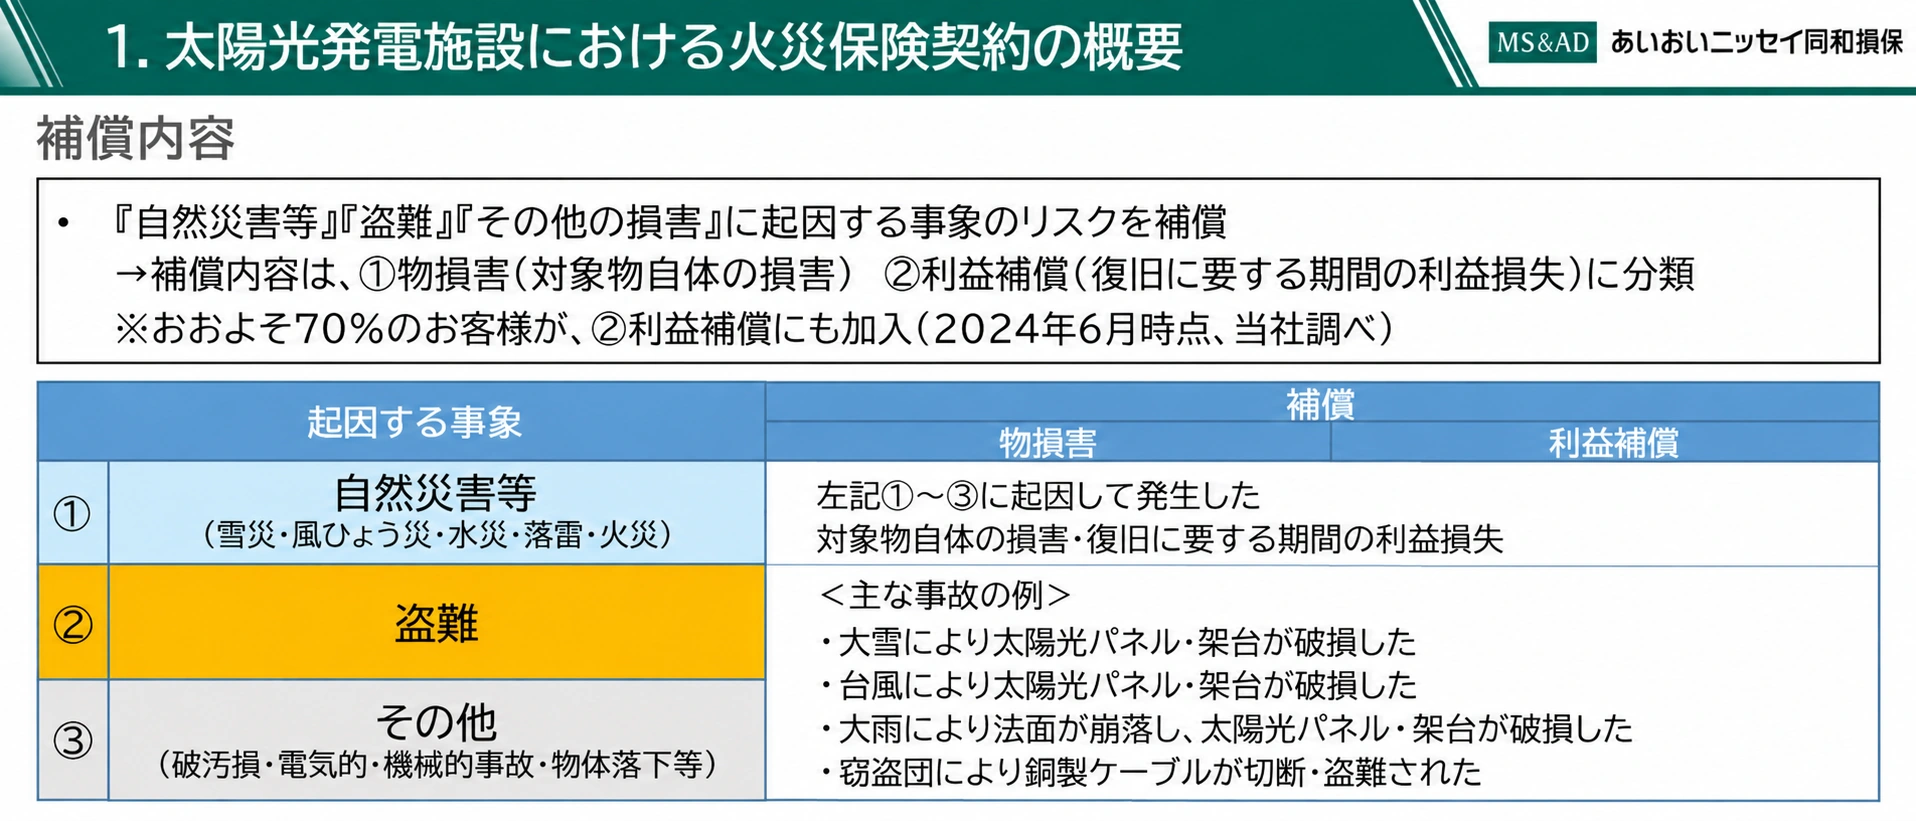
    経済産業省の審議会資料を見ると、太陽光発電施設向けの火災保険では、火災だけでなく、風災、雪災、落雷、水災なども補償の対象になり得ます。

    資料には、

    「大雨により法面が崩落し、太陽光パネル・架台が破損した」

    という事故例まで紹介されています。

    さらに、設備そのものの損害だけでなく、復旧に要する期間の利益損失を補償する契約もあります。

    資料を提出したあいおいニッセイ同和損害保険によれば、約70%の顧客が利益補償にも加入していました。

    太陽光発電施設向け火災保険では、水災による設備損害や利益損失なども補償対象になり得る。出典:経済産業省 総合資源エネルギー調査会資料(あいおいニッセイ同和損害保険提出)

    高額な設備なのだから、保険をかける。

    ここまでは、それほど意外ではありませんでした。

    しかし調べていくと、保険には「壊れた後にお金を払う」だけではない役割があることが分かってきました。

    そもそも、巨大な発電所を誰のお金で建てるのか

    大規模な太陽光発電所には、何十億円、時には何百億円もの資金が必要です。

    事業者がその全額を、自分のお金で用意しているとは限りません。

    そこで使われるのが、

    プロジェクトファイナンス

    です。

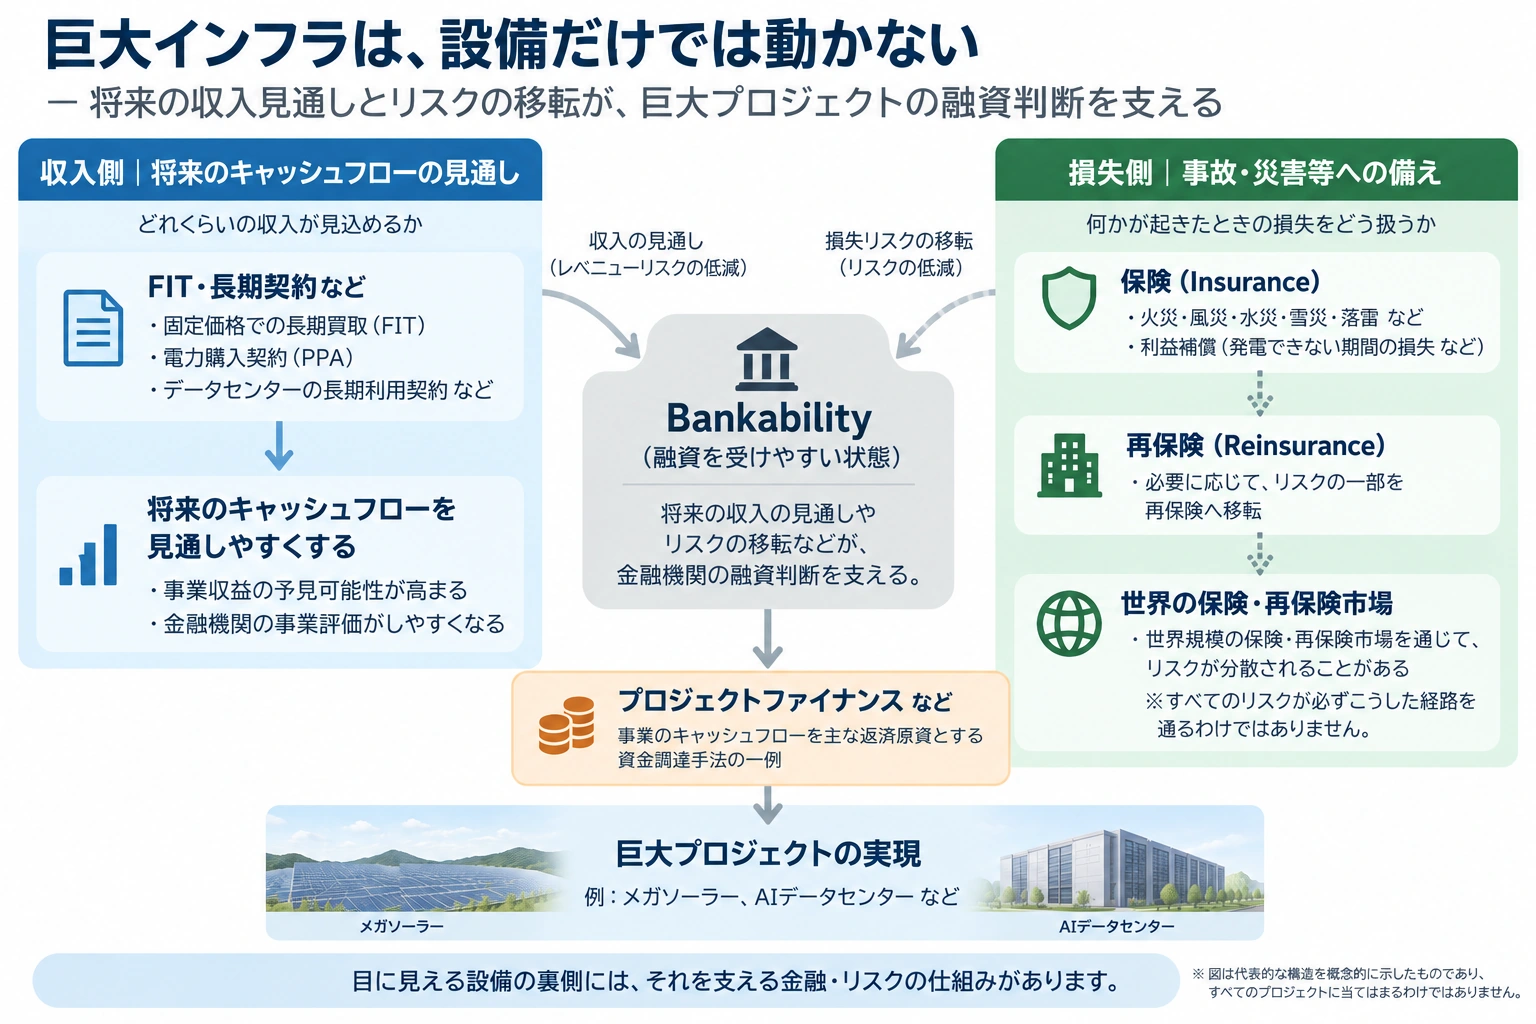
    プロジェクトファイナンスでは、その事業が将来生み出すキャッシュフローを主な返済原資として、資金を融資します。

    では、銀行はなぜ、まだ完成もしていない太陽光発電所へ巨額のお金を貸すことができるのでしょうか。

    ここで、以前の記事でも調べたFIT制度が、別の角度から見えてきました。

    FITは「電気を一定価格で買う制度」だけではなかった

    FIT——固定価格買取制度。

    再生可能エネルギーで発電した電気を、決められた価格で一定期間買い取る仕組みです。

    資源エネルギー庁は、FITについて、固定価格での長期買取を保証することで事業収益の予見可能性を高め、参入リスクを低減する制度だと説明しています。

    銀行から見ると、これは重要です。

    「来年、この電気はいくらで売れるのか分からない」

    という事業より、

    「この価格で、この期間、電気を買い取ってもらえる」

    という事業の方が、将来の売電収入を予測しやすくなります。

    つまりFITには、

    将来いくら入ってくるかを予測しやすくする役割

    もありました。

    しかし、収入が予測できるだけでは十分ではありません。

    それでも、台風で発電所が壊れたら?

    将来どれくらい電気を売れるか予測できても、完成した発電所が台風や豪雨で壊れれば、予定していた収入は途絶えてしまいます。

    そこで最初の疑問だった「保険」が戻ってきます。

    FITは、

    将来の収入を予測しやすくする。

    一方、保険は、

    事故によって生じる損失の一部を外へ移す。

    巨大な事業へ融資する銀行にとって、どちらも重要です。

    私はそれまで、火災保険とは「何かが壊れた後、お金を払ってくれるもの」だと思っていました。

    しかし巨大なインフラ事業では、それだけではありません。

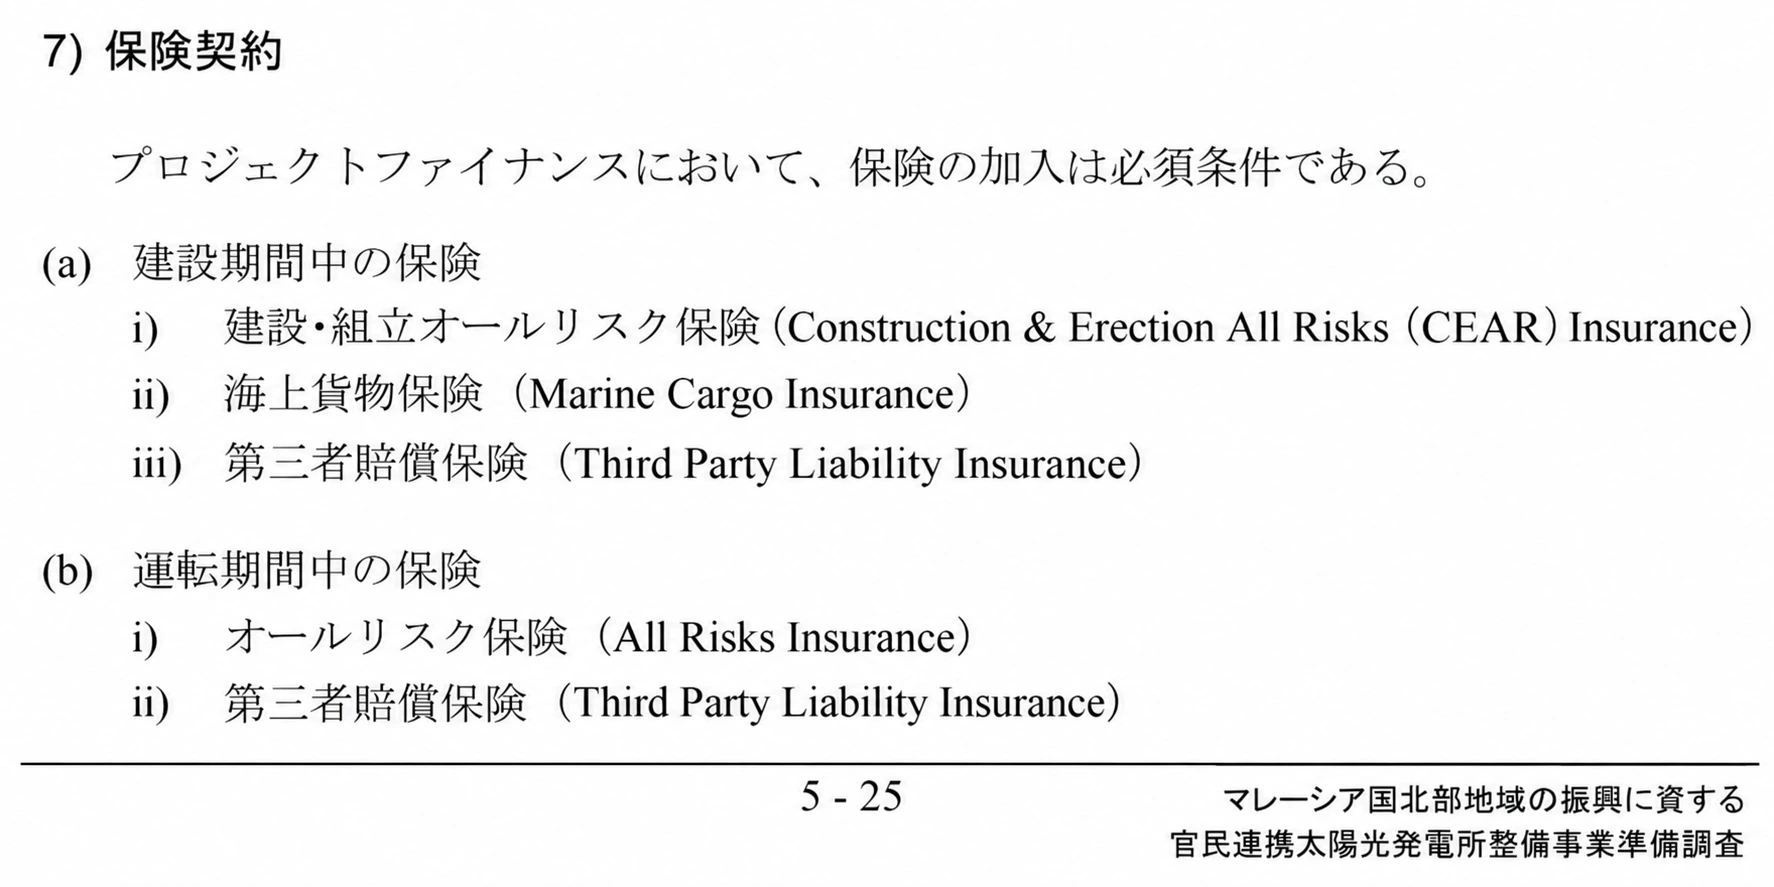
    JICAの太陽光発電事業に関する準備調査報告書を見ると、

    「プロジェクトファイナンスにおいて、保険の加入は必須条件である」

    と明記されています。建設期間と運転期間の双方について、複数の保険が想定されています。

    JICAの当該調査では、プロジェクトファイナンスにおける保険加入を「必須条件」と説明している。出典:JICA「マレーシア国 北部地域の振興に資する官民連携太陽光発電所整備事業準備調査」p.5-25

    必要な保険を確保していること自体が、巨額融資を成立させる条件になり得る。

    保険は、事故後の補償だけではなく、事業を始めるための金融インフラでもあったのです。

    では、保険会社は誰にリスクを渡すのか

    ここで、もう一つ疑問が生まれます。

    何十億、何百億円という設備に保険をかけるとして、保険会社はその巨大な損失リスクをすべて自分で抱えるのでしょうか。

    そこで登場するのが、

    再保険

    です。

    保険会社自身も、自社が引き受けたリスクの一部を、必要に応じて再保険会社へ移すことがあります。

    こうしたリスクはさらに、世界の保険・再保険市場へ分散されることがあります。

    豪雨のニュースを見て、

    「巨大な太陽光発電所が壊れたら、誰が払うのだろう」

    と思ったところから始まった疑問は、いつの間にか世界の保険・再保険市場までつながっていました。

    「巨大インフラは、設備だけでは動かない」——将来収入の見通しとリスク移転が、巨大プロジェクトへの融資判断を支える代表的な構造。

    実際のメガソーラーでも、プロジェクトファイナンスは使われていた

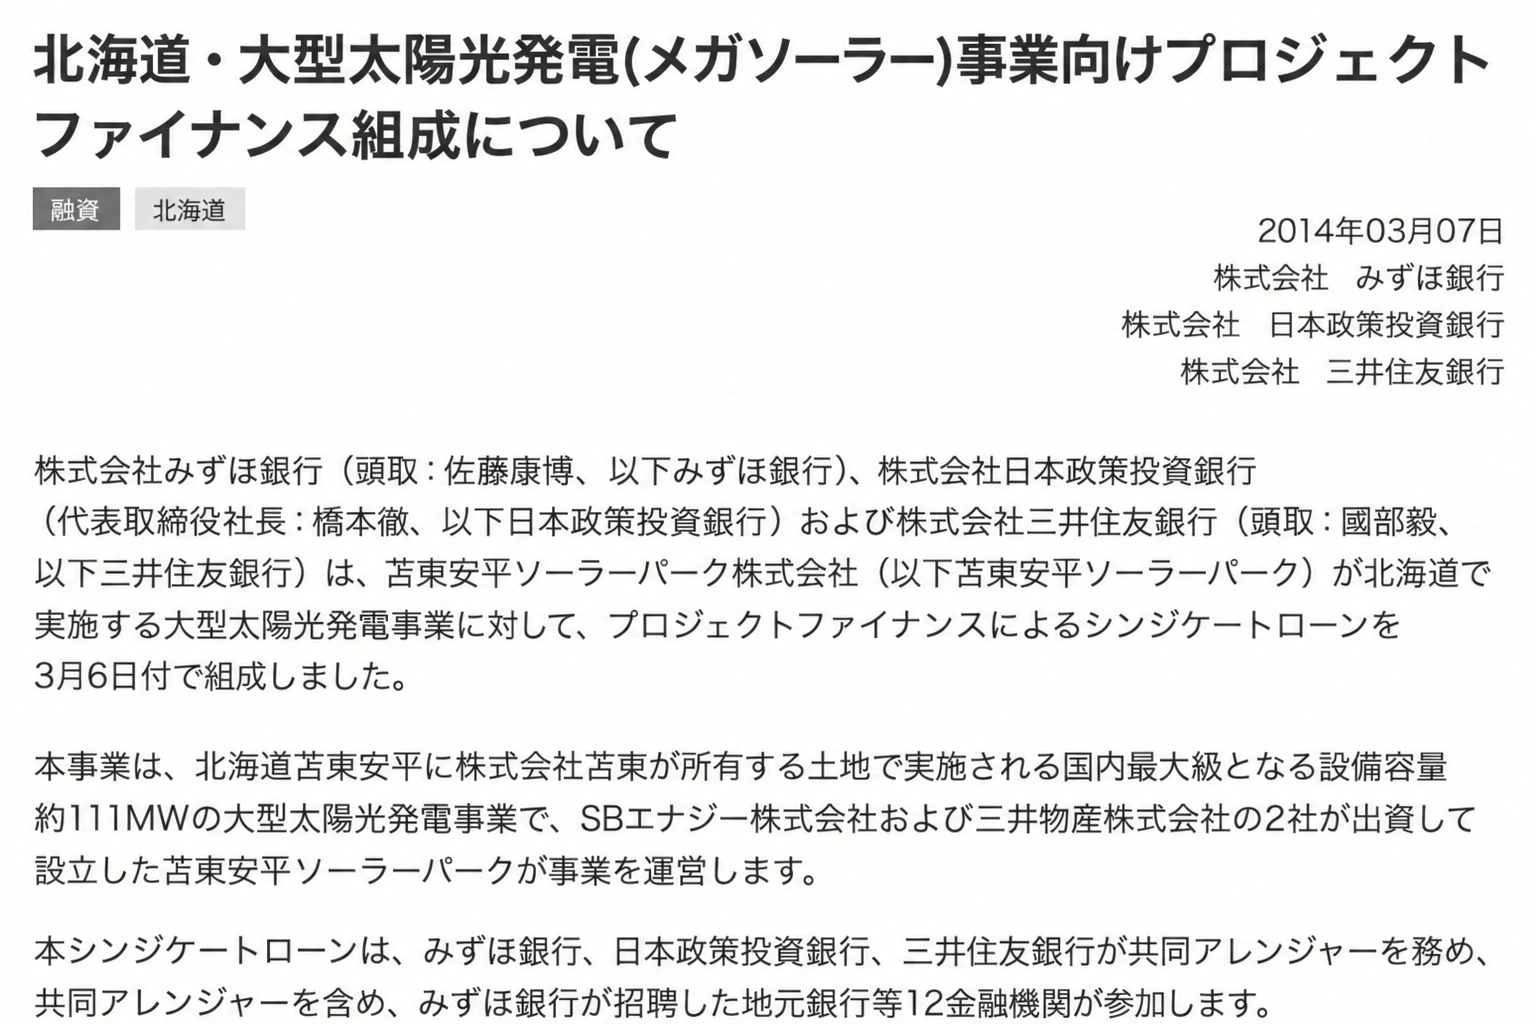
    日本の事例を調べてみると、ソフトバンクグループが2011年に設立したSBエナジーの案件が出てきました。

    北海道苫小牧東部地域に建設された「苫東安平ソーラーパーク」です。

    出力は約111MW。

    2014年、この事業に対してプロジェクトファイナンスによるシンジケートローンが組成されました。

    共同アレンジャー(融資全体を取りまとめる金融機関)は、みずほ銀行、日本政策投資銀行、三井住友銀行。みずほ銀行が招聘した地元銀行などを含め、12金融機関が参加しました。

    事業会社にはSBエナジーと三井物産がそれぞれ50%を出資しています。

    苫東安平ソーラーパークでは、みずほ銀行・DBJ・三井住友銀行などによるプロジェクトファイナンスが組成された。出典:日本政策投資銀行

    ここで重要なのは、孫正義だから特別な金融手法が使われたということではありません。

    大規模な再生可能エネルギー事業が、どのような金融構造で資金を集めていたのかを見るうえで、この案件は分かりやすい実例でした。

    太陽光パネルから、AIのGPUへ

    そして、この仕組みは太陽光発電だけの特殊な話でもありませんでした。

    現在、世界ではAIデータセンターへの巨額投資が進んでいます。

    建物だけでなく、大量のGPU、電力設備、冷却設備などを必要とする巨大インフラです。

    SB Energyは、現在SoftBank Group傘下で米国のエネルギー・データセンター事業を進める企業です。

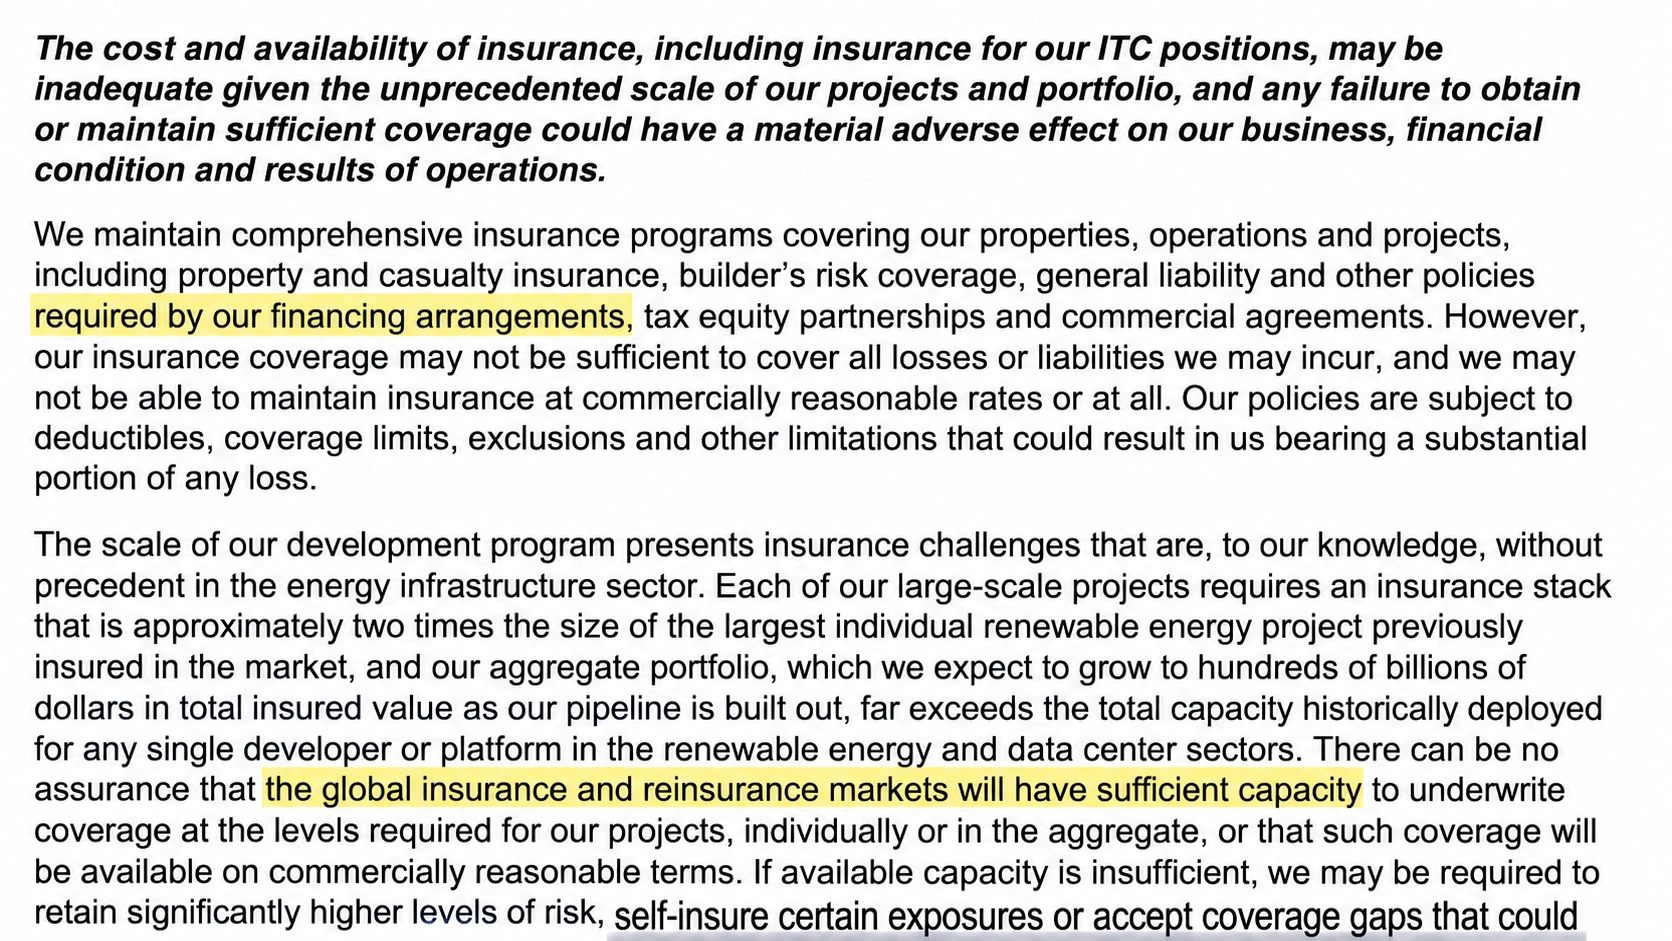
    同社はSECへ提出したS-1(米国証券取引委員会〈SEC〉に提出する、株式を初めて一般公開するIPOなどの際の登録届出書)で、財物保険、工事保険、賠償責任保険などに加え、融資契約などによって要求される保険を維持していると説明しています。

    なお、この米国のSB Energyは、2014年の苫東安平ソーラーパークを手がけた日本の旧SBエナジーとは別法人です。

    さらに同じS-1では、自社の開発規模について、世界の保険・再保険市場に、必要な補償を引き受けられるだけの十分なキャパシティ(保険・再保険市場の引受余力)が存在する保証はないことまで、事業上のリスクとして開示しています。

    言い換えると、どれだけ資金があっても、巨大な設備のリスクを引き受けてくれる保険の「受け皿」が足りなければ、事業を進めにくくなる可能性があるということです。

    SB EnergyはS-1で、融資契約によって求められる保険を維持していること、さらに世界の保険・再保険市場に十分な引受余力がある保証はないことをリスクとして開示している。出典:SB Energy, Form S-1 (U.S. SEC)

    つまり、巨大なインフラに必要なのは、

    資金を集められること

    だけではありません。

    そのリスクを誰かが引き受けられること

    も、事業を成立させる条件になり得るのです。

    苫東安平ソーラーパークのプロジェクトファイナンスでは、みずほ銀行が共同アレンジャーを務めていました。

    一方、現在SoftBankが北海道苫小牧で進めるAIデータセンターについては、みずほフィナンシャルグループが共同研究に参加しています。

    両社は、その成果を今後のデータセンター開発やファイナンス検討における評価へ取り込む可能性を検討しています。ただし、現時点でみずほが同案件へ融資すると決まったわけではありません。

    巨大インフラを見る目が、少し変わった

    太陽光発電所を見れば、パネルや架台、送電線は目に見えます。

    AIデータセンターなら、巨大な建物やGPU、電力設備が目につきます。

    けれど、その設備だけを見ても、巨大なプロジェクトがなぜ成立したのかは分かりません。

    その裏では、

    将来どれくらい収入が得られるのか。

    誰が巨額のお金を貸すのか。

    事故が起きたとき、誰が損失を引き受けるのか。

    そして、そのリスクはさらにどこへ移っていくのか。

    そんな目に見えない流れが動いていました。

    豪雨のニュースを見たとき、私が考えたのは、

    「太陽光発電所が壊れたら、誰が払うのだろう」

    という単純な疑問でした。

    けれど調べ終えた今は、巨大な発電所やAIデータセンターを見るとき、少し違う問いも浮かびます。

    誰がそのお金を貸しているのか。

    そして、

    誰がそのリスクを引き受けているのか。

    目に見える巨大設備の裏側には、それを成立させるもう一つのインフラがありました。

    最後に、豪雨などの災害でお亡くなりになった方々のご冥福をお祈りするとともに、被災された皆様に心よりお見舞い申し上げます。一日も早い復旧をお祈りいたします。

    災害に関するRAPT理論+αの記事

    地元に強い台風が直撃し、二度もひどい水害に見舞われる中、自分の住む地域だけが守られ、神様の大きく細やかな愛を実感した体験(RAPTブログ読者・トパーズさんの証)
    悪人たちがどんなにこの世を災いで満たしても、神様を信じて生きる私たちは全ての災難から守られ、幸福に生きられる!!(十二弟子・KAWATAさんの証)

  • なぜ、輸入小麦を日本政府が買っているのか——140円のメロンパンから、小麦をめぐる制度の歴史をたどってみた

    なぜ、輸入小麦を日本政府が買っているのか——140円のメロンパンから、小麦をめぐる制度の歴史をたどってみた

    ある日、スーパーで、以前よく買っていたチョコチップメロンパンが目に入りました。

    値段は140円ほど。

    私の記憶では、以前は100円くらいで買っていたような気がします。

    「こんなに高かったっけ……」

    少し手が止まりました。

    パンだけではありません。最近はスーパーに行くたびに、いろいろなものが高くなったと感じます。

    特売品を探したり、少し安い商品に替えたりすることはできます。

    しかし、商品の値段そのものを自分で下げることはできません。

    そんな棚の前で、少し無力な気持ちになりました。

    そもそも、このパンの値段はどうやって決まっているのでしょうか。

    小麦が高くなったからなのか。

    円安なのか。

    メーカーの値上げなのか。

    そこで、パンの値段を逆向きにたどってみることにしました。

    すると、意外なところに行き着きました。

    日本政府です。

    値段を逆向きにたどると、日本政府がいた

    調べていて、最初に目に留まったのが、

    「輸入小麦の政府売渡価格」

    という言葉でした。

    政府売渡価格?

    なぜ「政府」が小麦を売っているのでしょうか。

    2026年10月期、農林水産省は主要5銘柄の輸入小麦について、政府売渡価格を1トン当たり70,020円と決めました。

    前期より12.0%の引き上げです。
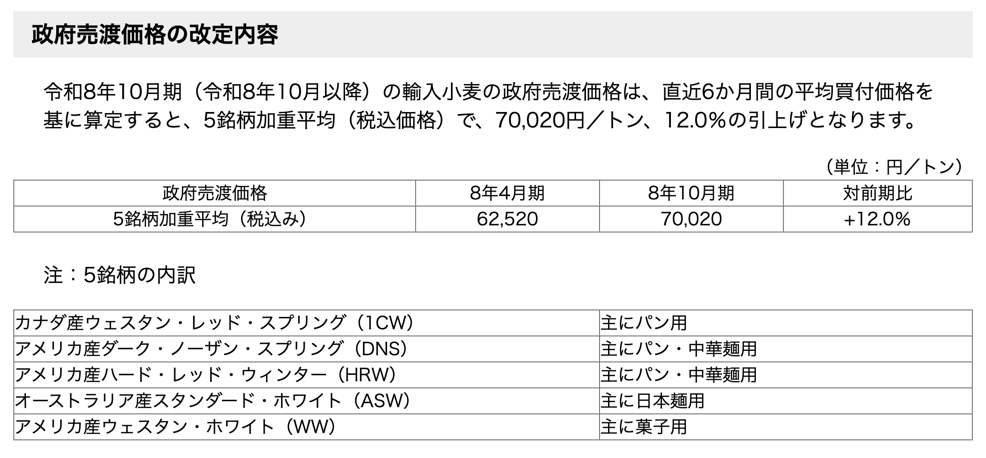
    出典:農林水産省「輸入小麦の政府売渡価格の改定について」

    私はそれまで、外国産の小麦は、商社や製粉会社が海外から直接買って日本へ持ってくるものだと思っていました。

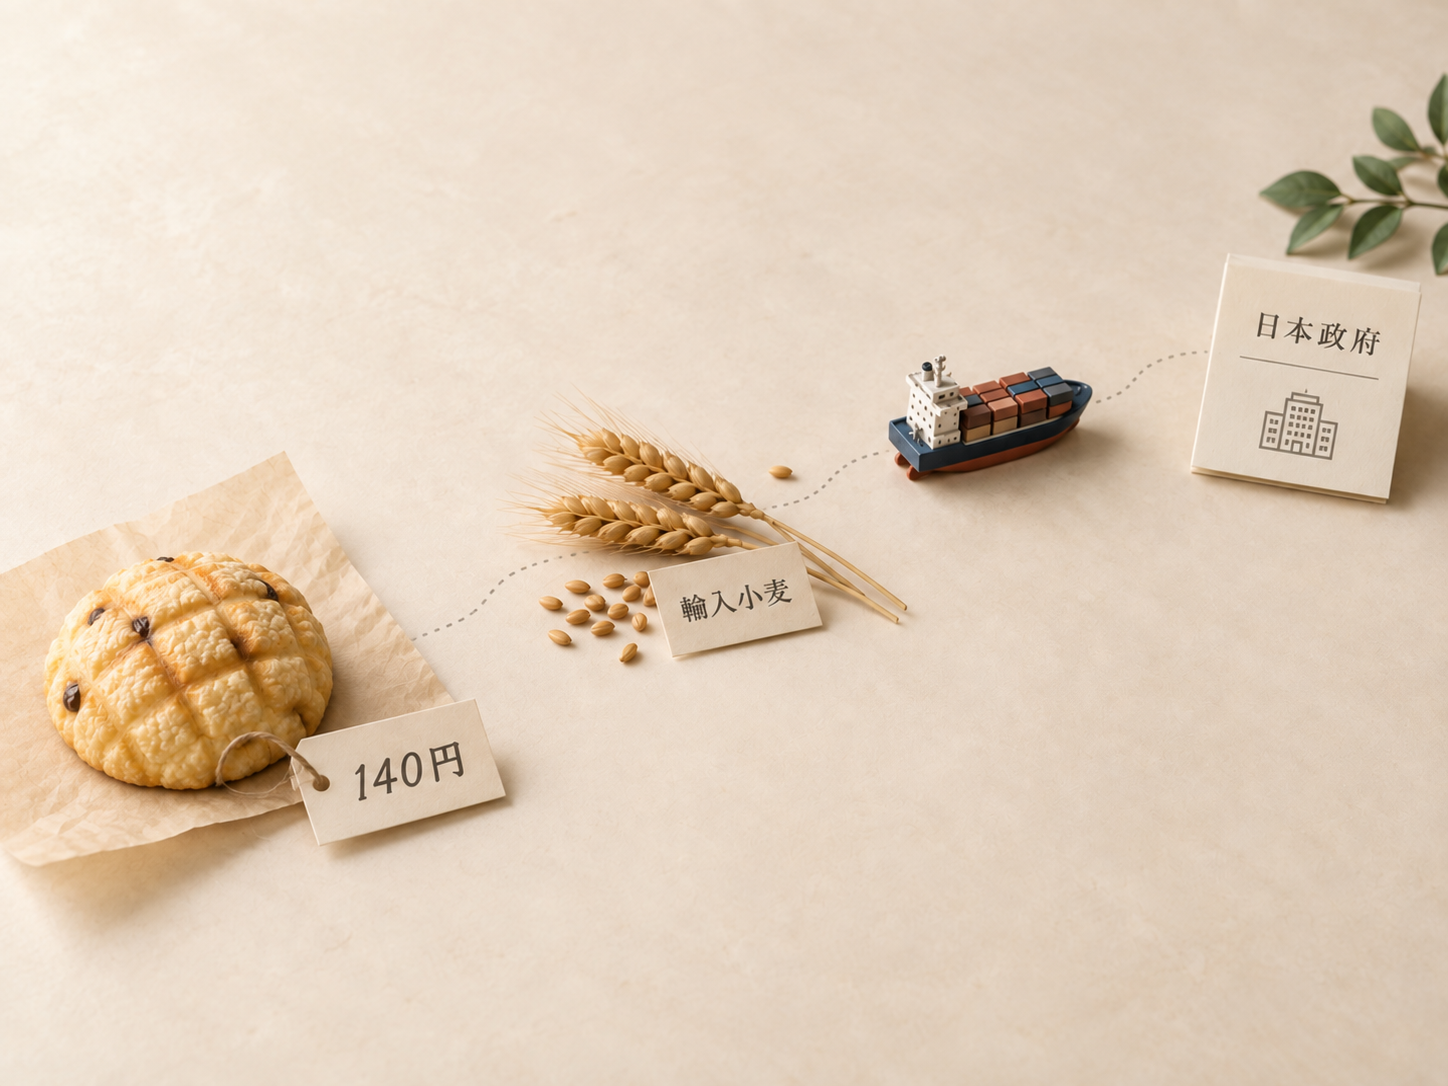
    ところが、日本では主要な食糧用小麦について、政府が海外から買い付け、それを製粉会社などへ売る「国家貿易」という仕組みが現在も続いています。

    大まかに言えば、

    海外の小麦
    ↓
    日本政府
    ↓
    製粉会社
    ↓
    パンや麺
    ↓
    私たち

    という流れです。
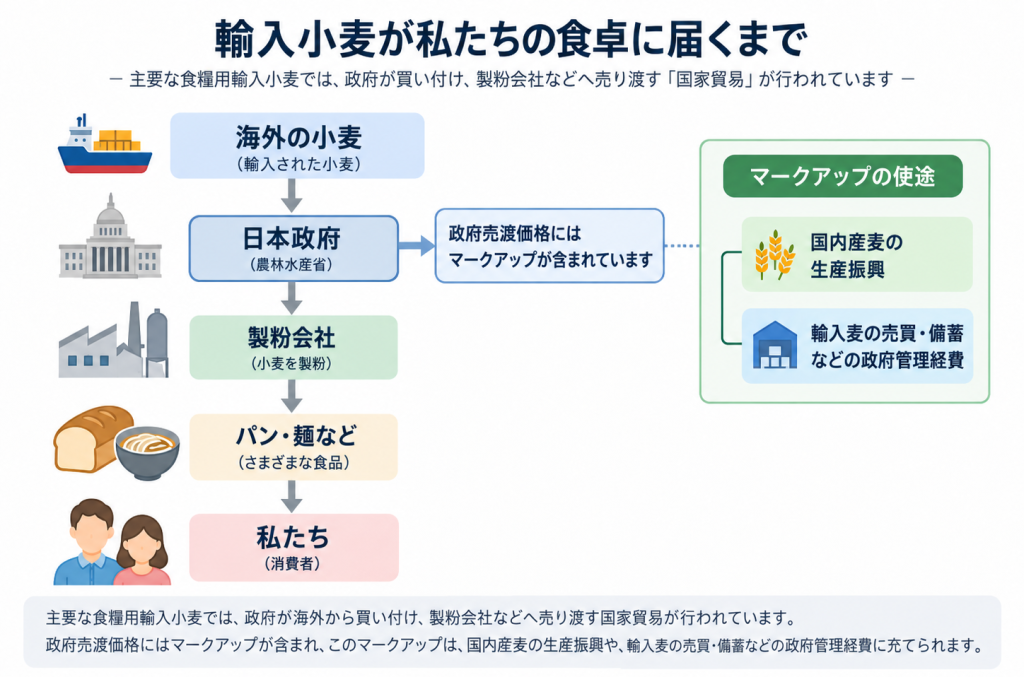
    農林水産省「輸入小麦の政府売渡価格について(令和8年4月期)」をもとに筆者作成

    一つのパンの値段を逆向きにたどってみたら、その途中に政府がいました。

    ここで新しい疑問が生まれました。

    なぜ、輸入小麦を日本政府が買っているのでしょうか。

    小麦の値段の中に、農業政策まで入っていた

    さらに調べると、政府は海外から買った小麦を、そのまま同じ価格で製粉会社へ渡しているわけではありませんでした。

    政府売渡価格には、「マークアップ」と呼ばれる輸入差益が含まれています。

    農林水産省によると、徴収したマークアップは、国内産麦の生産振興と、輸入麦の売買・備蓄などに必要な政府管理経費に充てられています。
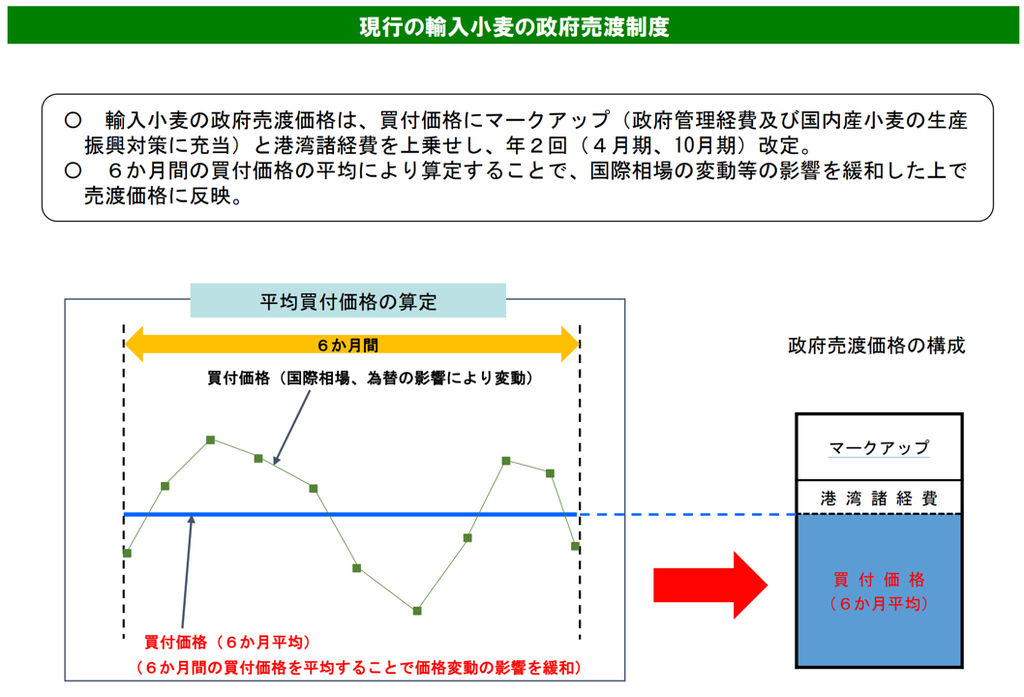
    出典:農林水産省「輸入小麦の政府売渡価格について(令和8年4月期)」

    つまり、私が単なる「外国産小麦の値段」だと思っていた価格の中には、

    日本の国内農業を支える政策まで組み込まれていた

    ことになります。

    ただし、ここで単純に、

    「だからパンが高いのは政府のせいだ」

    とは言えません。

    小麦はパンの価格を構成する一部分にすぎないからです。

    2022年に政府売渡価格が17.3%引き上げられた際、農林水産省は178円の食パン1斤への影響を約2.6円と試算していました。
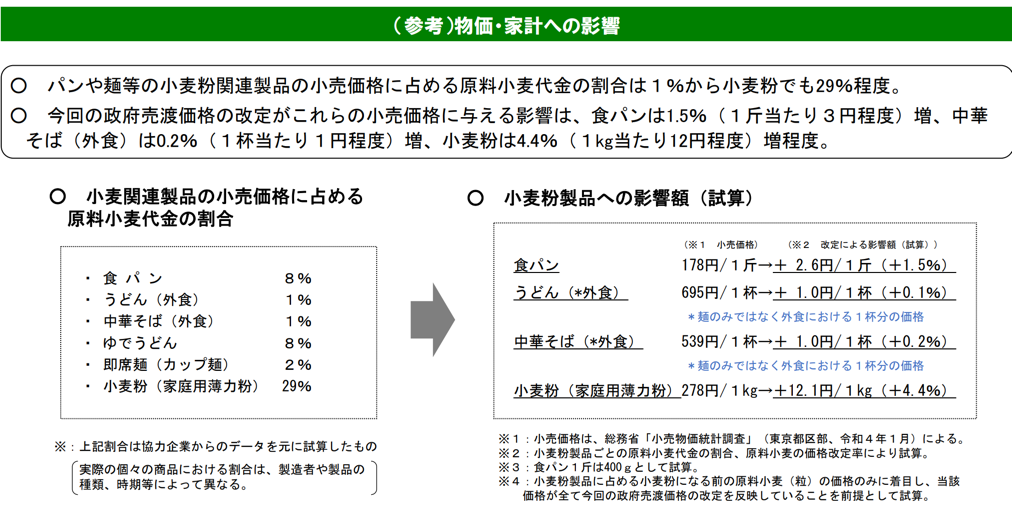
    出典:農林水産省「輸入小麦の政府売渡価格について(令和4年3月・価格公表添付資料)」

    パンには、小麦のほかにも油脂、砂糖、包装材、電気、燃料、物流、人件費など、多くの費用がかかります。

    私がスーパーで見たメロンパンが以前より40円ほど高くなったとしても、それを輸入小麦だけで説明することはできません。

    最初に抱いた、

    「小麦が高くなったから、パンもこんなに高くなったのだろう」

    という考えは、ここで少し修正する必要がありました。

    それでも一つ、疑問は残ります。

    そもそも、どうして国が外国産小麦を買うような仕組みができたのでしょうか。

    なぜ政府が小麦を買うのか——制度の歴史をたどる

    ここで一度、制度の歴史を遡ってみます。

    現在の国家貿易と全く同じ仕組みが、戦時中からそのまま続いているわけではありません。

    しかし、政府が麦を管理する制度の系譜は、1942年の食糧管理法まで遡ります。

    戦時中には、食料を確保するため、米と同じように麦にも直接統制が導入されました。

    戦後、生産量と輸入量が増え、食糧事情が改善すると、1952年には間接統制へ移行します。

    農林水産省の麦政策検討資料でも、「戦時中は食糧の確保ということで米と同じく食管法による直接統制が導入」「昭和27年に間接統制に移行」と整理されています。

    出典:農林水産省「麦政策検討小委員会」

    そして、戦後に輸入小麦が増えていった背景を理解するうえで重要なのが、米国の余剰小麦政策でした。

    終戦後の日本は深刻な食糧不足に直面していました。

    日本側にも食料を海外から確保したい事情がある一方、米国側では余剰農産物の輸出先を海外へ広げる政策が進められました。

    1954年にはPL480、いわゆる余剰農産物処理法が成立します。

    農林水産政策研究所のレビューでは、戦後の米国が余剰小麦などの輸出先として日本を戦略的に位置づけ、PL480等を通じて、その資金の一部を米国農産物の日本市場開拓に利用した経緯が整理されています。

    出典:農林水産政策研究所レビューNo.128

    そして興味深いのは、単に小麦が輸入されただけではなかったことです。

    日本で小麦を食べてもらうための市場開拓も行われていました。

    日本で小麦を食べてもらうための市場開拓

    その象徴的な例が「キッチンカー」です。

    1956年から、日本各地を調理設備付きの車が巡回し、家庭向けに料理講習を行いました。

    JICAの歴史資料によると、このキッチンカー事業は、米国の食糧援助に伴う見返り資金を原資とし、形式上は米国小麦生産者連合会から日本食生活協会への援助でした。

    米国側がガソリン代などを、日本側が材料費などを負担していました。

    そして、講習で作る献立には、

    最低一品、小麦を使った料理を入れること

    が条件だったとされています。
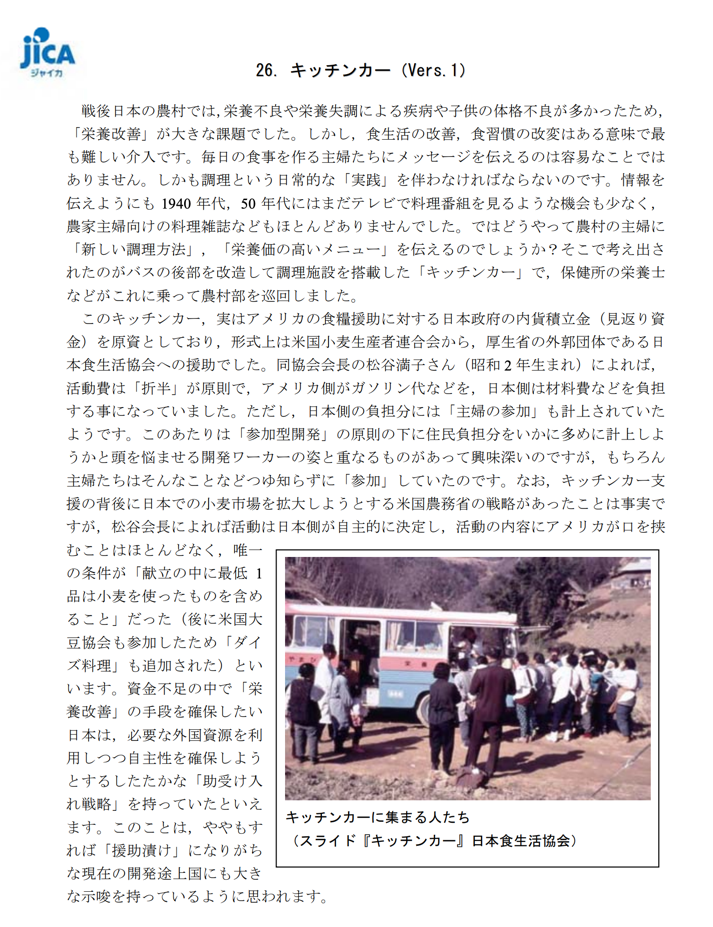
    1950年代に日本各地を巡回したキッチンカー。JICA資料では、米国側に日本の小麦市場を拡大する狙いがあり、献立には「最低1品は小麦を使ったものを含めること」が条件だったと記されています。

    出典:JICA資料「26.キッチンカー(Vers.1)」

    ただし、同じ資料では、具体的な活動内容は日本側が自主的に決め、米国側が活動内容に口を挟むことはほとんどなかったとも記録されています。

    つまり、米国側には小麦市場を広げたい意図があり、日本側には不足する資金や資源を利用しながら栄養改善を進めたい事情がありました。

    ほかにも、製パン技術者の講習会、学校給食の農村普及、パン食の啓発などが行われました。

    出典:農林水産政策研究所レビューNo.128

    もちろん、日本人がパンを食べるようになった理由が、こうした政策だけだったわけではありません。

    所得の増加、生活の洋風化、都市化、食生活そのものの変化など、さまざまな要因があります。

    それでも、

    日本人が自然にパンを好きになっただけではなく、小麦の需要を広げるための市場開拓が政策的に行われていた

    ことは、私には少し意外でした。

    「米を食べると頭が悪くなる」と語られた時代

    さらに同じ時代、日本では米について、今ではかなり奇妙に聞こえる言説まで広がっていました。

    1958年、大脳生理学者の林髞は『頭脳――才能をひきだす処方箋』を出版しました。

    書誌:国立国会図書館サーチ『頭脳――才能をひきだす処方箋』

    1970年の国会では、当時を振り返り、

    「米を食うと頭が悪くなる」
    「小麦を食えば頭がよくなる」

    といった趣旨の主張が、栄養学者などによって新聞等で発表されていたと議員が指摘しています。

    出典:国会会議録・1970年4月2日

    さらに1980年の国会では、当時について、「慶応大学の林という教授」が「米を食うと頭が悪くなる」「パンを食え」という趣旨のキャンペーンを行ったという議員発言も記録されています。

    出典:国会会議録・1980年2月19日

    ここで大事なのは、これらは当時の言説について、後年の国会で議員が述べた記録だという点です。

    今回調べた範囲では、

    米国政府や米国の小麦団体が林髞に金銭を払い、そのような主張をさせた

    という直接的な証拠までは確認できませんでした。

    したがって、

    「米国が『米を食べると頭が悪くなる』という言説を意図的に流した」

    と断定することはできません。

    ただ、

    • 米国側では日本を小麦市場として開拓する政策が進んでいた
    • 日本側でも小麦食の普及が進められていた
    • 同じ時代に、米を否定的に見る言説まで流通していた

    という複数の流れが、並行して存在していたことは確認できます。

    その後、日本人の一人当たりの米消費量は長期的に大きく減少しました。

    1962年度には年間118.3kgだったものが、2024年度には53.4kgとなっています。

    出典:農林水産省「お米の1人当たりの消費量はどのくらいですか」

    ただし、その原因を小麦の普及だけに求めることもできません。

    ここでも、話は一つの原因だけでは説明できませんでした。

    では、この制度はその後どうなったのでしょうか。

    生まれた理由と、残った理由は同じなのか

    戦時中や戦後の食糧事情の中で、政府が麦を管理する。

    そこまでは理解できます。

    しかし、日本社会はその後大きく変わりました。

    高度経済成長を経て、食料事情も改善しました。

    そして1990年代以降、日本では規制緩和や市場原理を重視する改革が進みます。

    農業も例外ではありません。

    1995年には食糧管理法が廃止され、米の流通は、国による全量管理を基本とする仕組みから、民間主導の仕組みへ大きく移行しました。

    出典:農林水産省「平成19年度 食料・農業・農村の動向」

    それなら、小麦も同じように民間へ移っていても不思議ではありません。

    ところが、輸入小麦の国家貿易は残りました。

    ここで私は、

    制度が生まれた理由と、現在も制度を残している理由は、本当に同じなのだろうか

    と思いました。

    制度を見直しても、小麦の国家貿易は残った

    小麦の制度も、全く変わらなかったわけではありません。

    2007年4月からは、一部の食糧用小麦について売買同時契約方式(Simultaneous Buy and Sell:SBS方式)が導入されました。

    これは、輸入業者と製粉会社などの需要者があらかじめ組み、希望する銘柄・輸入港・時期などを選んだうえで、政府が買入れと売渡しを同時に行う仕組みです。

    つまり、国家貿易の枠組み自体は残しながら、民間側が選べる範囲を広げる見直しが行われました。
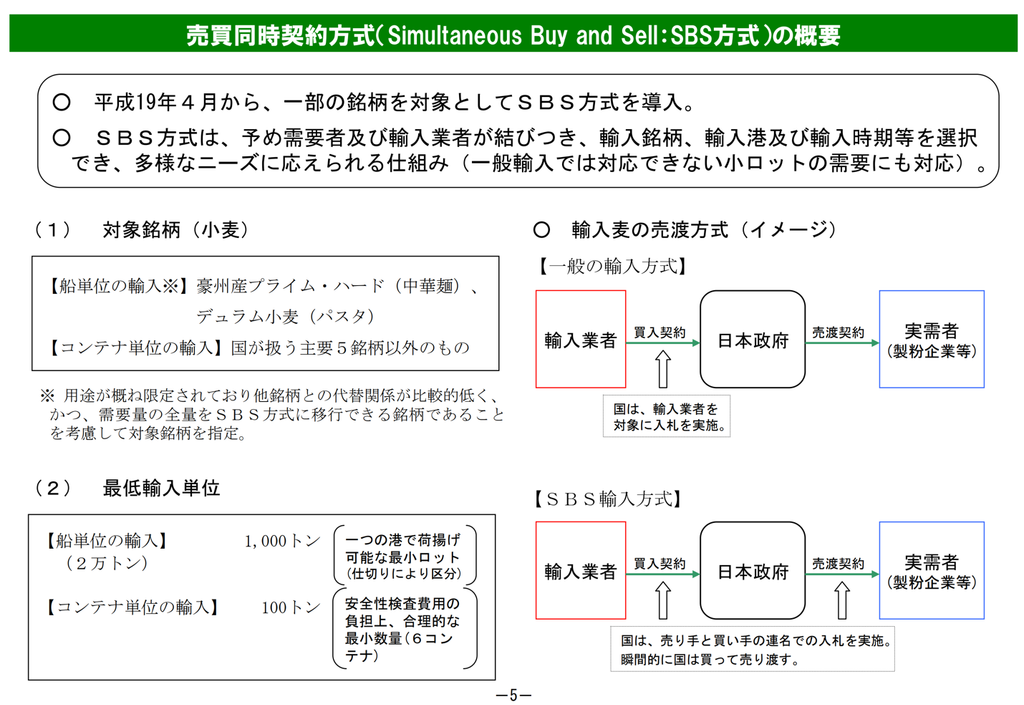
    出典:農林水産省「輸入麦の政府売渡ルール検討会」

    TPPでも、日本は小麦の国家貿易そのものを廃止していません。

    現行の国家貿易制度と枠外税率55円/kgを維持する一方、米国・カナダ・豪州向けの国別枠を設け、マークアップを9年目までに45%削減するという合意でした。
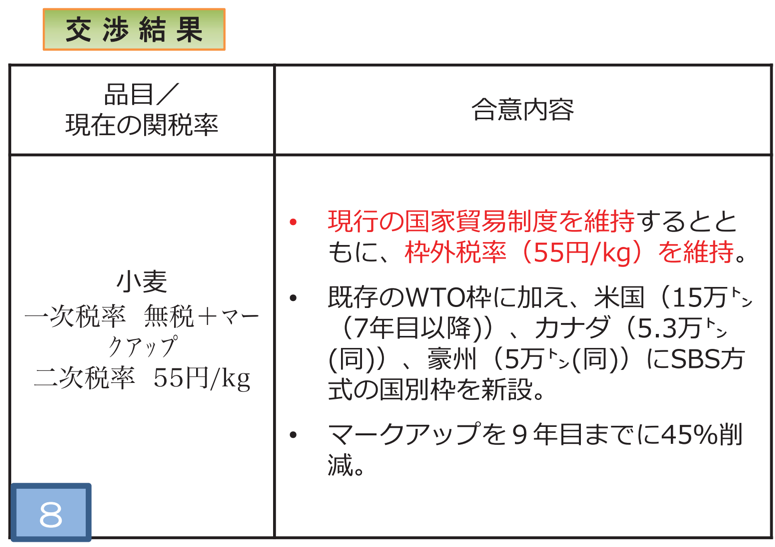
    出典:農林水産省「農政新時代 ~努力が報われる農林水産業の実現に向けて~」

    つまり、

    古い制度が、誰にも見直されずに残っていたわけではありません。

    制度を見直しながら、

    民間側が選べる範囲を広げ、

    マークアップなどの負担を引き下げつつ、

    それでも国家貿易という外枠は残す。

    そういう選択が行われてきました。

    政府による麦の管理は、戦時中から形を変えてきました。

    そして輸入小麦の国家貿易も、制度を見直しながら現在まで維持されています。
    単に昔の制度が、そのまま放置されて残っているわけではないのです。
    現在も続く、政府・米国小麦業界・製粉業界の接点

    そしてこの関係は、過去の話だけではありません。
    2025年、農林水産省とU.S. Wheat Associates(米国小麦連合会)は、「米国から日本への小麦供給の安定化に関する協力覚書」を締結しました。

    出典:農林水産省「アメリカ合衆国小麦連合会との協力覚書の締結について」

    2026年4月に開かれた第1回会合には、農林水産省、米国小麦連合会に加え、製粉協会と協同組合全国製粉協議会も参加しています。

    出典:農林水産省「協力覚書に基づく第1回会合」

    また、農林水産省から製粉業界への人的な移動も確認できます。

    例えば、農林水産省農産局長だった平形雄策氏は、2024年7月に退職し、同年12月、日清製粉株式会社の非常勤アドバイザーに就いています。

    出典:内閣人事局「国家公務員の再就職状況」

    こうした事実を見ると、

    「制度をめぐる官と民の間に、どのような結びつきがあるのだろう」

    という疑問は出てきます。

    ただし、ここでも一線を引く必要があります。

    官僚が業界へ再就職していること。

    政府と業界が定期的に協議していること。

    それだけで、

    国家貿易制度が特定の企業や人物の利益のために維持されている

    と証明できるわけではありません。

    今回確認できたのは、あくまで、

    農林水産省・米国小麦業界・日本の製粉業界の間に、現在も継続的な接点が存在する

    というところまでです。

    では、政府を外せばパンは安くなるのか

    では、もっと単純に、

    「政府が間に入るのをやめて、商社や製粉会社が自由に小麦を買えばいいのではないか」

    とも考えました。

    しかし、これも簡単ではありません。

    現在の制度では、国家貿易の枠外で小麦を輸入する場合、高い枠外税率が設定されています。

    TPP交渉資料でも、小麦の枠外税率は55円/kgとされています。

    出典:農林水産省「農政新時代 ~努力が報われる農林水産業の実現に向けて~」

    したがって、本当に自由化するなら、

    政府が買わなくなるだけではなく、

    輸入制度そのものを変え、

    マークアップや高い枠外負担なども見直す必要があります。

    それらをなくせば、その分の制度上の負担は減ります。

    ただし、商社などによる調達コストや取引条件まで含め、最終的な輸入価格がどれほど下がるのかは、今回の調査では算定できませんでした。

    また、マークアップをなくすと、現在そこから賄われている財源もなくなります。

    もし、国内産麦の生産振興や備蓄を今後も続けるのであれば、その費用は一般財源など、別の方法で賄う必要があります。

    つまり、

    パンや麺を買う人が、その価格を通して負担するのか。

    それとも、

    一般財源などを通じて、より広く負担するのか。

    という問題にもなります。

    国家貿易には、食料の安定供給や国内農業を支えるという政策目的があります。

    一方、もっと民間主体にできるのではないか、という問いも残ります。

    今回調べた範囲だけでは、

    「今の制度が最善だ」

    とも、

    「全部自由化すべきだ」

    とも、私は判断できませんでした。

    一つの値札の後ろにあったもの

    最初は、スーパーで見た140円のメロンパンから始まりました。

    ただ、

    「どうして高くなったんだろう」

    と思っただけでした。

    しかし値段を逆向きにたどってみると、その先には、

    政府による国家貿易があり、

    国内農業を支える仕組みがあり、

    戦時中から続く食料管理の歴史があり、

    戦後の食糧事情があり、

    米国による小麦市場の開拓があり、

    その後の規制緩和や制度見直しがあり、

    現在まで続く政府と業界の関係がありました。

    一つの値札の後ろには、私が思っていたよりずっと長い歴史と複雑な制度がありました。

    そして、その仕組みは、

    「誰か一人が悪い」

    と決めれば説明できるようなものでもありませんでした。

    一方で、

    「昔からそうだから仕方がない」

    と考えて終わってよいものでもないと思います。

    誰が負担しているのか。

    誰を守る制度なのか。

    今もこの方法でなければならないのか。

    そうした問いは残ります。

    ただ、少なくとも一つ分かったことがあります。

    スーパーで見ている値段の向こうには、私一人では簡単に動かすことのできない、長い歴史と制度があるということです。

    パンのことを考えていて、思い出した言葉

    ここまでずっと「パン」のことを考えていました。

    パンの値段。

    小麦の輸入。

    政府の制度。

    長く続いてきた歴史。

    そんなことを調べているうちに、私はイエス様のある言葉を思い出しました。

    「人はパンだけで生きるのではない」

    (マタイによる福音書 4章4節)

    肉体を生かすためには、食べ物が必要です。

    だから人間は、食料を安定して手に入れるために、国家規模の制度まで作ってきました。

    けれどRAPTさんは、人間には肉体だけでなく霊体もあり、肉体が食べ物を必要とするように、霊体には神様の御言葉が必要だと教えてくださっています。

    RAPTさんは、イエス様がご自身を「命のパン」と喩えていることなどから、聖書に出てくる「パン」は神様の言葉を表していると解き明かし、

    人間はパンによって肉体を生かし、神様の言葉によって霊体を生かす

    と説明されています。

    参照:RAPTブログ「キリスト教最大のタブーその二。聖書に書かれた奇跡はほとんど奇跡ではない。」

    「人はパンだけで生きるのではない」を実際に体験した人

    ミナさんの証も読み返しました。

    ミナさんは、神様のために10日間の断食をされた体験について書かれています。

    最初の数日は空腹が強く、断食が終わったら何を食べようかと、食事のことばかり考えていたそうです。

    ところが3〜4日ほど経った頃から、御言葉や聖書を読んだり聞いたりすると空腹感が抑えられ、そればかりか、むしろ満腹感を覚えるようになったといいます。

    ミナさんはこの体験を通して、

    「人はパンだけで生きるのではない」

    というイエス様の言葉が、まさに自分の身に起きたのだと受け止めています。

    そして、肉体が食事によって成長するように、霊体は神様の御言葉によって成長するというRAPTさんの教えと、ご自身の体験を重ね合わせています。

    参照:10日間の断食を終えて~これまで大好きだったこと、その全てが霞むほど、絶大な神様の愛と恵みを受けた日々(十二弟子・ミナさんの証)

    値段は決められなくても

    最初にスーパーの棚の前で感じたのは、少しの無力感でした。

    商品の値段は、自分では決められません。

    世界の小麦価格も変えられません。

    長い時間をかけて作られてきた制度を、自分一人ですぐに変えることもできません。

    世の中には、自分ではどうにもできないことがたくさんあります。

    今度、スーパーで同じチョコチップメロンパンを見かけたら、私はもう、140円という値札だけを見ることはないと思います。

    その値段の向こうには、自分一人では簡単に変えられない長い歴史や仕組みがあります。

    けれど今回、パンについて調べたことで、肉体を養うパンだけでなく、霊体を養う「パン」についても改めて考えることになりました。

    RAPTさんはこれまで、神様から受けた膨大な御言葉を宣布してこられました。

    霊体を養うための御言葉は、すでに豊かに与えられています。

    そしてRAPTさんは、御言葉に従って生きることで、人生のさまざまな問題も解決へ導かれていくと教えてくださっています。

    参照:RAPT有料記事787 御言葉に従う人は、どんな問題もすぐに解決し、必要なものや求めているものが全て与えられ、常に不足することなく心満たされて生きられる。

    肉体を満たすパンは、物価が上がれば十分に買えないこともあります。

    その値段や、自分が置かれた状況を、いつでも思い通りにすることはできません。

    けれど、霊体を満たす御言葉を求めるかどうかは、自分で選ぶことができます。

    「人はパンだけで生きるのではない」

    今回、小麦について調べたことで、これからスーパーでパンを見るたびに、私はこの御言葉を思い出すような気がします。