前回の記事では、単身の勤労者世帯について、税金や社会保険料を差し引いた後の可処分所得(いわゆる「手取り」)が長期的にどう変わったのかを見ました。
家計調査をもとに2002年と2025年を比較すると、物価上昇を考慮した実質可処分所得は、2002年を100とした場合、2025年には約81まで低下していました。
つまり、実質的な手取りの購買力は約19%低下していたことになります。
では、減った手取りから生活のための支出をした後、家計に残るお金も減っているのでしょうか。
総務省の家計調査には、「黒字」という項目があります。
これは、可処分所得から消費支出を差し引いた金額です。
消費支出とは、食料、住居、光熱・水道、交通・通信など、日常の消費に使った支出を指します。
ここで、まず家計のお金の流れを整理しておきます。
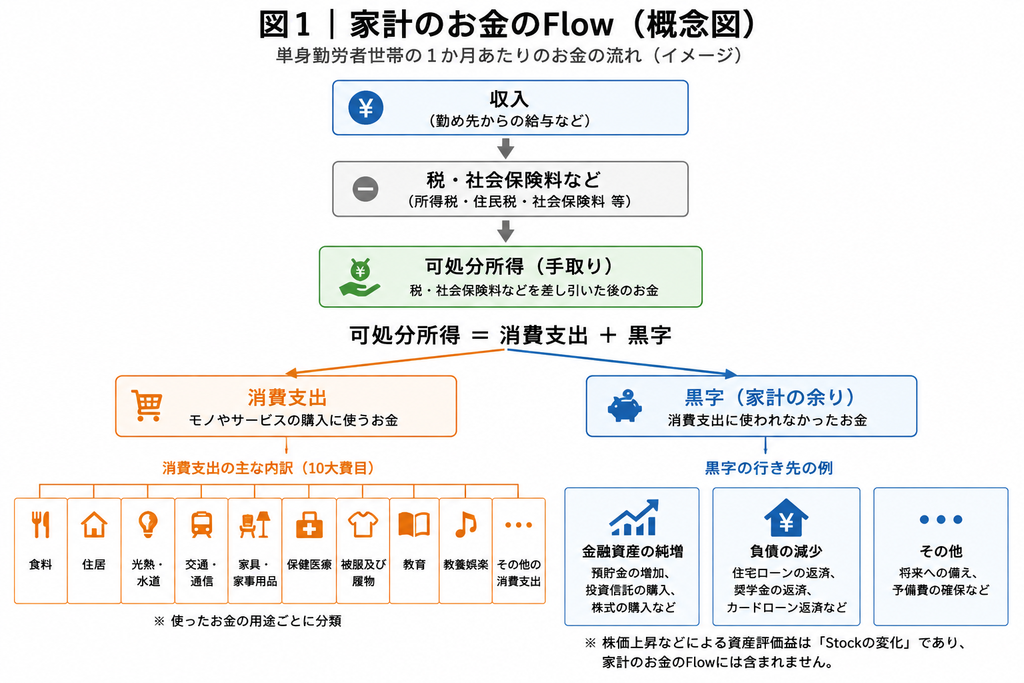
前回は、この流れのうち「可処分所得」までを見ました。
今回は、その先で消費支出を差し引いたあとに、何が残っているのかを見ます。
実質手取りは減ったのに、黒字率は上がっていた
まず、黒字が可処分所得に占める割合――黒字率を確認します。
黒字率は、
(可処分所得 − 消費支出)÷ 可処分所得 × 100
で計算できます。
2002年の単身勤労者世帯では、次のようになっていました。
| 2002年 | 金額 |
|---|---|
| 可処分所得 | 281,342円 |
| 消費支出 | 193,906円 |
したがって、
(281,342円 − 193,906円)÷ 281,342円 × 100 ≒ 31.1%
となります。
2025年は、
| 2025年 | 金額 |
|---|---|
| 可処分所得 | 314,148円 |
| 消費支出 | 191,523円 |
なので、
(314,148円 − 191,523円)÷ 314,148円 × 100 ≒ 39.0%
です。
そのまま比較すると、
31.1% → 39.0%
となり、黒字率は約8ポイント上昇しています。
ただし、ここには一つ注意点があります。
家計調査では2018年に家計簿の様式が変更されており、この変更だけで黒字率に約2.37ポイントの統計上の段差が生じています。
この影響を除くと、2002年から2025年までの黒字率の上昇幅は、
約+5.58ポイント(約+5.6ポイント)
となります。
詳しい計算方法は付録に示します。
実質的な手取りは長期的に約19%低下しているのに、消費した後に残る割合は、むしろ増えていたのです。
予想とは逆でした。
ではこれは、家計に余裕が生まれたことを意味するのでしょうか。
「黒字」は、自由に使えるお金とは限らない
ここで注意したいのが、家計調査における「黒字」の意味です。
黒字は、可処分所得から消費支出を差し引いた残りですが、その全額がそのまま自由に使える余裕資金というわけではありません。
たとえば、賃貸住宅の家賃は「住居」として消費支出に含まれます。
一方、持家の住宅ローンについては、元本の返済は消費支出には含まれません。
つまり、同じように毎月住宅のためにお金を支払っていても、
賃貸の家賃は消費支出として黒字を減らす一方、住宅ローンの元本返済は黒字を減らさない
という違いがあります。
実際、単身勤労者世帯の住宅構成などは次のように変化していました。
| 2002年 | 2025年 | |
|---|---|---|
| 持家率 | 18.5% | 34.1% |
| 家賃・地代を支払っている世帯の割合 | 70.7% | 56.3% |
| 平均年齢 | 37.8歳 | 43.3歳 |
家賃が消費支出に含まれる一方、住宅ローン元本の返済は含まれないという家計調査の仕組み上、こうした住宅構成の変化は黒字率に影響する可能性があります。
ただし、黒字率の上昇のうち、どの程度が持家率などの変化によるものかは分かっていません。
したがって、
黒字率が上がったから、家計にそれだけ余裕が生まれた
と単純に読むことはできません。
そこで今度は、黒字率が約5.6ポイント上昇したことが、消費支出のどの費目の変化として現れているのかを確認しました。
黒字率の上昇は、どの支出の変化として現れたのか
2002年と2025年について、それぞれの費目が可処分所得に占める割合を比較しました。
2018年の家計簿変更によって生じた段差については、各費目についても同様に調整しています。
結果は次の通りです。
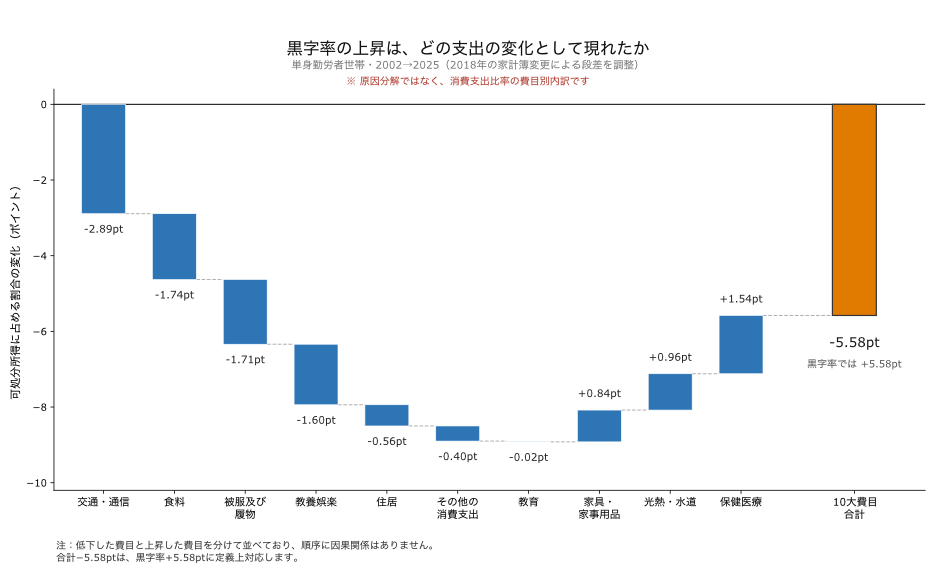
可処分所得に占める割合が特に低下していたのは、次の費目です。
| 費目 | 変化 |
|---|---|
| 交通・通信 | 約−2.89ポイント |
| 食料 | 約−1.74ポイント |
| 被服及び履物 | 約−1.71ポイント |
| 教養娯楽 | 約−1.60ポイント |
一方、割合が上昇していた主な費目は次の通りです。
| 費目 | 変化 |
|---|---|
| 保健医療 | 約+1.54ポイント |
| 光熱・水道 | 約+0.96ポイント |
| 家具・家事用品 | 約+0.84ポイント |
10大費目を合計すると、消費支出が可処分所得に占める割合は約5.58ポイント低下しています。
これは、黒字率が約5.58ポイント上昇したことと定義上対応する関係です。
したがって、この図は黒字率上昇の「原因」を示すものではありません。
黒字率の上昇が、消費支出のどの費目の変化として現れていたのか
を分けて見たものです。
また、支出割合が低下した費目をすべて同じように読むこともできません。
たとえば交通・通信では、携帯電話料金や通信技術、自動車をめぐる環境が2002年から大きく変わっています。
教養娯楽でも、デジタル化などによってサービスの形そのものが変わっています。
したがって、
支出割合が下がった=生活が苦しくなって、支出を我慢した
と、そのまま結論づけることはできません。
その中でも、もう一段確認しておきたいのが食料です。
食料は生活の基礎的な支出であるうえ、近年は価格そのものが大きく上昇しています。
それにもかかわらず、可処分所得に占める食料支出の割合は低下していました。
そこで、食料について、名目の支出額と物価を分けて見てみます。
食料価格は上がったのに、食費はほぼ増えていなかった
2018年の家計簿変更後で比較条件をそろえやすい2019年から2025年について確認します。
| 2019年 | 2025年 | 変化 | |
|---|---|---|---|
| 食料への名目支出 | 44,348円 | 45,787円 | +3.2% |
| 食料CPI(2020年=100) | 98.7 | 125.8 | +27.5% |
| 実質的な食料支出水準 | 100 | 約81 | 約−19% |
食料への名目支出は、6年間で約3.2%増えています。
ところが、同じ期間に食料価格は約27.5%上昇しました。
つまり、
食料価格は約27%上がったのに、食料に使った金額は約3%しか増えていません。
物価の影響を除いて計算すると、
(45,787 ÷ 125.8)÷(44,348 ÷ 98.7)× 100 ≒ 81
となります。
したがって、食料への実質的な支出水準は2019年から2025年にかけて約19%低下しています。
これは、
「食べる量が19%減った」
という意味ではありません。
安い商品への切り替え、購入する品目や量の変更、内食と外食の変化など、さまざまな要因が含まれます。
ただ、少なくとも、
食料価格が大きく上昇する中で、家計が食料への支出を同じ実質水準では維持していなかった
ことは確認できます。
さらに、直近の2024年から2025年だけを見ても、同じ方向の動きが確認できます。
| 2024年→2025年 | 変化 |
|---|---|
| 食料価格 | 約+6.8% |
| 食料・名目支出 | +0.1% |
| 食料・実質支出 | −6.3% |
2025年には、食料価格が前年から約6.8%上昇する一方、単身勤労者世帯の名目食料支出は+0.1%にとどまりました。
家計調査で公表されている実質増減率は−6.3%です。
丸められた公表値から計算しても、
1.001 ÷ 1.068 − 1 ≒ −6.3%
となり、おおむね同じ結果になります。
つまり、2019年から2025年までの比較だけでなく、直近一年でも、食料への実質的な支出は低下していました。
黒字率が上がったことは、「豊かになった」ことなのか
最初に知りたかったのは、
実質的な手取りが減ったあと、家計に残るお金も減っているのか
ということでした。
調べてみると、残る「割合」はむしろ増えていました。
2018年の家計簿変更による影響を除くと、単身勤労者世帯の黒字率は、2002年から2025年にかけて約5.6ポイント上昇しています。
しかし、今回確認した数字から、この上昇をそのまま「家計の余裕が増えた」と読むことはできません。
一つには、家賃と住宅ローン元本の扱いが異なるため、持家率など住宅構成の変化が黒字率に影響し得ます。
もう一つは、消費そのものの変化です。
交通・通信、食料、被服、教養娯楽などは、可処分所得に占める割合を下げていました。
その理由は費目ごとに異なり、すべてを「我慢」とみなすことはできません。
ただし食料では、
2019年から2025年にかけて食料価格が約27.5%上昇する一方、名目支出は約3.2%しか増えず、実質的な支出水準は約19%低下
していました。
つまり今回分かったのは、
「黒字率が上がった」という一つの数字だけでは、家計が豊かになったとは判断できない
ということです。
黒字率の上昇が、持家化などの世帯構成の変化と、実際の消費の変化によって、それぞれどの程度生じたのか。
そこまでは今回の数字だけでは分かりません。
では、こうした時代をどう生きるのか
ここまで見てきたのは、家計統計から見える一つの現実です。
そして、実際に食料支援を利用する人が増えている現実もあります。
RAPT理論+αでは、東京都庁下で行われている食料品の無料配布について、利用者が大きく増えている状況が取り上げられています。
関連記事|東京都庁下での食料品の無料配布の利用者、過去最多の749人に 3年間で約7倍に増加
これは、ここまで見てきた単身勤労者世帯の統計を裏付けるデータとして紹介するものではありません。
ここから先は、統計の話ではありません。
では、物価が上がり、生活の余裕を保つことが難しくなる中で、私たちは何を支えに生きればよいのでしょうか。
節約することや、社会の仕組みを知ることは大切です。
しかし、それだけで、
「何のために生きるのか」
「苦しい状況の中で、何を支えに生きるのか」
という問いへの答えまで得られるわけではありません。
RAPTさんは御言葉を通して、神様を知り、神様の導きを受けながら、本当の幸福を得て生きる道を宣布されています。
RAPT理論+αには、周囲と自分を比較し、「幸福に見える自分」を演出することに虚しさを感じていたKAWATAさんが、御言葉を学び、個性や才能を身につけるために努力する中で、本当に幸福な日々を生きられるようになったという証も掲載されています。
幸福な自分を演出し、自分に嘘をついて生きることをやめ、個性才能を身に付けるために努力することで、本当に幸福な日々を生きられる(十二弟子・KAWATAさんの証)
このブログでは、社会で実際に何が起きているのかを、できる限り一次資料と数字から確認していきます。
しかし、数字を調べること自体が最終目的ではありません。
数字の上で豊かに見えることと、本当に豊かに生きることは同じではありません。
社会の現実を知った上で、私たちは何を支えに、何を目指して生きればよいのか。
そのことについても、御言葉を通して考えていただくきっかけになればと思っています。
RAPT有料記事VOL.246 正しいゴールを設定した上で努力してこそ、後悔のない人生を生きられる
付録|2018年の家計簿変更をどう調整したか
家計調査では2018年に家計簿の様式が変更されています。
そのため、2002年と2025年の黒字率をそのまま比較すると、実際の家計変化だけでなく、調査方法が変わったことによる統計上の段差も含まれます。
2002年と2025年をそのまま比較すると
各年の公表値から黒字率を計算します。
| 可処分所得 | 消費支出 | 黒字率 | |
|---|---|---|---|
| 2002年 | 281,342円 | 193,906円 | 31.08% |
| 2025年 | 314,148円 | 191,523円 | 39.03% |
そのまま比較した黒字率の上昇幅は、未丸め値で計算すると、
約+7.96ポイント
です。
しかし、この約8ポイントをそのまま2002年から2025年までの実態変化とみなすことはできません。
2018年を「旧家計簿」と「新家計簿」で比べる
2018年の単身勤労者世帯の公表値は、
- 可処分所得:268,462円
- 消費支出:178,801円
です。
総務省は、家計簿改正による影響を確認するため、2018年について旧家計簿基準・新家計簿基準への変動調整値を公表しています。
旧家計簿B基準
公式の調整額は、
- 可処分所得:−19,450円
- 消費支出:−10,354円
です。
したがって、
268,462 − 19,450 = 249,012円
178,801 − 10,354 = 168,447円
となります。
このときの黒字率は、
(249,012 − 168,447)÷ 249,012 × 100 ≒ 32.35%
です。
新家計簿A基準
公式の調整額は、
- 可処分所得:+16,092円
- 消費支出:+6,931円
です。
したがって、
268,462 + 16,092 = 284,554円
178,801 + 6,931 = 185,732円
となります。
黒字率は、
(284,554 − 185,732)÷ 284,554 × 100 ≒ 34.73%
です。
同じ2018年でも、家計簿の違いによって、未丸め値では約+2.37ポイントの段差が生じます。
そこで、
2002→2025年のそのままの上昇幅 約+7.96ポイント
− 2018年家計簿変更による段差 約+2.37ポイント
= 調整後 約+5.58ポイント
としました。
本文では丸めて、
「黒字率は約5.6ポイント上昇した」
と表記しています。
なお、本文中の31.08%、39.03%、32.35%、34.73%は表示のために丸めています。
そのため、表示値同士を引くと0.01ポイント程度ずれる場合があります。+2.37ポイント、+5.58ポイントは、丸める前の値で計算しています。
また、2002年の公表表では黒字が87,437円と表示されていますが、表示された可処分所得281,342円と消費支出193,906円を差し引くと87,436円になります。
これは各平均値が円単位に丸めて表示されているために生じる差で、黒字率の結論には影響しません。
10大費目の調整方法
図2についても同じ考え方を使いました。
各費目について、
- 2002年と2025年の「可処分所得に占める割合」の変化を計算する
- 2018年について、旧家計簿基準と新家計簿基準の構成比の差を計算する
- 2002→2025年の変化から、2018年の家計簿変更による段差を差し引く
という手順です。
具体例として、最も変化が大きかった交通・通信を示します。
交通・通信の計算例
2002年は、
- 可処分所得:281,342円
- 交通・通信:30,224円
なので、
30,224 ÷ 281,342 × 100 ≒ 10.743%
です。
2025年は、
- 可処分所得:314,148円
- 交通・通信:23,210円
なので、
23,210 ÷ 314,148 × 100 ≒ 7.388%
です。
そのまま比較すると、
7.388 − 10.743 ≒ −3.355ポイント
となります。
次に、2018年の家計簿変更による段差を計算します。
2018年の交通・通信の原数値は29,237円でした。
旧家計簿B基準の公式調整額は−1,571円なので、
29,237 − 1,571 = 27,666円
です。
旧B基準の可処分所得249,012円で割ると、
27,666 ÷ 249,012 × 100 ≒ 11.110%
となります。
一方、新家計簿A基準の交通・通信の調整額は+1,048円なので、
29,237 + 1,048 = 30,285円
です。
新A基準の可処分所得284,554円で割ると、
30,285 ÷ 284,554 × 100 ≒ 10.643%
となります。
したがって、家計簿変更による交通・通信の構成比の段差は、
10.643 − 11.110 ≒ −0.467ポイント
です。
これを2002→2025年の変化から除くと、
−3.355 −(−0.467)≒ −2.887ポイント
となります。
本文では、
「交通・通信:約−2.89ポイント」
と表記しています。
他の9費目についても、それぞれの2018年旧家計簿基準・新家計簿基準の公式変動調整値を使い、同じ方法で計算しました。
結果は次の通りです。
| 費目 | 2002年→2025年 |
|---|---|
| 交通・通信 | −2.89ポイント |
| 食料 | −1.74ポイント |
| 被服及び履物 | −1.71ポイント |
| 教養娯楽 | −1.60ポイント |
| 住居 | −0.56ポイント |
| その他の消費支出 | −0.40ポイント |
| 教育 | −0.02ポイント |
| 家具・家事用品 | +0.84ポイント |
| 光熱・水道 | +0.96ポイント |
| 保健医療 | +1.54ポイント |
| 10大費目合計 | −5.58ポイント |
この合計−5.58ポイントは、黒字率+5.58ポイントと定義上、符号が逆になります。
したがって、この分解は黒字率上昇の原因を推定したものではなく、消費支出比率の変化を10大費目に分けて示したものです。
なお、家計調査では各費目が円単位に丸めて表示されているため、10費目を足した金額と公表されている消費支出総額に1〜2円の差が生じる年があります。
これは表示上の丸めによるもので、今回の結論には影響しません。
コメントを残す