カテゴリー: 経済と暮らし

  • 手取りが減ったのに、なぜ家計の「黒字率」は上がったのか――単身勤労者世帯、2002〜2025年

    手取りが減ったのに、なぜ家計の「黒字率」は上がったのか――単身勤労者世帯、2002〜2025年

    前回の記事では、単身の勤労者世帯について、税金や社会保険料を差し引いた後の可処分所得(いわゆる「手取り」)が長期的にどう変わったのかを見ました。

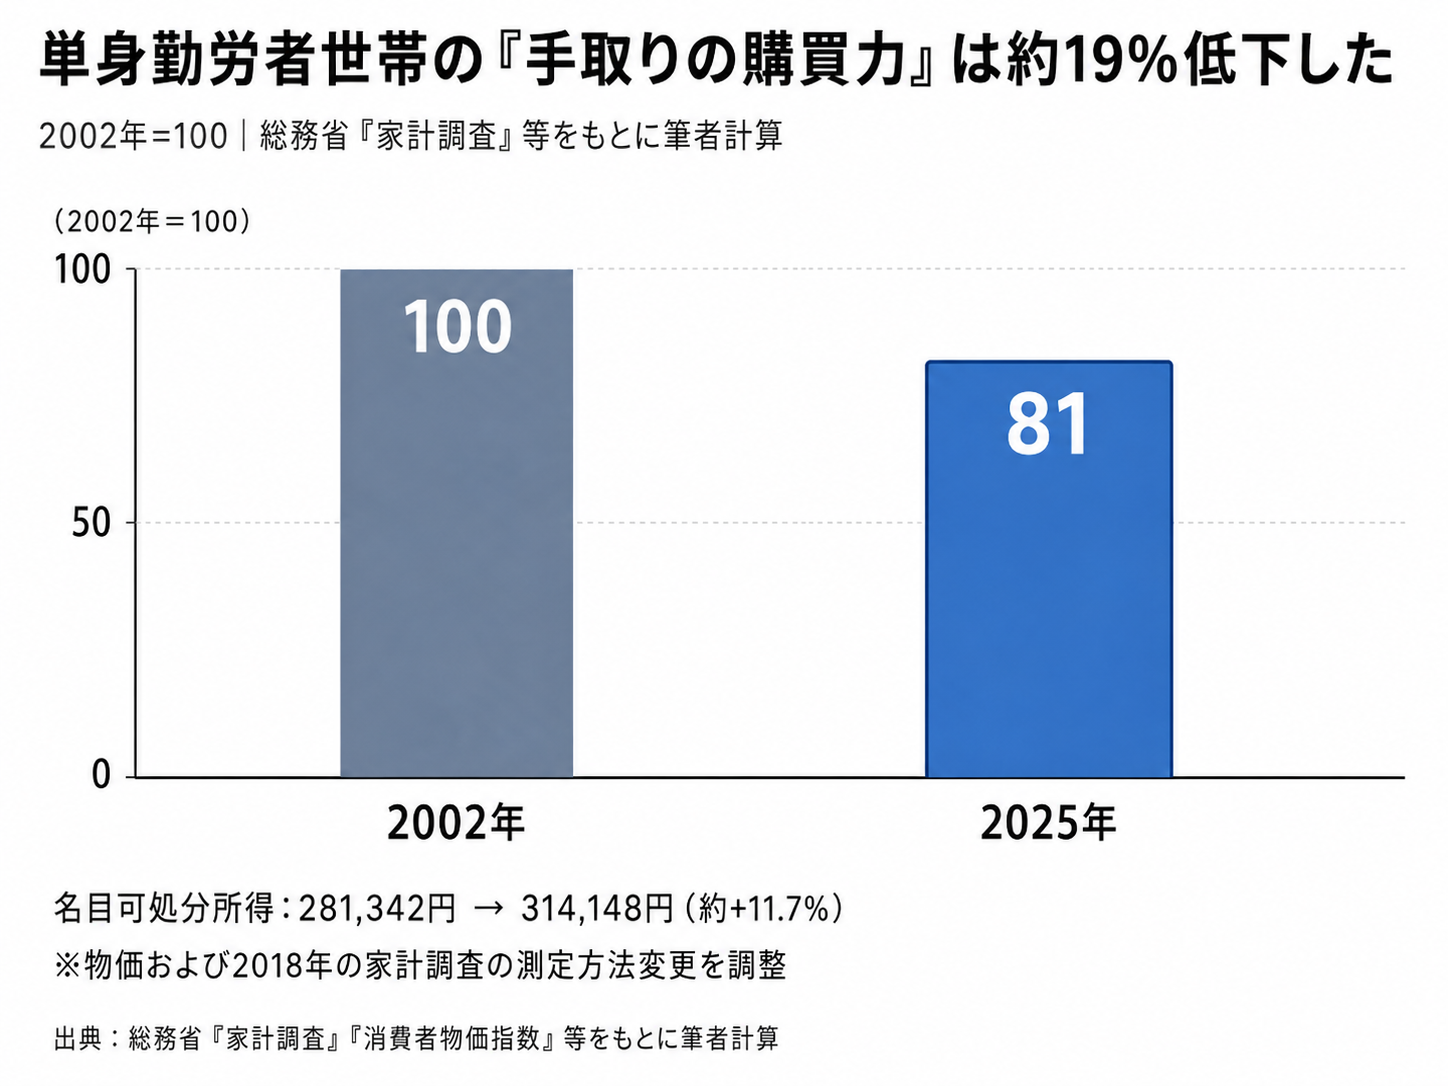
    家計調査をもとに2002年と2025年を比較すると、物価上昇を考慮した実質可処分所得は、2002年を100とした場合、2025年には約81まで低下していました。

    つまり、実質的な手取りの購買力は約19%低下していたことになります。

    では、減った手取りから生活のための支出をした後、家計に残るお金も減っているのでしょうか。

    総務省の家計調査には、「黒字」という項目があります。

    これは、可処分所得から消費支出を差し引いた金額です。

    消費支出とは、食料、住居、光熱・水道、交通・通信など、日常の消費に使った支出を指します。

    ここで、まず家計のお金の流れを整理しておきます。
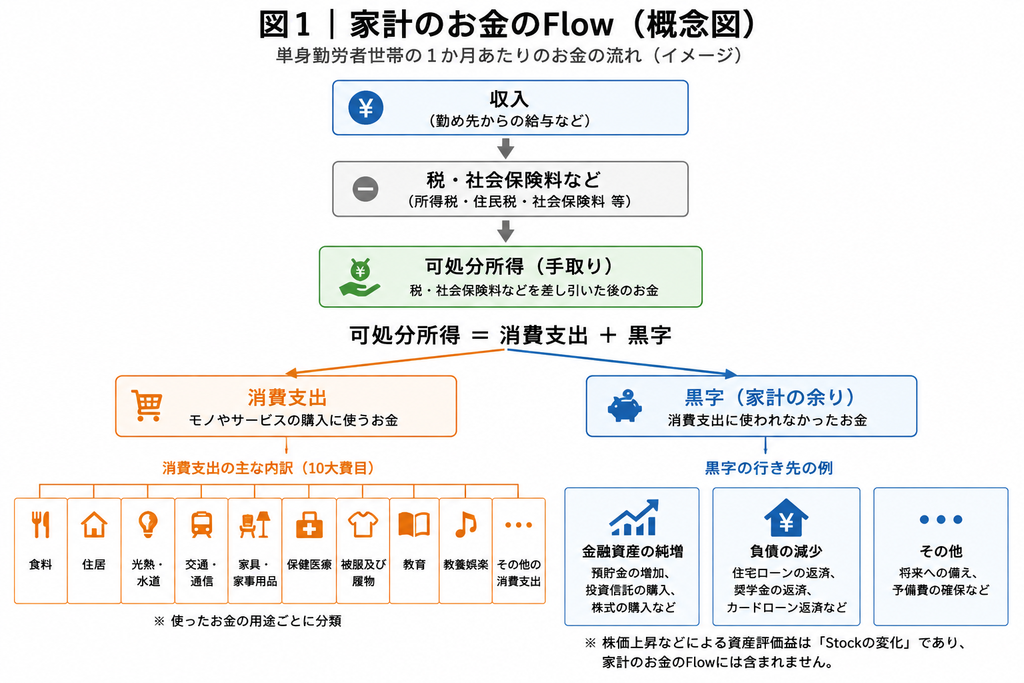
    前回は、この流れのうち「可処分所得」までを見ました。

    今回は、その先で消費支出を差し引いたあとに、何が残っているのかを見ます。

    実質手取りは減ったのに、黒字率は上がっていた

    まず、黒字が可処分所得に占める割合――黒字率を確認します。

    黒字率は、

    (可処分所得 − 消費支出)÷ 可処分所得 × 100

    で計算できます。

    2002年の単身勤労者世帯では、次のようになっていました。

    2002年金額
    可処分所得281,342円
    消費支出193,906円

    したがって、

    (281,342円 − 193,906円)÷ 281,342円 × 100 ≒ 31.1%

    となります。

    2025年は、

    2025年金額
    可処分所得314,148円
    消費支出191,523円

    なので、

    (314,148円 − 191,523円)÷ 314,148円 × 100 ≒ 39.0%

    です。

    そのまま比較すると、

    31.1% → 39.0%

    となり、黒字率は約8ポイント上昇しています。

    ただし、ここには一つ注意点があります。

    家計調査では2018年に家計簿の様式が変更されており、この変更だけで黒字率に約2.37ポイントの統計上の段差が生じています。

    この影響を除くと、2002年から2025年までの黒字率の上昇幅は、

    約+5.58ポイント(約+5.6ポイント)

    となります。

    詳しい計算方法は付録に示します。

    実質的な手取りは長期的に約19%低下しているのに、消費した後に残る割合は、むしろ増えていたのです。

    予想とは逆でした。

    ではこれは、家計に余裕が生まれたことを意味するのでしょうか。

    「黒字」は、自由に使えるお金とは限らない

    ここで注意したいのが、家計調査における「黒字」の意味です。

    黒字は、可処分所得から消費支出を差し引いた残りですが、その全額がそのまま自由に使える余裕資金というわけではありません。

    たとえば、賃貸住宅の家賃は「住居」として消費支出に含まれます。

    一方、持家の住宅ローンについては、元本の返済は消費支出には含まれません。

    つまり、同じように毎月住宅のためにお金を支払っていても、

    賃貸の家賃は消費支出として黒字を減らす一方、住宅ローンの元本返済は黒字を減らさない

    という違いがあります。

    実際、単身勤労者世帯の住宅構成などは次のように変化していました。

    2002年2025年
    持家率18.5%34.1%
    家賃・地代を支払っている世帯の割合70.7%56.3%
    平均年齢37.8歳43.3歳

    家賃が消費支出に含まれる一方、住宅ローン元本の返済は含まれないという家計調査の仕組み上、こうした住宅構成の変化は黒字率に影響する可能性があります。

    ただし、黒字率の上昇のうち、どの程度が持家率などの変化によるものかは分かっていません。

    したがって、

    黒字率が上がったから、家計にそれだけ余裕が生まれた

    と単純に読むことはできません。

    そこで今度は、黒字率が約5.6ポイント上昇したことが、消費支出のどの費目の変化として現れているのかを確認しました。

    黒字率の上昇は、どの支出の変化として現れたのか

    2002年と2025年について、それぞれの費目が可処分所得に占める割合を比較しました。

    2018年の家計簿変更によって生じた段差については、各費目についても同様に調整しています。

    結果は次の通りです。
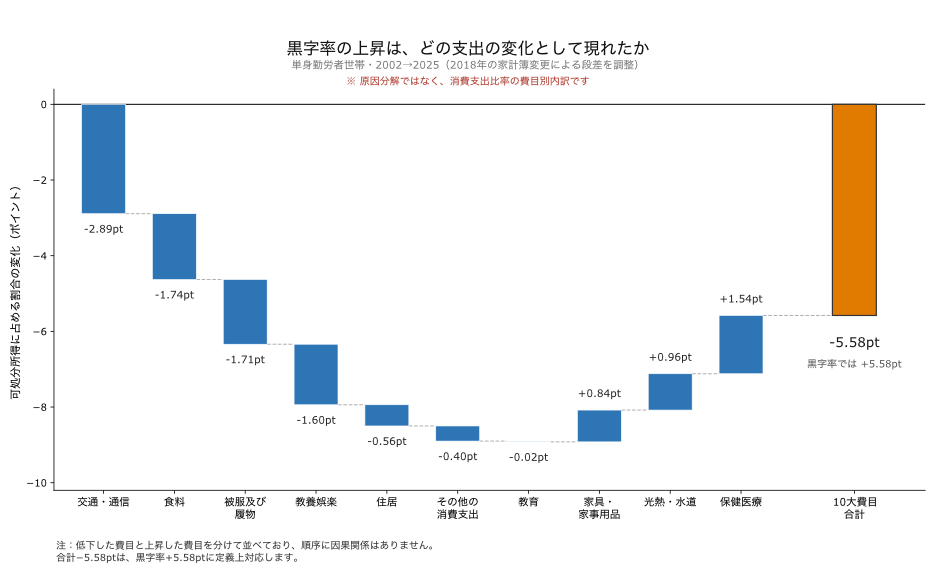
    可処分所得に占める割合が特に低下していたのは、次の費目です。

    費目変化
    交通・通信約−2.89ポイント
    食料約−1.74ポイント
    被服及び履物約−1.71ポイント
    教養娯楽約−1.60ポイント

    一方、割合が上昇していた主な費目は次の通りです。

    費目変化
    保健医療約+1.54ポイント
    光熱・水道約+0.96ポイント
    家具・家事用品約+0.84ポイント

    10大費目を合計すると、消費支出が可処分所得に占める割合は約5.58ポイント低下しています。

    これは、黒字率が約5.58ポイント上昇したことと定義上対応する関係です。

    したがって、この図は黒字率上昇の「原因」を示すものではありません。

    黒字率の上昇が、消費支出のどの費目の変化として現れていたのか

    を分けて見たものです。

    また、支出割合が低下した費目をすべて同じように読むこともできません。

    たとえば交通・通信では、携帯電話料金や通信技術、自動車をめぐる環境が2002年から大きく変わっています。

    教養娯楽でも、デジタル化などによってサービスの形そのものが変わっています。

    したがって、

    支出割合が下がった=生活が苦しくなって、支出を我慢した

    と、そのまま結論づけることはできません。

    その中でも、もう一段確認しておきたいのが食料です。

    食料は生活の基礎的な支出であるうえ、近年は価格そのものが大きく上昇しています。

    それにもかかわらず、可処分所得に占める食料支出の割合は低下していました。

    そこで、食料について、名目の支出額と物価を分けて見てみます。

    食料価格は上がったのに、食費はほぼ増えていなかった

    2018年の家計簿変更後で比較条件をそろえやすい2019年から2025年について確認します。

    2019年2025年変化
    食料への名目支出44,348円45,787円+3.2%
    食料CPI(2020年=100)98.7125.8+27.5%
    実質的な食料支出水準100約81約−19%

    食料への名目支出は、6年間で約3.2%増えています。

    ところが、同じ期間に食料価格は約27.5%上昇しました。

    つまり、

    食料価格は約27%上がったのに、食料に使った金額は約3%しか増えていません。

    物価の影響を除いて計算すると、

    (45,787 ÷ 125.8)÷(44,348 ÷ 98.7)× 100 ≒ 81

    となります。

    したがって、食料への実質的な支出水準は2019年から2025年にかけて約19%低下しています。

    これは、

    「食べる量が19%減った」

    という意味ではありません。

    安い商品への切り替え、購入する品目や量の変更、内食と外食の変化など、さまざまな要因が含まれます。

    ただ、少なくとも、

    食料価格が大きく上昇する中で、家計が食料への支出を同じ実質水準では維持していなかった

    ことは確認できます。

    さらに、直近の2024年から2025年だけを見ても、同じ方向の動きが確認できます。

    2024年→2025年変化
    食料価格約+6.8%
    食料・名目支出+0.1%
    食料・実質支出−6.3%

    2025年には、食料価格が前年から約6.8%上昇する一方、単身勤労者世帯の名目食料支出は+0.1%にとどまりました。

    家計調査で公表されている実質増減率は−6.3%です。

    丸められた公表値から計算しても、

    1.001 ÷ 1.068 − 1 ≒ −6.3%

    となり、おおむね同じ結果になります。

    つまり、2019年から2025年までの比較だけでなく、直近一年でも、食料への実質的な支出は低下していました。

    黒字率が上がったことは、「豊かになった」ことなのか

    最初に知りたかったのは、

    実質的な手取りが減ったあと、家計に残るお金も減っているのか

    ということでした。

    調べてみると、残る「割合」はむしろ増えていました。

    2018年の家計簿変更による影響を除くと、単身勤労者世帯の黒字率は、2002年から2025年にかけて約5.6ポイント上昇しています。

    しかし、今回確認した数字から、この上昇をそのまま「家計の余裕が増えた」と読むことはできません。

    一つには、家賃と住宅ローン元本の扱いが異なるため、持家率など住宅構成の変化が黒字率に影響し得ます。

    もう一つは、消費そのものの変化です。

    交通・通信、食料、被服、教養娯楽などは、可処分所得に占める割合を下げていました。

    その理由は費目ごとに異なり、すべてを「我慢」とみなすことはできません。

    ただし食料では、

    2019年から2025年にかけて食料価格が約27.5%上昇する一方、名目支出は約3.2%しか増えず、実質的な支出水準は約19%低下

    していました。

    つまり今回分かったのは、

    「黒字率が上がった」という一つの数字だけでは、家計が豊かになったとは判断できない

    ということです。

    黒字率の上昇が、持家化などの世帯構成の変化と、実際の消費の変化によって、それぞれどの程度生じたのか。

    そこまでは今回の数字だけでは分かりません。

    では、こうした時代をどう生きるのか

    ここまで見てきたのは、家計統計から見える一つの現実です。

    そして、実際に食料支援を利用する人が増えている現実もあります。

    RAPT理論+αでは、東京都庁下で行われている食料品の無料配布について、利用者が大きく増えている状況が取り上げられています。

    関連記事|東京都庁下での食料品の無料配布の利用者、過去最多の749人に 3年間で約7倍に増加

    これは、ここまで見てきた単身勤労者世帯の統計を裏付けるデータとして紹介するものではありません。

    ここから先は、統計の話ではありません。

    では、物価が上がり、生活の余裕を保つことが難しくなる中で、私たちは何を支えに生きればよいのでしょうか。

    節約することや、社会の仕組みを知ることは大切です。

    しかし、それだけで、

    「何のために生きるのか」
    「苦しい状況の中で、何を支えに生きるのか」

    という問いへの答えまで得られるわけではありません。

    RAPTさんは御言葉を通して、神様を知り、神様の導きを受けながら、本当の幸福を得て生きる道を宣布されています。

    RAPT理論+αには、周囲と自分を比較し、「幸福に見える自分」を演出することに虚しさを感じていたKAWATAさんが、御言葉を学び、個性や才能を身につけるために努力する中で、本当に幸福な日々を生きられるようになったという証も掲載されています。

    幸福な自分を演出し、自分に嘘をついて生きることをやめ、個性才能を身に付けるために努力することで、本当に幸福な日々を生きられる(十二弟子・KAWATAさんの証)

    このブログでは、社会で実際に何が起きているのかを、できる限り一次資料と数字から確認していきます。

    しかし、数字を調べること自体が最終目的ではありません。

    数字の上で豊かに見えることと、本当に豊かに生きることは同じではありません。

    社会の現実を知った上で、私たちは何を支えに、何を目指して生きればよいのか。

    そのことについても、御言葉を通して考えていただくきっかけになればと思っています。

    RAPT有料記事VOL.246 正しいゴールを設定した上で努力してこそ、後悔のない人生を生きられる


    付録|2018年の家計簿変更をどう調整したか

    家計調査では2018年に家計簿の様式が変更されています。

    そのため、2002年と2025年の黒字率をそのまま比較すると、実際の家計変化だけでなく、調査方法が変わったことによる統計上の段差も含まれます。

    2002年と2025年をそのまま比較すると

    各年の公表値から黒字率を計算します。

    可処分所得消費支出黒字率
    2002年281,342円193,906円31.08%
    2025年314,148円191,523円39.03%

    そのまま比較した黒字率の上昇幅は、未丸め値で計算すると、

    約+7.96ポイント

    です。

    しかし、この約8ポイントをそのまま2002年から2025年までの実態変化とみなすことはできません。

    2018年を「旧家計簿」と「新家計簿」で比べる

    2018年の単身勤労者世帯の公表値は、

    • 可処分所得:268,462円
    • 消費支出:178,801円

    です。

    総務省は、家計簿改正による影響を確認するため、2018年について旧家計簿基準・新家計簿基準への変動調整値を公表しています。

    旧家計簿B基準

    公式の調整額は、

    • 可処分所得:−19,450円
    • 消費支出:−10,354円

    です。

    したがって、

    268,462 − 19,450 = 249,012円

    178,801 − 10,354 = 168,447円

    となります。

    このときの黒字率は、

    (249,012 − 168,447)÷ 249,012 × 100 ≒ 32.35%

    です。

    新家計簿A基準

    公式の調整額は、

    • 可処分所得:+16,092円
    • 消費支出:+6,931円

    です。

    したがって、

    268,462 + 16,092 = 284,554円

    178,801 + 6,931 = 185,732円

    となります。

    黒字率は、

    (284,554 − 185,732)÷ 284,554 × 100 ≒ 34.73%

    です。

    同じ2018年でも、家計簿の違いによって、未丸め値では約+2.37ポイントの段差が生じます。

    そこで、

    2002→2025年のそのままの上昇幅 約+7.96ポイント
    − 2018年家計簿変更による段差 約+2.37ポイント
    = 調整後 約+5.58ポイント

    としました。

    本文では丸めて、

    「黒字率は約5.6ポイント上昇した」

    と表記しています。

    なお、本文中の31.08%、39.03%、32.35%、34.73%は表示のために丸めています。

    そのため、表示値同士を引くと0.01ポイント程度ずれる場合があります。+2.37ポイント、+5.58ポイントは、丸める前の値で計算しています。

    また、2002年の公表表では黒字が87,437円と表示されていますが、表示された可処分所得281,342円と消費支出193,906円を差し引くと87,436円になります。

    これは各平均値が円単位に丸めて表示されているために生じる差で、黒字率の結論には影響しません。

    10大費目の調整方法

    図2についても同じ考え方を使いました。

    各費目について、

    1. 2002年と2025年の「可処分所得に占める割合」の変化を計算する
    2. 2018年について、旧家計簿基準と新家計簿基準の構成比の差を計算する
    3. 2002→2025年の変化から、2018年の家計簿変更による段差を差し引く

    という手順です。

    具体例として、最も変化が大きかった交通・通信を示します。

    交通・通信の計算例

    2002年は、

    • 可処分所得:281,342円
    • 交通・通信:30,224円

    なので、

    30,224 ÷ 281,342 × 100 ≒ 10.743%

    です。

    2025年は、

    • 可処分所得:314,148円
    • 交通・通信:23,210円

    なので、

    23,210 ÷ 314,148 × 100 ≒ 7.388%

    です。

    そのまま比較すると、

    7.388 − 10.743 ≒ −3.355ポイント

    となります。

    次に、2018年の家計簿変更による段差を計算します。

    2018年の交通・通信の原数値は29,237円でした。

    旧家計簿B基準の公式調整額は−1,571円なので、

    29,237 − 1,571 = 27,666円

    です。

    旧B基準の可処分所得249,012円で割ると、

    27,666 ÷ 249,012 × 100 ≒ 11.110%

    となります。

    一方、新家計簿A基準の交通・通信の調整額は+1,048円なので、

    29,237 + 1,048 = 30,285円

    です。

    新A基準の可処分所得284,554円で割ると、

    30,285 ÷ 284,554 × 100 ≒ 10.643%

    となります。

    したがって、家計簿変更による交通・通信の構成比の段差は、

    10.643 − 11.110 ≒ −0.467ポイント

    です。

    これを2002→2025年の変化から除くと、

    −3.355 −(−0.467)≒ −2.887ポイント

    となります。

    本文では、

    「交通・通信:約−2.89ポイント」

    と表記しています。

    他の9費目についても、それぞれの2018年旧家計簿基準・新家計簿基準の公式変動調整値を使い、同じ方法で計算しました。

    結果は次の通りです。

    費目2002年→2025年
    交通・通信−2.89ポイント
    食料−1.74ポイント
    被服及び履物−1.71ポイント
    教養娯楽−1.60ポイント
    住居−0.56ポイント
    その他の消費支出−0.40ポイント
    教育−0.02ポイント
    家具・家事用品+0.84ポイント
    光熱・水道+0.96ポイント
    保健医療+1.54ポイント
    10大費目合計−5.58ポイント

    この合計−5.58ポイントは、黒字率+5.58ポイントと定義上、符号が逆になります。

    したがって、この分解は黒字率上昇の原因を推定したものではなく、消費支出比率の変化を10大費目に分けて示したものです。

    なお、家計調査では各費目が円単位に丸めて表示されているため、10費目を足した金額と公表されている消費支出総額に1〜2円の差が生じる年があります。

    これは表示上の丸めによるもので、今回の結論には影響しません。
    主な一次資料

  • 実質的な「手取り」は長期的にどう変わったのか――単身勤労者世帯、2002〜2025年

    実質的な「手取り」は長期的にどう変わったのか――単身勤労者世帯、2002〜2025年

    前々回の記事では、会社員の社会保険料負担が長期的に増え、その増加の大半が2017年頃までにすでに積み上がっていたことを確認しました。

    そして前回の記事では、2021年度を起点に賃金と物価の動きを見ると、2022年度以降、名目賃金は上がっていたものの、物価の上昇がそれを上回り、実質賃金が4年連続で低下していたことを確認しました。

    では、税金や社会保険料を差し引いた後の「手取り」を、物価まで考慮して長期的に見ると、実際にはどう変わってきたのでしょうか。

    前回まで使ってきた年収500万円のモデルは、制度の変化を比べるには便利です。ただし、実際の家計が長期的にどう変化したかを見るには、現実の家計データを確認する必要があります。

    そこで今回は、総務省「家計調査」の単身世帯のうち勤労者世帯を使います。

    初回の記事と前々回の記事では1990年まで遡って比較しましたが、今回は2002年を起点とします。単身世帯の統計自体はそれ以前にもありますが、2001年までは前身の「単身世帯収支調査」で、2002年から家計調査に統合されました。長期比較の連続性を優先し、今回は2002年以降を見ます。

    なお、前回の記事は年度ベース、今回は暦年ベースの統計を使っています。

    名目の可処分所得は、むしろ増えている

    家計調査でいう「可処分所得」は、実収入から税金や社会保険料などの非消費支出を差し引いた金額です。ここでは、家計に残る「手取り」に近いものとして見ます。

    単身勤労者世帯の1か月当たり可処分所得は、

    • 2002年:281,342円
    • 2025年:314,148円

    でした。

    名目額だけを見ると、約23年間で約11.7%増加しています。

    では、2002年より2025年の方が、その分だけ生活に使えるお金も増えたと考えてよいのでしょうか。

    ここで物価を考える必要があります。

    物価を考慮して「手取りの購買力」を見る

    同じ30万円でも、物価が違えば買えるモノやサービスの量は変わります。

    今回は、消費者物価指数の「持家の帰属家賃を除く総合」を使います。

    2020年を100とする指数で見ると、

    • 2002年:94.5
    • 2025年:114.0

    でした。

    つまり、この物価指数は2002年から2025年にかけて約20.6%上昇しています。

    名目の可処分所得だけを比べるのではなく、この物価上昇を考慮して、実際にどれだけ買えるかを見る必要があります。

    ただし、ここでもう一つ注意があります。

    2018年に家計調査の家計簿が改正され、収入・支出の測定方法が変わりました。そのため、変更前後の数値をそのまま一本につなぐと、実際の所得変化と測定方法の影響が混ざる可能性があります。

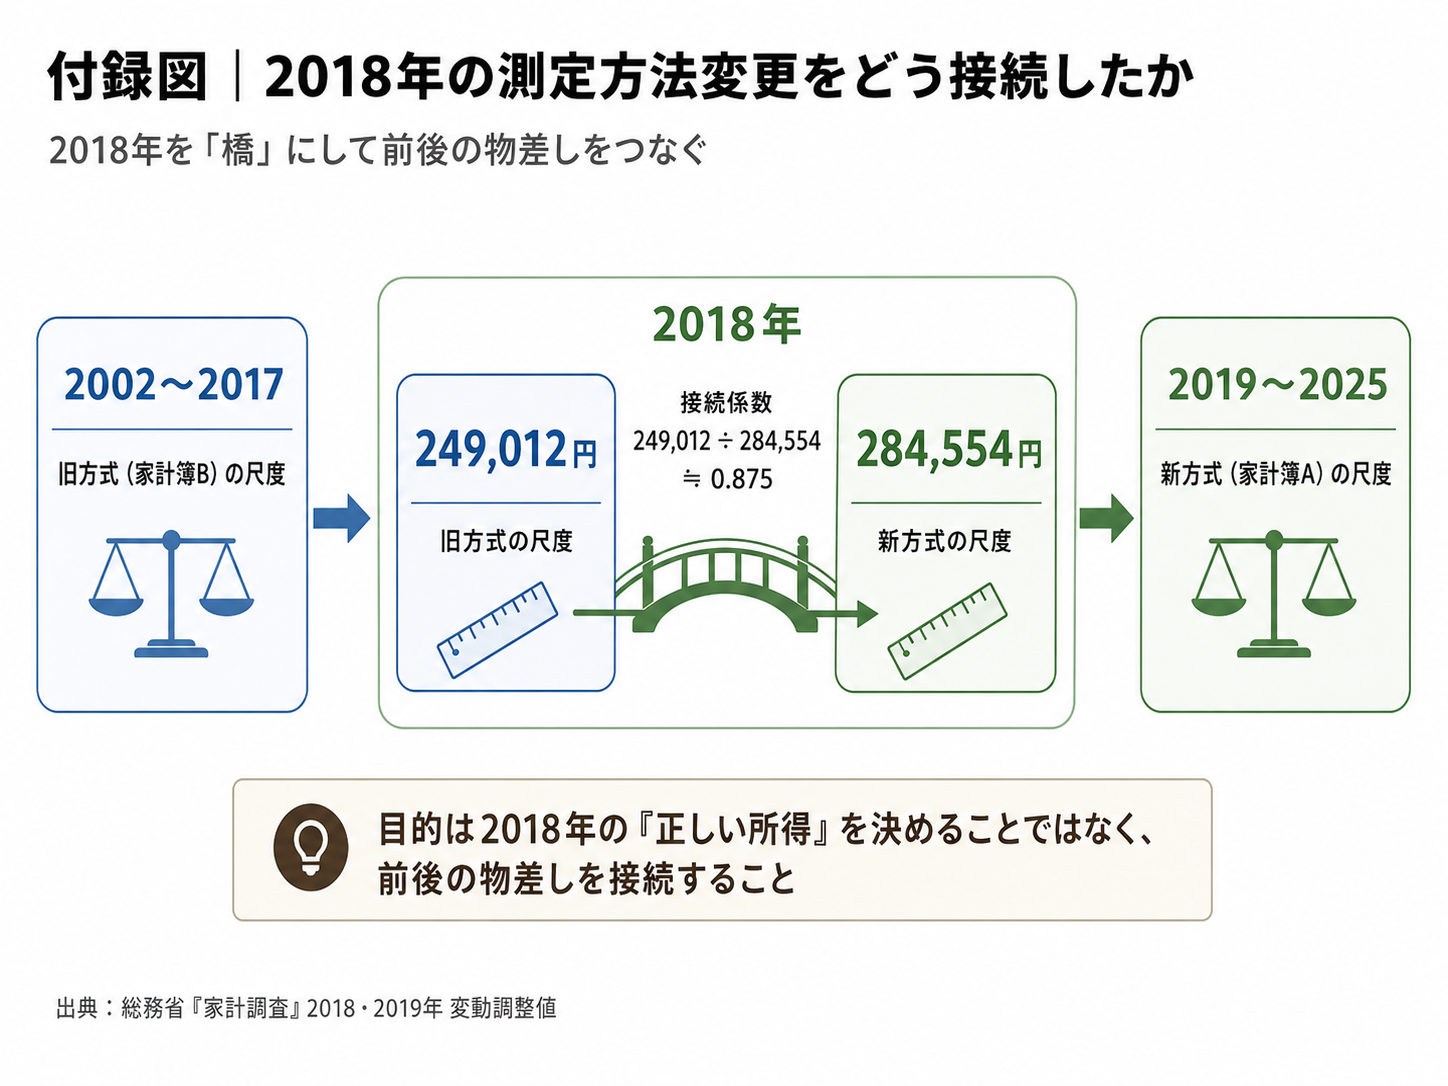
    そこで今回は、総務省が公表している2018年の変動調整値を使い、旧方式と新方式の「物差し」を2018年で接続しました。具体的な計算は付録に示します。

    物価と測定方法の変更を調整すると、2025年は「約81」

    以上を調整して、2002年の実質可処分所得を100とすると、2025年は次のようになります。

    家計調査をもとに筆者が計算すると、

    2002年:100 → 2025年:約81

    となりました。

    名目の可処分所得は約11.7%増えていました。しかし、物価上昇と2018年の測定方法変更を調整すると、手取りの購買力は2002年と比べて約19%低下した計算になります。

    ここでの「約81」は、総務省がそのまま公表している長期指数ではありません。総務省の家計調査、変動調整値、消費者物価指数を使った筆者計算です。

    ただし、「日本の会社員の手取りが19%減った」という意味ではない

    この結果の範囲は明確にしておく必要があります。

    今回対象にしたのは、単身世帯のうち勤労者世帯です。日本の会社員全体をそのまま表しているわけではありません。

    また、2002年と2025年で同じ人を追跡しているわけでもありません。それぞれの年の調査対象世帯の平均なので、年齢、性別、雇用形態、所得階層などの構成変化も含みます。

    単身世帯だけの特殊な方向なのかを確認するため、二人以上の勤労者世帯についても同じ期間を補助的に確認しました。こちらも長期的には実質可処分所得が低下する方向でしたが、低下幅は単身勤労者世帯より小さくなっています。

    したがって、今回の約19%という低下幅を、すべての勤労者世帯に一般化することはできません。

    一方で、単身世帯だけに特有の低下ではありません。少なくとも、手取りの購買力が長期的に低下する傾向は、二人以上の勤労者世帯でも確認できます。

    可処分所得と「生活の余力」は同じではない

    今回見たのは、税金や社会保険料を差し引いた後の可処分所得の購買力です。

    しかし、可処分所得がそのまま自由に使える「余裕」になるわけではありません。

    そこから食料、住居、光熱・水道、交通・通信など、日々の消費支出を払います。

    つまり今回確認したのは、家計に入ってくる「手取り」の実質的な力までです。

    では、こうした消費支出をした後、家計にどれだけのお金が残るのか。その金額は長期的にどう変わってきたのでしょうか。

    これは、今回の分析から自然に残る次の問いです。


    付録|「2002年=100 → 2025年=約81」はどう計算したか

    1.2002年と2025年の名目可処分所得

    単身勤労者世帯の1か月当たり可処分所得は、

    • 2002年:281,342円
    • 2025年:314,148円

    です。

    したがって名目比は、

    314,148 ÷ 281,342 ≒ 1.1166

    となります。

    2.2018年を「橋」にして、旧方式と新方式を接続する

    2018年は、家計簿の改正によって測定方法が切り替わった年です。

    ここでの目的は、2018年の「真の可処分所得」を一つ決めることではありません。同じ2018年を旧方式の尺度と新方式の尺度に置き、前後の物差しを接続することです。

    2018年の単身勤労者世帯の可処分所得の原数値は268,462円でした。

    総務省の変動調整値を用いると、

    • 旧家計簿B基準:268,462 − 19,450 = 249,012円
    • 新家計簿A基準:268,462 + 16,092 = 284,554円

    となります。

    したがって、2018年の接続係数は、

    249,012 ÷ 284,554 ≒ 0.8751

    です。

    この係数は、2018年の前後をつなぐために1回だけ使います。旧方式と新方式の差が23年間ずっと一定だったと仮定しているわけではありません。

    3.物価を調整する

    「持家の帰属家賃を除く総合」の消費者物価指数(2020年=100)は、

    • 2002年:94.5
    • 2025年:114.0

    です。

    物価比は、

    114.0 ÷ 94.5 ≒ 1.20635

    となります。

    4.最終計算

    以上を組み合わせると、

    100 × (314,148 ÷ 281,342) × (249,012 ÷ 284,554) ÷ (114.0 ÷ 94.5)

    = 80.9995...

    です。

    したがって、

    2002年=100 → 2025年=約81

    2002年比で約19%低下

    となります。

    式の意味は、

    名目可処分所得の変化 × 2018年の測定尺度ブリッジ ÷ 物価の変化

    です。

    2018年のブリッジ自体が推計値なので、小数点以下まで絶対的な精度がある数字として扱わず、本文では「約81」「約19%低下」としています。

    5.この計算の限界

    この計算には、少なくとも次の注意点があります。

    • 各年の平均値を比較しており、同一人物を追跡したものではありません。
    • 調査対象世帯の年齢・性別・雇用形態・所得階層などの構成変化を含みます。
    • 2018年の変動調整値は推計値なので、接続にも推計誤差があります。
    • 家計調査では2002年以降にも標本設計などの変更があります。今回は長期接続上とくに大きい2018年の家計簿改正を調整していますが、2002年以降がすべて完全に同一条件という意味ではありません。
    • 約19%は単身勤労者世帯についての結果であり、すべての勤労者世帯へ一般化できません。

    この付録の目的は、数字を必要以上に精密に見せることではなく、中心結果がどの一次資料と計算から出てきたかを追えるようにすることです。


    主な一次資料


    あわせて読みたい

    今回見てきた「手取りの購買力の低下」を、より広い社会の動きと、その中でどう生きるかという二つの方向から考えるための記事です。

  • 社会保険料だけでは、近年の苦しさを説明しきれない――2022年以降、賃金と物価に何が起きたのか

    社会保険料だけでは、近年の苦しさを説明しきれない――2022年以降、賃金と物価に何が起きたのか

    前回の記事では、会社員の社会保険料負担が1990年から2026年までにどう増えてきたのかを見ました。

    そこで分かったのは、現在の重い社会保険料負担が、ここ数年で突然生まれたわけではないということです。

    今回設定した年収500万円のモデルでは、1990年から2026年までに増えた本人負担のうち、約96%は2017年9月までの制度改正によってすでに積み上がっていました。

    では、ひとつ疑問が残ります。

    社会保険料負担の増加の大半が2017年頃までに積み上がっていたのなら、なぜここ数年、生活がさらに苦しくなったと感じるのでしょうか。

    そこで今回は、もう一つの大きな要因である賃金と物価の関係を見てみます。

    実質賃金の低下は、2022年に初めて起きたわけではない

    まず、2022年だけを切り取る前に、1990年度以降の長期推移を確認しておきます。

    厚生労働省の毎月勤労統計を見ると、実質賃金が前年を下回る局面は過去にもあり、2011年度から2015年度には5年連続でマイナスとなっています。

    したがって、

    「日本の実質賃金が2022年になって初めて下がり始めた」

    わけではありません。

    そのうえで今回注目したいのは、直前の2021年度には実質賃金がまだプラスだったところから、2022年度以降、再び4年連続の低下へ転じたことです。

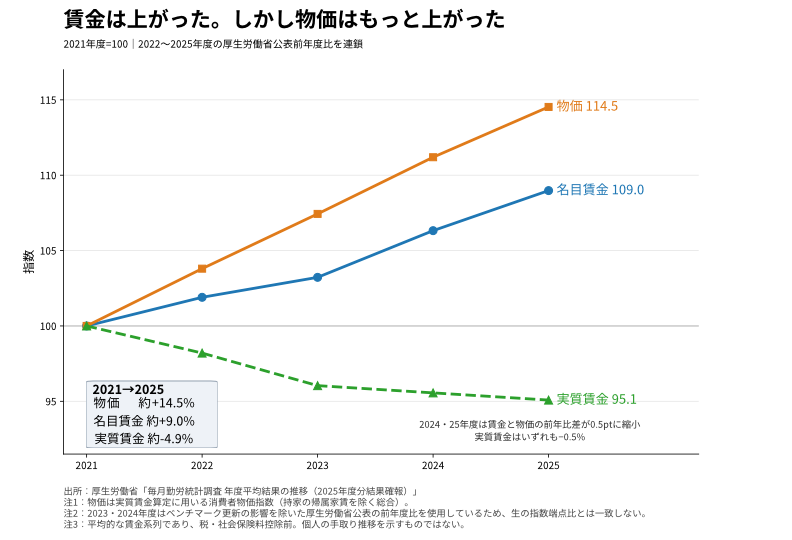
    賃金は上がっていた。しかし、物価はもっと上がった

    では、賃金そのものが下がったのでしょうか。

    データを見ると、そう単純でもありませんでした。

    年度名目賃金物価(CPI)実質賃金
    2021+0.7%+0.1%+0.5%
    2022+1.9%+3.8%−1.8%
    2023+1.3%+3.5%−2.2%
    2024+3.0%+3.5%−0.5%
    2025+2.5%+3.0%−0.5%

    2021年度は、名目賃金が前年比+0.7%、実質賃金の計算に使われる消費者物価が+0.1%で、実質賃金は+0.5%でした。

    ところが2022年度には、名目賃金が+1.9%上昇した一方で、物価は+3.8%上昇しました。

    そして2025年度まで4年連続で、物価上昇率が名目賃金上昇率を上回りました。

    ここで重要なのは、

    「賃金が上がらなかった」ことではありません。

    賃金は上がっていました。

    しかし、物価はそれ以上に上がっていたのです。

    上の図は、2021年度を100として、その後の名目賃金、物価、実質賃金の変化を示したものです。

    2021年度から2025年度までに、名目賃金は累積で約9.0%上昇しました。

    しかし同じ期間に、実質賃金の計算に使われる消費者物価は約14.5%上昇しました。

    その結果、実質賃金は約4.9%低下しています。

    つまり、この4年間で、平均的な賃金の購買力は低下したということです。

    ただし、悪化が年々加速しているわけではありません。

    2024年度と2025年度には、名目賃金と物価の前年比の差はともに0.5ポイントまで縮小しました。実質賃金も両年度とも−0.5%で、2022年度や2023年度と比べれば低下幅は小さくなっています。

    問題は、2022年度から2025年度まで、賃金が上がっても物価に追いつかない状態が4年間続き、結果として購買力が低下したことです。

    しかも、食料は平均物価以上に上がった

    では、平均的な物価だけを見れば十分なのでしょうか。

    消費者物価指数の中身を見ると、値上がりの大きさは品目によってかなり違います。

    ここからは、賃金統計で使った「年度平均」ではなく、総務省の消費者物価指数の暦年平均を使い、2021年から2025年までの価格変化を見ます。

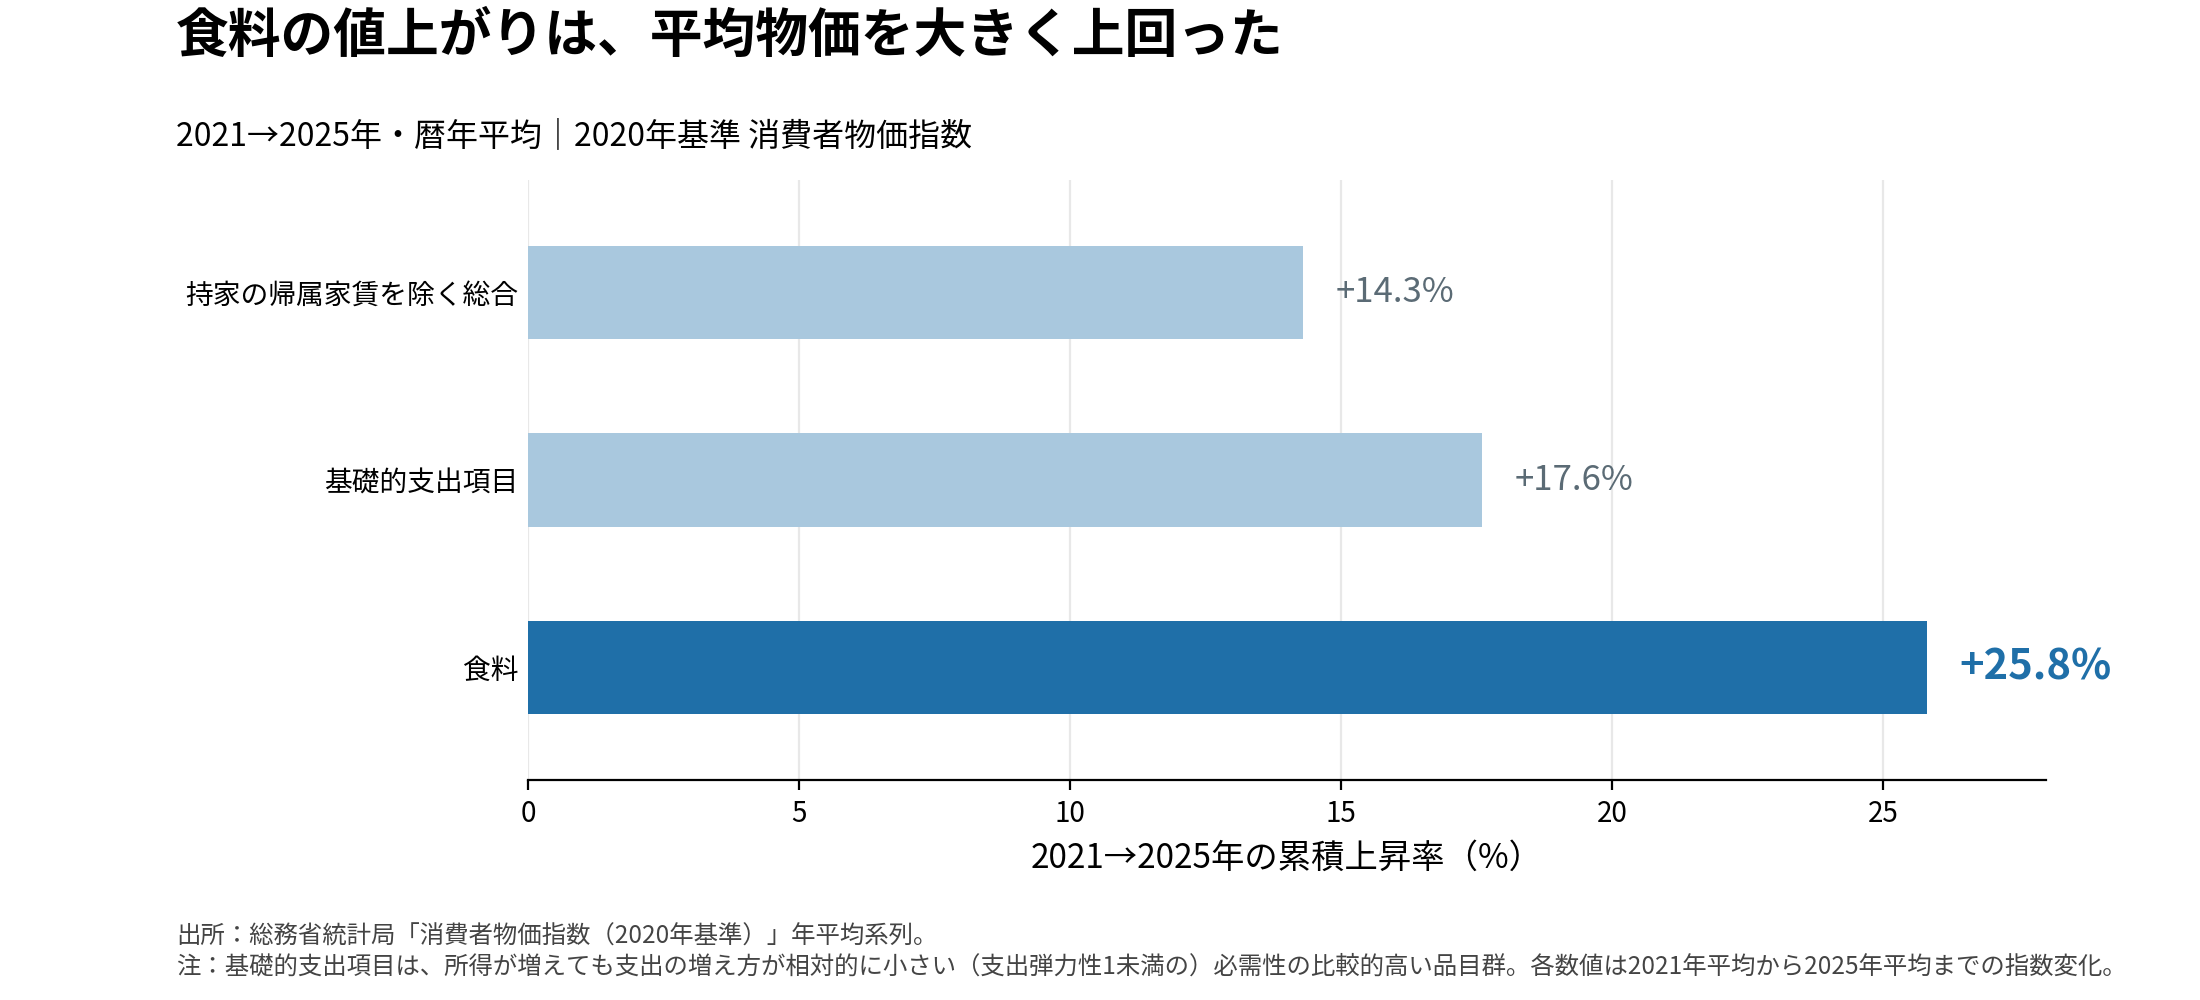
    この期間に、

    物価指数2021→2025年
    持家の帰属家賃を除く総合約+14.3%
    基礎的支出項目約+17.6%
    食料+25.8%

    となりました。

    なかでも、毎日の生活から切り離しにくい食料の上昇が目立ちます。

    ただし、「生活必需品がすべて同じように急騰した」という意味ではありません。

    たとえば光熱・水道は2022年に大きく上昇しましたが、その後も同じペースで上がり続けたわけではありません。また、住居の価格上昇は、食料や全体の物価上昇と比べると小幅でした。

    それでも、物価上昇の中でも、家計に身近な食料の値上がりが特に大きかったことは確認できます。

    ここで注意したいのは、食料も消費者物価指数を構成する品目の一つだということです。

    したがって、実質賃金の低下とは別に「食料価格上昇による購買力低下」がもう一つ加わった、と考えるわけではありません。

    むしろ、賃金の購買力を低下させた物価上昇の中で、食料の上昇が平均以上に大きかったと捉えるのが適切です。

    家計側にも変化は見える。ただし、単純な因果関係ではない

    家計側の動きも、補助的に確認しておきます。

    二人以上の世帯のエンゲル係数は、2023年以降3年連続で上昇し、2025年には28.6%となりました。

    年エンゲル係数
    201925.7%
    202027.5%
    202127.2%
    202226.6%
    202327.8%
    202428.3%
    202528.6%

    ただし、エンゲル係数は食料価格だけで決まるものではありません。

    実際、食料価格が上昇していた2022年には、前年の27.2%から26.6%へ低下しています。

    所得や世帯構成、食生活、食料以外への支出などにも左右されるため、

    「食料価格が上がったからエンゲル係数が上がった」

    と単純に考えることはできません。

    ここでは、近年の家計側で観測された補助的な事実として捉えます。

    なぜ2022年以降、物価が大きく上がったのか

    では、なぜ2022年以降、物価の上昇が強まったのでしょうか。

    原因を細かく分解すると、それだけで一つの記事になります。ここでは今回の問いに必要な範囲だけ確認します。

    2022年前後には、世界的な資源・原材料価格の上昇に加えて円安が進みました。

    円安になれば、海外から同じ商品や原材料を買う場合でも、円に換算した輸入価格は高くなります。

    そこに資源や原材料そのものの価格上昇も重なり、企業の仕入れコストが増え、その一部が国内価格へ転嫁されました。

    単純化すると、

    資源・原材料価格の上昇 + 円安
    → 円で見た輸入コストの上昇
    → 国内価格への転嫁

    という経路が重要でした。

    もちろん、すべての値上がりをこれだけで説明できるわけではありません。

    この記事では原因の完全な分解には進まず、その結果として、物価の上昇が賃金の上昇を上回ったという点に焦点を戻します。

    社会保険料の重さに、物価上昇が重なった

    冒頭の問いに戻ります。

    前回の記事で確認したように、会社員の社会保険料負担は1990年以降、長期的に大きく増えてきました。

    ただし、その増加の大半は2017年頃までにすでに積み上がっていました。

    一方、今回確認したのは、その上に2022年度以降、別の圧力が重なったことです。

    名目賃金は上がっていました。

    しかし4年連続で物価の上昇がそれを上回り、平均的な賃金の購買力は低下しました。

    そして、その物価上昇の中でも、食料価格の上昇は平均を大きく上回っていました。

    つまり、

    すでに重くなっていた社会保険料負担の上に、2022年度以降、「賃金が物価に追いつかない」という圧力が重なった。

    ただし、これだけで「なぜ日本人の生活に余裕がなくなったのか」をすべて説明できたわけではありません。

    実質賃金は、賃金の購買力を示します。

    しかし、税金や社会保険料を支払った後に、家計に実際どれだけの余力が残ったのかを直接示す指標ではありません。

    今回調べるなかで、むしろ次の問いが残りました。

    税金や社会保険料を支払い、生活に必要な支出をした後、日本の家計に残る「実質的な生活余力」は、長期的にどう変わってきたのか。

    これは今回の記事の範囲を超えます。

    そのため、ここでは結論を広げず、

    2022年度以降には、以前からの負担の上に「物価上昇>賃金上昇」という追加の圧力が重なった

    ところまでを、今回の答えとします。

    参考資料・出典

    あわせて読みたい

    今回のテーマに関連する、おすすめ記事です。

  • 社会保険料はなぜ増えたのか――1990年から2026年まで、いつ・何が変わったのか

    社会保険料はなぜ増えたのか――1990年から2026年まで、いつ・何が変わったのか

    前の記事では、「なぜ、こんなに働いているのに生活が苦しいのか」という疑問から、1990年から現在までの家計の変化を大きく見てきました。

    そこで見えてきたのは、主に3つの変化でした。

    実質賃金が長期的に大きく伸びてこなかったこと。

    給与から差し引かれる社会保険料の負担が大きく増えたこと。

    そして、食料や光熱費など、生活に欠かせないものの価格が大きく上がってきたことです。

    今回は、このうち「給与から引かれる社会保険料」を、もう少し詳しく見てみたいと思います。

    前の記事と同じ年収500万円の会社員モデルで比較すると、社会保険料の本人負担は、

    1990年:約8.8%
    → 2026年:約15.8%

    となりました。

    差は約7ポイントです。

    私はこの数字を見たとき、社会保険料は最近まで少しずつ引き上げられ続け、その結果として現在の重い負担になったのだろう、と何となく思っていました。

    ところが、詳しく調べてみると、実際の姿は少し違いました。

    厚生年金の保険料率は、2017年9月以降18.3%で固定されています。

    健康保険も、協会けんぽの全国平均では2012年に10.00%となった後、長い間同じ水準で推移してきました。

    つまり、現在の社会保険負担の大部分は、もっと前の時期にすでに積み上がっていたことになります。

    では、この約7ポイントは、いつ、何によって増えたのでしょうか。

    厚生年金、健康保険、雇用保険、介護保険、そして2026年から始まった子ども・子育て支援金。

    一つずつ分けながら、1990年から2026年までの変化をたどってみます。


    今回の比較方法

    今回も、45歳・年収500万円・賞与150万円という同じ属性条件の会社員モデルを、それぞれの時点の制度に置いて比較します。

    賃金水準の変化ではなく、制度変更そのものが負担にどう影響したかを切り分けるため、年齢や名目年収などの条件を固定しています。

    なお、本文で使う「年収比の本人負担率」は、公称保険料率そのものではありません。

    年間の本人負担額 ÷ 年収500万円

    で計算した値です。

    詳しい計算条件や注意点は、記事末尾にまとめます。


    まず、約7ポイントの中身を見てみる

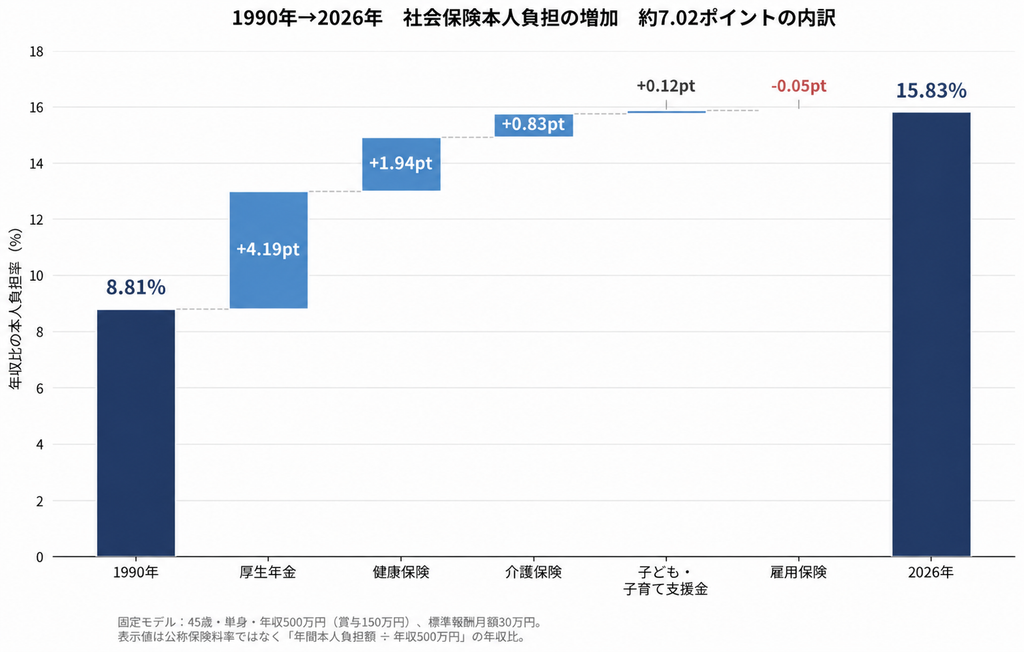
    1990年と2026年の制度状態を同じ条件で比較すると、社会保険料の本人負担は、

    約8.81% → 約15.83%

    となり、約7.02ポイント増えました。

    その内訳は次の通りです。

    以下は公称保険料率の差ではなく、この固定モデルにおける年収比の本人負担率の変化です。

    制度年収比の本人負担率の変化
    厚生年金+4.19ポイント
    健康保険+1.94ポイント
    介護保険+0.83ポイント
    子ども・子育て支援金+0.12ポイント
    雇用保険−0.05ポイント
    合計+7.02ポイント

    最も大きかったのは、厚生年金でした。

    約7ポイントの増加のうち、約6割が厚生年金です。

    次に大きい健康保険が約3割で、この2制度だけで増加分の約87%を占めます。

    一方、すべての社会保険が増えていたわけではありません。

    雇用保険は、1990年と2026年を比べると、わずかですが本人負担率は低下しています。

    介護保険は、1990年にはまだ存在していませんでした。2000年4月に介護保険制度が施行されています。

    つまり、「社会保険料が約7ポイント増えた」と一言でいっても、その中身は一様ではありません。

    既存制度の料率が上がったもの。
    新しく加わった制度。
    保険料をかける対象が変わったもの。
    逆に、時期によって負担率が下がったもの。

    では、それぞれいつ変わったのでしょうか。


    1990年代――まず厚生年金が上がった

    最初の大きな変化は、1990年代の厚生年金でした。

    今回の固定モデルでは、1990年の厚生年金の本人負担は年収比で約5.15%でした。

    その後、保険料率は段階的に引き上げられます。

    1994年11月以降では約5.94%、1996年10月以降では約6.40%になります。

    さらに1995年4月には、賞与にも「特別保険料」が導入されました。

    特別保険料は労使合計1%、本人負担は0.5%です。

    今回のモデルでは、

    1990年:約5.15%
    → 1996年10月以降:約6.40%

    となり、厚生年金だけで年収比の本人負担率が約1.25ポイント増えました。

    社会保険負担の上昇は、すでに1990年代から始まっていたのです。

    当時、厚生年金では制度の成熟とともに年金を受け取る人が増えていました。

    年金財政を長期的に安定させ、現役世代の負担と将来の給付とのバランスを取るため、保険料率が段階的に引き上げられていきました。

    1990年当時の厚生年金保険料率は、厚生労働省の当時の施行通知で確認できます。また、1995年の賞与特別保険料についても、1994年改正後の施行通知に基づいています。

    ただし、この時期にすべての社会保険が同じ方向へ動いていたわけではありません。

    雇用保険の本人負担率は、

    1990年 0.55%
    → 1993年 0.40%

    と、むしろ低下しています。雇用保険料率の長期推移は、厚生労働省の「雇用保険料率及び国庫負担の推移」で確認できます。

    「社会保険料」という一つの数字の裏側で、それぞれの制度は別々の理由で動いていました。

    そして2000年代に入ると、さらに別の変化が起きます。

    料率が下がったのに、負担額が増える

    という、一見すると不思議なことまで起きるのです。


    2000〜2003年――料率が下がったのに、なぜ負担が増えたのか

    2000年、介護保険制度が始まりました。

    40〜64歳の会社員には、それまで存在しなかった介護保険料という新しい負担が加わります。

    今回の固定モデルでは、制度発足時の料率を1年間適用した場合、本人負担は年収比で約0.22%。

    2002年度の制度では約0.39%になります。

    厚生年金ほど大きな数字ではありませんが、1990年にはゼロだった負担が、新しい制度として加わりました。

    介護保険が作られた背景には、高齢化による要介護者の増加や介護期間の長期化、核家族化、介護する家族自身の高齢化などがありました。

    介護を家族だけに委ねるのではなく、社会全体で支える仕組みへ移していったわけです。制度創設の経緯や初期の保険料率は、厚生労働省の介護保険関係資料で確認できます。

    そして2003年4月、厚生年金や健康保険などで「総報酬制」が導入されました。

    ポイントは、

    「何%をかけるか」だけでなく、「何にその%をかけるか」が変わった

    ことです。

    それまで賞与は、毎月の給与とは異なる方法で扱われていました。

    2003年以降は、月給と賞与に同じ料率をかける仕組みへ移ります。

    厚生労働省の施行通知では、賞与にも標準報酬月額と同一の保険料率を賦課すること、2003年4月1日施行であることが明記されています。

    ここで一見すると不思議なことが起こります。

    健康保険の公称保険料率は、

    8.5% → 8.2%

    へ下がりました。

    介護保険料率も、

    1.07% → 0.89%

    へ下がっています。

    ところが、今回の固定モデルでは、どちらも本人負担額は増えます。

    なぜでしょうか。

    理由は、料率だけでなく、保険料をかける対象が変わったからです。

    社会保険料の負担を見るには、

    本人負担額 = 料率 × 保険料をかける対象

    の両方を見る必要があります。

    料率だけが下がっても、かける対象が広がれば、実際の負担が増えることがあります。

    ただし、ここには重要な注意点があります。

    今回、総報酬制移行後に負担が増えるのは、賞与150万円という今回の固定モデルで比較した結果です。

    給与と賞与の配分が違えば、総報酬制への移行による個人への影響も変わります。

    また、厚生年金では、賞与への負担が2003年に初めて始まったわけではありません。

    1995年からすでに賞与への特別保険料が存在し、2003年4月から月給と賞与を同じ料率体系で扱い、賞与も給付計算に反映する仕組みへ移行しました。

    「保険料率が上がったか、下がったか」だけでは、実際の会社員負担を読み取れないことが分かります。

    では、その後、負担はどこで大きく増えたのでしょうか。


    2004〜2017年――負担増の大部分が積み上がった

    今回の比較で最も大きな積み上げが起きたのが、2004年から2017年です。

    まず厚生年金です。

    2004年の年金制度改正では、厚生年金の保険料率を段階的に引き上げ、最終的に18.3%で固定する仕組みが決められました。

    その後、毎年引き上げが続き、2017年9月に18.3%へ到達し、厚生年金保険料率の引き上げは終了しました。

    会社員本人の負担は労使折半なので9.15%です。

    今回の固定モデルでは、2003年の制度状態から2017年9月以降までの厚生年金の変化だけで、年収比の本人負担率が約2.4ポイント増えます。

    もう一つ大きかったのが健康保険です。

    協会けんぽの全国平均保険料率は、

    2009年 8.20%
    → 2010年 9.34%
    → 2011年 9.50%
    → 2012年 10.00%

    と、短期間で大きく上昇しました。この推移は、協会けんぽの保険料率の推移で確認できます。

    今回の固定モデルでは、2009年から2012年までの変化だけで、年収比の本人負担率が約0.92ポイント増えます。

    背景には複数の要因がありました。

    医療費が増える一方、景気悪化に伴って被保険者の収入が低下し、保険料収入も弱くなっていました。厚生労働省は当時、経済状況の悪化による被保険者収入の落ち込みと、高齢化などによる医療費増加によって医療保険財政が厳しくなっていたと説明しています。

    さらに、高齢者医療を支えるための拠出金も増えていました。

    特に2012年度の9.50%から10.00%への引き上げでは、高齢者医療への拠出金の増加が大きな要因となっていました。協会けんぽも、2012年度の保険料率引き上げについて、高齢者医療への拠出金の増大を大きな要因の一つとして説明しています。


    時系列に並べると、想像していた形と違った

    ここまで調べたところで、私が最初に思い描いていた姿が崩れました。

    私は、社会保険料が最近まで少しずつ上がり続け、現在の水準になったのだろうと思っていました。

    しかし、制度を時系列に並べてみると、そうではありませんでした。

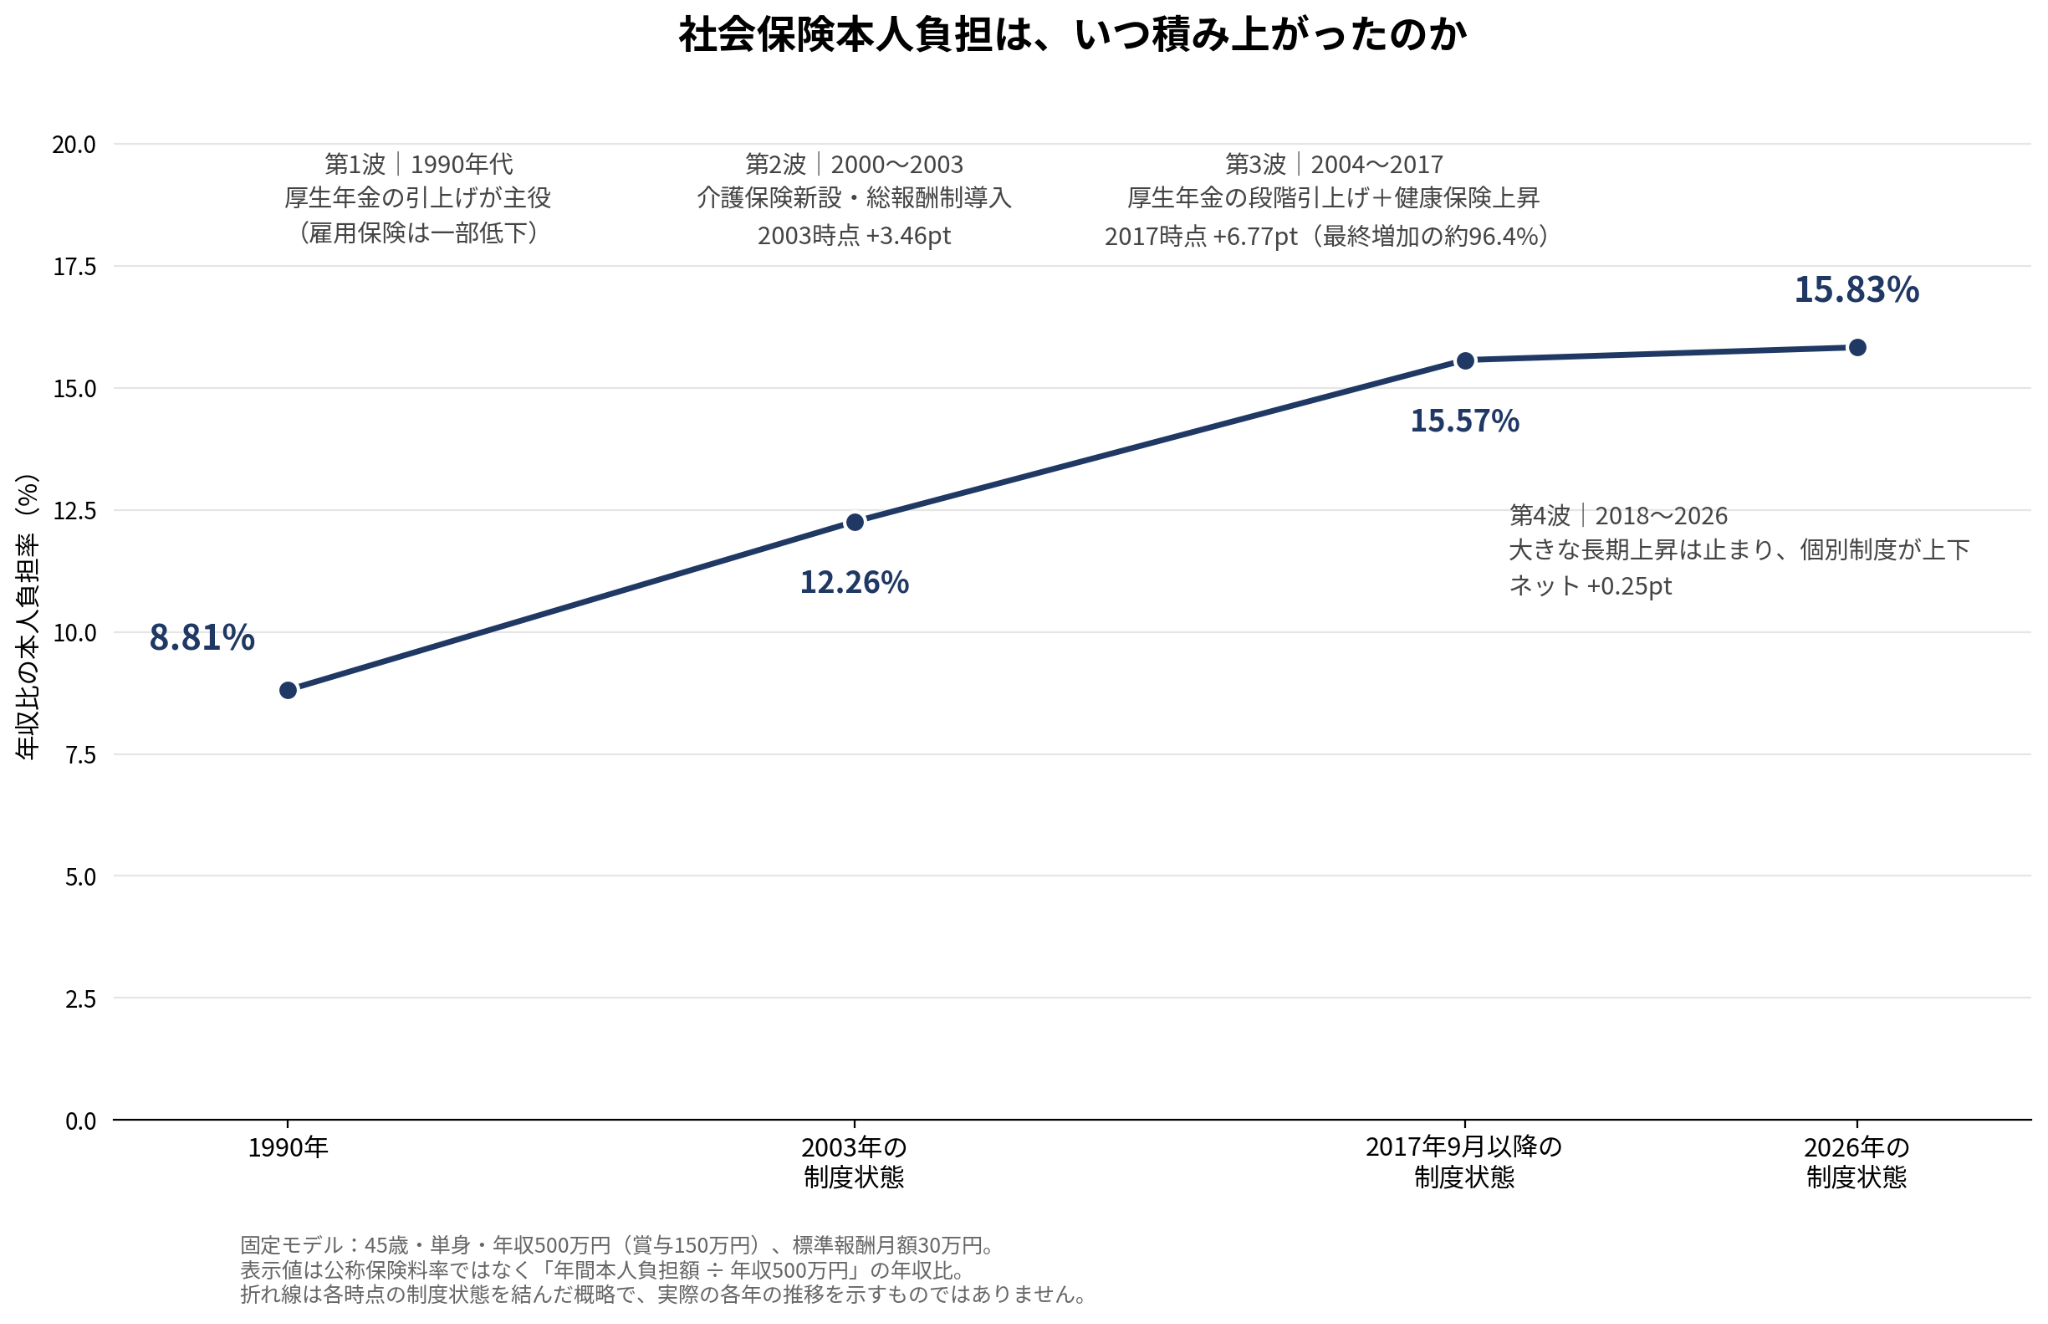
    今回の固定モデルでは、

    1990年:約8.81%
    2003年の制度状態:約12.26%
    2017年9月以降の制度状態:約15.57%
    2026年の制度状態:約15.83%

    です。

    2017年9月以降と2026年では、ほとんど差がありません。

    丸め前の数字で計算すると、1990年から2026年までの負担増の約96.4%に当たります。

    つまり、

    今回の固定モデルでは、1990年から2026年までの負担増の約96%は、2017年9月以降の制度ですでに積み上がっていました。

    これが、今回調べていて最も意外だった点でした。

    では、2017年以降は何が起きていたのでしょうか。


    最近も社会保険料は上がり続けていたのか

    厚生年金の保険料率は、2017年9月に18.3%へ到達したあと、2026年まで引き上げられていません。

    健康保険も、協会けんぽの全国平均では2012年に10.0%になったあと、2025年まで同じ水準で推移し、2026年度には全国平均9.90%へわずかに下がりました。

    つまり、社会保険負担の中でも特に大きな割合を占める厚生年金と健康保険については、最近まで大幅な引き上げが続いていたわけではありません。

    一方、雇用保険や介護保険は少し性格が違います。

    雇用保険は、雇用情勢や給付、財政状況などによって料率が上下します。

    介護保険も、毎年度の介護費用や納付金などに応じて料率が見直されます。

    たとえば協会けんぽの介護保険料率は、2023年には1.82%でしたが、2026年度には1.62%です。

    一方向に上がり続けているわけではありません。

    そして2026年には、新たに子ども・子育て支援金が始まりました。

    2026年度の被用者保険の支援金率は0.23%で、基本的に企業と本人が半分ずつ負担します。

    今回の固定モデルでは、制度状態を1年間適用すると本人負担は年間5,865円。

    年収比では約0.12ポイントです。

    1990年から2026年までの約7ポイントの負担増全体に占める割合は約1.7%なので、最近追加された負担ではありますが、36年間の増加の主因ではありません。

    なお、制度は2026年4月分から始まっているため、この5,865円は2026年の実際の暦年控除額ではなく、制度状態を12か月適用した年率換算です。


    まとめ――社会保険料は「一つのもの」ではなかった

    社会保険料は、1990年から2026年までの固定モデルで約7ポイント増えました。

    しかし、すべての制度が同じように、最近まで上がり続けていたわけではありません。

    厚生年金の段階的な引き上げ、健康保険の上昇、介護保険の新設、賞与を含めた賦課方法の変更など、異なる時期の異なる制度変更が重なって現在の負担になっていました。

    そして今回の固定モデルでは、その増加の約96%が、2017年9月以降の制度ですでに積み上がっていました。

    「社会保険料が増えた」という一つの数字だけでは、

    どの制度が増えたのか。
    いつ増えたのか。
    なぜ増えたのか。
    何に保険料をかける仕組みだったのか。

    までは分かりません。

    一つずつ分けてみて、ようやくその姿が見えてきました。


    そして、別の疑問が残った

    ただ、ここまで分かると、逆に別の疑問が生まれます。

    社会保険負担の大部分が2017年頃までにすでに積み上がっていたのなら、

    なぜ、ここ数年になって生活がより苦しくなったと感じるのでしょうか。

    最近の生活苦を、社会保険料の大幅な引き上げだけで説明するのは難しそうです。

    賃金が物価に追いついていないのか。

    食料や光熱費など、避けにくい支出が大きく上がったのか。

    あるいは、別の負担が重なっているのか。

    ここについては、今回の記事では結論を出しません。

    また数字を一つずつ確認しながら、考えてみたいと思います。


    原因を知ることと、幸福に生きること

    ここまで、生活が苦しくなってきた背景の一つを、社会保険料という側面から調べてきました。

    ただ、社会がなぜこうなったのかを知ることと、どうすれば自分自身が幸福に生きられるのかを知ることは、別の問いだと思います。

    原因をすべて理解するのを待たずに、「どうすれば本当に幸福に生きられるのか」を知りたい方には、私自身が学んでいるRAPTさんの御言葉も、ぜひ一度読んでみていただければと思います。

    → どう生きれば幸せになれるのか、はっきりと分からないまま生きて、どうして幸せになれるだろうか(RAPT有料記事 VOL.683)

    また、御言葉を学び実践することで、実際の生活がどのように変わったのかについては、こちらの証も参考になると思います。

    → 聖書の神様を愛することで、時間にも心にもお金にも余裕のある暮らしが与えられた!!


    計算条件と注意点

    この記事の数字は、日本の会社員全体の平均負担を表すものではありません。

    制度変更そのものの影響を比較するため、各時点に同じ属性条件の仮想的な会社員モデルを置いて計算しています。

    実在する一人の会社員を36年間追跡したものではありません。

    モデル条件は次の通りです。

    • 45歳男性
    • 単身・扶養なし
    • 一般の事業に勤務
    • 年収500万円
    • 賞与150万円
    • 標準報酬月額30万円
    • 協会けんぽ加入を想定
    • 2009年以降の健康保険は協会けんぽ全国平均保険料率を使用

    1990年と2026年では500万円の実質的な価値は異なりますが、この記事では賃金水準の変化ではなく、制度が同じ所得条件の会社員にどの程度の負担を求めるかを比較するため、名目年収を500万円に固定しています。

    本文中の「年収比の本人負担率」は、

    年間本人負担額 ÷ 年収500万円

    で計算しています。

    制度上の公称保険料率とは異なります。

    今回のモデルでは、年収500万円のうち月給部分が350万円なので、実際の月給は月約29.2万円です。

    一方、社会保険料の計算では標準報酬月額30万円を使用するため、公称料率の本人負担分と「年収比の本人負担率」は完全には一致しません。

    また、年度途中で制度変更が行われた年については、原則としてその時点の制度を1年間適用した年率換算を使用しています。

    したがって、2017年や2026年に実際に支払った暦年ベースの年間保険料そのものではありません。

    総報酬制の影響も、給与と賞与の配分によって異なります。

    今回の記事で示した2003年前後の変化は、賞与150万円という固定モデルにおける結果です。

    「約96.4%」の計算

    丸め前の固定モデル値は、

    • 1990年:8.8060%
    • 2017年9月以降の制度状態:15.5745%
    • 2026年の制度状態:15.8255%

    です。

    したがって、

    (15.5745 − 8.8060)÷(15.8255 − 8.8060)
    = 96.424…%

    となります。

    本文ではこれを「約96%」と表記しています。


    主な一次資料

    今回の記事では、主に以下の公的資料を使って制度・料率・計算条件を確認しました。

    厚生年金

    健康保険

    雇用保険・介護保険

    子ども・子育て支援金


    ※ 本文中の +4.19ポイント、+1.94ポイント、+7.02ポイント、約96.4% などは、公的機関がそのまま公表している数値ではありません。上記の一次資料で確認した制度・料率を、本文記載の固定モデルに適用して筆者が計算した値です。

  • なぜ、こんなに働いているのに生活が苦しいのか

    なぜ、こんなに働いているのに生活が苦しいのか

    ――数字で見る、日本人の家計を圧迫してきた3つの変化

    物価高、実質賃金の伸び悩み、社会保険料の負担――。

    暮らしに関するニュースを見ていると、苦しい話題には事欠きません。

    ただ、一つ一つのニュースを追っているだけでは、「結局、何が起きているのか」が、私自身よく分かりませんでした。

    そこでまず、大きな数字を一枚の地図のように並べてみようと思い、この記事を書きました。

    全体像が少しでも見えれば、分からないまま漠然と不安になる状態から、少し抜け出せるかもしれない。

    そんな思いがあります。


    今月の給与明細。

    「今月もよく働いたな」と、少しほっとする。

    でも、手取りを見ると、

    「今月も結構引かれてるな……。手取りはこんなものか」

    そう思って、また仕事に戻る。

    会社員だったころ、私にとって給与明細はそんなものでした。

    税金、健康保険、厚生年金――いろいろ引かれているけれど、それぞれが昔と比べてどう変わってきたのかまで考えたことはありませんでした。

    生活が苦しくなった理由についても、

    「給料は増えないのに、税金も社会保険料も物価も全部上がったからだろう」

    と漠然と考えていました。

    ところが、実際に、賃金・税・社会保険料・物価をそれぞれ調べてみると、最初にこのイメージが崩れました。

    直接税は、むしろ下がっていたのです。

    では、なぜ生活は楽になっていないのでしょうか。

    長期の数字を追っていくと、一つの原因ではなく、少なくとも三つの変化が、家計に重なってきたことが見えてきました。

    1. 物価を考慮した賃金が、長期的に伸び悩んできた
    2. 直接税は下がったが、それを上回って社会保険料が増えた
    3. 基礎的支出の物価が、選択的支出より大きく上昇した

    順番に見ていきます。


    1|まず、入ってくるお金は増えたのか

    最初に見るのは、「稼ぐ側」です。

    給料を見るとき、単に額面が何円増えたかだけでは、生活が豊かになったかどうかは分かりません。

    物価も同時に上がれば、同じ1万円で買えるものが減るからです。

    そこで、物価の変化を差し引いた実質賃金を見ます。

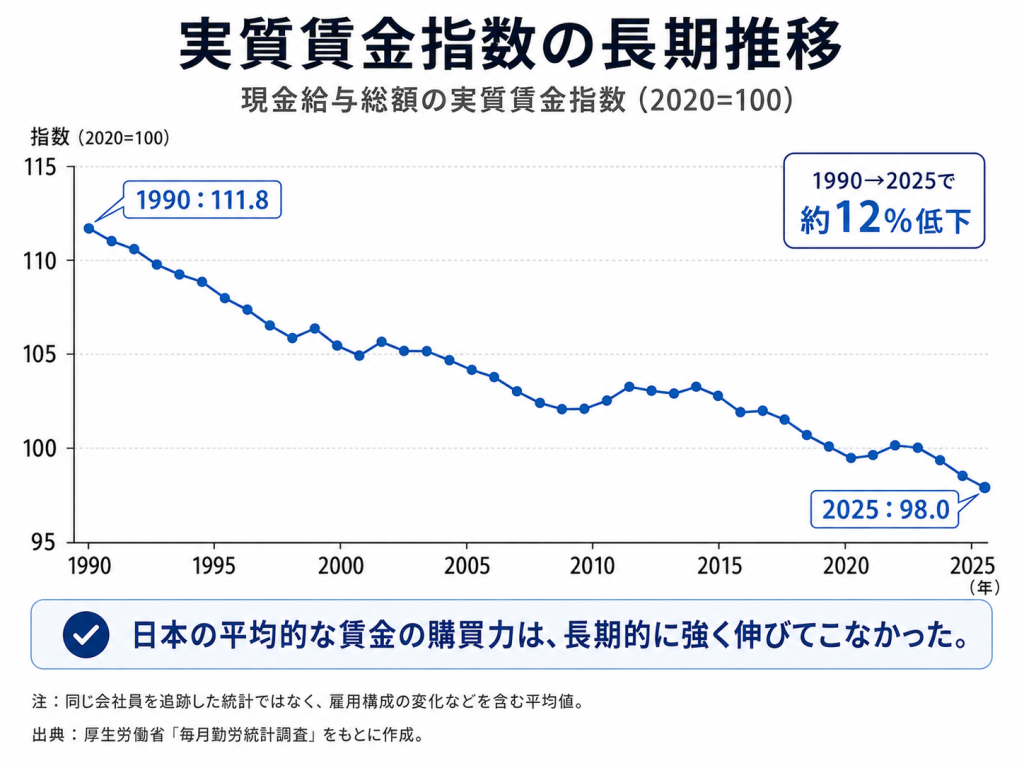
    厚生労働省の毎月勤労統計によると、現金給与総額の実質賃金指数(2020年=100)は、

    1990年:111.8

    から、

    2025年:98.0

    となっています。

    出典:厚生労働省「毎月勤労統計調査」をもとに筆者作成。

    1990年と2025年の指数を単純に比較すれば、約12%の低下です。

    ただし、ここは慎重に読む必要があります。

    この統計は、同じ会社員を35年間追跡したものではありません。

    パートタイム労働者の比率や産業構成、労働時間などの変化も、平均値に影響します。

    したがって、

    「同じ会社員の実質賃金が35年間で12%下がった」

    とは言えません。

    ここから少なくとも言えるのは、

    物価を考慮した日本の平均的な賃金は、長期的に強く伸びてこなかった

    ということです。

    ただ、賃金だけでは、「なぜ生活が苦しいのか」はまだ説明しきれません。

    次に、給与明細の「引かれる側」を35年前と比べてみました。

    ここで、私の予想とは逆の数字が出てきます。


    2|「税金も社会保険も全部増えた」は本当か

    社会保険料が増えていること自体は、私にとってそれほど意外ではありませんでした。

    高齢化が進む日本で、年金・医療・介護を支える負担が重くなっていくだろうとは、ある程度想像していたからです。

    意外だったのは、もう一方でした。

    直接税は下がっていたのです。

    最初にその数字を見たとき、思わず、

    「え、ほんまか? うそやん」

    と思いました。

    税金も社会保険料も、昔より全部増えているものだと思い込んでいたからです。

    そこで、本当にそうなのかを確かめるため、昔と現在の制度を同じ条件で比較しました。

    モデルは、

    45歳男性・単身・扶養なし・一般の事業に勤務・年収500万円(うち賞与150万円)

    です。

    この同じ人物・同じ名目年収に、1990年と2026年それぞれの制度を適用します。

    これは1990年と現在の「生活水準」を比較するためのものではありません。

    同じ名目年収に制度だけを入れ替えたとき、本人負担がどう変わるのか

    を見るための固定モデルです。

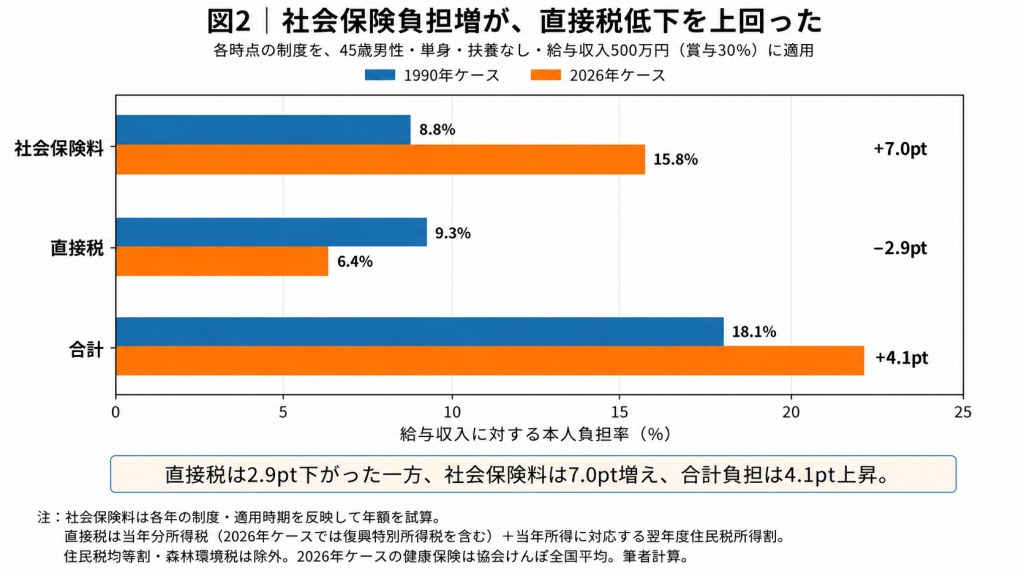
    出典:日本年金機構、厚生労働省、国税庁等の制度資料をもとに筆者試算。条件:45歳男性・単身・扶養なし・年収500万円(うち賞与150万円)。

    結果はこうなりました。

    社会保険料

    1990年ケース:約8.8%
    ↓
    2026年ケース:約15.8%

    +7.0ポイント

    一方、所得税と住民税所得割を合わせた直接税は、

    直接税

    1990年ケース:約9.3%
    ↓
    2026年ケース:約6.4%

    −2.9ポイント

    でした。

    つまり、

    直接税は下がった。
    しかし、社会保険料はそれ以上に増えた。

    ということです。

    両方を合わせると、

    社会保険料+直接税

    1990年ケース:約18.1%
    ↓
    2026年ケース:約22.2%

    +4.1ポイント

    となりました。

    年収500万円という今回の固定モデルなら、この4.1ポイントは年間約20万円です。

    もちろん、

    「1990年より生活が20万円悪化した」

    という意味ではありません。

    1990年の500万円と現在の500万円では、購買力が違います。

    あくまで、

    同じ名目年収に各時代の制度を適用した場合、手取りになる前の本人負担にどれだけ差が出るか

    という比較です。

    また、1990年と2026年では、賞与への社会保険料のかかり方をはじめ、制度そのものが異なります。

    そのため、単純に表面上の保険料率を並べるのではなく、それぞれの時代の標準報酬や賞与のルールを使って年間負担を再構成しました。

    住民税についても前年所得課税のため、1990年所得には1991年度住民税、2026年所得には2027年度住民税を対応させています。

    細かな制度・計算式は、末尾の出典と別記事で確認できるようにします。

    また、この数字だけで社会保障制度そのものの良し悪しを判断することもできません。

    社会保険には、医療、年金、介護などの給付があります。

    ここで見ているのは、あくまで、

    現役会社員の給与から差し引かれる本人負担がどう変わったか

    です。

    ここまでで、

    賃金は強く伸びず、手取りになる前の負担は重くなった。

    でも、それだけでもまだ、生活の苦しさは説明しきれません。

    給与が銀行口座に残ったあとにも、もう一つ変化が起きていました。

    最後に見るのは、そのお金を「使う側」です。


    3|残ったお金で買うものも、同じようには上がっていない

    物価が上がったといっても、すべての商品やサービスが同じように値上がりしたわけではありません。

    総務省の統計には、支出を、

    基礎的支出項目

    と、

    選択的支出項目

    に分けた系列があります。

    基礎的支出には、たとえば米、野菜、家賃、電気代など、所得が減っても比較的削りにくいものが含まれます。

    一方、選択的支出には、ワイン、ケーキ、宿泊料など、比較的支出を調整しやすいものが含まれます。

    ただし、これは支出弾力性による統計上の分類です。

    「基礎的支出=すべて生活必需品」

    「選択的支出=すべてぜいたく品」

    という意味ではありません。

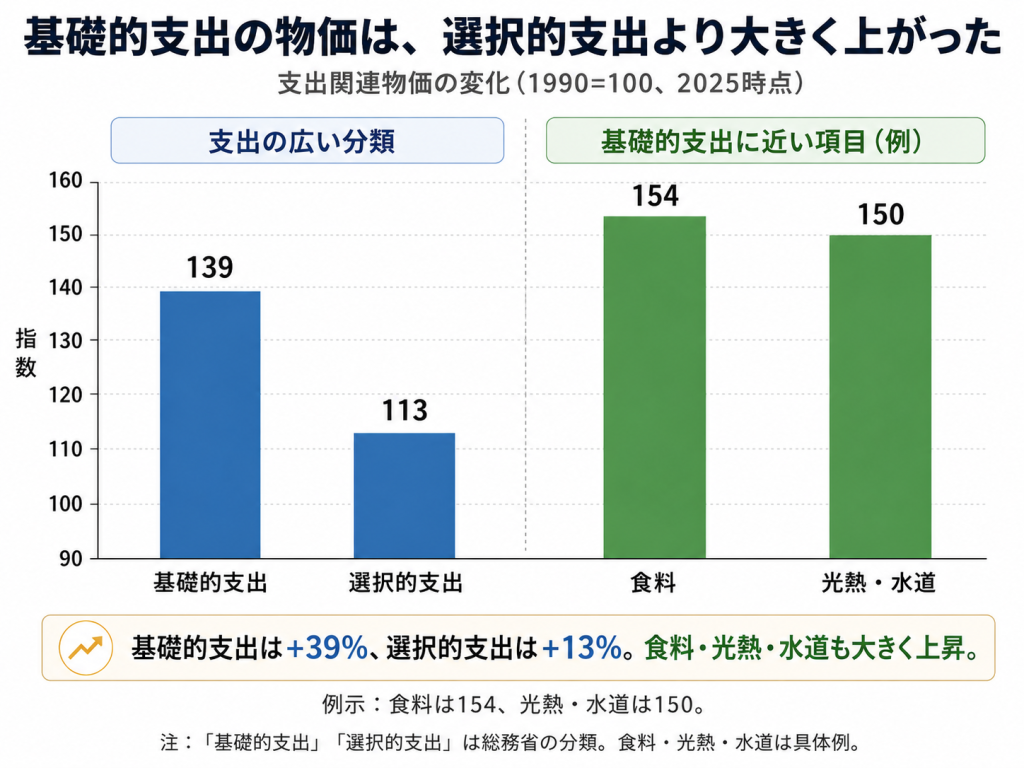
    1990年から2025年までを見ると、

    基礎的支出項目:約39%上昇

    したのに対し、

    選択的支出項目:約13%上昇

    でした。

    出典:総務省統計局・e-Stat「基礎的・選択的支出項目別指数」「消費者物価指数(全国・中分類指数)」をもとに、1990年=100として筆者換算・作成。

    ここにも大きな差があります。

    旅行や宿泊なら、高くなれば、

    「今年はやめておこう」

    という選択が比較的しやすい。

    しかし、食料や電気代はそうはいきません。

    高くなったからといって、支出をゼロにすることはできないからです。

    つまり、単に「物価が上がった」という平均値だけでは見えにくいところで、

    比較的削りにくい基礎的支出項目の物価は、選択的支出項目より大きく上昇してきた

    という傾向があります。

    もちろん、個別品目には大きな差があります。

    住宅費のように、消費者物価指数だけでは家計の負担全体を十分に捉えられないものもあります。

    したがって、

    「あらゆる生活費が一様に高騰した」

    という話ではありません。

    それでも、残ったお金を使う段階でも、比較的削りにくい基礎的支出項目の物価が、選択的支出項目より大きく上昇してきたことは見えてきます。

    これで、

    「稼ぐ」
    「引かれる」
    「使う」

    の三つがそろいました。

    一つずつ見れば、別々の数字です。

    では、この三つを同じ家計の上に重ねると、何が見えてくるのでしょうか。


    4|三つを重ねると、ようやく全体像が見えてくる

    ここで、最初の問いに戻ります。

    なぜ、こんなに働いているのに生活が苦しいと感じるのでしょうか。

    入ってくる側

    物価を考慮した賃金の購買力が、長期的に強く伸びてこなかった。

    手元に残るまで

    直接税は下がったが、それを上回って社会保険料が増えた。

    残ったお金を使う側

    比較的削りにくい基礎的支出項目の物価は、選択的支出項目より大きく上昇してきた。

    並べると、

    入ってくるお金が強く伸びない

    ↓

    手取りになる前の負担が重くなる

    ↓

    残ったお金で買う、比較的削りにくい支出の物価がより大きく上昇する

    という構造です。

    ただし、この三つの数字を単純に足し合わせることはできません。

    実質賃金指数、税・社会保険の固定モデル、消費者物価指数では、母集団も分母も意味も違います。

    したがって、

    「日本人の生活は何%悪化した」

    という一つの数字にはできません。

    今回見えてきたのは、もっと地味な構造です。

    家計の自由に使える余地を削る複数の変化が、長い時間をかけて同じ方向へ重なってきた。

    ということです。

    一つ一つは劇的ではありません。

    賃金が伸びにくい。

    社会保険料が少しずつ上がる。

    食料や光熱費などが少しずつ高くなる。

    その変化が何十年も重なれば、生活の余白は少しずつ薄くなっていきます。


    同じ給与明細でも、少し違って見えるようになった

    今回、私自身が調べていて一番意外だったのは、やはり直接税でした。

    「給与から引かれるものは、昔より全部増えているのだろう」

    と思っていたからです。

    でも実際には、直接税は下がっていました。

    社会保険料は増えていました。

    物価も、すべてが同じように上がったわけではありませんでした。

    実質賃金の数字にも、雇用構成などの影響があります。

    調べれば調べるほど、

    「悪いものが一つあって、それが全部の原因だ」

    という分かりやすい話からは遠ざかっていきました。

    でも、その代わりに、

    何が起きてきたのか

    は、以前より少し見えやすくなりました。

    今、もし会社員だったころと同じ給与明細を渡されたら、私は以前とは少し違う目で見ると思います。

    「今月もこんなに引かれているのか」

    と思って、そのまま閉じるのではなく、

    その数字の向こうに、賃金、税・社会保険、物価という長い変化があることを考えるからです。

    給与明細そのものが変わったわけではありません。

    でも、見えている景色は少し変わりました。

    私自身、今回調べてみて、一つ一つのニュースや数字だけを見るのではなく、大きな要素をいったん分け、全体を一枚の地図として見ることの大切さに気づかされました。

    少なくとも今回の数字から見えるのは、

    日本の家計は、一つの大きな変化によって突然苦しくなったのではなく、いくつものゆっくりした変化が重なることで、自由に使える余地を少しずつ削られてきた可能性がある。

    ということです。

    誰かを批判するために、都合のいい数字だけを拾うのではなく。

    自分が最初に持っていた思い込みも、いったん脇に置いて。

    まず、何が起きているのかを確かめ、全体の地図を見る。

    今回は、その最初の地図を描いてみました。

    ただ、まだ大きな問いが残っています。

    社会保険料は、なぜこれほど増えたのか。

    実質賃金は、なぜ長期的に伸びなかったのか。

    生活に近い物価は、なぜ強く上がったのか。

    これらについては、別の記事で一次資料を確認しながら、もう少し詳しく見ていきます。


    そして、数字だけでは答えられない問いが残った

    今回、数字を調べることで、

    「なぜ生活が苦しくなってきたのか」

    という構造の一部は見えてきました。

    分からないまま漠然と考えていたころより、私自身、頭の中は少し整理されました。

    けれども、そこで別の問いが残ります。

    数字が教えてくれるのは、基本的には、

    「何が起きているのか」

    までです。

    では、

    こうした時代の中で、私たちは何を希望にして、どう生きればいいのでしょうか。

    物価や賃金の仕組みを詳しく知ったとしても、それだけでこの問いへの答えが出るわけではありません。

    私自身、この問いを考えるうえで大きな影響を受けているのが、RAPTさんが宣布されている御言葉です。

    私も、この御言葉を学ぶ中で、社会で起きていることを知るだけでなく、その中で自分自身がどう生きるのかを考えるようになりました。

    今回の記事を読んで、

    「では、この先、何をよりどころにして生きればいいのだろう」

    という問いを少しでも感じた方には、こちらの御言葉をご紹介したいと思います。

    RAPT有料記事 VOL.755

    「人のために働いて、人から報酬をもらっても、生活が保障されない時代になった。」

    一生懸命に働いても生活への不安がなくならない中で、何を頼りにし、何を中心にして生きればよいのかについて語られている御言葉です。

    RAPT有料記事 VOL.755 を読む


    また、将来への不安を抱えて生きていた方が、御言葉に出会い、神様のために生きるようになってから、どのように心境や人生が変わったのかを語った証もあります。

    御言葉に出会った方の証

    「自分のために生きるのをやめ、ただひたすら神様のために生きることで、かえって毎日が充実し、老後の心配もなくなり、将来に希望を抱いて生きられるようになった」

    将来や老後への心配を抱えていた中で、神様のために生きるという新しい生き方を知り、希望を持って生きられるようになった体験が語られています。

    証を読む


    主な出典・計算方法

    この記事では、厚生労働省、総務省統計局、国税庁、日本年金機構などが公表している一次資料を中心に使用しています。

    図1|実質賃金

    厚生労働省「毎月勤労統計調査 2025年分結果確報」
    厚生労働省の資料を確認する

    厚生労働省「毎月勤労統計調査 年平均結果の推移」
    年平均結果の推移を確認する

    記事では、現金給与総額の実質賃金指数(2020年=100)の1990年と2025年を比較しています。


    図2|社会保険料・直接税の比較

    図2は公表統計そのものではなく、筆者による制度比較の試算です。

    比較条件は、次のとおりです。

    • 45歳男性
    • 単身・扶養なし
    • 一般の事業に勤務する会社員
    • 年収500万円
    • うち賞与150万円
    • 健康保険は政府管掌健康保険・協会けんぽの制度を使用し、2026年度は協会けんぽの全国平均保険料率を使用

    同じ名目給与条件に、1990年と2026年度の制度・料率をそれぞれ適用し、本人が負担する社会保険料と直接税を比較しています。

    1990年と2026年の生活水準や購買力を比較するものではなく、制度だけを入れ替えた場合に、同じ名目給与に対する本人負担がどう変化するかを見るための固定モデルです。

    社会保険料は本人負担分のみを対象とし、事業主負担分は含めていません。

    また、ここでいう直接税は、所得税(2026年のケースでは復興特別所得税を含む)と住民税所得割の合計です。住民税の均等割や森林環境税は比較から除いています。

    住民税は前年所得課税のため、

    • 1990年所得 → 1991年度住民税
    • 2026年所得 → 2027年度住民税

    を対応させています。

    主な制度資料:

    日本年金機構「厚生年金保険料率と標準報酬月額等級の変遷表」
    日本年金機構の資料を確認する

    厚生労働省「政府管掌健康保険の保険料率等の変更」
    1990年当時の健康保険料率を確認する

    厚生労働省「健康保険法等の一部を改正する法律等の施行について」
    賞与に対する健康保険の取扱いを確認する

    全国健康保険協会「令和8年度保険料率のお知らせ」
    全国健康保険協会の資料を確認する

    厚生労働省「雇用保険料率について」
    厚生労働省の資料を確認する

    国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
    国税庁の資料を確認する

    志木市「市民税(個人)・県民税(個人)所得割税率の沿革」
    1991年度当時の住民税率を確認する

    ※1990年当時の健康保険・厚生年金・雇用保険・所得税・住民税については、当時の制度資料まで遡って計算しています。各制度の適用時期や標準報酬、賞与の扱いなどを反映した標準化試算であり、個々の給与明細の実額とは異なる場合があります。詳細な制度再現と計算式は、別記事で整理します。


    図3|基礎的支出・選択的支出の物価

    総務省統計局「基礎的・選択的支出及び支出弾力性」
    総務省統計局の資料を確認する

    e-Stat「消費者物価指数 基礎的・選択的支出項目別指数」
    基礎的・選択的支出項目別指数を確認する

    e-Stat「消費者物価指数 全国1 中分類指数(1970年~最新年)」
    食料・光熱・水道の長期時系列を確認する

    記事では、総務省の「基礎的支出」「選択的支出」という統計分類を使用しています。

    「基礎的支出=すべての生活必需品」「選択的支出=すべてのぜいたく品」という意味ではありません。