投稿者: T-Compass

  • 老後不安は、本当にお金の問題なのか——私たちは、老いることの何を不安に感じているのか

    老後不安は、本当にお金の問題なのか——私たちは、老いることの何を不安に感じているのか

    会社員だった頃、定年を迎える人たちから、こんな話をよく耳にした記憶があります。

    「65歳まで、どうしようか」

    定年後も再雇用で働き続ける人もいれば、別のところで再就職先を探す人もいました。

    会社では、社員向けに人生設計について考えるセミナーのようなものも開かれていました。そこで扱われていたのは、生命保険や年金、確定拠出年金など、老後のお金にまつわる話が多かったように記憶しています。

    当時の私は、「老後について考えること」と「老後のお金について考えること」を、かなり近いものとして捉えていたように思います。

    そうした認識をさらに強くしたのが、2019年に大きな話題となった、いわゆる「老後2000万円問題」でした。

    金融審議会の報告書「高齢社会における資産形成・管理」では、夫65歳以上、妻60歳以上の夫婦のみの無職世帯について、毎月の不足額の平均が約5万円であり、それが20〜30年続けば、単純計算で約1300万〜2000万円になるという試算が示されました。

    ただし報告書自体も、この金額はあくまで平均から導いたもので、実際の不足額は収入や支出、ライフスタイルなどによって大きく異なり、不足しない場合もあり得るとしています。

    それでも当時、「老後には2000万円必要」という言葉が強く印象に残りました。

    そうしたものを見聞きしているうちに、私はいつの間にか、

    「老後の不安とは、結局、お金の不安なのだろう」

    と思うようになっていました。

    今回、老後について調べていて、少し意外な数字に出会いました。

    一番多かった不安は、「お金」ではなかった

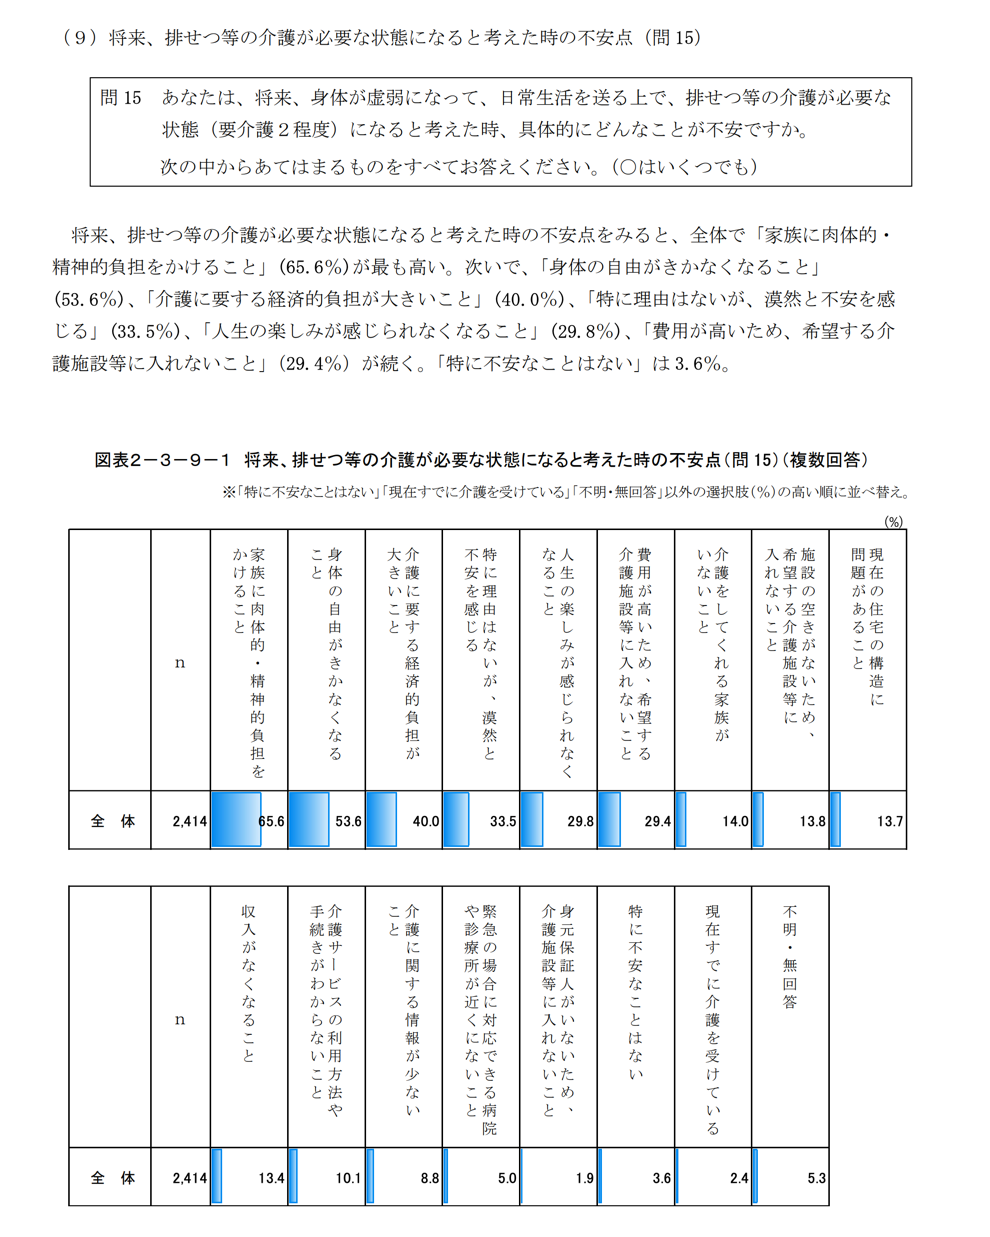
    内閣府「令和4年度 高齢者の健康に関する調査」では、65歳以上の人に、将来、身体が弱くなり、日常生活を送るうえで排せつなどの介護が必要な状態(要介護2程度)になったとしたら、何が不安かを尋ねています。

    一番多かった回答は、

    「家族に肉体的・精神的負担をかけること」65.6%

    でした。

    次が、

    「身体の自由がきかなくなること」53.6%

    そして、

    「介護に要する経済的負担が大きいこと」40.0%

    です。

    このほかにも、

    「人生の楽しみが感じられなくなること」

    という回答がありました。

    これは、私には少し意外でした。

    介護が必要になった将来を想像したとき、最も多く挙げられていたのは、

    「経済的な負担」ではなく、「家族に負担をかけること」

    だったのです。

    では、その「家族への負担」とは、実際にはどのようなものなのでしょうか。

    「家族に負担をかけたくない」の向こう側

    厚生労働省「2022年 国民生活基礎調査の概況」も見てみました。

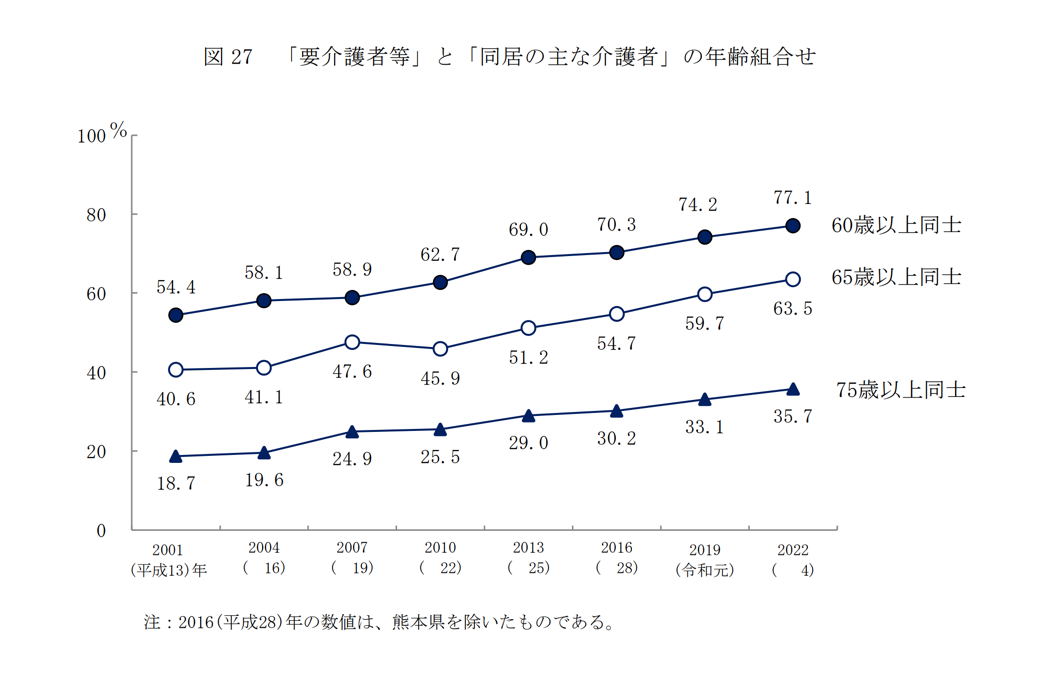
    2022年の調査では、介護される人と、同居して主に介護する人の両方が65歳以上だったケースが63.5%でした。

    介護する側も高齢であるケースが多いことが分かります。

    しかも、この割合は2001年の40.6%から長期的に上昇しています。

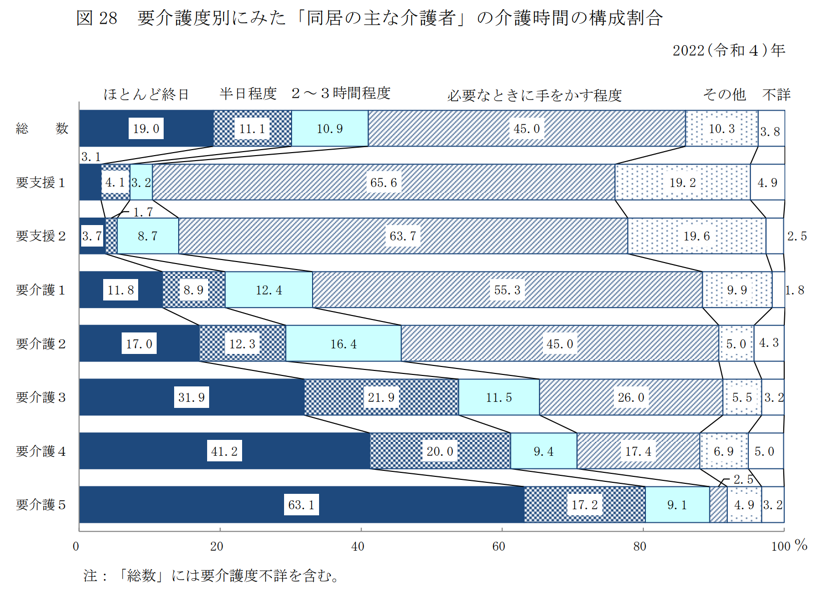
    さらに、同じ調査で同居の主な介護者について介護度別に見ると、要介護3以上では、介護時間が「ほとんど終日」という回答が最も多くなります。

    要介護5になると、「ほとんど終日」と回答した人は6割を超えています。

    実際の介護では、家族が長い時間を介護に使い、介護する側も高齢であるケースが少なくありません。

    少なくとも、介護が必要になった将来をめぐる不安は、お金だけではありません。

    自分でできていたことが、できなくなること。

    誰かの助けなしには生活できなくなること。

    大切な人に負担をかけること。

    これまで感じていた人生の楽しみを失うこと。

    こうした調査結果を見ているうちに、私には、老いることへの不安の奥に、

    「これまで持っていたものを失っていくことへの怖さ」

    もあるのではないかと思えてきました。

    もちろん、これは統計から直接導ける結論ではありません。

    ただ、私自身の中には、そんな問いが生まれました。

    しかし、調べていくと、ここでも話はそれほど単純ではありませんでした。

    それでも、高齢者の多くは「生きがい」を感じていた

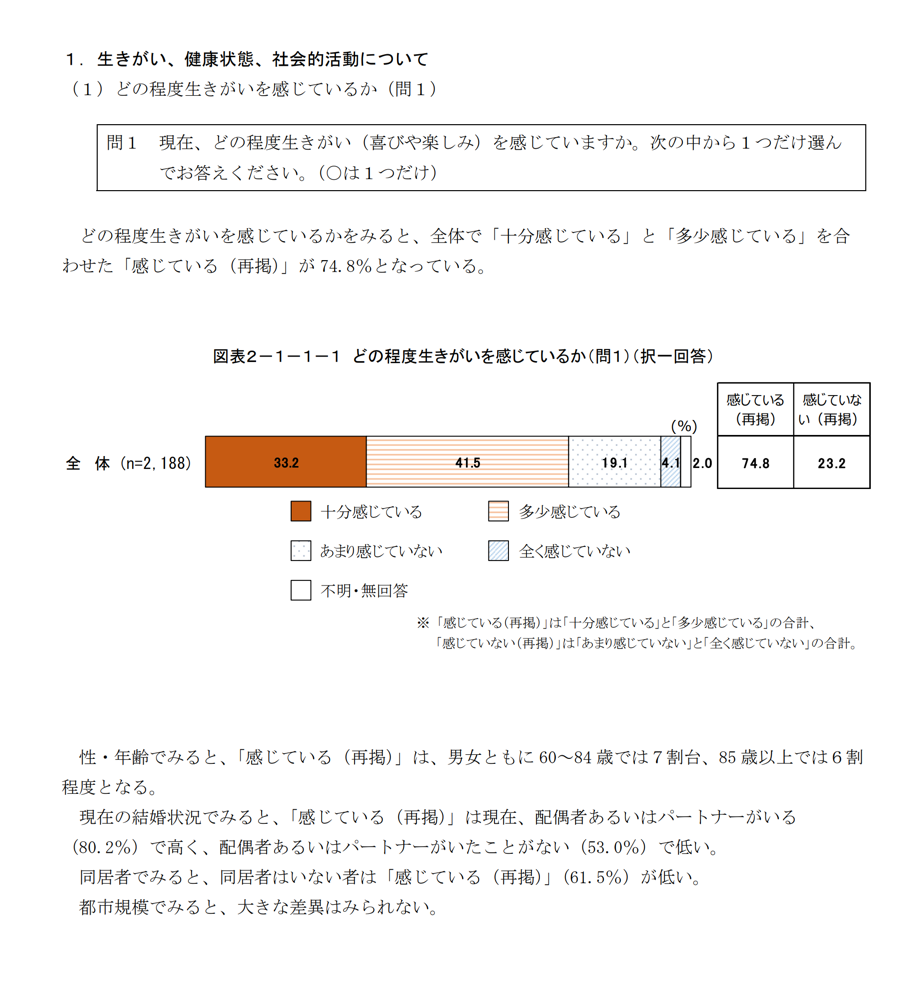
    2024年度の内閣府「高齢者の経済生活に関する調査」では、60歳以上の人に、

    「現在、どの程度、生きがい(喜びや楽しみ)を感じていますか」

    と尋ねています。

    「十分感じている」と「多少感じている」を合わせると、

    74.8%。

    およそ4人に3人が、現在の生活に何らかの生きがいを感じていました。

    もちろん、身体や介護、経済的な負担、家族への負担といった問題がなくなるわけではありません。

    ここまで調べて、最初に持っていた

    「老後不安=お金」

    という見方だけでは、老いることを十分に捉えられないと感じました。

    そして、もう少し根本的な問いが浮かんできました。

    私たちが怖れているのは、

    「歳を取ること」そのものなのでしょうか。

    それとも、

    お金や健康、自立、役割、楽しみなど、

    これまで持っていたものを失っていくことなのでしょうか。

    そして、もし歳を取ることそのものが「失うこと」と同じではないのだとしたら、

    老いることに対する見方そのものが変わることもあるのでしょうか。

    老いへの見方が変わった一人の体験

    そんなことを考えていたとき、KAWATAさんの証を改めて読みました。

    KAWATAさんは以前、歳を取ることが怖く、「死ぬことは本当に不幸だ」と思っていたそうです。

    ご自身が老いていくことにも不安を感じ、老化対策をしていた時期もあったと書かれています。

    しかし、RAPTブログを通して、人間には肉体だけでなく霊魂があり、霊魂を成長させ、個性や才能を伸ばしていくことができると知り、生と死に対する認識が大きく変わったと証されています。

    さらに、その教えを実践する中で、できることが増え、将来に希望を持てるようになったそうです。

    そして、

    歳を取ることや死に対する恐怖がなくなり、むしろ歳を取る度に自信と誇りを持てるようになった

    と語っておられます。

    KAWATAさんの証を読む

    複雑に見えていた「老後への備え」

    KAWATAさんの証を読みながら、私は会社員だった頃に聞いていた「老後への備え」のことを思い出しました。

    年金。

    保険。

    貯蓄。

    資産運用。

    健康。

    介護。

    いろいろなことを考え、それぞれに対策しなければならないように見えていました。

    人生設計のセミナーなどでそうした話を聞くたびに、

    「老後に備えるというのは、ずいぶん複雑で大変なことなんだな」

    と感じていたのを覚えています。

    それに対して、RAPTさんが宣布された御言葉には、これとは全く違う、とてもシンプルな考え方が示されています。

    RAPTさんは、老後対策について次のように語っておられます。

    「私たちが神様を愛して生きるなら、神様から霊肉すべての面において祝福され、老後も全てにおいて豊かに満たされて生きられますし、このことは神様を信じる私たちにとって確固たる事実です。

    ですから、私たち人間にとって、神様を愛して生きることこそが最高の老後対策だと言えます。」

    RAPTさんの御言葉を読む(VOL.701)

    世の中では、老後の不安に備えるために、さまざまな対策が提示されています。

    もちろん、お金や健康についてある程度は現実的に備えることも必要でしょう。

    しかし御言葉で教えてくださっているのは、それら一つ一つの問題に追われる前に、

    まず神様を愛し、御言葉に従って生きることを、人生の中心に置く

    ということです。

    御言葉が示している生き方は、驚くほどシンプルです。

    私自身も、御言葉に従って生きようとしています。

    十分に悟れていないことも、実践できていないことも、まだまだたくさんあります。

    それでも、この教えに従いながら自分自身を少しずつ高め、歳を重ねることを恐れるのではなく、

    歳を重ねるほど、神様からより多くの知恵と力を受け、さらに成長していける人生を歩みたい

    と思っています。

    RAPTさんはこれまで、老後対策に限らず、私たちが人生をどう生きるべきかについて、膨大な御言葉を宣布してこられました。

    「これから、どう生きていけばいいのだろう」

    と感じている方にも、ぜひ一度、RAPTさんの御言葉に触れてみていただければと思います。

    RAPTさんの御言葉を読む


    主要一次資料

  • 電気料金の514円の反対側で何が起きていたのか——孫正義、FIT、そしてAIデータセンター

    電気料金の514円の反対側で何が起きていたのか——孫正義、FIT、そしてAIデータセンター

    前回の記事では、私の電気料金明細にあった、

    「再エネ促進賦課金 514円」

    という小さな項目から、お金の流れを追っていきました。

    その先にあったのが、FITという制度です。

    2012年度に始まったFITでは、一定の太陽光発電について、当時「40円+税」という価格で、20年間にわたって電気を買い取る仕組みが作られました。

    前回は、この20年という長い買取期間が、いまも私たちの電気料金に影響を残していることまで見ました。

    今回は、反対側から見てみたいと思います。

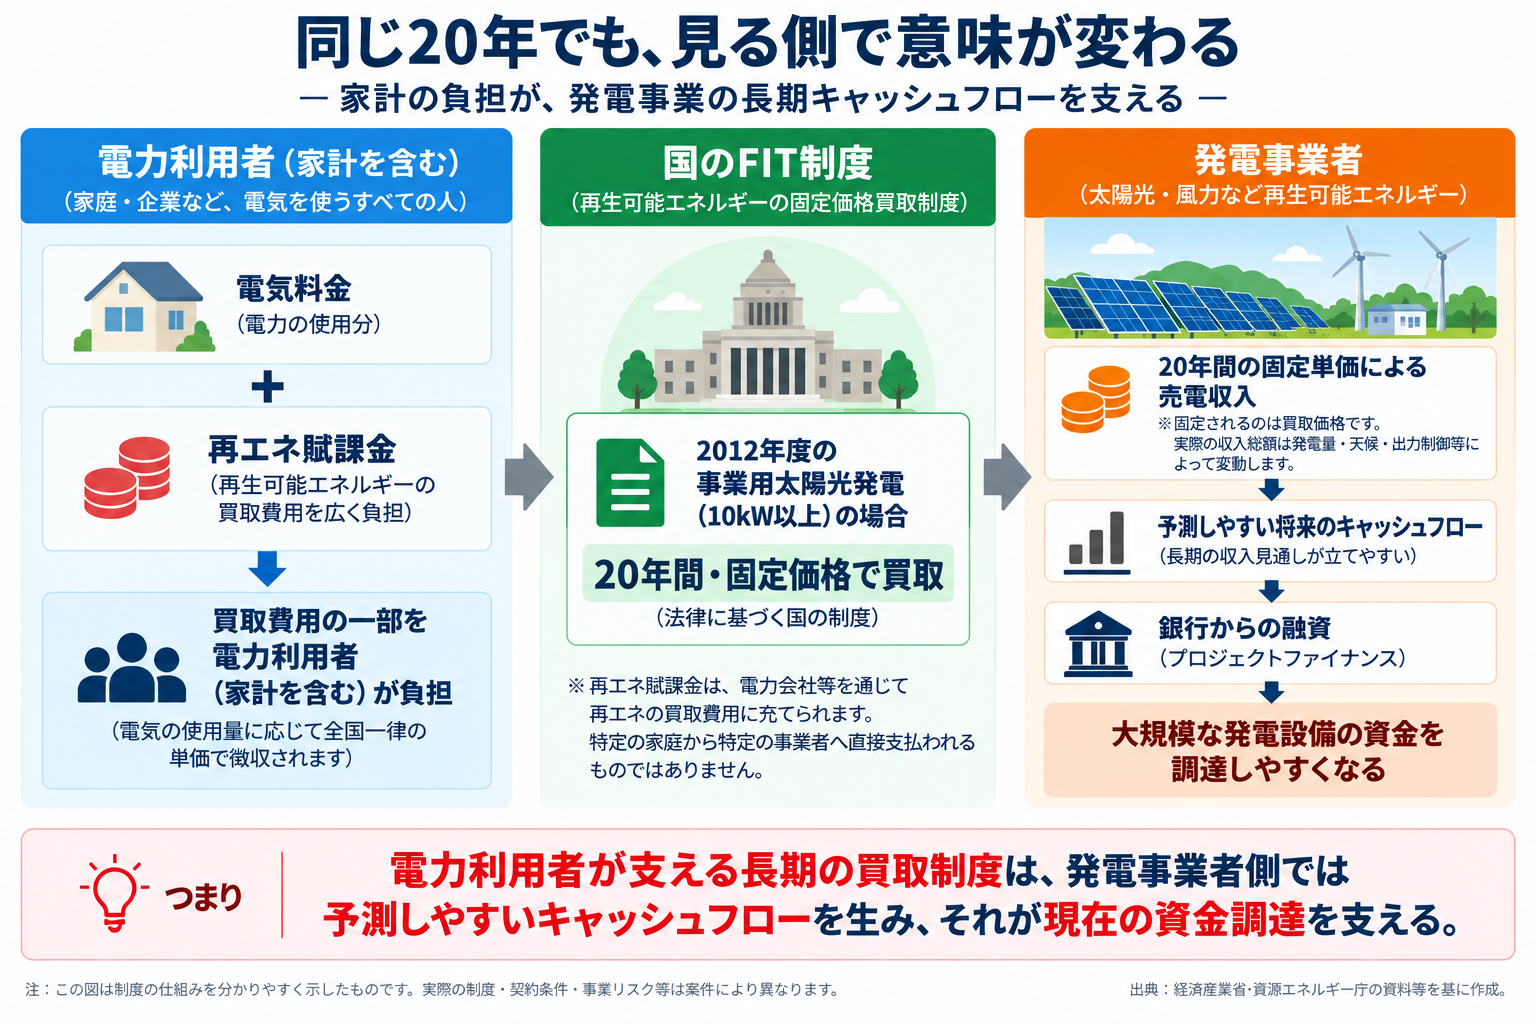
    私たち電力利用者が費用の一部を負担する20年の買取制度は、発電事業者にとって、何を意味したのでしょうか。

    その具体例として、まずSoftBankの再エネ事業を見てみます。

    制度を求めた人が、事業者にもなった

    東日本大震災の後、孫正義は再生可能エネルギーの導入拡大を強く訴えるようになりました。

    2011年7月には、35道府県が参加する「自然エネルギー協議会」が設立され、SoftBankはその事務局を担いました。

    その数か月後の2011年10月、SoftBank Groupは再生可能エネルギー事業を行うSBエナジーを設立します。

    そして2012年7月1日。

    FITが始まったその日に、SoftBankの京都・群馬のメガソーラーも営業運転を開始しました。

    ここだけを見ると、

    制度を強く求める側にいた人物が、その制度が始まる時には事業者側にも立っていた

    という時系列になります。

    ここで見たいのは、FITが始まった時に事業者側にも立っていたことと、20年の固定価格買取が発電事業に何をもたらしたのかです。

    では、発電所を造るための巨額のお金は、どこから出たのでしょうか。


    「20年間入ってくるお金」は、銀行にはどう見えたのか

    太陽光発電所を造るには、最初に大きなお金が必要です。

    土地を確保し、パネルや架台を設置し、送電設備を整えなければなりません。

    そこで使われる代表的な方法の一つが、プロジェクトファイナンスです。

    簡単に言えば、

    発電所という事業そのものが、将来生み出すお金を返済原資として、銀行から資金を借りる

    仕組みです。

    SoftBankの太陽光事業でも、この方法が使われました。

    たとえば鳥取県米子市のメガソーラーでは、当時の報道によると、総投資額は約100億円で、その一部を事業者側の出資金で賄い、残りをプロジェクトファイナンスで調達する計画とされていました。

    ここでFITの「20年」が効いてきます。

    太陽光では、国のFIT制度によって予見可能性が高まった長期売電収入。

    それがあることで、銀行側から見ても、将来の返済原資を見通しやすくなります。

    もちろん、20年間利益が保証されるわけではありません。

    発電量は天候で変わります。設備故障や維持費もあります。出力制御や金利などのリスクもあります。

    それでも、

    20年間、固定価格で電気を買い取る制度がある

    ことは、発電事業の将来キャッシュフローの予測可能性を大きく高めます。

    私たち電力利用者の側から見ると、20年という長期の買取制度は、賦課金を通じた負担にも長く影響し得ます。

    しかし、発電事業者側から見ると、

    20年間の将来収入を見通しやすくする仕組み

    でもあります。

    そして、その将来収入は、現在の資金調達力につながります。

    私はここで、514円の見え方が少し変わりました。


    12年後、発電資産は売却された

    では、その資金で作られた発電事業は、その後どうなったのでしょうか。

    2023年、豊田通商はSBエナジー株式の85%を取得しました。

    豊田通商の2024年3月期の開示資料では、SBエナジー株式85%の取得に伴う支払対価の公正価値は1,200億円とされています。

    SoftBank Group側では、この85%の売却によってSBエナジーへの支配を失ったことに伴い、約1,088億円の子会社支配喪失利益を計上しました。

    翌2024年には、残る15%も豊田通商へ売却され、SoftBank Groupは国内の再エネ事業から完全に手を引きました。

    ただし、この約1,088億円は、支配権を手放した際の会計ルールに基づく評価差額を含む数字であり、そのまま「FITで得た利益」と読むことはできません。

    それでも、制度のもとで長期売電収入を見込める発電事業を作り、外部資金も使って大型資産を形成し、その事業を後に大きな企業価値で売却した、という流れ自体は確認できます。

    では、

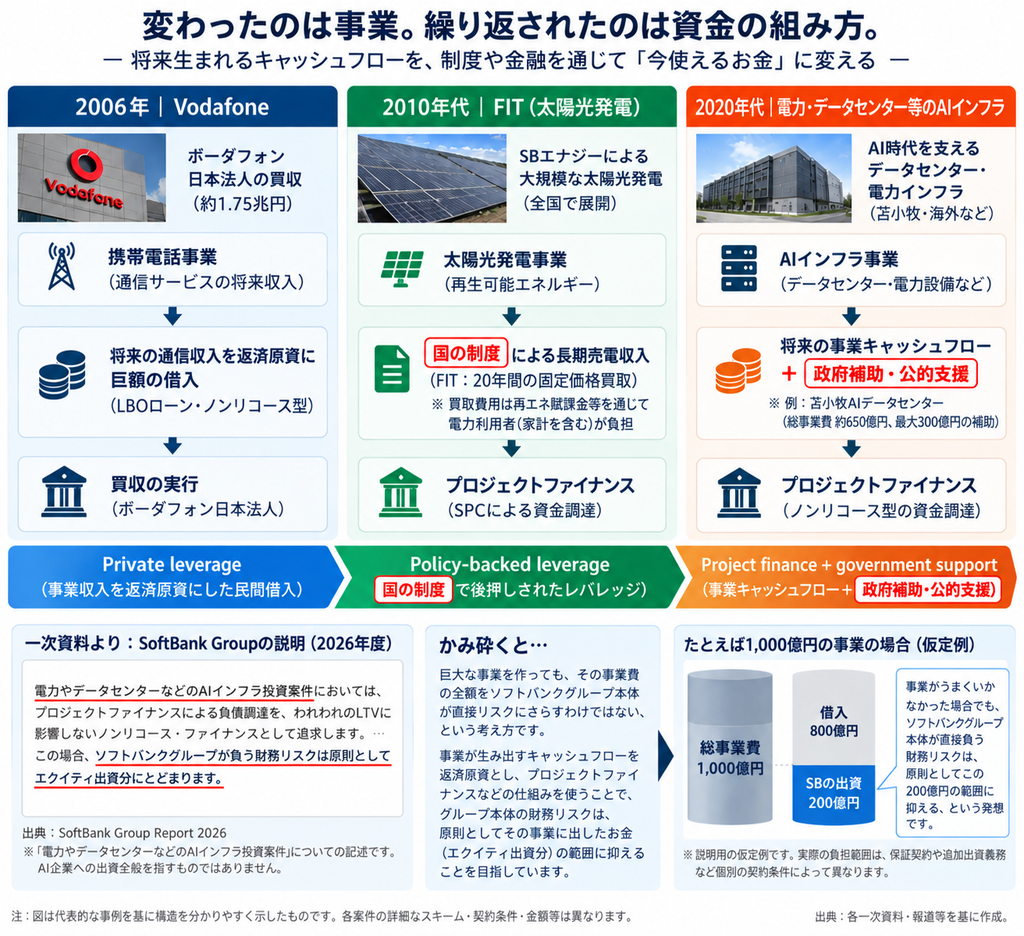
    「将来その事業が生むお金を前提に、現在の巨大な資金を動かす」

    という考え方自体は、太陽光から始まったのでしょうか。


    その前にもあった——2006年のVodafone買収

    時間を少し戻します。

    2006年、SoftBankはVodafone日本法人を約1.75兆円で買収しました。

    当時のSoftBankにとって非常に大きな買収です。

    その資金の多くは、買収対象となる携帯電話事業の将来キャッシュフローを返済原資とするLBO・ノンリコース型の借入で調達されました。

    その後、SoftBank Mobileでは事業から生まれるキャッシュフローを基礎にした大規模なWBS(事業証券化)による借換えも行われています。

    仕組みの細部は太陽光とは違います。

    しかし、見えてくる考え方には共通点があります。

    Vodafoneでは、将来の通信収入。

    太陽光では、国のFIT制度によって予見可能性が高まった長期売電収入。

    それら将来のキャッシュフローを返済原資として、現在の大きな資金調達につなげる。

    言い換えると、

    まだ手元にない「将来入ってくるお金」を、金融を使って「今使えるお金」に変える。

    ということです。

    では、現在のAI時代はどうでしょうか。


    そして今、AIデータセンターへ

    現在、SoftBankはAIインフラへ巨額の投資を進めています。

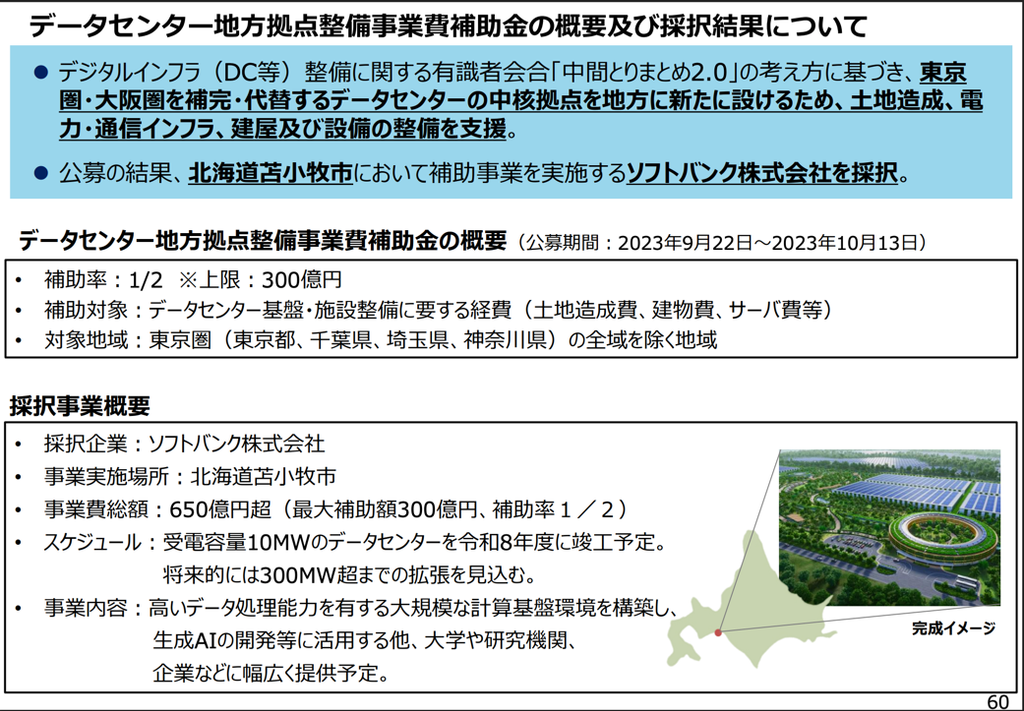
    北海道苫小牧では、大規模なAIデータセンターを整備しています。

    経済産業省の資料では、総事業費は650億円超。国の補助は最大300億円です。

    大阪・堺では、旧シャープ堺工場の土地・建物などを約1,000億円で取得し、AIデータセンターとして活用する計画を進めています。

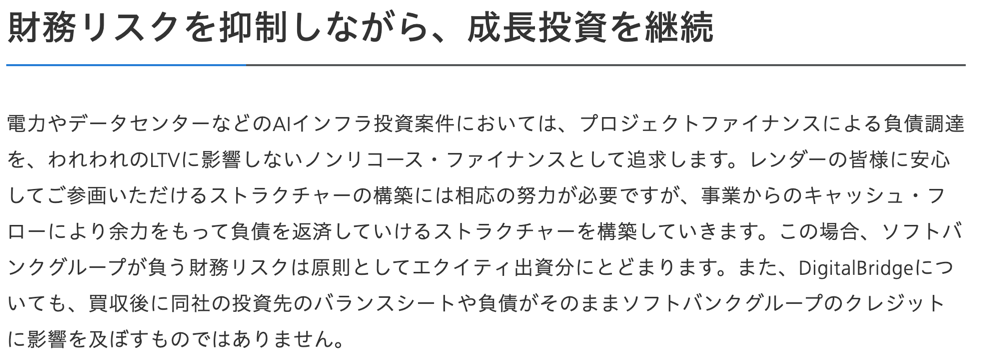
    そしてSoftBank Group自身が、「ソフトバンクグループレポート 2026」で、電力やデータセンターなどのAIインフラ投資について、プロジェクトファイナンスを活用し、ノンリコース型の資金調達を追求する考え方を説明しています。

    ここでいうノンリコースとは、ざっくり言えば、

    事業が失敗しても、SoftBank Group本体が負う金銭的損失を、原則としてその事業に出したお金の範囲に抑える

    という設計です。

    もちろん、実際の負担範囲は保証契約や追加出資義務など個別の契約条件によって変わります。

    また、この説明は電力・データセンターなどのAIインフラ投資案件についてのものです。

    OpenAIなどAI企業への出資全般が、すべて同じノンリコース型である、という意味ではありません。

    Vodafone、FIT、AIインフラ。

    事業は違います。

    けれど、将来生まれるキャッシュフローを現在の資金調達力へ変えるという考え方は、ここでも見えてきます。


    事業をする側は、インフラ政策を議論する席にもいる

    AIデータセンターには、大量の電力が必要です。

    電力需要が一気に増える場所では、発電設備だけでなく、変電所や送電線などの系統増強が必要になることがあります。

    そのため政府は現在、「ワット・ビット連携」と呼ばれる枠組みで、電力インフラと通信・データセンターの立地を一体で考える議論を進めています。

    この官民懇談会には、SoftBankの宮川潤一CEOが構成員として参加しています。

    実務ワーキンググループにもSoftBankの執行役員が参加しています。

    確認できるのは、大規模なAI・データセンター事業を進める企業が、同時にAI・データセンターを支えるインフラ政策を議論する官民の場にも参加しているという事実までです。

    では、そのインフラ整備に必要な費用は、最終的に誰が負担するのでしょうか。


    米国は「家庭へ転嫁しない」と線を引いた

    この問いを考えるうえで、米国の動きは分かりやすい比較材料になります。

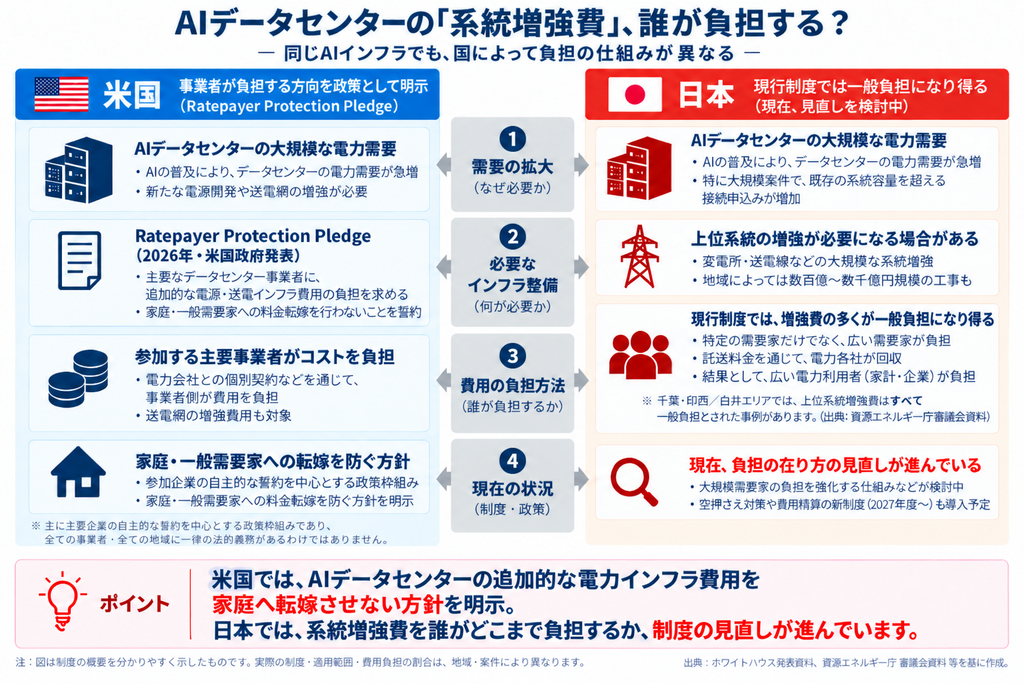
    2026年、米国政府はRatepayer Protection Pledgeを打ち出しました。

    Amazon、Google、Meta、Microsoft、OpenAI、Oracle、xAIなどの主要企業が署名し、AIデータセンターのために必要となる追加の発電設備や送電インフラについて、事業者側が費用を負担し、一般家庭などの電力利用者への料金転嫁を避ける方向を明示しています。

    つまり、

    AIデータセンターのために新しい電力インフラが必要になっても、その追加費用を家庭へ押しつけない

    という線を引いたわけです。

    ただし、これは全事業者に一律に課される法的義務ではなく、主要企業が署名する政策的な誓約です。

    それでも、誰が追加コストを負担するのかについて、政策として明示した点は重要です。

    では、日本はどうでしょうか。


    日本では、系統増強費が「一般負担」になることがある

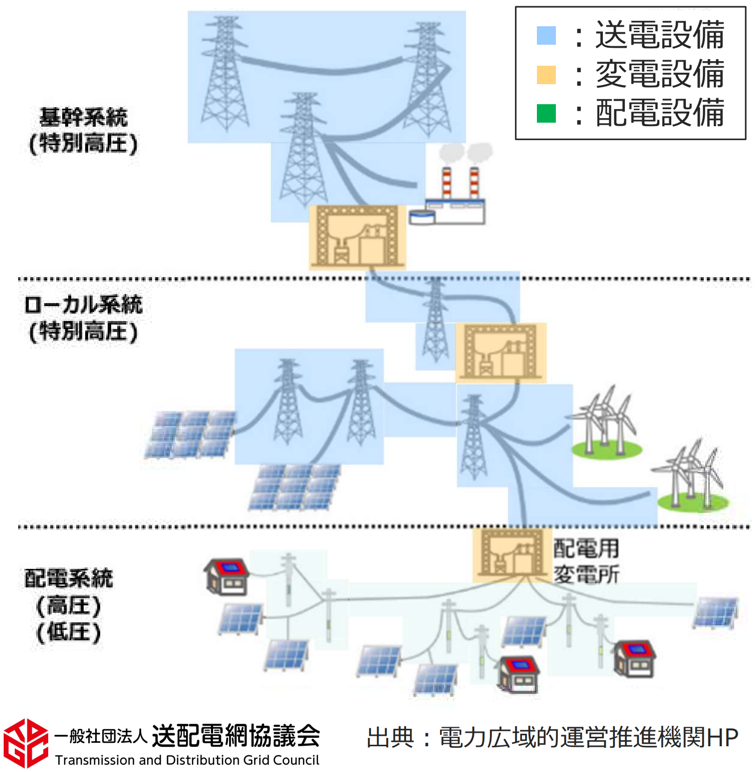
    大規模なデータセンターが新しく電力系統につながると、そのデータセンター専用の設備だけでなく、上位系統(そのデータセンターだけのためではなく、広い地域に電気を送るための、より上流にある送電網)そのものの増強が必要になることがあります。

    電力系統は、大きく「基幹系統」「ローカル系統」「配電系統」に分かれています。今回の記事でいう「上位系統」は、こうしたより上流側の送電網を指します。

    この上位系統の増強費は、そのデータセンターだけの負担ではなく、「一般負担」となることがあります。一般負担となった費用は、電気料金の一部である託送料金(送配電網を使うために、電力会社が利用者から徴収している料金)を通じて、広く回収されます。

    つまり、特定のデータセンターだけではなく、家庭や企業を含む幅広い電力利用者が負担する可能性があります。

    実際、資源エネルギー庁の審議会資料では、千葉県の印西・白井エリアで、大規模需要への対応に必要な工事費の総額は2,000億円超と見込まれています。その大部分にあたる上位系統の工事費は約2,000億円で、この上位系統分はすべて一般負担(エリアの託送料金負担)とされています。

    一方で、こうした一般負担の増大を防ぐための見直しも、政府によって進められています。

    大規模な需要家が使わないまま抱え込んでいる送電容量を開放させたり、計画通りに使われなかった分の費用を負担させたりする仕組みなども検討が進んでいます。

    したがって、

    AIデータセンターに伴う系統増強費が、これから必ず家庭の電気料金へ転嫁される

    と決まったわけではありません。

    しかし、現行制度の下では、データセンター向けの上位系統増強費が一般負担となり、託送料金を通じて広い需要家に負担が及ぶ可能性があります。

    そして、負担が際限なく膨らまないよう、系統増強費の負担ルール自体が今、見直しの対象になっています。

    米国では、AIデータセンターの追加的な電力インフラ費用を家庭へ転嫁させない方針を明示した。

    日本では、誰がどこまで負担するのかを、まさに議論している。

    そう考えると、米国が家庭への転嫁を避ける方針を打ち出していることを知った以上、もし日本で最終的に家計の負担が広がる形になるなら、私は正直、がっかりすると思います。

    もちろん、AIデータセンターの整備が日本全体にもたらす利益もあるかもしれません。

    日本ではこれからどういう形になるのか、少し気にして見ていきたいです。


    また、この明細を見る

    最初に明細を見たとき、

    「再エネ促進賦課金 514円」

    は、ただの小さな請求項目でした。

    前回、そのお金の流れを追いました。

    今回は、その反対側で、長期契約が事業のキャッシュフローとなり、現在の資金調達につながっていく構造を見ました。

    そして今、AIデータセンターの拡大によって、新たな電力インフラを誰が負担するのかが議論されています。

    数年後。

    私はまた、同じように電気料金明細を開くと思います。

    そのとき、そこには何の費用が載っているのでしょうか。


    では、孫正義とは結局、何者なのか

    ここまでの記事では、政府・企業・公的資料などから独立して確認できる事実を中心に追い、孫正義が、私たちの生活に関わる大きな事業や制度の節目に、繰り返し現れてきたことが見えてきました。

    では、この人物はいったい何者なのでしょうか。

    RAPT理論では、一般に知られている「実業家・投資家」という顔の背後にある、孫正義の驚愕の正体が暴かれています。

    今回見てきた孫正義という人物を、さらに深く知る入口として、次の4本を挙げておきます。

    〖孫正義〗エプスタイン事件の真相が拡散されないよう言論弾圧を仕掛ける黒幕であるとの疑いが浮上し物議 自身の名前もエプスタイン文書に掲載、伊藤穣一やビル・ゲイツとも旧知の仲

    〖物議〗日米首脳会談後の夕食会で、トランプ大統領と高市総理大臣とともに『孫正義』が出席 日米の仲介役として巨額の手数料を受け取る

    再エネ政策の柱『再生可能エネルギー特別措置法』、2011年3月11日の午前中(3.11が起きる数時間前)に閣議決定されていたことが判明 大震災と法案可決で『孫正義』がボロ儲け

    〖中共スパイ〗内閣府や経産省の会議資料に中国国営企業『国家電網公司』のロゴマークの透かしが入っていたことが判明 “孫正義”設立の『自然エネルギー財団』の大林ミカ事務局長が提出 河野太郎「ロゴには有害な要素はない」

  • 電気料金の「再エネ賦課金」514円はどこへ行くのか――一枚の明細から、お金と制度をたどる

    電気料金の「再エネ賦課金」514円はどこへ行くのか――一枚の明細から、お金と制度をたどる

    ある月、電力会社の料金明細を眺めていて、ふと手が止まりました。

    基本料金や使った電力量の料金に混じって、

    「再エネ促進賦課金 514円」

    とあります。

    今月も引かれている。

    私は賃貸暮らしで、屋根に太陽光パネルが載っているわけでもありません。

    しかも、この月の請求額は約3,100円でした。

    計算してみると、この月の私の明細では、再エネ賦課金だけで全体のおよそ17%、ほぼ6分の1を占めています。

    「これ、結構払ってるな……」

    この項目自体は以前から目にしていました。再生可能エネルギーを支えるための負担だということも、何となくは知っていました。

    RAPT理論+αの記事などで、太陽光パネルやFITをめぐる問題を目にしたこともありました。

    けれど、自分が毎月払っているこの514円が、具体的に誰に集められ、どこへ流れ、どのような仕組みで使われているのかと聞かれると、私は説明できませんでした。

    この514円、いったいどこへ流れているんだろう。

    そして、なぜこの仕組みが生まれ、いつまで続くのだろう。

    気になって、一枚の電気料金明細から、その背後にある制度とお金の流れをたどってみることにしました。


    太陽光パネルを持っていなくても、なぜ払うのか

    まず確認したのは、一番基本的なところでした。

    なぜ私は、太陽光パネルを持っていないのに再エネ賦課金を払っているのか。

    答えは、かなり単純でした。

    再エネ賦課金は、太陽光発電をしている人だけが払うものではありません。

    原則として、電気を使うすべての人が、その使用量に応じて負担する仕組みです。

    自宅に太陽光パネルがあるかどうかは関係ありません。

    2026年度の賦課金単価は、全国一律で1kWhあたり4.18円です。

    たとえば月に400kWh使う世帯なら、負担額は月1,672円、年間では20,064円になります。

    私の明細にあった514円も、

    使った電気の量 × 賦課金単価

    を基本に計算されたものでした。

    私は再エネ設備を持っているから払っているのではなく、電気を使っているから払っているわけです。

    では、その514円はどこへ行くのでしょうか。


    私の514円は、そのまま太陽光発電所へ行くわけではない

    最初は、電力会社が私から514円を集め、それをそのまま再エネ発電事業者へ渡しているような仕組みを想像していました。

    実際は、もう少し複雑です。

    現在、このお金の流れには、電力広域的運営推進機関(OCCTO)という組織が入っています。

    ここで、FITとFIPという二つの略語が出てきます。どちらも再エネ発電を支える仕組みですが、支え方が違います。

    FIT(固定価格買取制度)は、大づかみに言えば、「買う値段を先に決めて、その価格で一定期間買い取る」仕組みです。たとえば、「この商品を1個100円で、これから一定期間買います」と、あらかじめ値段を約束するイメージです。

    一方のFIP(市場価格にプレミアムを上乗せする仕組み)は、発電事業者が電気を市場などで自分で売り、その売上に制度上の上乗せ分(プレミアム)を加える仕組みです。

    厳密な計算方法はもう少し複雑ですが、まずは、

    FIT=決められた固定価格で買い取ってもらう
    FIP=市場で売る+プレミアムを受け取る

    と考えると分かりやすいです。

    小売電気事業者などが、私たちから集めた賦課金をOCCTOへ納付します。OCCTOは、そこからFITとFIP、それぞれの仕組みに必要なお金を交付する中継点のような役割を担っています。

    FITでは、OCCTOから送配電事業者へお金が交付され、それが再エネ発電事業者への固定価格での買取代金に使われます。

    FIPでは、OCCTOが再エネ発電事業者へプレミアムを交付します。

    かなり単純化すると、

    私たち
    ↓
    電気料金と一緒に賦課金を払う
    ↓
    小売電気事業者など
    ↓
    電力広域的運営推進機関(OCCTO)
    ↓
    FIT・FIPの仕組みを通じて再エネ事業へ

    という流れです。
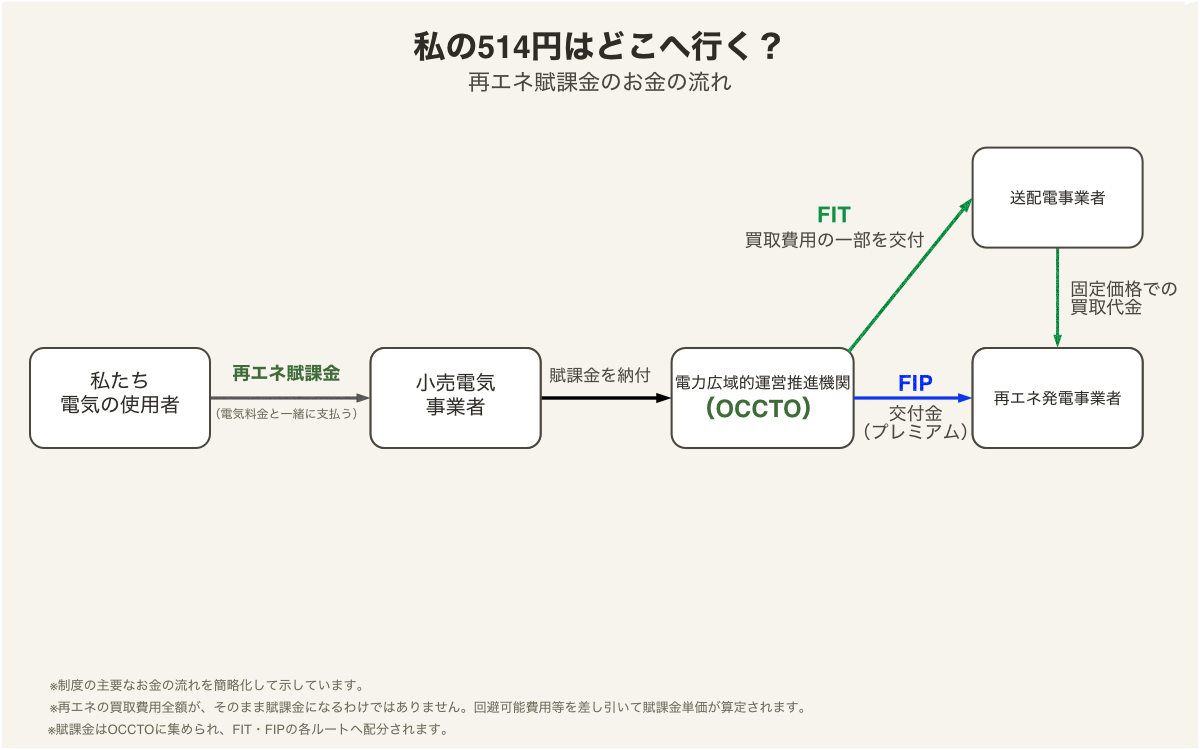
    出典:電力広域的運営推進機関(OCCTO)の公表資料をもとに筆者作成。制度の主要なお金の流れを簡略化している。

    ここで一つ注意があります。

    再エネ発電の買取費用が、そのまま全額、私たちの賦課金になっているわけではありません。

    2026年度に想定されている買取費用等は約4兆8,507億円ですが、そこから、約1兆6,495億円の「回避可能費用等」が差し引かれています。これは、再エネ電気を発電したことで、火力発電用の燃料費など、本来かかったはずの別の調達費が浮いた分です。

    そのため、

    「再エネ事業者へ支払う約4.9兆円を、国民がそのまま全部負担している」

    という理解も正確ではありません。

    514円は、再エネを支える制度の一部だということまでは分かりました。

    では、なぜそもそも国民全体で再エネを支える制度が作られたのでしょうか。


    FITは、福島第一原発事故のあと突然作られた制度ではなかった

    再エネ政策については、以前からRAPT理論+αの記事を読んでおり、東日本大震災より前から制度づくりが進んでいたことや、再生可能エネルギー特別措置法案が2011年3月11日の午前中に閣議決定されていたことは知っていました。

    その記事では、震災前からの再エネ政策の流れや、その後の孫正義の動きについても時系列で紹介されています。

    ただ、私自身が政府や国会の一次資料まで遡り、

    いつ、何が決まり、震災前と震災後で何が変わったのか

    を一つずつ確認したことはありませんでした。

    今回、あらためて資料を時系列に並べてみると、その流れがかなりはっきり見えてきました。

    政府は震災以前から、再生可能エネルギーの全量買取制度を検討していました。

    2010年6月18日に閣議決定されたエネルギー基本計画にも、固定価格買取制度を構築し、その詳細設計を進めていることが明記されています。

    さらに2011年2月18日には、買取制度小委員会が詳細制度設計を取りまとめていました。

    そして決定的なのが、2011年3月11日です。

    再生可能エネルギーの全量買取制度を盛り込んだ法案は、2011年3月11日に閣議決定され、その同日午後に東日本大震災と福島第一原発事故が発生していました。

    また、震災から間もない2011年5月の環境エネルギー政策研究所(ISEP)の資料では、この法案は3月11日の午前中に閣議決定されたと記されています。

    このことから、

    福島事故を受けてゼロからFIT制度が作られた

    わけではないことが分かります。

    制度の骨格は、すでに震災前から作られていました。

    ただし、

    では震災はFITと関係なかった

    という話でもありません。

    法案はその後、震災と原発事故を経験した社会状況の中で審議され、内容にも重要な修正が加えられました。

    順番を整理すると、

    震災前から制度設計
    ↓
    3月11日午前に法案閣議決定
    ↓
    同日午後に震災・福島事故
    ↓
    震災後の政治環境の中で修正・成立

    となります。

    では、震災後には何が変わったのでしょうか。


    震災後、「3年間は利潤に特に配慮」が加わった

    2011年8月、民主党・自民党・公明党による共同修正案が提出されました。

    そこでは、調達価格等算定委員会の新設などとともに、

    法律の施行から3年間、調達価格を決める際に、再エネ発電事業者が受ける利潤に特に配慮する

    という規定が追加されました。

    成立した法律にも、同じ規定が盛り込まれています。

    法律に書かれた理由は、

    集中的に再生可能エネルギー電気の利用の拡大を図るため

    です。

    制度開始直後は、発電コストを補うだけでなく、事業者の参入を促すため、収益性にも特に配慮した設計になっていました。

    再エネ設備への投資を短期間で増やしたいのであれば、採算性を高め、民間資金を呼び込む必要があります。

    一方、そのための費用は、最終的には賦課金とも関係します。

    なぜ通常の「適正な利潤」に加えて、さらに最初の3年間だけ特に利潤へ配慮する必要があったのか。

    今回確認した公開資料では、

    再エネを集中的に拡大するため

    という目的までは分かります。

    しかし、三党協議の中で具体的に誰がこの規定を提案し、どのような議論を経てこの形になったのかまでは、はっきり確認できませんでした。

    ここは、分からないものとして残しておきます。

    次に、この強い支援姿勢が実際の買取価格へどう反映されたのかを見ていきます。


    最初の事業用太陽光は「40円+税・20年」になった

    法律成立後、次に決める必要があったのが、

    いくらで買い取るのか
    何年間買い取るのか

    という具体的な条件でした。

    そのために設置されたのが、調達価格等算定委員会です。

    本文では分かりやすさのため主に「買取価格」と書きますが、制度上はこの価格を「調達価格」と呼びます。

    2012年3月には、太陽光や風力などの事業者や業界団体から、建設費や運営費、必要な収益率などについてヒアリングが行われました。

    太陽光発電協会は、事業用太陽光について、42円/kWh・20年間を要望しました。

    当時の消費税率は5%だったため、税抜きでは40円です。

    このヒアリングには、再エネ事業への参入を進めていた孫正義も参加しており、40円・20年程度が必要との考えを述べていました。

    そして最終的に、2012年度の10kW以上の太陽光発電について、40円+税/kWh・20年間という条件が決まりました。

    ただし、委員会は事業者の希望価格をそのまま採用する仕組みではありません。

    2012年度の算定では、建設費32.5万円/kW、運転維持費、一定の事業収益率(税前IRR6%)などを前提に価格が整理されています。

    ここではひとまず、

    2012年度の10kW以上の太陽光では、40円+税という価格と20年間の調達期間が設定された

    という点を押さえておきます。

    この「20年」が、後で重要になります。


    価格は下がっても、20年契約は残った

    最初に「40円+税・20年」と見たとき、私は、

    「これは2012年度だけの高い条件なのかな」

    と思いました。

    実際、新しく始まる案件の買取価格は、その後かなり下がっていきます。

    しかし、ここで重要なのは、価格が下がっても、事業用太陽光の買取期間は20年だったことです。

    2013年度は36円+税・20年、2014年度は32円+税・20年。

    言い換えれば、2012年度の40円契約だけが20年間残るのではありません。

    それぞれの時期に決められた価格の長期契約が、重なるように残っていくわけです。

    その後、新規案件の買取価格がさらに下がっても、すでに始まっている案件の価格が自動的に新しい価格へ切り替わる仕組みではありません。

    そのため、制度開始初期の相対的に高い価格で買い取られる契約が、長い期間にわたって残ることになります。

    新規の事業用太陽光の買取価格は、2012年度の40円から、2013年度36円、2014年度32円、2016年度24円、2018年度18円へと低下し、2020年度には規模に応じて12~13円まで下がりました。
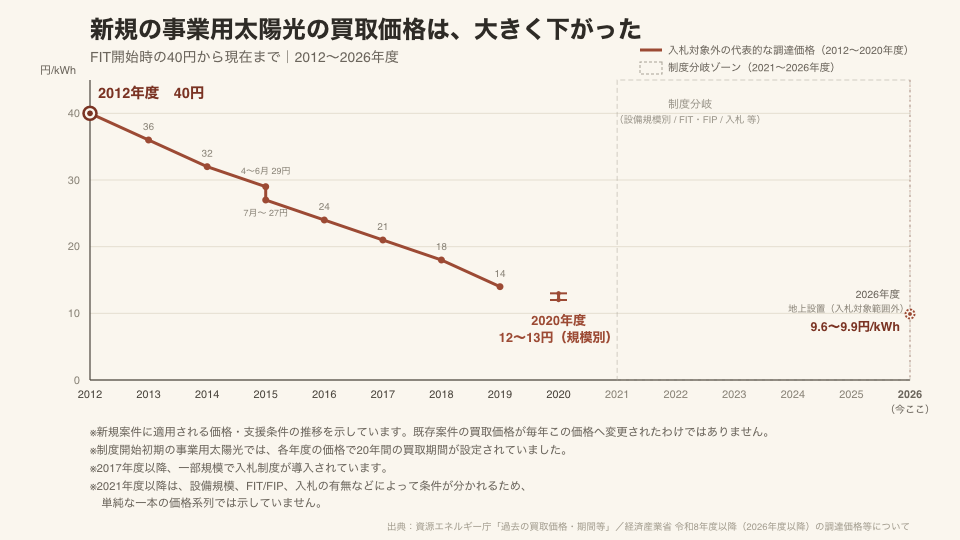
    ここから分かるのは、新しく始まる案件の支援価格は短期間で大きく下がった一方、制度開始初期の高価格契約は20年間残るという時間差です。

    2026年の国会でも経済産業省は、現在の賦課金水準にはFIT開始後3年間の利潤配慮措置が大きく影響していると説明しています。

    2011年に制度の枠組みが作られ、2012年には40円+税・20年という条件でFITが始まり、その長期契約の影響が2026年の賦課金にも残っています。

    ここまで来て、最初の514円の意味が少し変わりました。

    ただの「今月の追加料金」ではなく、

    十数年前の政策判断の影響が、現在まで及んでいるお金でもあった

    のです。
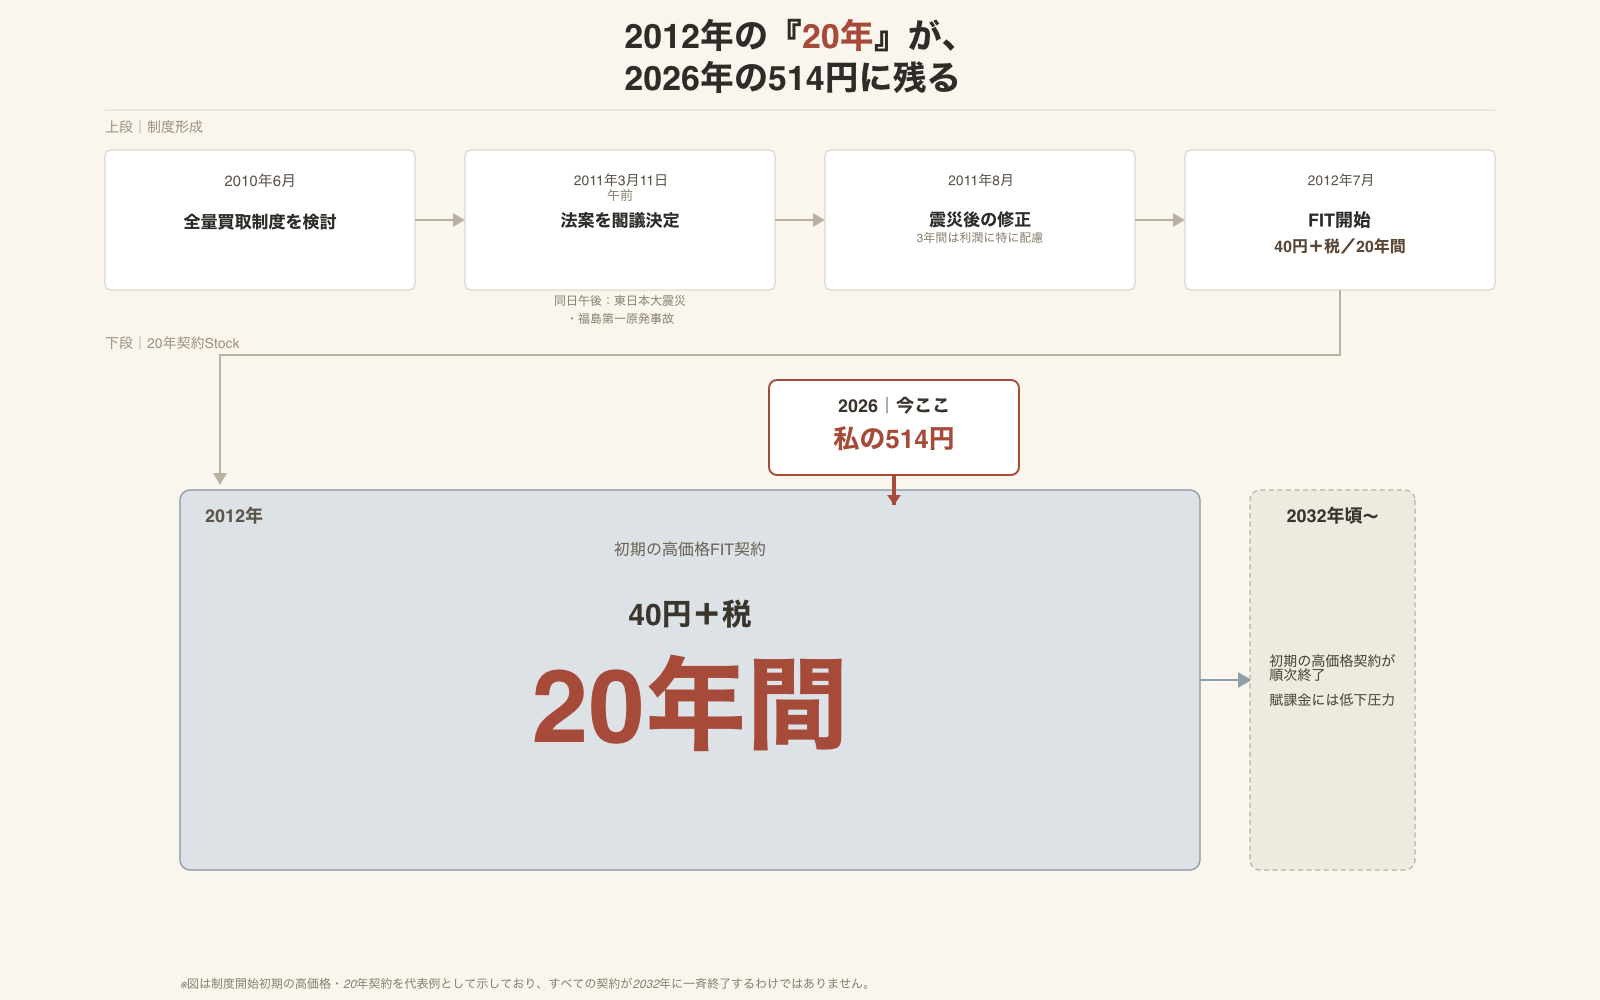
    出典:2010年エネルギー基本計画、再エネ特措法、2012年度の調達価格・期間資料、資源エネルギー庁FIT/FIP FAQをもとに筆者作成。すべての契約が2032年に一斉終了するわけではない。

    ここで、それだけ長く負担する仕組みによって、実際に何を得たのかを見てみます。


    FITで、再エネは実際に増えたのか

    結論から言えば、大きく増えました。

    特に伸びたのが太陽光発電です。

    FITが始まる直前、2012年6月までに日本で導入されていた太陽光発電設備は、住宅用と非住宅用を合わせて約560万kW(5.6GW)でした。

    それが2023年末には、FIT開始以前からの設備も含めて約7,310万kW(73.1GW)まで増えています。

    単純に比べると、およそ13倍です。

    発電量に占める割合でも、太陽光は2012年度には0.6%でしたが、2023年度には約9.8%まで上昇しています。

    もちろん、

    この増加がすべてFITだけのおかげだった

    とまでは言えません。

    世界的な太陽光パネル価格の低下や技術進歩、生産規模の拡大など、他の要因もあります。

    それでも、FIT導入後に日本の再エネ、とりわけ太陽光が急速に拡大したことは確認できます。

    構造として見ると、

    高い価格を長期間保証する
    ↓
    投資採算性が高まる
    ↓
    参入が増える
    ↓
    太陽光設備が急速に増える

    という制度の狙いは、かなり強く働いたと考えてよさそうです。

    ここで514円は、単なる負担ではなくなります。

    再エネを短期間で増やすために使われた制度負担という別の面も見えてきます。

    ただし、強い制度は、狙った効果だけを生むとは限りません。


    再エネの中でも、太陽光が突出して増えた

    FIT開始後に導入された再エネ設備の多くは太陽光でした。

    2024年3月末までにFIT開始後に新たに運転を始めた再エネ設備は約79GW。

    そのうち、約87%が太陽光発電でした。
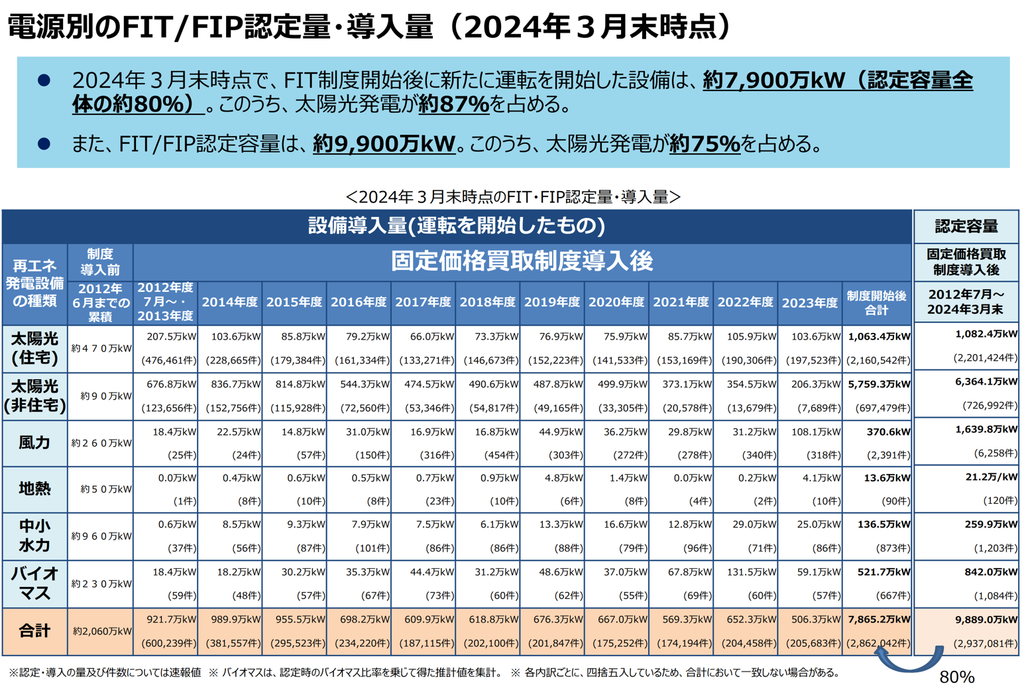
    風力、地熱、水力、バイオマスも対象でしたが、太陽光ほど急速には増えていません。

    大型の風力や地熱などは、適地調査や環境影響評価、地元調整、建設などに長い時間がかかります。

    一方、太陽光は比較的短期間で事業化できます。

    そこへ初期の高い買取価格が加わりました。

    FITは、

    再エネ全体を同じように増やした

    というより、

    特に太陽光へ非常に強い投資インセンティブを与えた

    制度だったと見る方が実態に近そうです。

    ただし、太陽光発電の急増が、そのまま国内の太陽電池産業の成長につながったわけでもありません。経済産業省自身も、後年の振り返りで、FITなどによる需要創出に比べて国内の生産体制やサプライチェーンへの対応が十分ではなく、中国企業の量産体制が拡大する中で中国製パネルが国内市場を席巻したと整理しています。

    なぜ再エネ導入の拡大が国内メーカーの競争力につながらなかったのかは重要な問いですが、ここを追うと別の記事一本分になるため、今回は賦課金とFITの流れに絞ります。

    そして、そこから別の問題も生まれました。


    高い価格を確保したまま、動かない案件も生まれた

    太陽光パネルなどのコストは、その後急速に低下しました。

    ところが初期の制度では、

    高い買取価格の時期に、FITの対象となる事業計画の認定を受ける
    ↓
    すぐには発電所を作らない
    ↓
    設備価格が下がる
    ↓
    より安く建設する
    ↓
    昔の高いFIT価格で売電する

    という流れをたどる案件も生まれました。

    国も、高い調達価格を保持したまま運転を開始しない案件が、将来の国民負担や新規開発、系統容量などの問題を生むと整理し、対策を進めています。

    制度改正により、接続契約を締結できていなかった事業用太陽光では約20.7GWの事業計画認定が失効しました。

    FIT開始直前の日本全体の太陽光設備が約5.6GWだったことを考えると、大きな規模です。

    ただし、この20.7GWすべてが「設備価格の値下がりを待っていた悪質な案件」だったという意味ではありません。

    系統接続、土地、資金調達など、事業が進まなかった事情はさまざまです。

    確認できるのは、

    強いインセンティブの下で大量の認定が生まれ、その中には長期間稼働しない案件も大きな規模で存在した

    ところまでです。


    太陽光が急増すると、土地の問題も出てきた

    もう一つ、気になっていたことがあります。

    山の斜面などに、大量の太陽光パネルが並んでいる光景です。

    再エネを増やすとしても、

    そのために森林を切り開いているのなら、それはどう考えればよいのだろう

    という疑問です。

    林野庁の林地開発許可統計を見ると、太陽光発電を目的とする森林開発は、FIT開始後に急増しました。
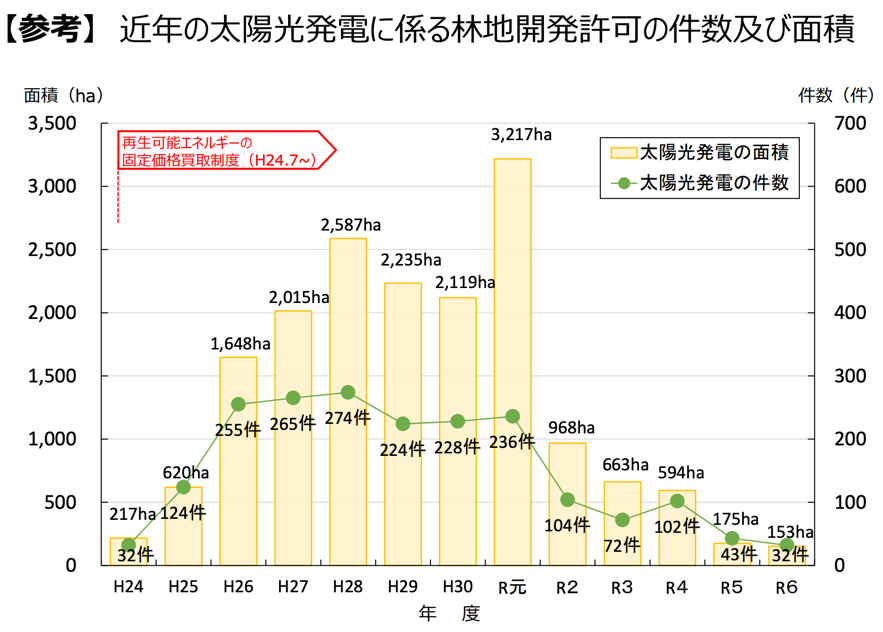
    許可面積は、2012年度の217haから増え、2019年度には3,217haとなっています。2024年度には153haまで低下しています。

    2012年度から2024年度までを単純に合計すると、約1.72万haです。

    ただし、この約1.72万haを、

    「太陽光発電のために失われた日本の森林すべて」

    と読むことはできません。

    この統計は、森林法に基づいて許可が必要になった開発の面積を集計したものだからです。

    小規模な開発など、統計に含まれないものもあります。また、途中で許可が必要となる面積の基準も変更されています。

    したがって、この数字は森林消失の総量ではなく、許可制度で把握された太陽光向け森林開発の規模を見る数字として捉える必要があります。

    それでも、FIT開始後に森林を利用した太陽光開発が一時急速に増えたことは確認できます。

    ここには、私自身の感情もあります。

    日本には、山や森林がつくってきた美しい景観があります。ニュースなどで、山林が切り開かれ、一面に太陽光パネルが並ぶ光景を見ると、その風景が失われていくようで、私は何とも寂しく、心が痛みます。

    それに加えて、長い年月のあと大量のパネルをどう処分するのか、災害などで破損した場合に周囲の土壌や水などへ影響が出ないのか、といったことも気になります。

    再生可能エネルギーを増やすこと自体には目的があるとしても、土地利用、景観、災害時の安全性、廃棄といった問題に十分な対策や見通しを持たないまま、普及だけを先に進めることには、私は賛成できません。

    発電量だけを見るのではなく、どこに設置するのか、何を失うのか、最後にどう処理するのかまで含めて考える必要があると思います。

    補足|では、熊の出没も太陽光発電のせいなのか

    メガソーラーの増加と近年の熊出没を結び付ける話もありますが、今回確認した範囲では、全国的な熊の出没増加を太陽光発電開発が引き起こしていると示す十分な根拠は確認できませんでした。

    環境省の資料では、木の実の不作、人口減少や高齢化による人間活動の低下、耕作放棄地、放任果樹など複数の要因が示されています。


    問題が見えると、制度も変わっていった

    FITは、太陽光を急速に増やすという点では強く働きました。

    一方で、

    • 国民負担の増加
    • 未稼働案件
    • 太陽光への投資集中
    • 森林や地域をめぐる問題

    なども表面化しました。

    そこで制度も修正されていきます。

    買取価格は下がり、入札制度が導入され、未稼働案件には失効措置が設けられました。

    さらにFITだけではなく、市場価格を意識して発電するFIPへの移行も進められています。

    森林開発についても、太陽光発電設備の林地開発許可基準や許可対象規模などが段階的に見直されてきました。

    そして2027年度以降は、新規の地上設置型事業用太陽光がFIT/FIP制度の支援対象外となります。

    一方、屋根置き太陽光などは引き続き促進します。
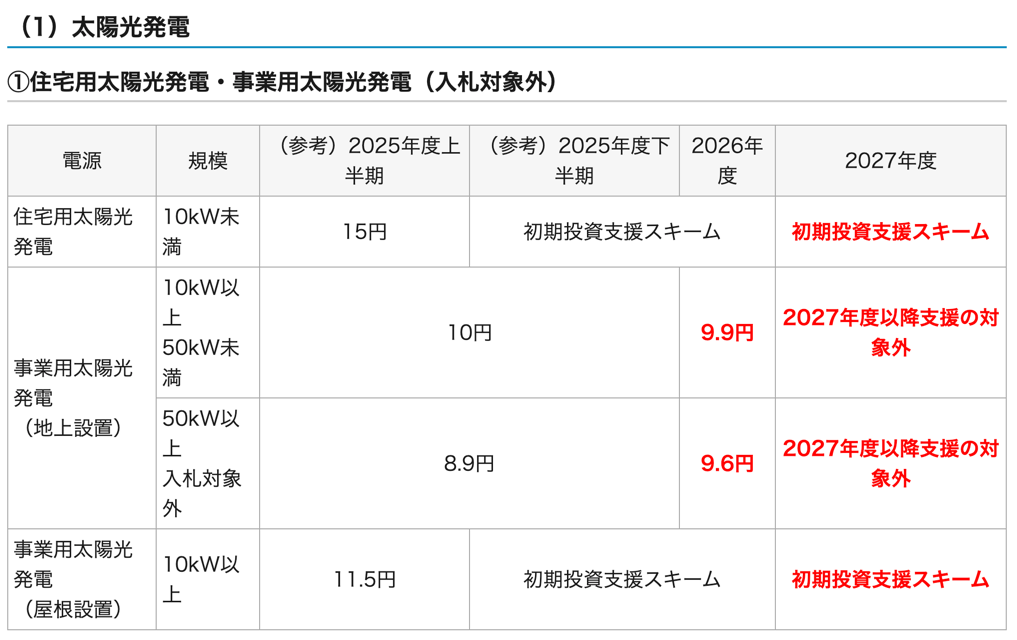
    現在の政策は、単に「とにかく太陽光を増やす」という初期段階から、

    どこに、どのような形で増やすのか

    どこまで国民負担で支援するのか

    を考える段階へ移ってきています。

    では、私の514円はいつまで続くのでしょうか。


    再エネ賦課金は、これから上がるのか、下がるのか

    再エネをさらに増やせば、

    賦課金もずっと上がり続けるのではないか

    と思います。

    しかし、資源エネルギー庁の現在の見通しは少し違います。

    将来の賦課金は、電力市場価格などによって変わるため、正確な金額を予測することはできません。

    そのうえで政府は、現在の状況が続けば、2032年頃までは現在の水準前後で推移し、その後は減少に転じる蓋然性が高いとしています。

    なぜ2032年なのでしょうか。

    ここで、前に出てきた「20年」がもう一度効いてきます。


    2032年頃から、初期の高価格契約が順次終わり始める

    FITが始まったのは2012年です。

    初年度の事業用太陽光には、

    40円+税・20年間

    という条件が設定されました。

    そのため、制度開始初期の案件が20年間の買取期間を終え始めるのが、2032年頃からになります。

    もちろん、すべての発電所が2032年に一斉に契約を終えるわけではありません。

    2013年度、2014年度にも、それぞれ異なる価格で20年間の契約が積み上がっているため、高価格だった初期案件はその後も順次満了していきます。

    運転開始時期などは案件によって異なります。

    それでも2030年代に入ると、制度開始初期の相対的に高い価格で買い取られていた設備が、順次、20年間の買取期間を終えていきます。

    現在の賦課金を押し上げている古い高価格契約が、少しずつ減っていくわけです。

    一方、新しく導入される太陽光のコストや支援価格は、制度開始時より大幅に低下しています。

    高い価格で支援している古い設備が減り、新しい設備をより低いコストで導入できるようになれば、再エネを増やしながら賦課金を下げることも可能になります。

    514円は、永久に同じ形で続く負担ではありません。

    過去に積み上がった高価格契約が順次満了することで、構造そのものが変わり始める時期が来るわけです。


    国は、再エネそのものを減らそうとしているわけではない

    第7次エネルギー基本計画では、2040年度の電源構成で、再生可能エネルギーを4~5割程度まで拡大する見通しが示されています。
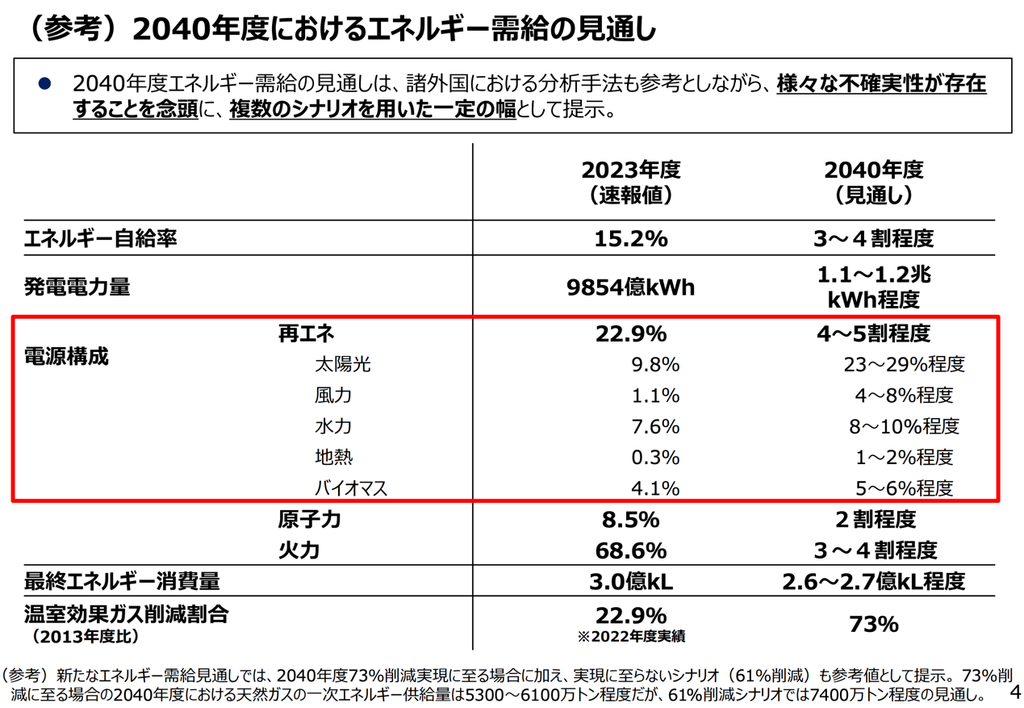
    国が目指しているのは、再エネを減らすことではありません。

    再エネをさらに大きな電源にしながら、初期FITのような高い固定価格への依存を減らす方向へ進もうとしています。

    実際、政策は、調達価格の引き下げや入札制度、FIPの導入などを通じて、再エネを市場に統合し、自立的な導入へ近づける方向へ変化してきました。

    現在は、その移行の途中にあると見ることができます。


    ここまでつないでみると、「太陽光の増やし方」が変わろうとしている

    ここまでの資料を並べてみて、私は一つ気になったことがあります。

    政府は2040年度に、発電電力量に占める太陽光の割合を23~29%程度まで高める見通しを示しています。2023年度の実績は、先ほど見たように約9.8%です。

    太陽光そのものは、これからもかなり増やす方針です。

    一方で、2027年度以降は、新規の地上設置型事業用太陽光をFIT/FIP制度の支援対象から外し、屋根設置など、地域との共生が図られた形へ支援を重点化していく方向が示されています。

    この二つを並べると、国の政策は単純に「太陽光を減らす」方向へ変わったのではなく、「太陽光をどのように増やすのか」を変えようとしているように見えます。

    FIT開始直後は、高い固定価格によって投資を呼び込み、太陽光を短期間で大量に増やしました。しかし、その過程では、ここまで見てきたように、国民負担や未稼働案件、森林開発などの問題も生じました。

    これから同じ方法をそのまま繰り返すことは難しそうです。

    今後は、住宅や工場・倉庫などの屋根、これまで設置が難しかった場所にも使いやすい次世代型太陽電池などを活用しながら、さらに増える太陽光発電を、蓄電池や送電網なども使ってどう電力システムに取り込んでいくのかが、より重要になっていくのではないかと思います。

    実際、政府は2040年までにペロブスカイト太陽電池を約20GW導入する目標も示しています。

    これから問われるのは、「太陽光を増やすかどうか」だけではなく、「どこに、どのような形で増やし、その電気をどう使うのか」なのかもしれません。


    ただし、「賦課金が下がる」ことと「電気代が下がる」ことは別だった

    ここで、もう一つ気づいたことがありました。

    仮に2032年頃以降、再エネ賦課金が下がっていったとしても、

    家庭の電気料金そのものが下がる

    とは限りません。

    再エネ賦課金は、電気料金の一部分にすぎないからです。

    電気料金全体には、燃料価格や為替、電力需給、発電設備や送配電網への投資など、別の要因も影響します。

    実際、これまでの電気料金の推移を見ても、再エネ賦課金だけで説明できるような動きにはなっていません。

    資源エネルギー庁の資料では、家庭向けの電気料金平均単価は、2010年度には21.39円/kWhでした。

    その後、価格は上下しながら、2022年度には34.00円/kWhとなりました。2023年度には28.78円/kWhまで低下しましたが、2024年度には再び32.80円/kWhとなっています。
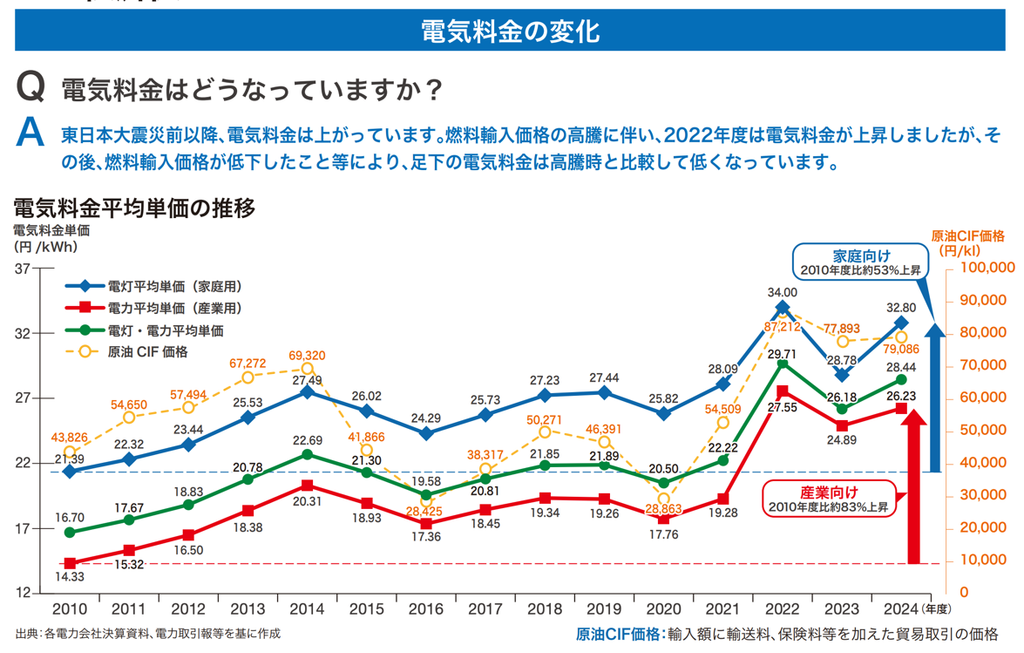
    この図を見ると、電気料金は一直線に上がってきたわけではなく、燃料輸入価格の変動などとも重なりながら、大きく上下してきたことが分かります。

    日本は一次エネルギー供給の多くを海外から輸入する化石エネルギーに依存しているため、国際的な燃料価格や供給環境の変化も無関係ではありません。

    再エネ賦課金が今後下がったとしても、それだけで家庭の電気料金全体が同じように下がるとは限らないわけです。

    さらに今後は、データセンターや半導体工場の新増設などにより、今後10年間の国内電力需要が増加すると予測されています。

    もちろん、

    データセンターが増える
    ↓
    私の電気料金が○円上がる

    と単純に言えるわけではありません。

    ここで重要なのは、再エネ賦課金の将来と、電気料金全体の将来は同じものではないということです。


    この制度を追ううえで、孫正義の動きも確認してみた

    ここまで制度そのものを追ってきましたが、その成立期には、以前からもう一つ気になっていた人物がいました。孫正義です。

    再エネ政策について調べる前から、RAPT理論+αの記事を通じて、孫正義がこの時期の再エネ政策に深く関わっていたという指摘は知っていました。

    そこで今回、まずは評価や因果関係を置かず、一次資料から確認できる孫正義の行動を時間順に見てみました。

    2011年には、35道府県が参加した自然エネルギー協議会で事務局長を務め、再エネ普及に向けた政策提言に関わっています。

    2012年3月の調達価格等算定委員会では、全国200数十カ所で事業性を検討した結果として、最低でも40円・20年程度が必要との考えを述べていました。

    そしてFIT制度が始まった2012年7月1日には、SBエナジーが京都と群馬でメガソーラーの営業運転を開始しています。


    ここまで確認できたことと、まだ分からないこと

    先ほど紹介したRAPT理論+αの記事では、震災当日の閣議決定や孫正義をめぐる一連の動きなどから、「孫正義とその周囲の身内に利益を得させるため、最初から計画されていた可能性が高い」と指摘されています。

    今回、一次資料から確認できたのは、

    • 制度導入前から政策提言に関わっていた
    • 価格算定の場で40円・20年程度を求めていた
    • 制度開始と同時期に自ら再エネ事業へ参入した

    という時系列です。

    一方、これらがどのような人・組織のつながりの中で進み、制度の具体的な決定へどこまで影響したのかは、今回の記事だけではまだ追い切れていません。

    40円+税・20年という水準についても、太陽光発電協会がほぼ同じ条件を要望していました。

    ここから先は、人物、組織、政策提言、事業参入をもう一段詳しくたどる必要があります。


    一枚の明細から、ここまでつながっていた

    最初に明細を見たときも、再エネ賦課金が「再エネを支えるためのお金」だということまでは知っていました。

    けれど、

    誰が集め、どこへ流れるのか。
    なぜ今もこれだけ払っているのか。
    十数年前の政策判断とどうつながっているのか。

    までは説明できませんでした。

    今回それを一つずつ追ってみると、ぼんやりしていた514円の背後に、お金の流れ、20年契約、政策判断、その後の制度修正までがつながって見えてきました。

    その制度によって、太陽光発電は実際に大きく増えました。

    一方で、未稼働案件や長期負担、土地利用などの問題も生じ、その結果として制度は何度も修正されてきました。

    強い制度は、狙った効果を早く生み出すことがあります。

    しかし、その効果が長期契約として残れば、状況が変わった後にも影響は続きます。

    そして、制度開始時には十分見えていなかった問題が、時間が経ってから現れることもあります。

    今回見たFITは、強い支援によって導入を急速に増やし、その長期契約が積み上がる一方、時間の経過とともに新たな問題が見え、それに応じて制度を修正していくという流れでもありました。

    明細に書かれた514円そのものは、最初から変わっていません。

    変わったのは、

    その数字の背後に何があるのかが、少しだけ見えるようになったこと

    でした。


    今回調べて、改めて思ったこと

    私は普段からRAPT理論+αの記事を読み、また、RAPT氏が宣布してくださっている御言葉を学んでいます。

    今回、再エネ賦課金について自分でも資料をたどってみて、改めて感じたことがあります。

    物事の仕組みや、その背後にある事実を知ることは大切だということです。

    何が起きているのか分からないままだと、必要以上に不安になったり、目の前の情報だけで判断したりしてしまいます。

    もちろん、再エネ賦課金そのものを私一人で減らせるわけでもなく、すぐに何かを変えられるわけでもありません。

    それでも、誰が集め、どこへ流れ、過去の政策判断がどう現在につながっているのかが見えてくると、それまで漠然としていたものが少しずつ整理されていきました。

    真実や仕組みを知ることは、余計な不安に振り回されず、物事を適切に判断するためにも大切なのだと改めて感じます。

    ただ一方で、社会や経済の仕組みをいくら詳しく知ったとしても、それだけでは、自分は何のために生きるのか、何を第一にして生きるのかという問いには答えられません。

    そのことについて、RAPT氏はこれまで膨大な御言葉を宣布してくださっています。

    中でも、「世の人々は経済を第一にして生きるが、神様を第一にして生きる者は、経済的にも不足することなく、霊肉ともに豊かに生きられる」ことについて宣布された御言葉(VOL.712)は、今回の記事とも深くつながる内容だと感じます。

    世の中で何が起きているのか、その真実や仕組みを知ること。

    そしてそれ以上に、自分の人生で本当に何を第一にして生きるべきなのかを知り、その通りに生きること。

    私自身、これからもその両方を大切にしていきたいと思っています。


    そして、もう一つだけ問いが残った

    今回の調査では、もう一つ気になる点が残りました。

    FIT制度が形づくられ、導入されていった時期に、孫正義が実際に何をし、その周囲にどのような人や組織のつながりがあったのかという点です。

    この点については、一次資料やRAPT理論+αの記事、これまでに集めた関連資料も参照しながら、今後もう一段詳しくたどってみたいと思います。

    514円から始まった調査は、まだもう少し奥へ続いていきそうです。
  • 鳥の羽は、なぜこんなに軽く、強く、美しいのか

    鳥の羽は、なぜこんなに軽く、強く、美しいのか

    鳥を見かけない日は、ほとんどありません。

    スズメやハト、カラス。街を歩いていても、公園に行っても、空を見上げても、鳥はごく身近なところにいます。

    道ばたに一枚の羽が落ちていることもあります。

    けれど、その羽がいったいどんな構造をしているのか、私はこれまでほとんど考えたことがありませんでした。

    薄くて、軽くて、風に吹かれれば簡単に飛んでいく。

    そんな一枚の羽を詳しく調べてみると、想像していたよりはるかに精巧な構造が隠れていました。

    いったい、一枚の羽の中には何があるのでしょうか。


    一枚の羽を、拡大してみる

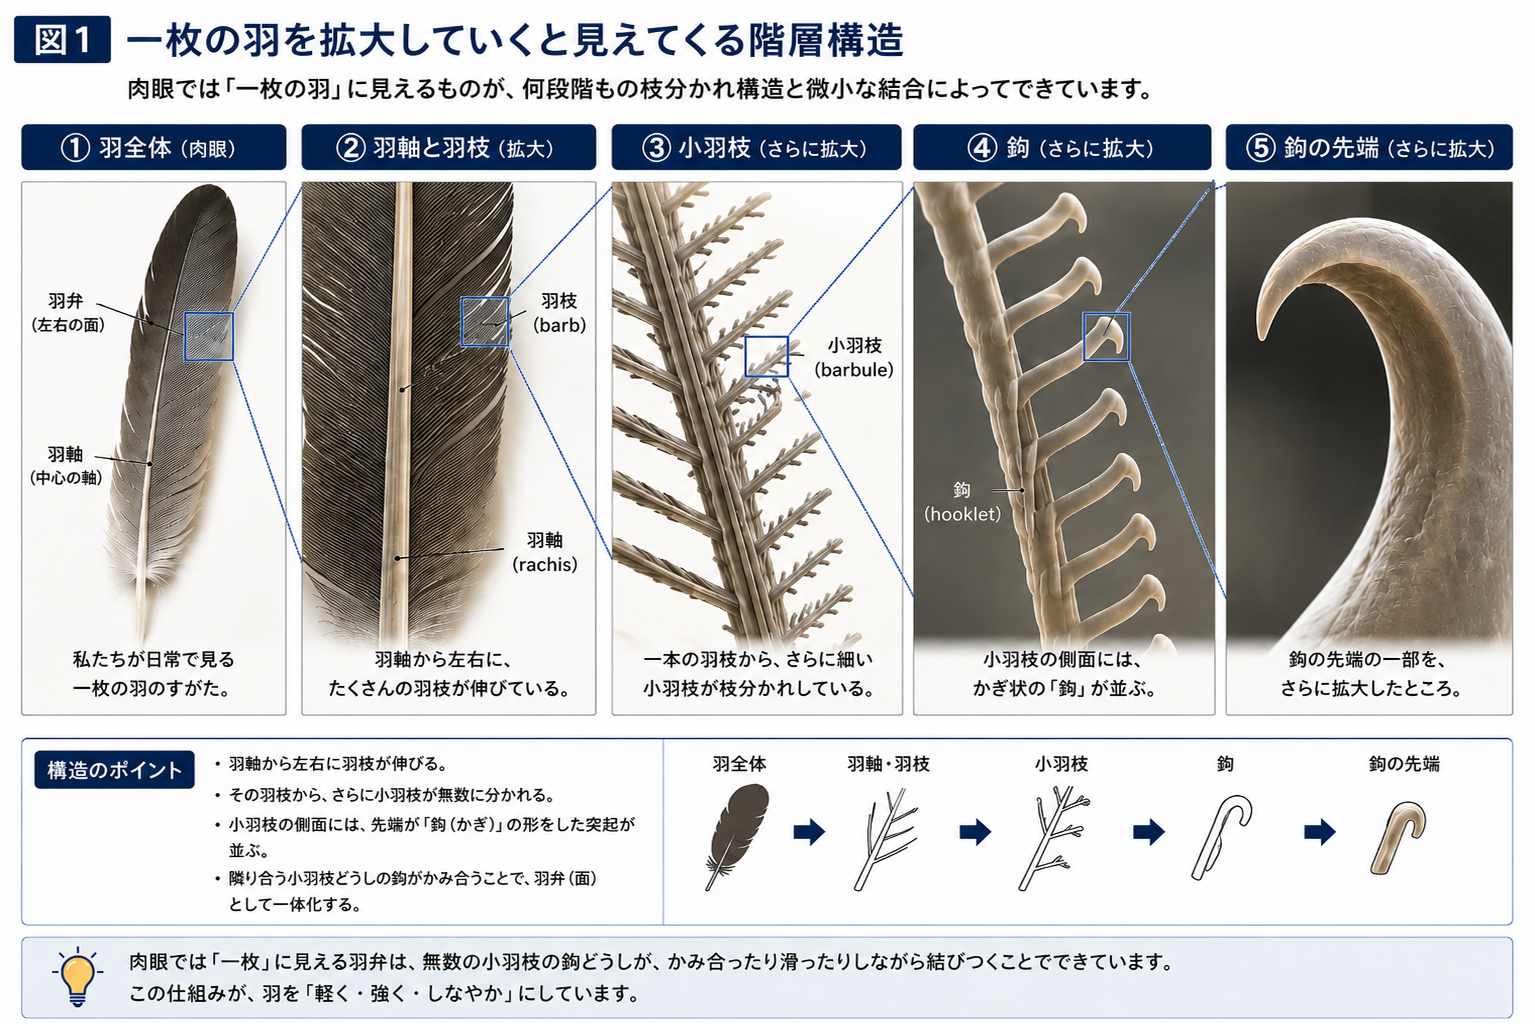
    一見すると、鳥の羽は中央に一本の軸があり、その左右に薄い面が広がっているだけに見えます。

    しかし、その「面」は一枚の膜ではありません。

    中央を走る羽軸(rachis)から、左右へ多数の羽枝(barb)が伸びています。

    さらに一本一本の羽枝からは、もっと細い小羽枝(barbule)が枝分かれしています。

    そして小羽枝には、肉眼ではまず見えないほど小さな鉤(hooklet)があります。

    この鉤が隣の小羽枝とかみ合うことで、無数の細い枝が、羽軸の左右に広がる平らな部分――羽弁(vane)――をつくっています。

    肉眼では一枚の面に見えていたものが、実際には無数の微細な枝どうしの結合からできているのです。

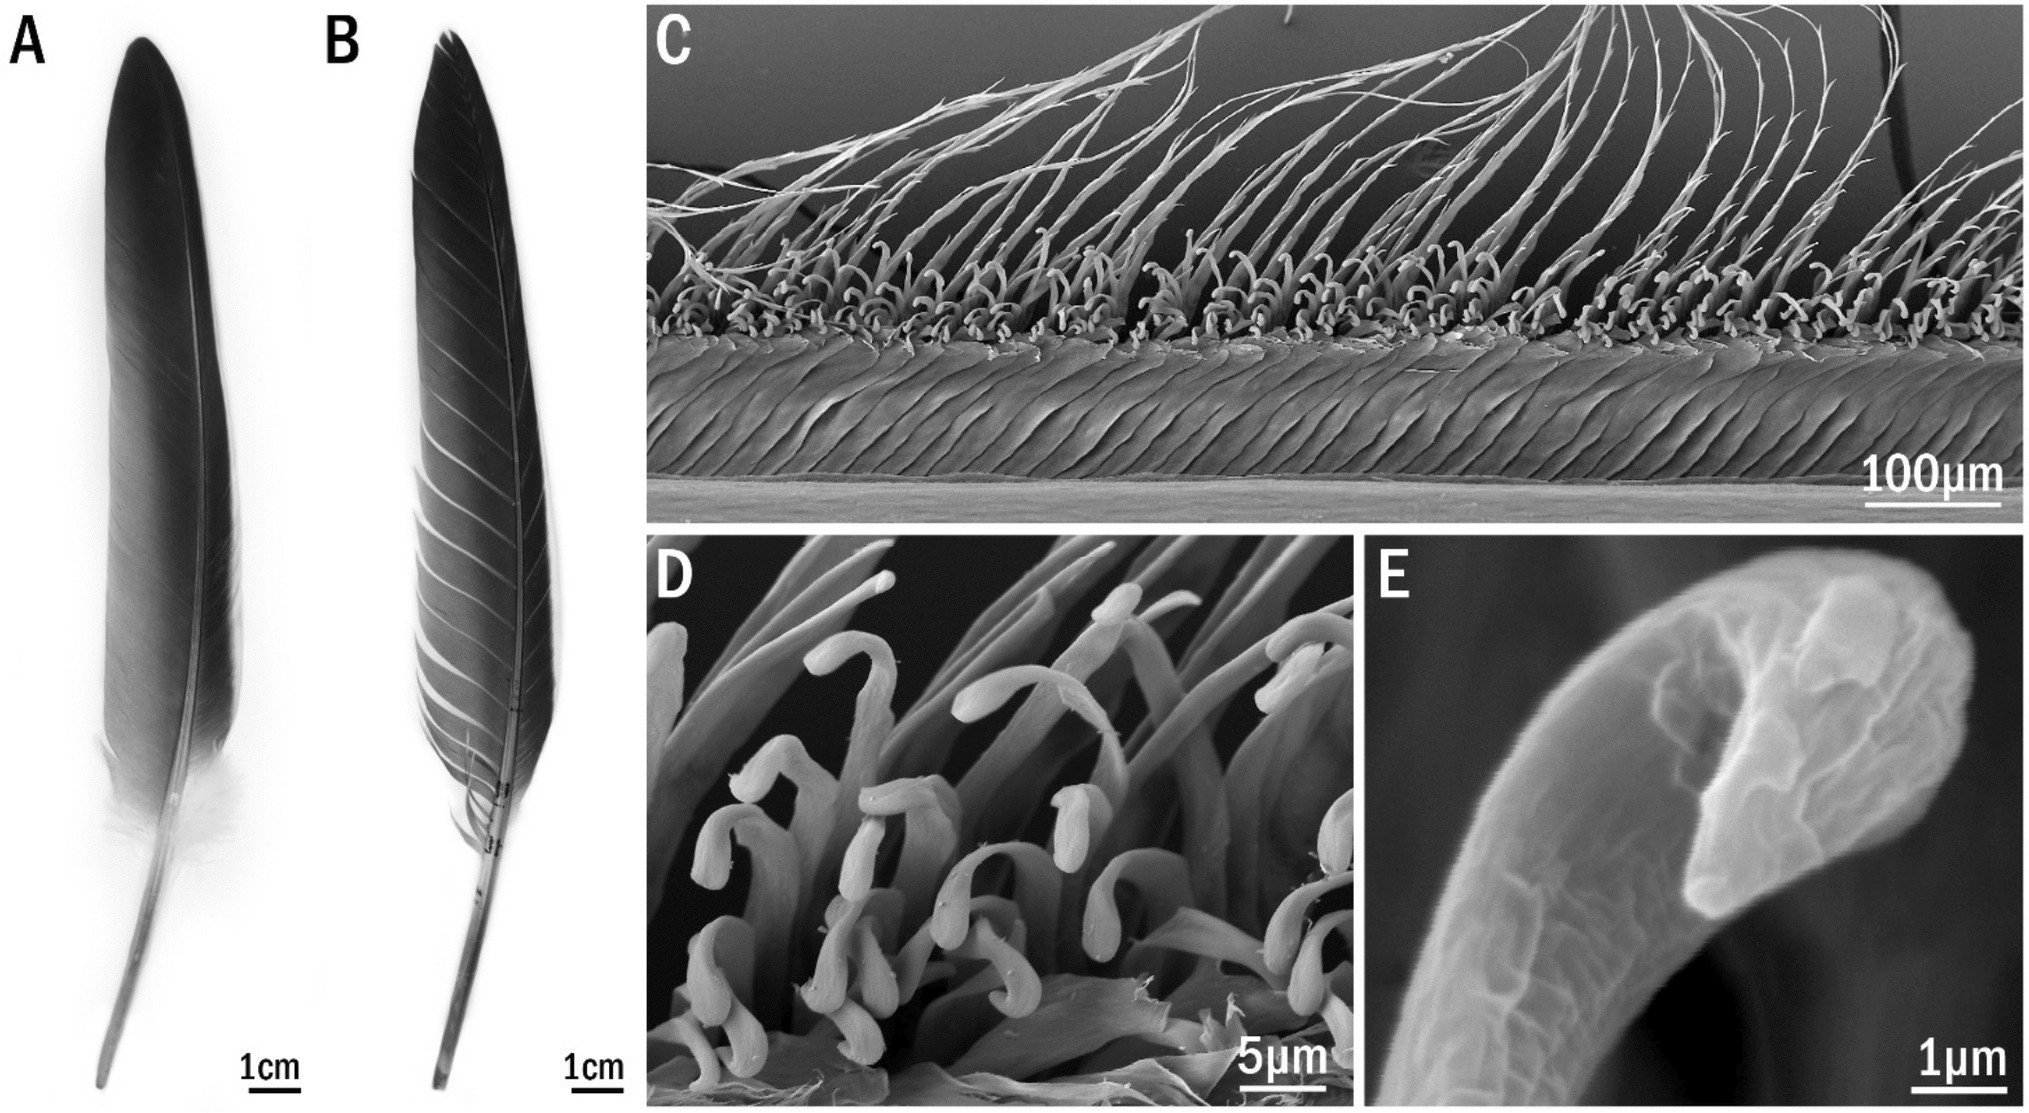
    実際の羽を顕微鏡で拡大していくと、小羽枝や、その先端にある鉤まで確認することができます。

    A:翼の外側にある大きな風切羽(初列風切羽)、B:羽枝試料を採取した同じ羽、C:小羽枝、D:鉤、E:鉤の湾曲した先端。

    出典:Klüß, V. F., Gorb, S. N. & Kovalev, A., “The quantitative analysis of the hooklets’ distribution in a bird wing feather of Columba palumbus (Columbidae, Aves)”, Journal of Ornithology (2026), Fig. 2, CC BY 4.0.

    ここまででも十分に精巧です。

    ところが、さらに面白いのは、この鉤が単に「強く固定するための留め具」ではないことです。


    強いのに、外れる。そして、また戻る

    鳥は飛んでいる間、羽にさまざまな力を受けます。

    もし小羽枝どうしが完全に固定されていれば、大きな力が加わったとき、そのまま破損してしまうかもしれません。

    実際の羽は、もう少し巧妙な仕組みになっています。

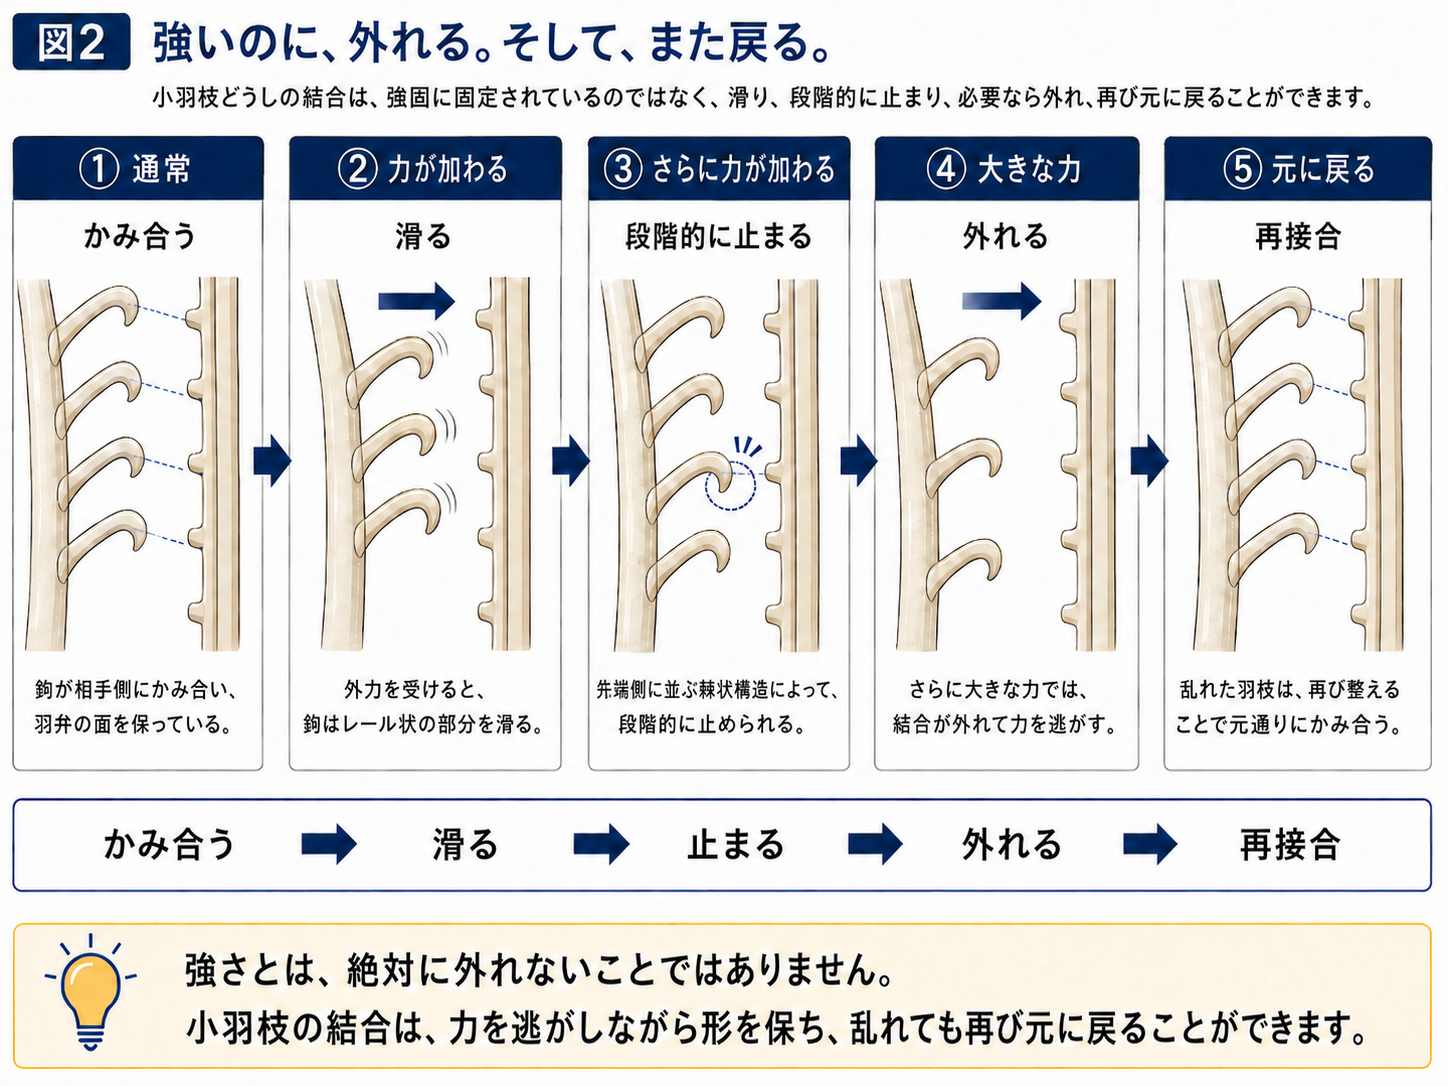
    2018年に発表された研究では、オオタカの風切羽を顕微鏡や3D X線顕微鏡などで詳しく調べ、小羽枝どうしの結合部を解析しました。

    すると、鉤は隣の小羽枝にただ引っ掛かっているだけではなく、レール状の部分を滑り、その先端側に並ぶ棘状構造によって段階的に止められる仕組みになっていました。

    研究者たちはこの仕組みを、「修復可能な多段式スライドロック機構(repairable cascaded slide-lock system)」と呼んでいます。

    外から力が加わると、まず鉤が滑る。

    さらに力が大きくなると、棘状構造によってかみ合いが保たれる。

    それでも大きな力が加われば、最終的には結合が外れます。

    しかし、そこで終わりではありません。

    外れた羽枝は、再び整えることで元通りにかみ合います。

    実験では、隣り合う2本の羽枝の間隔を引き広げると、もとの約0.40 mmから、分離直前には約1.10 mmまで広がりました。約2.7倍です。

    さらに、分離して再び接合する操作を1000回繰り返しても、1000回目の分離に必要な力は最初の80%以上を維持していました。

    ここで興味深いのは、羽の丈夫さが「絶対に外れないこと」だけで生まれているわけではない点です。

    しなる。
    滑る。
    必要なら外れる。
    そして、また戻せる。

    何もかも強固に固定するのではなく、力に応じて動き、外れても再びかみ合わせることができます。

    羽の平らな面は、こうした無数の微小な結合によってつくられています。

    出典:Zhang, F., Jiang, L. & Wang, S., “Repairable cascaded slide-lock system endows bird feathers with tear-resistance and superdurability”, Proceedings of the National Academy of Sciences 115(40), 10046–10051 (2018).


    羽軸を切ってみると、「軽さ」と「曲げにくさ」の工夫が見えてくる

    今度は、一枚の羽の中央を走る羽軸そのものを見てみます。

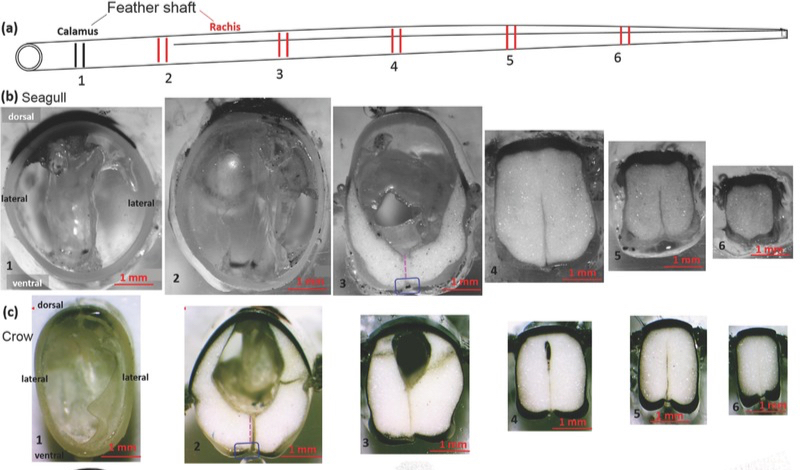
    2017年に発表された研究では、カモメやカラスなどの風切羽を実際に切断し、羽軸の断面が根元から先端へどう変化しているのかが詳しく調べられました。

    (a) 羽軸上の観察位置。(b) カモメ、(c) アメリカガラスの各位置での断面。根元側の丸い中空断面から、先端側では内部に髄質をもつ矩形に近い断面へ変化しています。

    出典:Wang, B. & Meyers, M. A., “Light Like a Feather: A Fibrous Natural Composite with a Shape Changing from Round to Square”, Advanced Science 4, 1600360 (2017), Fig. 2, CC BY 4.0. 一部トリミング。

    羽軸は、長さ方向にずっと同じ形をしているわけではありません。

    まず目につくのは、断面形状の変化です。

    根元に近い部分では、断面は丸みを帯びた中空構造になっています。ところが先端へ向かうにつれて、内部にはスポンジ状の軽い髄質(medulla)が現れ、断面形状も次第に四角形に近づいていきます。

    この「丸から四角へ」という変化には、力学的な意味があります。

    棒や梁が曲がりにくいかどうかは、材料そのものの硬さだけでなく、断面の形や、材料を断面のどこに配置するかにも大きく左右されます。

    論文では、同じ断面積をもつ円形と四角形の管を比較すると、四角い断面の方が曲げ剛性が高く、曲げられたときにも断面形状を保ちやすいことが示されています。円形断面は曲げると楕円形につぶれやすいのに対し、四角い断面はその変形を抑えやすいのです。

    さらに興味深いのは、四角形に近づいた羽軸の壁の厚さが均一ではないことです。

    羽軸の断面を四角い梁のように見ると、上側(dorsal)と下側(ventral)の皮質は、左右の側壁(lateral)よりずっと厚くなっています。先端側では、その厚さが側壁のおよそ10倍に達します。

    論文では、この材料配置をI形鋼に似ていると説明しています。

    I形鋼も、曲げによる大きな応力を受ける上下部分に多くの材料を配置することで、重量を増やしすぎずに曲げ剛性を高めています。

    一方で、羽軸の内部をすべて硬い材料で埋めているわけではありません。

    外側には比較的緻密な皮質(cortex)があり、その内側にはスポンジ状の軽い髄質があります。

    羽軸では、断面の大きさや形、皮質の厚さ、内部構造が、根元から先端へ向かって変化しています。

    どこが厚く、どこが薄いか。
    どこを空洞にし、どこに軽い髄質をもつか。

    こうした構造が、軽量化と必要な曲げ剛性の両立に寄与しています。


    羽をさらに拡大すると、「色」の仕組みが見えてくる

    ここまでは、鳥の羽を力学的な構造として見てきました。

    さらに小さな世界を見ると、羽の色にも微細な構造が関わっている場合があります。

    鳥の羽の色には、色素によって生まれるもののほか、羽の微細な構造と光との相互作用によって生まれる「構造色」があります。

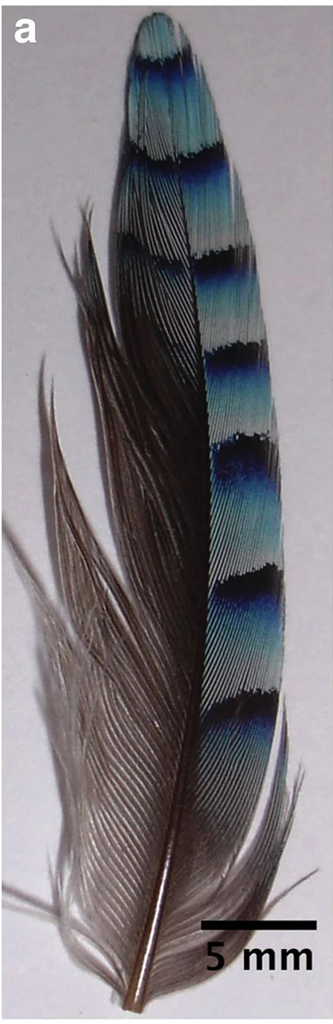
    たとえば、ユーラシアカケスの羽には、淡い青から濃い青、黒へと色が変化する部分があります。

    ユーラシアカケスの羽。淡い青から濃い青、黒へと色が変化する縞模様が見られます。

    出典:Parnell, A. J. et al., Scientific Reports 5, 18317 (2015), Fig. 1a, CC BY 4.0. 一部トリミング。

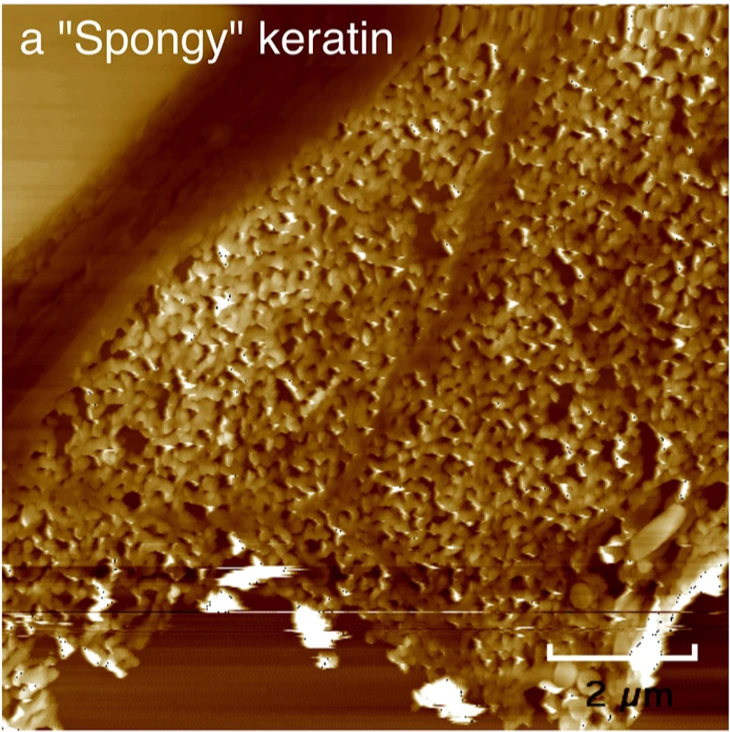
    この羽をさらに詳しく調べると、羽枝の内部には、ケラチンと空気からなるナノメートル単位の微細な構造が見つかります。

    ユーラシアカケスの羽枝内部にある、ケラチンと空気からなる微細構造。構造の大きさの違いが、光の反射特性と羽の色に関係しています。

    出典:Parnell, A. J. et al., “Spatially modulated structural colour in bird feathers”, Scientific Reports 5, 18317 (2015), Fig. 2a, CC BY 4.0. 一部トリミング。

    青い領域では、その構造の特徴的な大きさは約150ナノメートル。白い領域では約200ナノメートルでした。

    同じ羽の中でもナノ構造の大きさが変わることで、光との相互作用が変化し、私たちの目には違った色として見えています。

    ここでも興味深いのは、単に「きれいな色の材料」が使われているわけではないことです。

    材料そのものだけでなく、微細構造の大きさや配置によって、見える色まで変わる。

    先ほど羽軸では、材料をどこに配置するかが、軽さや曲げ剛性に関係していました。

    今度はもっと小さな世界で、微細な構造によって光の見え方まで変わります。

    一枚の羽を拡大していくと、

    センチメートルの世界には形があり、
    ミリ・マイクロメートルの世界には力を受ける構造があり、
    さらにナノメートルの世界には光と作用する構造がある。

    同じ羽の中に、力学と光学が重なっています。

    私たちが鳥の羽を見て「きれいだ」と感じるとき、その美しさの一部は、肉眼では見ることのできない微細な構造によって生み出されています。


    そして人間は、この小さな羽から学ぼうとしている

    こうした構造は、単なる観察対象にとどまっていません。

    研究者たちは、小羽枝の「外れても再接合できる」仕組みを人工的に再現したり、羽軸の材料配置や断面変化を軽量構造へ応用したりする研究を進めています。

    人間が新しい材料や構造をつくろうとするとき、その手本の一つとして、一枚の羽を詳しく調べているのです。

    その研究対象になっているものが、特別な場所にあるわけではありません。

    私たちが毎日のように目にしている鳥の体にあり、時には道ばたに一枚、何気なく落ちています。


    道ばたに落ちていた、一枚の羽

    道ばたにカラスの羽が落ちているのを、これまで何度も見かけたことがあります。

    けれど今回調べるまで、その何気ない一枚が、研究者が顕微鏡やX線を使って詳しく調べ、人間の技術へ応用しようとするほどの構造を持っているとは思いもしませんでした。

    研究者が深く調べるに値するほどのものが、私たちが普段ほとんど気にも留めない一枚の羽の中にある。

    私には、そのこと自体がとても印象的でした。

    同じ羽なのに、調べる前とは少し違って見えるようになりました。


    一枚の羽から、神様の偉大さを改めて感じた

    一枚の羽について詳しく知るほど、私の中に残ったのは、疑問というより驚きでした。

    道ばたに落ちているような小さな一枚の羽の中に、軽さ、強さ、柔軟さ、そして美しさにつながる仕組みが幾重にも重なっている。

    そのことを知って、私は神様の偉大さを改めて実感しました。


    「機能美」と「造形美」という見方

    そのとき、私の中で重なったのが、RAPTさんが宣布された御言葉に出てくる「機能美」と「造形美」という言葉でした。

    その御言葉では、神様が創られた地球や人には、この二つの美が備わっていると語られています。

    一枚の羽について調べたあとでこの御言葉を復習すると、私は以前よりも具体的に、その意味を考えることができました。

    軽さや強さ、柔軟性、乱れても再びかみ合う仕組み。そこには機能としての美しさがあります。

    そして羽の形や配列、微細な構造から生まれる色。そこには造形としての美しさがあります。

    御言葉
    「RAPT有料記事742 神様が創った地球と人間は、その機能美も造形美もどこまでも完璧だ。」


    自然を見る目が変わる

    そして、御言葉を学ぶことで、実際に自然を見る目が変わった方もいます。

    十二弟子のミナさんも、御言葉を学ぶ中で、それまで何気なく見ていた自然を、神様の愛が表れたものとして見るようになった経験を証として書かれています。

    今回、私自身も鳥の羽を詳しく調べることで、道ばたに落ちている一枚の羽を見る目が変わりました。

    普段は気にも留めないものの中に、まだ自分が知らない構造や美しさがどれほど隠れているのだろう。

    そう思うと、興味は尽きません。

    身の回りの自然を、もう一度よく見てみたくなります。

    十二弟子・ミナさんの証
    「神様は愛で地球を創造し、サタンは憎悪で破壊する〜大自然の機能美、造形美から悟った神様の人類への深い愛」

  • 家計を見るための「地図」をつくる――ニュースを点ではなく、流れと時間で見る

    家計を見るための「地図」をつくる――ニュースを点ではなく、流れと時間で見る

    賃上げ、食品の値上げ、社会保険料、住宅ローン金利、日銀の利上げ。

    ニュースでは、家計に関係する数字が次々と流れてきます。

    けれど、それぞれを目先の出来事として追っているだけでは、

    「結局、家計のどこが動いているのか」

    が見えにくくなることがあります。

    これまで私は、社会保険料、賃金と物価、実質的な手取り、家計の黒字、支出の中身といった、家計の異なる部分を数字で追ってきました。

    そこで今回は、新しい原因を探すのではなく、ここまで見てきたものを一度、一枚の地図の上に置き直してみます。


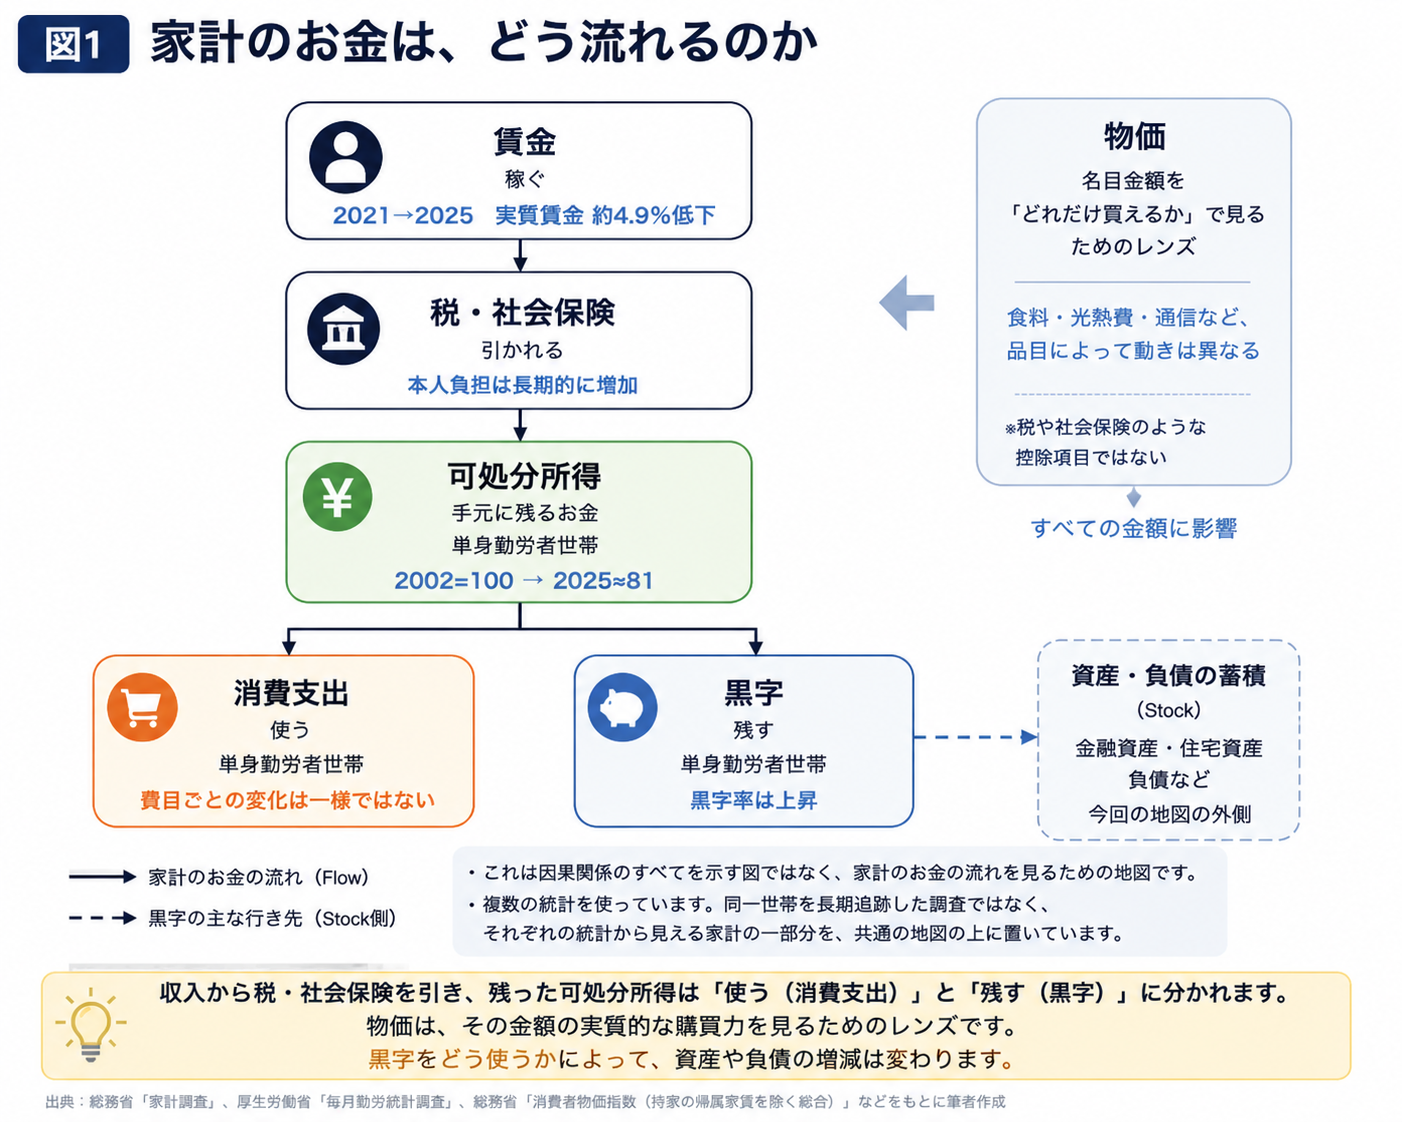
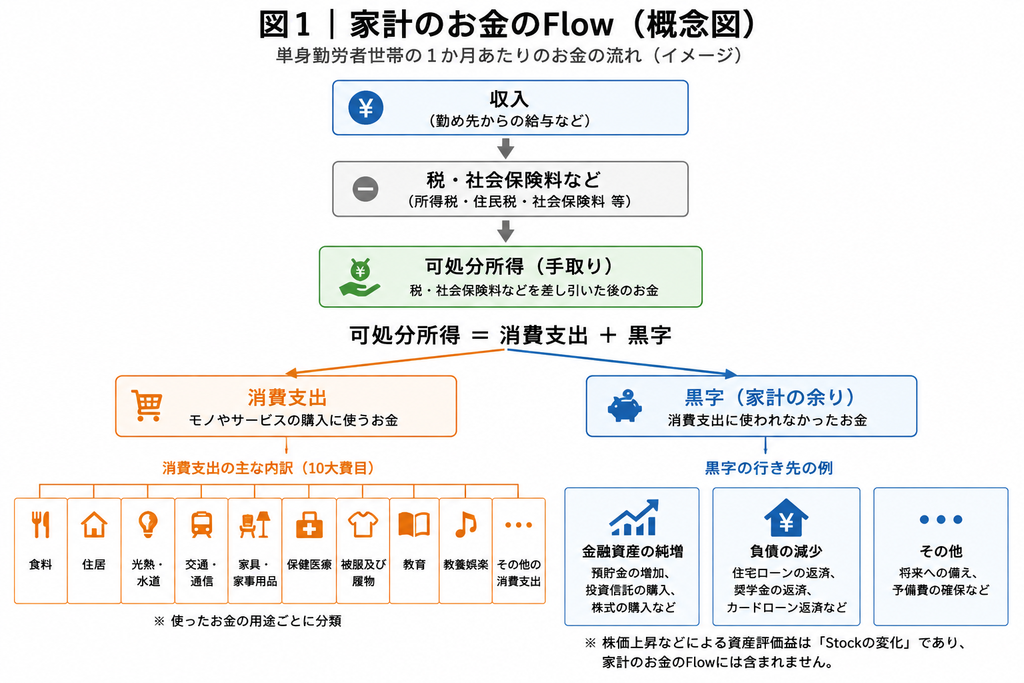
    家計のお金は、どう流れるのか

    家計のお金を単純化すると、まず賃金などの収入があり、そこから税や社会保険料が引かれます。

    残った可処分所得は、消費として使う部分と、黒字として残る部分に分かれます。

    ただし、これは「何が何を引き起こしたのか」をすべて説明する因果図ではありません。

    家計のお金がどのように流れていくのかを見るための地図です。

    また、これまでの記事では複数の統計を使っています。

    これらは、同一の世帯を長期間追跡したものではありません。

    それぞれの統計から見える家計の一部分を、共通の地図の上に置いています。

    そして、もう一つ重要なのが物価です。

    物価は、税や社会保険料とは違い、給与から直接差し引かれるものではありません。

    同じ金額で、実際にどれだけのものを買えるのか。

    名目上の金額を「購買力」として見るためのレンズです。

    しかも、食料、光熱費、通信など、品目によって価格の動きは異なります。

    では、この地図に、これまで確認してきた数字を置いてみます。


    同じ家計でも、別々の場所では違うことが起きる

    まず、「稼ぐ」側です。

    2021年度を基準に2025年度までを見ると、名目賃金は増えましたが、それを上回って物価が上昇し、実質賃金は約4.9%低下しました。

    次に、「引かれる」側です。

    このシリーズで置いた標準化モデルでは、社会保険の本人負担は長期的に増えていました。

    しかも、その増加の大半は直近数年ではなく、2017年頃までにすでに積み上がっていました。

    その先の「手元に残るお金」を見ると、単身勤労者世帯の実質可処分所得は、2002年を100とした場合、2025年には約81となりました。

    一方で、「残す」側を見ると、黒字率は上昇していました。

    実質的な手取りが低下しているのに、黒字率は上がっている。

    一見すると矛盾しているようにも見えます。

    しかし、黒字率は手取りの豊かさだけで決まる数字ではありません。

    消費支出との関係でも変わるため、黒字率だけを見て「家計が豊かになった」と判断することはできません。

    支出も、費目ごとの変化は一様ではありませんでした。

    物価についても、品目によって異なる動きをしていました。

    こうして地図の上に置き直してみると、

    「家計が苦しくなった」という一つの言葉の裏側で、家計の別々の場所で、それぞれ違う動きが起きてきた

    ことが分かります。


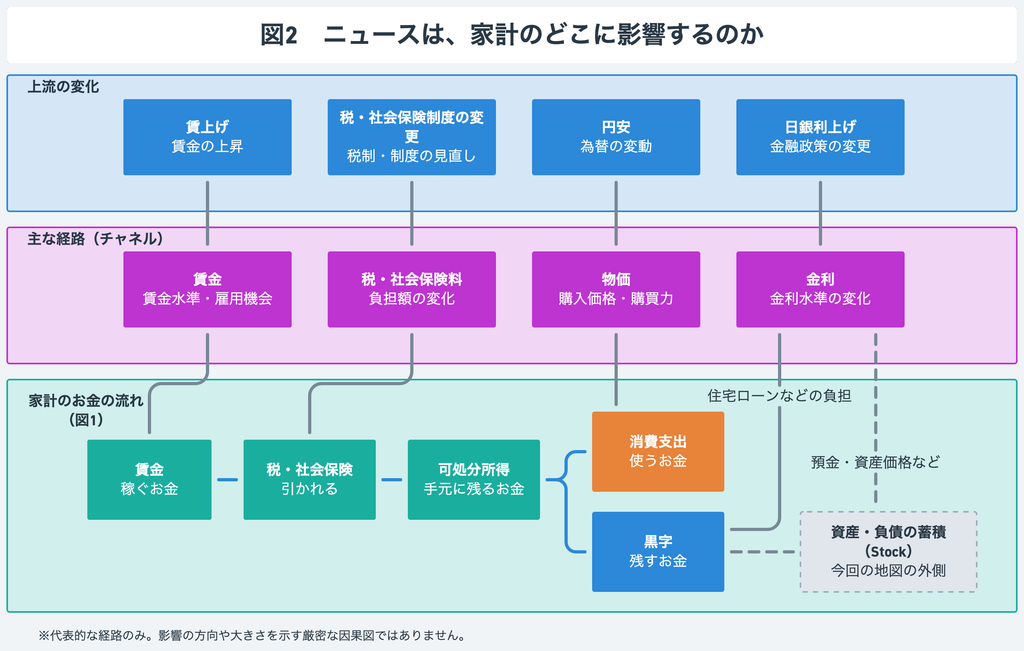
    ニュースは家計のどこに影響するのか

    この地図を持っていると、日々のニュースも少し整理して見られるようになります。

    たとえば、賃上げは「稼ぐ」側に、社会保険料の変更は「引かれる」側に関係します。

    円安は物価を通じて、購入価格や購買力に関係します。

    金利の変化は、住宅ローンなどの負担だけでなく、預金や資産価格などにもつながります。

    では、実際のニュースをこの地図に置いてみます。

    まず確認したいのは、

    「このニュースは、家計のお金の流れのどこに影響する話なのか」

    という位置です。

    ただし、位置だけではまだ十分ではありません。

    もう一つ、一緒に見たいのが時間です。

    たとえば、社会保険料が上がるというニュースを見たとします。

    その年の引き上げだけを見るのと、1990年頃からの負担の変化の流れの中で見るのとでは、その意味合いは変わります。

    直近の大きな転換なのか。

    それとも、長く続いてきた変化の延長なのか。

    物価についても同じです。

    「今年、食品価格が上がった」という点だけを見るのではなく、少し時間軸を伸ばし、その価格が過去からどう動いてきたのかを見る。

    すると、目の前の変化が、より長い流れの中でどこに位置するのかを考えやすくなります。

    つまり、ニュースを見るときに確認したいのは二つです。

    家計のお金の流れの、どこに影響する話なのか。

    そして、

    過去からの流れの中で、どこに位置する変化なのか。

    目先のニュースを無視するのではありません。

    目の前で起きている変化を、位置と時間の中に置いて見る。

    そうすることで、一つのニュースが家計にとって持つ意味を、少し立体的に捉えられるようになります。


    この地図だけでは見えないものもある

    もちろん、この地図ですべてが分かるわけではありません。

    今回見てきたのは、主に家計で毎月出入りするお金の流れ(Flow)です。

    一方、金融資産、住宅資産、負債といった資産・負債の蓄積(Stock)を見るには、別のデータが必要です。

    たとえば、NISAや株価のニュースは、主として金融資産というStock側に関係します。

    また、平均的な数字の内側には、所得階層や世代、地域、持家か賃貸か、世帯構成などの違いがあります。

    さらに、なぜ賃金や物価がそのように動いたのかという、より上流の原因まで、この地図だけで説明できるわけではありません。

    そして、労働時間や時間の余裕、将来への不安など、お金だけでは測れない生活の状態もあります。

    地図を持つということは、何でも説明できるようになることではありません。

    何が見えていて、どこから先はまだ見えていないのか。

    その境界が分かることにも、地図を持つ意味があります。


    「本当にそうなのか」と、自分で確かめる

    今回のシリーズでも、最初から答えが分かっていたわけではありません。

    「この数字は何を表しているのか」

    「もっと長い時間軸で見るとどうなのか」

    「別の数字と矛盾していないか」

    と一つずつ確かめていくことで、少しずつ見え方が変わってきました。

    私自身、こうして物事を前提から問い、

    「本当にそうなのか」

    と自分で調べ、考え、確かめるようになった大きなきっかけが、RAPT氏のブログでした。

    RAPT氏のブログに触れ、世の中には、それまで自分が知らずにいた真実が数多くあることを知りました。

    それまで当然のものとして受け入れていた常識や前提が次々と覆され、世の中に対する認識そのものが根底からひっくり返りました。

    そこから、自分の目で確かめ、自分の頭で考えるようになり、私自身の考え方や価値観も大きく変わっていきました。

    今回の家計についての探究も、私にとってはその延長線上にあります。

    関連リンク

    日々のニュースや社会の出来事について、RAPT理論の視点から発信されているニュースサイトはこちらです。

    → RAPT理論+α

    また、RAPT理論について、十二弟子・KAWATAさんが自身の経験と思いを綴った証があります。

    → RAPT理論は神様が人類に与えてくださった大きな宝(十二弟子・KAWATAさんの証)


    そして、「自分はどう生きるのか」

    世の中をどう見るのかが変わると、やがてもう一つの問いに行き着きます。

    「では、自分はどう生きるのか」

    という問いです。

    世の中の仕組みを知り、物事を自分で確かめることは大切です。

    けれど、それだけでは、何を大切にし、何を選び、何を目指して生きていくのかまでは見いだせません。

    私にとって、その「どう生きるか」という問いに指針を与えてくれたのが、RAPT氏が宣布する御言葉でした。

    RAPT氏のブログを通して、世の中に対する認識や考え方、価値観が大きく変わり、

    御言葉を学ぶことで、自分が何を大切にし、どのように生きていくのかという人生の軸を得ることができました。

    世の中をどう見るか。

    そして、自分はどう生きるか。

    私にとって、この二つは切り離せない大切な問いです。


    次に経済ニュースを見たとき、その数字だけで判断するのではなく、

    「これは家計のどこに影響する話なのか」

    そして、

    「過去から見ると、どんな位置にある変化なのか」

    と一度置いてみる。

    今回つくった地図が、そのための一つの手がかりになればと思います。

  • 物価は「全部いっしょに上がる」わけではなかった――食料・光熱費・携帯料金から見る35年

    物価は「全部いっしょに上がる」わけではなかった――食料・光熱費・携帯料金から見る35年

    物価の動きを見るとき、ニュースでは「消費者物価が○%上昇」といった平均的な数字がよく使われます。

    けれど、その内側を見ると、すべての品目が同じように動いているわけではありません。

    たとえば前回、単身の勤労者世帯の食料支出を追うと、2019年から2025年にかけて名目支出はほとんど増えていない一方、食料価格は大きく上昇し、物価を考慮した実質的な支出水準は低下していました。

    では、食料だけが特殊なのでしょうか。

    このシリーズの最初の記事で1990年と2025年の物価を比較したとき、気になる差がありました。

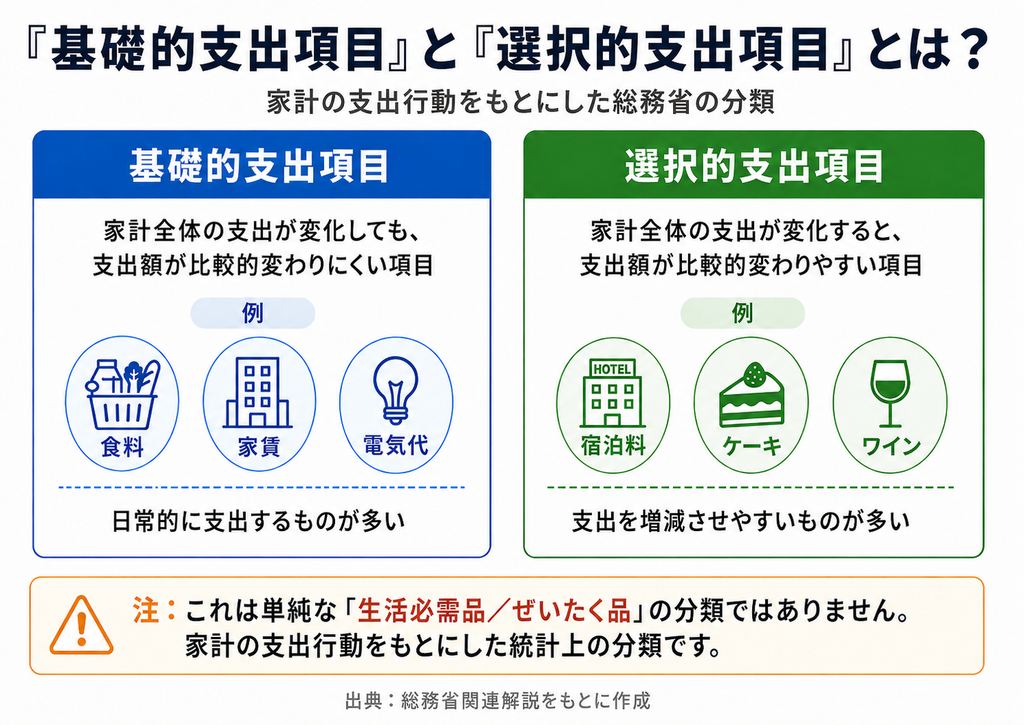
    それが、総務省の消費者物価指数にある「基礎的支出項目」と「選択的支出項目」です。

    少し分かりにくい言葉です。

    総務省は、家計全体の支出が変化しても、その品目への支出が比較的変わりにくいものを「基礎的支出項目」、比較的変わりやすいものを「選択的支出項目」と分類しています。

    基礎的支出側には、たとえば食料や電気代など、日常的に支出するものが多く含まれます。選択的支出側には、宿泊など、支出を増減させやすいものが含まれます。

    ただし、これは単純な「生活必需品」と「ぜいたく品」の分類ではありません。
    家計の支出行動をもとにした統計上の分類です。

    35年間で、二つの物価の伸びには大きな差がついた

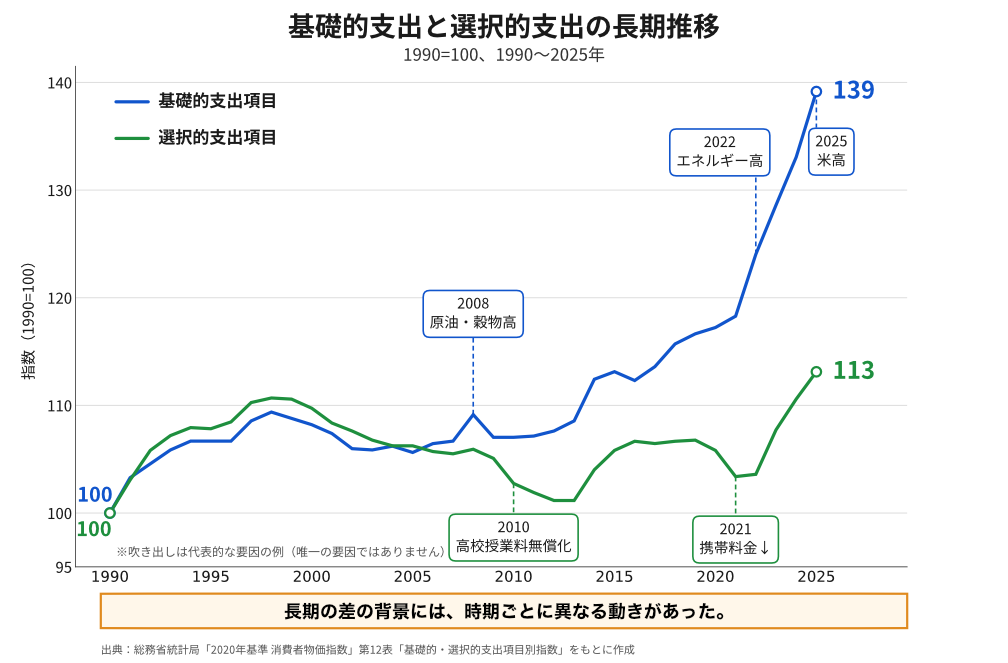
    1990年を100として2025年までを見ると、

    基礎的支出項目:約+39%

    選択的支出項目:約+13%

    でした。

    かなり大きな差です。

    この差を最初に見たとき、私はもっと単純な構図を想像していました。

    食料やエネルギーなど、生活に近いものの価格が上がる。

    一方、テレビやパソコンなどは、技術の進歩によって安くなっていくのではないか。

    その積み重ねで、二つの指数の差が広がったのではないか、と。

    ところが、年ごとの数字を追ってみると、それだけでは説明できませんでした。

    昔から、差の広がり方は同じではなかった

    たとえば2008年。

    この年は、

    • 基礎的支出項目:+2.4%
    • 選択的支出項目:+0.4%

    でした。

    原油や穀物価格の上昇を背景に、食料や光熱などの価格が上がり、基礎的支出の上昇率が大きく上回りました。

    ところが2010年は、

    • 基礎的支出項目:0.0%
    • 選択的支出項目:−2.2%

    です。

    今度は基礎的支出が大きく上がったのではなく、選択的支出の方が下がっています。

    この年には、高校授業料の無償化によって授業料が大きく下がるなど、物価を押し下げる政策要因もありました。

    すでにこの時点で、最初に想像していたより話は単純ではありません。

    最近5年間を拡大すると、さらによく見える

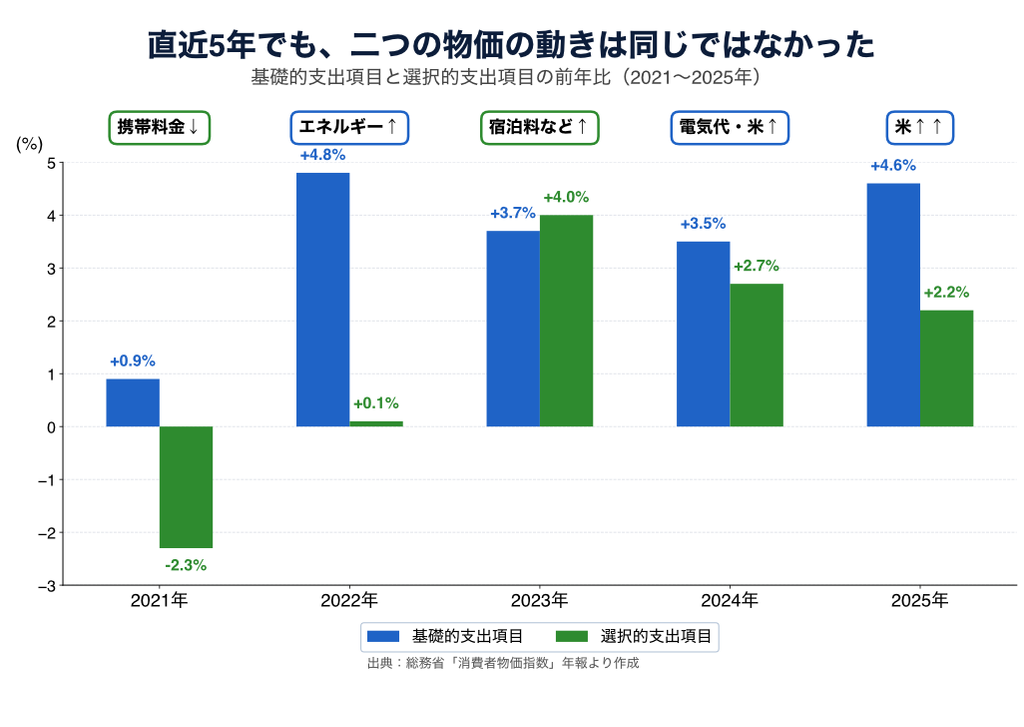
    ここで、直近の2021年から2025年を少し拡大してみます。

    この5年間だけで35年間すべてを説明するためではありません。

    二つの指数の差が年によってどう動き、その背景がどう違うのかを見るためです。

    2021年――選択的支出が下がった

    2021年は、

    • 基礎的支出項目:+0.9%
    • 選択的支出項目:−2.3%

    でした。

    この年は、基礎的支出の物価が急上昇したわけではありません。

    大きく動いたものの一つが、携帯電話の通信料でした。

    大手通信会社による低価格の料金プランの導入などを背景に、携帯電話の通信料が大きく低下しました。

    つまりこの年は、選択的支出に含まれる一部のサービスが大きく安くなったことで差が広がったわけです。

    2022年――今度は基礎的支出が大きく上がった

    翌2022年は、

    • 基礎的支出項目:+4.8%
    • 選択的支出項目:+0.1%

    でした。

    今度は前年とは違い、基礎的支出の側が大きく上昇しています。

    電気代、都市ガス代、灯油、ガソリンなど、エネルギー関連の価格が大きく上がりました。

    背景には、原油や天然ガスなどの資源価格の上昇に加え、ウクライナ情勢による供給不安や円安など、複数の要因が重なっていました。

    2021年には選択的支出が下がって差が広がり、その翌年には基礎的支出が上がって差が広がったことになります。

    同じように差が広がっても、その背景にあった動きは違っていました。

    2023年――選択的支出の上昇率が基礎的支出を上回った

    2023年は、

    • 基礎的支出項目:+3.7%
    • 選択的支出項目:+4.0%

    でした。

    今度は、わずかながら選択的支出の方が強く上昇しています。

    この年には、原材料価格の上昇や需要の回復などを背景にサービス価格が上昇し、宿泊料も大きく上がりました。全国旅行支援は2023年前半には宿泊料を押し下げる方向に働く一方、10〜12月には、前年同月に同支援で宿泊料が押し下げられていた反動が、上昇率を押し上げました。

    つまり、基礎的支出の方が毎年必ず強く上がるわけでもありません。

    2024年、2025年には再び基礎的支出の上昇が強まりました。

    2024年は、

    • 基礎的支出項目:+3.5%
    • 選択的支出項目:+2.7%

    2025年は、

    • 基礎的支出項目:+4.6%
    • 選択的支出項目:+2.2%

    でした。

    この時期には、電気代や米など、日々の生活に近い品目の値上がりが目立ちました。2025年には、とくに米の価格が大きく上昇しています。

    39%と13%は、「二つの滑らかなトレンド」ではなかった

    ここまで追うと、1990年から2025年の

    基礎的支出:約+39%

    選択的支出:約+13%

    という二つの数字の見え方が少し変わります。

    実際、二つの指数の差は35年間ずっと一定のペースで広がったわけではありません。代表的な年を追うと、その背景にあった要因も一つではありませんでした。

    資源価格や為替が動いた時期。

    企業の料金競争によって価格が大きく下がった時期。

    政策によって価格が変わった時期。

    そして、差が逆に縮んだ時期もあります。

    39%と13%という二つの数字は、35年間続いた二つの滑らかなトレンドというより、異なる時期の異なる動きが積み重なった先の到達点でした。

    最初に考えていた、

    食料・エネルギーは上がる
    技術製品は下がる
    だから差が開く

    という説明だけでは足りなかったわけです。

    長期の数字を見るとき、途中をたどる

    この点は、以前の記事で社会保険料を調べたときにも似ていました。

    1990年と現在だけを比べれば、「社会保険料の負担は増えた」という一つの変化に見えます。

    しかし途中をたどると、厚生年金、健康保険、介護保険などが、異なる時期に異なる理由で変わっていました。

    物価についても同じでした。

    長期の二点比較は、何がどの程度変わったのかを大きくつかむには便利です。

    一方で、その途中をたどると、

    いつ動いたのか。

    何が上がり、何が下がったのか。

    その背景にどんな要因があったのか。

    が見えてきます。

    最初の記事で一枚の図として示した「39%と13%」。

    今回、その途中をたどると、時期によってかなり異なる動きがあったことが分かりました。

    ここまで、家計の何を見てきたのか

    このシリーズでは、

    賃金がどう動いたのか。

    社会保険料などの負担がどう変わったのか。

    税金や社会保険料を引いた後の実質的な手取りはどう変わったのか。

    その手取りで買うものの価格はどう動いたのか。

    そして、家計の支出は実際にどう変わってきたのか。

    と、一つずつ見てきました。

    もちろん、これだけで日本の家計を取り巻くすべてを説明できたわけではありません。

    住宅ローン金利や住宅価格、株式などの金融資産の値動きは、このシリーズでは中心的には扱っていません。

    一方で、賃金、社会保険、物価、手取り、消費という主要な流れについては、それぞれの数字が家計のどこに位置する話なのかが以前より見えるようになってきました。

    事実をつないでいくと、景色が少し変わった

    ここまで一次資料と数字をたどってきて、私自身、以前よりも経済ニュースがばらばらな出来事には見えなくなりました。

    賃金、社会保険料、物価、手取り、消費。

    それぞれが家計のどこに関係するのかを整理することで、少なくとも経済については、以前より全体の構造が見えるようになってきたからです。

    実際、2022年以降の実質賃金の低下や、食料・エネルギー価格の上昇など、近年、家計に大きな負担がかかった局面も数字から確認できました。

    散らばった事実を一つずつ確かめ、それらをつないでいくことで、いま何が起きているのかを見渡すための地図は少しずつ描けるのだと思います。

    次の記事では、新しい原因をさらに掘り下げるのではなく、

    これまで調べてきた数字を、一つの「家計の地図」の上に置いてみます。

    そして、日々流れてくる経済ニュースが、

    • このシリーズですでに見てきた話なのか
    • これまでの内容を使って読み解ける話なのか
    • それとも、このシリーズではまだ扱っていない話なのか

    を整理してみたいと思います。

    統計で見えること、その先にあること

    ここまでは、一次資料と数字から確認できる話でした。

    ここからは、統計から導ける結論ではなく、私自身が何を基準に生きるかという話です。

    社会の中でいま何が起きているのかを知ることと、その中でどちらへ進むべきかを知ることは、同じではありません。

    進むべき方向まで、統計が教えてくれるわけではないからです。

    私自身は、RAPT氏が宣布する御言葉の中に、経済だけに限らず、仕事、人間関係、生き方について、進むべき道がすでに示されていると受け止めています。

    散らばった事実を確かめ、いま自分たちがどこにいるのかをできるだけ正確に見ること。

    そして、示されている道を学びながら、実際の生活の中で歩んでいくこと。

    Truth Compassでは、これからもその姿勢で探究を続けていきたいと思います。

    関連する御言葉

    主な一次資料

    注記

    「基礎的支出項目」「選択的支出項目」は、単純な「生活必需品」「ぜいたく品」の分類ではありません。家計調査から算出される支出弾力性を基準とした統計上の分類であり、基準改定などに伴って分類やウェイトも見直されます。

    なお、1990〜2025年の長期比較には、総務省が過去の指数と比較できるよう調整した長期系列を用いています。現在の個別品目の分類をそのまま1990年までさかのぼって当てはめ、35年間の差の要因を品目別に突き止めたものではありません。

    また、本文で取り上げた2008年、2010年、2021〜2025年の出来事は、それぞれの年の動きを理解するための代表例です。これらだけで、1990〜2025年の約39%と約13%の差を完全に説明したという意味ではありません。

  • 手取りが減ったのに、なぜ家計の「黒字率」は上がったのか――単身勤労者世帯、2002〜2025年

    手取りが減ったのに、なぜ家計の「黒字率」は上がったのか――単身勤労者世帯、2002〜2025年

    前回の記事では、単身の勤労者世帯について、税金や社会保険料を差し引いた後の可処分所得(いわゆる「手取り」)が長期的にどう変わったのかを見ました。

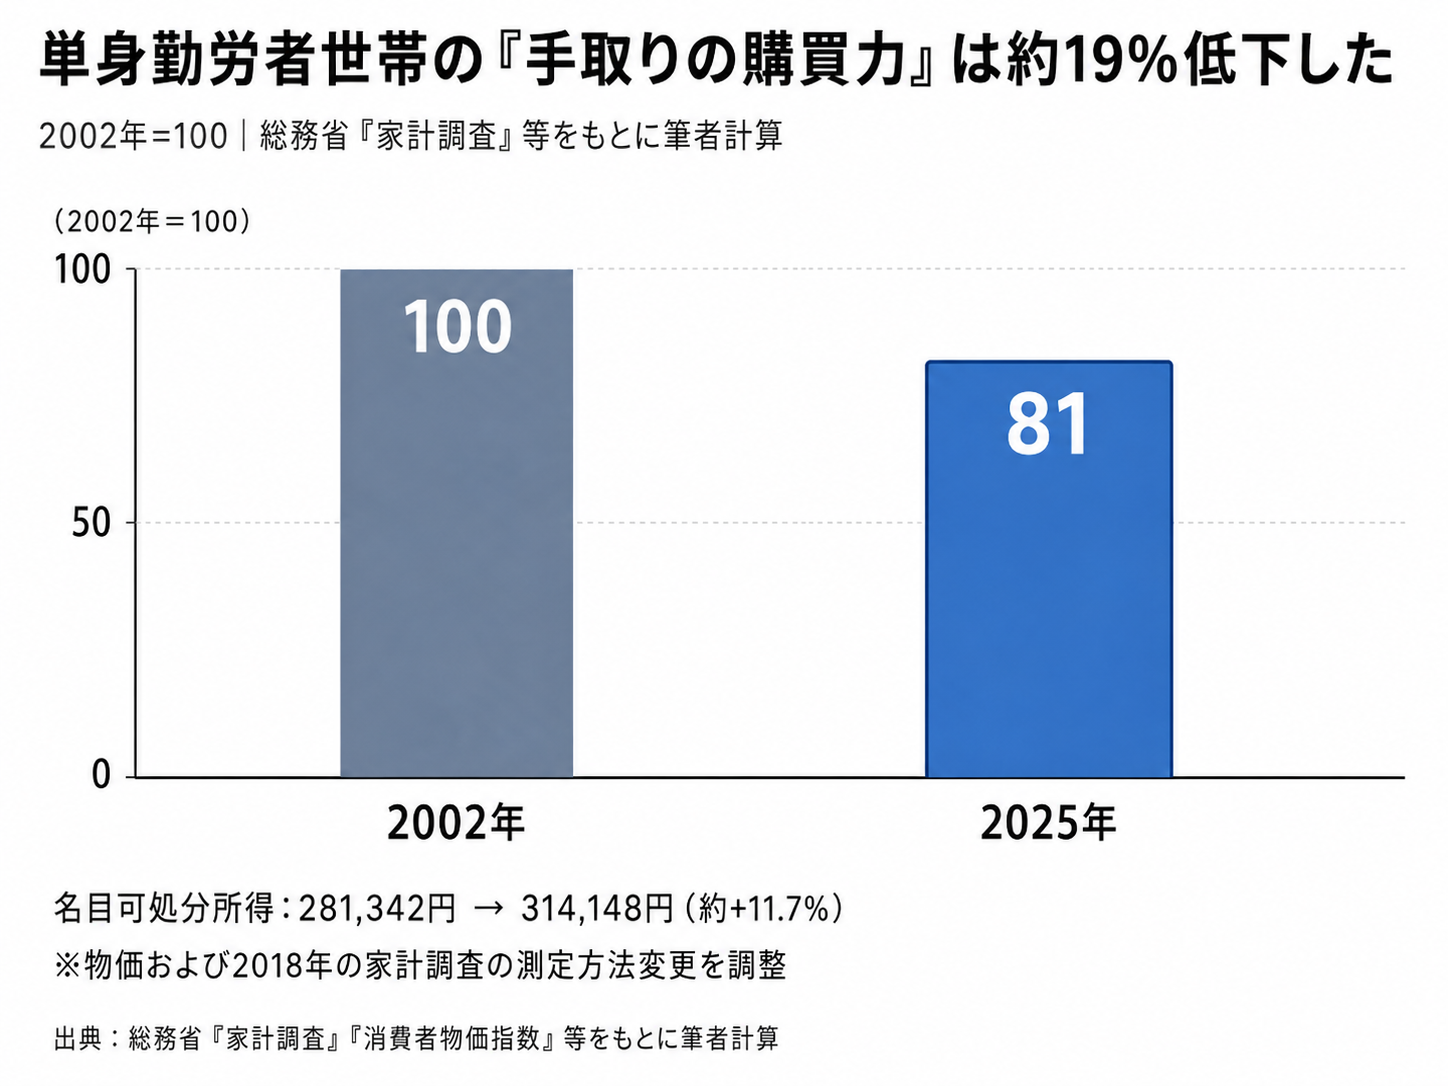
    家計調査をもとに2002年と2025年を比較すると、物価上昇を考慮した実質可処分所得は、2002年を100とした場合、2025年には約81まで低下していました。

    つまり、実質的な手取りの購買力は約19%低下していたことになります。

    では、減った手取りから生活のための支出をした後、家計に残るお金も減っているのでしょうか。

    総務省の家計調査には、「黒字」という項目があります。

    これは、可処分所得から消費支出を差し引いた金額です。

    消費支出とは、食料、住居、光熱・水道、交通・通信など、日常の消費に使った支出を指します。

    ここで、まず家計のお金の流れを整理しておきます。

    前回は、この流れのうち「可処分所得」までを見ました。

    今回は、その先で消費支出を差し引いたあとに、何が残っているのかを見ます。

    実質手取りは減ったのに、黒字率は上がっていた

    まず、黒字が可処分所得に占める割合――黒字率を確認します。

    黒字率は、

    (可処分所得 − 消費支出)÷ 可処分所得 × 100

    で計算できます。

    2002年の単身勤労者世帯では、次のようになっていました。

    2002年金額
    可処分所得281,342円
    消費支出193,906円

    したがって、

    (281,342円 − 193,906円)÷ 281,342円 × 100 ≒ 31.1%

    となります。

    2025年は、

    2025年金額
    可処分所得314,148円
    消費支出191,523円

    なので、

    (314,148円 − 191,523円)÷ 314,148円 × 100 ≒ 39.0%

    です。

    そのまま比較すると、

    31.1% → 39.0%

    となり、黒字率は約8ポイント上昇しています。

    ただし、ここには一つ注意点があります。

    家計調査では2018年に家計簿の様式が変更されており、この変更だけで黒字率に約2.37ポイントの統計上の段差が生じています。

    この影響を除くと、2002年から2025年までの黒字率の上昇幅は、

    約+5.58ポイント(約+5.6ポイント)

    となります。

    詳しい計算方法は付録に示します。

    実質的な手取りは長期的に約19%低下しているのに、消費した後に残る割合は、むしろ増えていたのです。

    予想とは逆でした。

    ではこれは、家計に余裕が生まれたことを意味するのでしょうか。

    「黒字」は、自由に使えるお金とは限らない

    ここで注意したいのが、家計調査における「黒字」の意味です。

    黒字は、可処分所得から消費支出を差し引いた残りですが、その全額がそのまま自由に使える余裕資金というわけではありません。

    たとえば、賃貸住宅の家賃は「住居」として消費支出に含まれます。

    一方、持家の住宅ローンについては、元本の返済は消費支出には含まれません。

    つまり、同じように毎月住宅のためにお金を支払っていても、

    賃貸の家賃は消費支出として黒字を減らす一方、住宅ローンの元本返済は黒字を減らさない

    という違いがあります。

    実際、単身勤労者世帯の住宅構成などは次のように変化していました。

    2002年2025年
    持家率18.5%34.1%
    家賃・地代を支払っている世帯の割合70.7%56.3%
    平均年齢37.8歳43.3歳

    家賃が消費支出に含まれる一方、住宅ローン元本の返済は含まれないという家計調査の仕組み上、こうした住宅構成の変化は黒字率に影響する可能性があります。

    ただし、黒字率の上昇のうち、どの程度が持家率などの変化によるものかは分かっていません。

    したがって、

    黒字率が上がったから、家計にそれだけ余裕が生まれた

    と単純に読むことはできません。

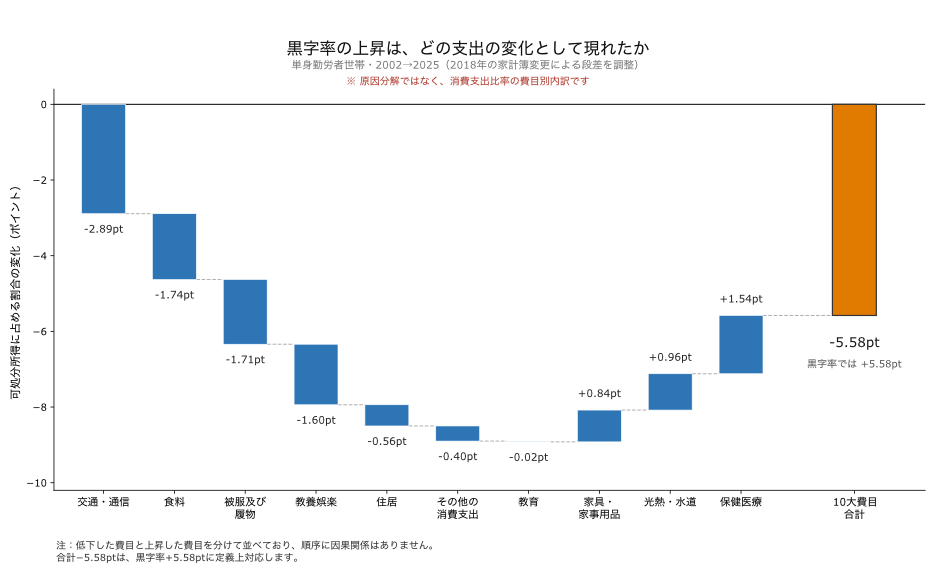
    そこで今度は、黒字率が約5.6ポイント上昇したことが、消費支出のどの費目の変化として現れているのかを確認しました。

    黒字率の上昇は、どの支出の変化として現れたのか

    2002年と2025年について、それぞれの費目が可処分所得に占める割合を比較しました。

    2018年の家計簿変更によって生じた段差については、各費目についても同様に調整しています。

    結果は次の通りです。

    可処分所得に占める割合が特に低下していたのは、次の費目です。

    費目変化
    交通・通信約−2.89ポイント
    食料約−1.74ポイント
    被服及び履物約−1.71ポイント
    教養娯楽約−1.60ポイント

    一方、割合が上昇していた主な費目は次の通りです。

    費目変化
    保健医療約+1.54ポイント
    光熱・水道約+0.96ポイント
    家具・家事用品約+0.84ポイント

    10大費目を合計すると、消費支出が可処分所得に占める割合は約5.58ポイント低下しています。

    これは、黒字率が約5.58ポイント上昇したことと定義上対応する関係です。

    したがって、この図は黒字率上昇の「原因」を示すものではありません。

    黒字率の上昇が、消費支出のどの費目の変化として現れていたのか

    を分けて見たものです。

    また、支出割合が低下した費目をすべて同じように読むこともできません。

    たとえば交通・通信では、携帯電話料金や通信技術、自動車をめぐる環境が2002年から大きく変わっています。

    教養娯楽でも、デジタル化などによってサービスの形そのものが変わっています。

    したがって、

    支出割合が下がった=生活が苦しくなって、支出を我慢した

    と、そのまま結論づけることはできません。

    その中でも、もう一段確認しておきたいのが食料です。

    食料は生活の基礎的な支出であるうえ、近年は価格そのものが大きく上昇しています。

    それにもかかわらず、可処分所得に占める食料支出の割合は低下していました。

    そこで、食料について、名目の支出額と物価を分けて見てみます。

    食料価格は上がったのに、食費はほぼ増えていなかった

    2018年の家計簿変更後で比較条件をそろえやすい2019年から2025年について確認します。

    2019年2025年変化
    食料への名目支出44,348円45,787円+3.2%
    食料CPI(2020年=100)98.7125.8+27.5%
    実質的な食料支出水準100約81約−19%

    食料への名目支出は、6年間で約3.2%増えています。

    ところが、同じ期間に食料価格は約27.5%上昇しました。

    つまり、

    食料価格は約27%上がったのに、食料に使った金額は約3%しか増えていません。

    物価の影響を除いて計算すると、

    (45,787 ÷ 125.8)÷(44,348 ÷ 98.7)× 100 ≒ 81

    となります。

    したがって、食料への実質的な支出水準は2019年から2025年にかけて約19%低下しています。

    これは、

    「食べる量が19%減った」

    という意味ではありません。

    安い商品への切り替え、購入する品目や量の変更、内食と外食の変化など、さまざまな要因が含まれます。

    ただ、少なくとも、

    食料価格が大きく上昇する中で、家計が食料への支出を同じ実質水準では維持していなかった

    ことは確認できます。

    さらに、直近の2024年から2025年だけを見ても、同じ方向の動きが確認できます。

    2024年→2025年変化
    食料価格約+6.8%
    食料・名目支出+0.1%
    食料・実質支出−6.3%

    2025年には、食料価格が前年から約6.8%上昇する一方、単身勤労者世帯の名目食料支出は+0.1%にとどまりました。

    家計調査で公表されている実質増減率は−6.3%です。

    丸められた公表値から計算しても、

    1.001 ÷ 1.068 − 1 ≒ −6.3%

    となり、おおむね同じ結果になります。

    つまり、2019年から2025年までの比較だけでなく、直近一年でも、食料への実質的な支出は低下していました。

    黒字率が上がったことは、「豊かになった」ことなのか

    最初に知りたかったのは、

    実質的な手取りが減ったあと、家計に残るお金も減っているのか

    ということでした。

    調べてみると、残る「割合」はむしろ増えていました。

    2018年の家計簿変更による影響を除くと、単身勤労者世帯の黒字率は、2002年から2025年にかけて約5.6ポイント上昇しています。

    しかし、今回確認した数字から、この上昇をそのまま「家計の余裕が増えた」と読むことはできません。

    一つには、家賃と住宅ローン元本の扱いが異なるため、持家率など住宅構成の変化が黒字率に影響し得ます。

    もう一つは、消費そのものの変化です。

    交通・通信、食料、被服、教養娯楽などは、可処分所得に占める割合を下げていました。

    その理由は費目ごとに異なり、すべてを「我慢」とみなすことはできません。

    ただし食料では、

    2019年から2025年にかけて食料価格が約27.5%上昇する一方、名目支出は約3.2%しか増えず、実質的な支出水準は約19%低下

    していました。

    つまり今回分かったのは、

    「黒字率が上がった」という一つの数字だけでは、家計が豊かになったとは判断できない

    ということです。

    黒字率の上昇が、持家化などの世帯構成の変化と、実際の消費の変化によって、それぞれどの程度生じたのか。

    そこまでは今回の数字だけでは分かりません。

    では、こうした時代をどう生きるのか

    ここまで見てきたのは、家計統計から見える一つの現実です。

    そして、実際に食料支援を利用する人が増えている現実もあります。

    RAPT理論+αでは、東京都庁下で行われている食料品の無料配布について、利用者が大きく増えている状況が取り上げられています。

    関連記事|東京都庁下での食料品の無料配布の利用者、過去最多の749人に 3年間で約7倍に増加

    これは、ここまで見てきた単身勤労者世帯の統計を裏付けるデータとして紹介するものではありません。

    ここから先は、統計の話ではありません。

    では、物価が上がり、生活の余裕を保つことが難しくなる中で、私たちは何を支えに生きればよいのでしょうか。

    節約することや、社会の仕組みを知ることは大切です。

    しかし、それだけで、

    「何のために生きるのか」
    「苦しい状況の中で、何を支えに生きるのか」

    という問いへの答えまで得られるわけではありません。

    RAPTさんは御言葉を通して、神様を知り、神様の導きを受けながら、本当の幸福を得て生きる道を宣布されています。

    RAPT理論+αには、周囲と自分を比較し、「幸福に見える自分」を演出することに虚しさを感じていたKAWATAさんが、御言葉を学び、個性や才能を身につけるために努力する中で、本当に幸福な日々を生きられるようになったという証も掲載されています。

    幸福な自分を演出し、自分に嘘をついて生きることをやめ、個性才能を身に付けるために努力することで、本当に幸福な日々を生きられる(十二弟子・KAWATAさんの証)

    このブログでは、社会で実際に何が起きているのかを、できる限り一次資料と数字から確認していきます。

    しかし、数字を調べること自体が最終目的ではありません。

    数字の上で豊かに見えることと、本当に豊かに生きることは同じではありません。

    社会の現実を知った上で、私たちは何を支えに、何を目指して生きればよいのか。

    そのことについても、御言葉を通して考えていただくきっかけになればと思っています。

    RAPT有料記事VOL.246 正しいゴールを設定した上で努力してこそ、後悔のない人生を生きられる


    付録|2018年の家計簿変更をどう調整したか

    家計調査では2018年に家計簿の様式が変更されています。

    そのため、2002年と2025年の黒字率をそのまま比較すると、実際の家計変化だけでなく、調査方法が変わったことによる統計上の段差も含まれます。

    2002年と2025年をそのまま比較すると

    各年の公表値から黒字率を計算します。

    可処分所得消費支出黒字率
    2002年281,342円193,906円31.08%
    2025年314,148円191,523円39.03%

    そのまま比較した黒字率の上昇幅は、未丸め値で計算すると、

    約+7.96ポイント

    です。

    しかし、この約8ポイントをそのまま2002年から2025年までの実態変化とみなすことはできません。

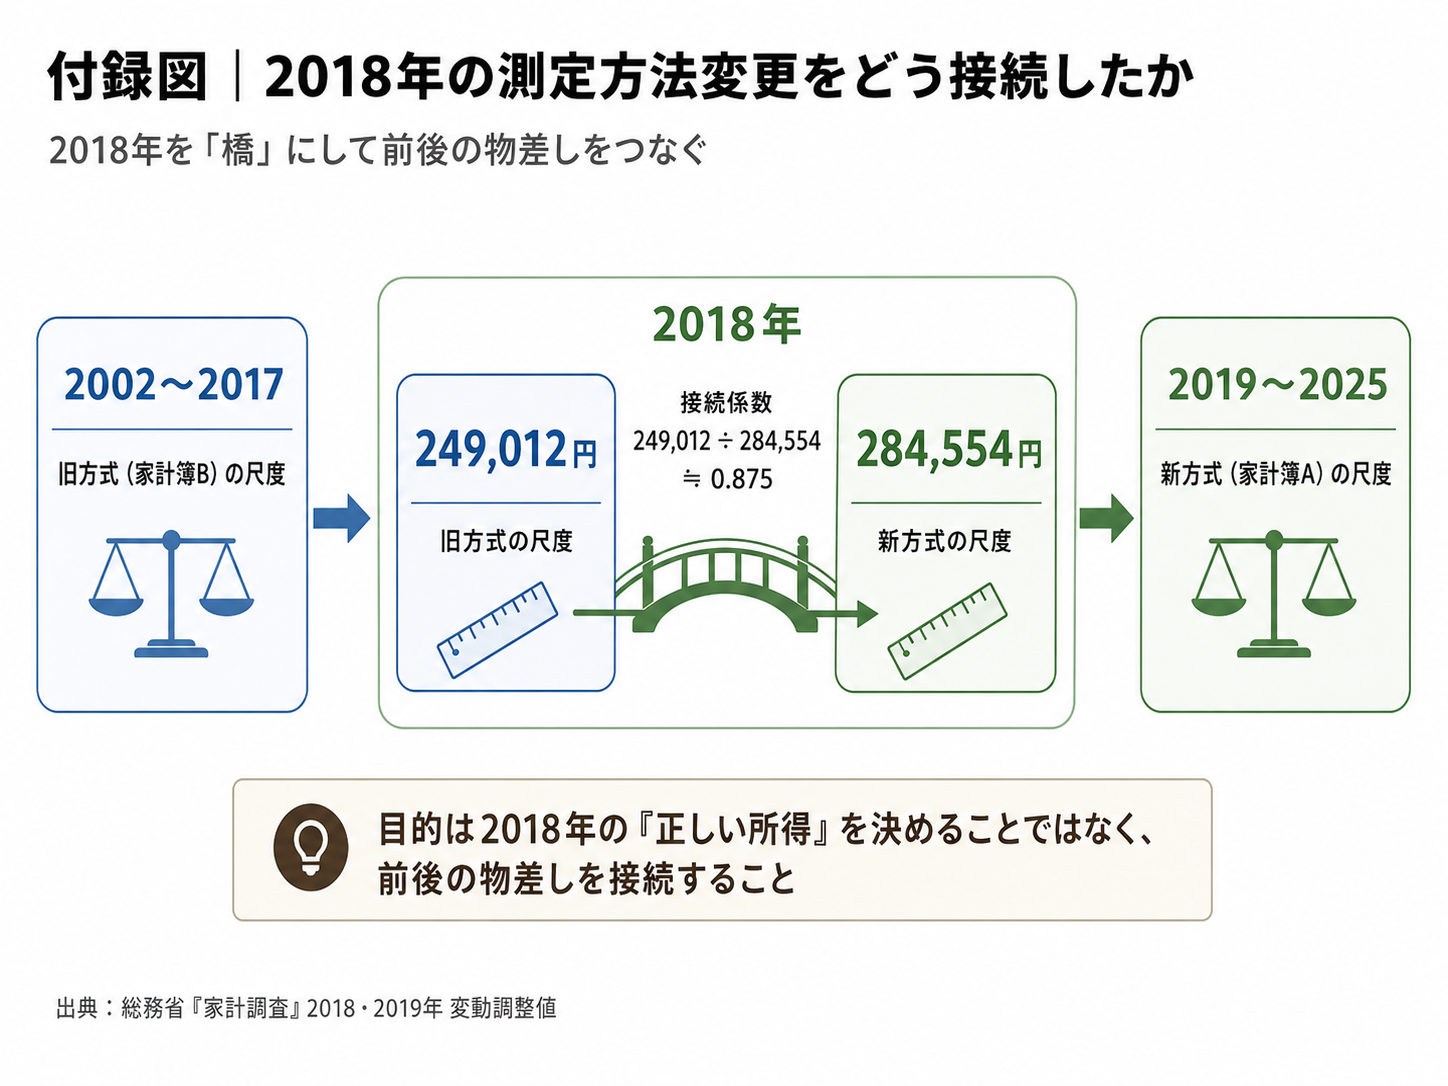
    2018年を「旧家計簿」と「新家計簿」で比べる

    2018年の単身勤労者世帯の公表値は、

    • 可処分所得:268,462円
    • 消費支出:178,801円

    です。

    総務省は、家計簿改正による影響を確認するため、2018年について旧家計簿基準・新家計簿基準への変動調整値を公表しています。

    旧家計簿B基準

    公式の調整額は、

    • 可処分所得:−19,450円
    • 消費支出:−10,354円

    です。

    したがって、

    268,462 − 19,450 = 249,012円

    178,801 − 10,354 = 168,447円

    となります。

    このときの黒字率は、

    (249,012 − 168,447)÷ 249,012 × 100 ≒ 32.35%

    です。

    新家計簿A基準

    公式の調整額は、

    • 可処分所得:+16,092円
    • 消費支出:+6,931円

    です。

    したがって、

    268,462 + 16,092 = 284,554円

    178,801 + 6,931 = 185,732円

    となります。

    黒字率は、

    (284,554 − 185,732)÷ 284,554 × 100 ≒ 34.73%

    です。

    同じ2018年でも、家計簿の違いによって、未丸め値では約+2.37ポイントの段差が生じます。

    そこで、

    2002→2025年のそのままの上昇幅 約+7.96ポイント
    − 2018年家計簿変更による段差 約+2.37ポイント
    = 調整後 約+5.58ポイント

    としました。

    本文では丸めて、

    「黒字率は約5.6ポイント上昇した」

    と表記しています。

    なお、本文中の31.08%、39.03%、32.35%、34.73%は表示のために丸めています。

    そのため、表示値同士を引くと0.01ポイント程度ずれる場合があります。+2.37ポイント、+5.58ポイントは、丸める前の値で計算しています。

    また、2002年の公表表では黒字が87,437円と表示されていますが、表示された可処分所得281,342円と消費支出193,906円を差し引くと87,436円になります。

    これは各平均値が円単位に丸めて表示されているために生じる差で、黒字率の結論には影響しません。

    10大費目の調整方法

    図2についても同じ考え方を使いました。

    各費目について、

    1. 2002年と2025年の「可処分所得に占める割合」の変化を計算する
    2. 2018年について、旧家計簿基準と新家計簿基準の構成比の差を計算する
    3. 2002→2025年の変化から、2018年の家計簿変更による段差を差し引く

    という手順です。

    具体例として、最も変化が大きかった交通・通信を示します。

    交通・通信の計算例

    2002年は、

    • 可処分所得:281,342円
    • 交通・通信:30,224円

    なので、

    30,224 ÷ 281,342 × 100 ≒ 10.743%

    です。

    2025年は、

    • 可処分所得:314,148円
    • 交通・通信:23,210円

    なので、

    23,210 ÷ 314,148 × 100 ≒ 7.388%

    です。

    そのまま比較すると、

    7.388 − 10.743 ≒ −3.355ポイント

    となります。

    次に、2018年の家計簿変更による段差を計算します。

    2018年の交通・通信の原数値は29,237円でした。

    旧家計簿B基準の公式調整額は−1,571円なので、

    29,237 − 1,571 = 27,666円

    です。

    旧B基準の可処分所得249,012円で割ると、

    27,666 ÷ 249,012 × 100 ≒ 11.110%

    となります。

    一方、新家計簿A基準の交通・通信の調整額は+1,048円なので、

    29,237 + 1,048 = 30,285円

    です。

    新A基準の可処分所得284,554円で割ると、

    30,285 ÷ 284,554 × 100 ≒ 10.643%

    となります。

    したがって、家計簿変更による交通・通信の構成比の段差は、

    10.643 − 11.110 ≒ −0.467ポイント

    です。

    これを2002→2025年の変化から除くと、

    −3.355 −(−0.467)≒ −2.887ポイント

    となります。

    本文では、

    「交通・通信:約−2.89ポイント」

    と表記しています。

    他の9費目についても、それぞれの2018年旧家計簿基準・新家計簿基準の公式変動調整値を使い、同じ方法で計算しました。

    結果は次の通りです。

    費目2002年→2025年
    交通・通信−2.89ポイント
    食料−1.74ポイント
    被服及び履物−1.71ポイント
    教養娯楽−1.60ポイント
    住居−0.56ポイント
    その他の消費支出−0.40ポイント
    教育−0.02ポイント
    家具・家事用品+0.84ポイント
    光熱・水道+0.96ポイント
    保健医療+1.54ポイント
    10大費目合計−5.58ポイント

    この合計−5.58ポイントは、黒字率+5.58ポイントと定義上、符号が逆になります。

    したがって、この分解は黒字率上昇の原因を推定したものではなく、消費支出比率の変化を10大費目に分けて示したものです。

    なお、家計調査では各費目が円単位に丸めて表示されているため、10費目を足した金額と公表されている消費支出総額に1〜2円の差が生じる年があります。

    これは表示上の丸めによるもので、今回の結論には影響しません。

    主な一次資料

  • 実質的な「手取り」は長期的にどう変わったのか――単身勤労者世帯、2002〜2025年

    実質的な「手取り」は長期的にどう変わったのか――単身勤労者世帯、2002〜2025年

    前々回の記事では、会社員の社会保険料負担が長期的に増え、その増加の大半が2017年頃までにすでに積み上がっていたことを確認しました。

    そして前回の記事では、2021年度を起点に賃金と物価の動きを見ると、2022年度以降、名目賃金は上がっていたものの、物価の上昇がそれを上回り、実質賃金が4年連続で低下していたことを確認しました。

    では、税金や社会保険料を差し引いた後の「手取り」を、物価まで考慮して長期的に見ると、実際にはどう変わってきたのでしょうか。

    前回まで使ってきた年収500万円のモデルは、制度の変化を比べるには便利です。ただし、実際の家計が長期的にどう変化したかを見るには、現実の家計データを確認する必要があります。

    そこで今回は、総務省「家計調査」の単身世帯のうち勤労者世帯を使います。

    初回の記事と前々回の記事では1990年まで遡って比較しましたが、今回は2002年を起点とします。単身世帯の統計自体はそれ以前にもありますが、2001年までは前身の「単身世帯収支調査」で、2002年から家計調査に統合されました。長期比較の連続性を優先し、今回は2002年以降を見ます。

    なお、前回の記事は年度ベース、今回は暦年ベースの統計を使っています。

    名目の可処分所得は、むしろ増えている

    家計調査でいう「可処分所得」は、実収入から税金や社会保険料などの非消費支出を差し引いた金額です。ここでは、家計に残る「手取り」に近いものとして見ます。

    単身勤労者世帯の1か月当たり可処分所得は、

    • 2002年:281,342円
    • 2025年:314,148円

    でした。

    名目額だけを見ると、約23年間で約11.7%増加しています。

    では、2002年より2025年の方が、その分だけ生活に使えるお金も増えたと考えてよいのでしょうか。

    ここで物価を考える必要があります。

    物価を考慮して「手取りの購買力」を見る

    同じ30万円でも、物価が違えば買えるモノやサービスの量は変わります。

    今回は、消費者物価指数の「持家の帰属家賃を除く総合」を使います。

    2020年を100とする指数で見ると、

    • 2002年:94.5
    • 2025年:114.0

    でした。

    つまり、この物価指数は2002年から2025年にかけて約20.6%上昇しています。

    名目の可処分所得だけを比べるのではなく、この物価上昇を考慮して、実際にどれだけ買えるかを見る必要があります。

    ただし、ここでもう一つ注意があります。

    2018年に家計調査の家計簿が改正され、収入・支出の測定方法が変わりました。そのため、変更前後の数値をそのまま一本につなぐと、実際の所得変化と測定方法の影響が混ざる可能性があります。

    そこで今回は、総務省が公表している2018年の変動調整値を使い、旧方式と新方式の「物差し」を2018年で接続しました。具体的な計算は付録に示します。

    物価と測定方法の変更を調整すると、2025年は「約81」

    以上を調整して、2002年の実質可処分所得を100とすると、2025年は次のようになります。

    家計調査をもとに筆者が計算すると、

    2002年:100 → 2025年:約81

    となりました。

    名目の可処分所得は約11.7%増えていました。しかし、物価上昇と2018年の測定方法変更を調整すると、手取りの購買力は2002年と比べて約19%低下した計算になります。

    ここでの「約81」は、総務省がそのまま公表している長期指数ではありません。総務省の家計調査、変動調整値、消費者物価指数を使った筆者計算です。

    ただし、「日本の会社員の手取りが19%減った」という意味ではない

    この結果の範囲は明確にしておく必要があります。

    今回対象にしたのは、単身世帯のうち勤労者世帯です。日本の会社員全体をそのまま表しているわけではありません。

    また、2002年と2025年で同じ人を追跡しているわけでもありません。それぞれの年の調査対象世帯の平均なので、年齢、性別、雇用形態、所得階層などの構成変化も含みます。

    単身世帯だけの特殊な方向なのかを確認するため、二人以上の勤労者世帯についても同じ期間を補助的に確認しました。こちらも長期的には実質可処分所得が低下する方向でしたが、低下幅は単身勤労者世帯より小さくなっています。

    したがって、今回の約19%という低下幅を、すべての勤労者世帯に一般化することはできません。

    一方で、単身世帯だけに特有の低下ではありません。少なくとも、手取りの購買力が長期的に低下する傾向は、二人以上の勤労者世帯でも確認できます。

    可処分所得と「生活の余力」は同じではない

    今回見たのは、税金や社会保険料を差し引いた後の可処分所得の購買力です。

    しかし、可処分所得がそのまま自由に使える「余裕」になるわけではありません。

    そこから食料、住居、光熱・水道、交通・通信など、日々の消費支出を払います。

    つまり今回確認したのは、家計に入ってくる「手取り」の実質的な力までです。

    では、こうした消費支出をした後、家計にどれだけのお金が残るのか。その金額は長期的にどう変わってきたのでしょうか。

    これは、今回の分析から自然に残る次の問いです。


    付録|「2002年=100 → 2025年=約81」はどう計算したか

    1.2002年と2025年の名目可処分所得

    単身勤労者世帯の1か月当たり可処分所得は、

    • 2002年:281,342円
    • 2025年:314,148円

    です。

    したがって名目比は、

    314,148 ÷ 281,342 ≒ 1.1166

    となります。

    2.2018年を「橋」にして、旧方式と新方式を接続する

    2018年は、家計簿の改正によって測定方法が切り替わった年です。

    ここでの目的は、2018年の「真の可処分所得」を一つ決めることではありません。同じ2018年を旧方式の尺度と新方式の尺度に置き、前後の物差しを接続することです。

    2018年の単身勤労者世帯の可処分所得の原数値は268,462円でした。

    総務省の変動調整値を用いると、

    • 旧家計簿B基準:268,462 − 19,450 = 249,012円
    • 新家計簿A基準:268,462 + 16,092 = 284,554円

    となります。

    したがって、2018年の接続係数は、

    249,012 ÷ 284,554 ≒ 0.8751

    です。

    この係数は、2018年の前後をつなぐために1回だけ使います。旧方式と新方式の差が23年間ずっと一定だったと仮定しているわけではありません。

    3.物価を調整する

    「持家の帰属家賃を除く総合」の消費者物価指数(2020年=100)は、

    • 2002年:94.5
    • 2025年:114.0

    です。

    物価比は、

    114.0 ÷ 94.5 ≒ 1.20635

    となります。

    4.最終計算

    以上を組み合わせると、

    100 × (314,148 ÷ 281,342) × (249,012 ÷ 284,554) ÷ (114.0 ÷ 94.5)

    = 80.9995...

    です。

    したがって、

    2002年=100 → 2025年=約81

    2002年比で約19%低下

    となります。

    式の意味は、

    名目可処分所得の変化 × 2018年の測定尺度ブリッジ ÷ 物価の変化

    です。

    2018年のブリッジ自体が推計値なので、小数点以下まで絶対的な精度がある数字として扱わず、本文では「約81」「約19%低下」としています。

    5.この計算の限界

    この計算には、少なくとも次の注意点があります。

    • 各年の平均値を比較しており、同一人物を追跡したものではありません。
    • 調査対象世帯の年齢・性別・雇用形態・所得階層などの構成変化を含みます。
    • 2018年の変動調整値は推計値なので、接続にも推計誤差があります。
    • 家計調査では2002年以降にも標本設計などの変更があります。今回は長期接続上とくに大きい2018年の家計簿改正を調整していますが、2002年以降がすべて完全に同一条件という意味ではありません。
    • 約19%は単身勤労者世帯についての結果であり、すべての勤労者世帯へ一般化できません。

    この付録の目的は、数字を必要以上に精密に見せることではなく、中心結果がどの一次資料と計算から出てきたかを追えるようにすることです。


    主な一次資料


    あわせて読みたい

    今回見てきた「手取りの購買力の低下」を、より広い社会の動きと、その中でどう生きるかという二つの方向から考えるための記事です。

  • 社会保険料だけでは、近年の苦しさを説明しきれない――2022年以降、賃金と物価に何が起きたのか

    社会保険料だけでは、近年の苦しさを説明しきれない――2022年以降、賃金と物価に何が起きたのか

    前回の記事では、会社員の社会保険料負担が1990年から2026年までにどう増えてきたのかを見ました。

    そこで分かったのは、現在の重い社会保険料負担が、ここ数年で突然生まれたわけではないということです。

    今回設定した年収500万円のモデルでは、1990年から2026年までに増えた本人負担のうち、約96%は2017年9月までの制度改正によってすでに積み上がっていました。

    では、ひとつ疑問が残ります。

    社会保険料負担の増加の大半が2017年頃までに積み上がっていたのなら、なぜここ数年、生活がさらに苦しくなったと感じるのでしょうか。

    そこで今回は、もう一つの大きな要因である賃金と物価の関係を見てみます。

    実質賃金の低下は、2022年に初めて起きたわけではない

    まず、2022年だけを切り取る前に、1990年度以降の長期推移を確認しておきます。

    厚生労働省の毎月勤労統計を見ると、実質賃金が前年を下回る局面は過去にもあり、2011年度から2015年度には5年連続でマイナスとなっています。

    したがって、

    「日本の実質賃金が2022年になって初めて下がり始めた」

    わけではありません。

    そのうえで今回注目したいのは、直前の2021年度には実質賃金がまだプラスだったところから、2022年度以降、再び4年連続の低下へ転じたことです。

    賃金は上がっていた。しかし、物価はもっと上がった

    では、賃金そのものが下がったのでしょうか。

    データを見ると、そう単純でもありませんでした。

    年度名目賃金物価(CPI)実質賃金
    2021+0.7%+0.1%+0.5%
    2022+1.9%+3.8%−1.8%
    2023+1.3%+3.5%−2.2%
    2024+3.0%+3.5%−0.5%
    2025+2.5%+3.0%−0.5%

    2021年度は、名目賃金が前年比+0.7%、実質賃金の計算に使われる消費者物価が+0.1%で、実質賃金は+0.5%でした。

    ところが2022年度には、名目賃金が+1.9%上昇した一方で、物価は+3.8%上昇しました。

    そして2025年度まで4年連続で、物価上昇率が名目賃金上昇率を上回りました。

    ここで重要なのは、

    「賃金が上がらなかった」ことではありません。

    賃金は上がっていました。

    しかし、物価はそれ以上に上がっていたのです。

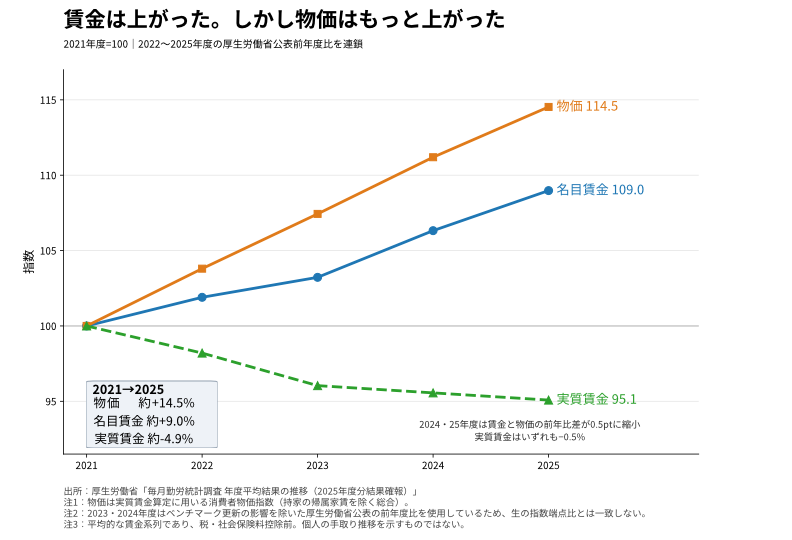
    上の図は、2021年度を100として、その後の名目賃金、物価、実質賃金の変化を示したものです。

    2021年度から2025年度までに、名目賃金は累積で約9.0%上昇しました。

    しかし同じ期間に、実質賃金の計算に使われる消費者物価は約14.5%上昇しました。

    その結果、実質賃金は約4.9%低下しています。

    つまり、この4年間で、平均的な賃金の購買力は低下したということです。

    ただし、悪化が年々加速しているわけではありません。

    2024年度と2025年度には、名目賃金と物価の前年比の差はともに0.5ポイントまで縮小しました。実質賃金も両年度とも−0.5%で、2022年度や2023年度と比べれば低下幅は小さくなっています。

    問題は、2022年度から2025年度まで、賃金が上がっても物価に追いつかない状態が4年間続き、結果として購買力が低下したことです。

    しかも、食料は平均物価以上に上がった

    では、平均的な物価だけを見れば十分なのでしょうか。

    消費者物価指数の中身を見ると、値上がりの大きさは品目によってかなり違います。

    ここからは、賃金統計で使った「年度平均」ではなく、総務省の消費者物価指数の暦年平均を使い、2021年から2025年までの価格変化を見ます。

    この期間に、

    物価指数2021→2025年
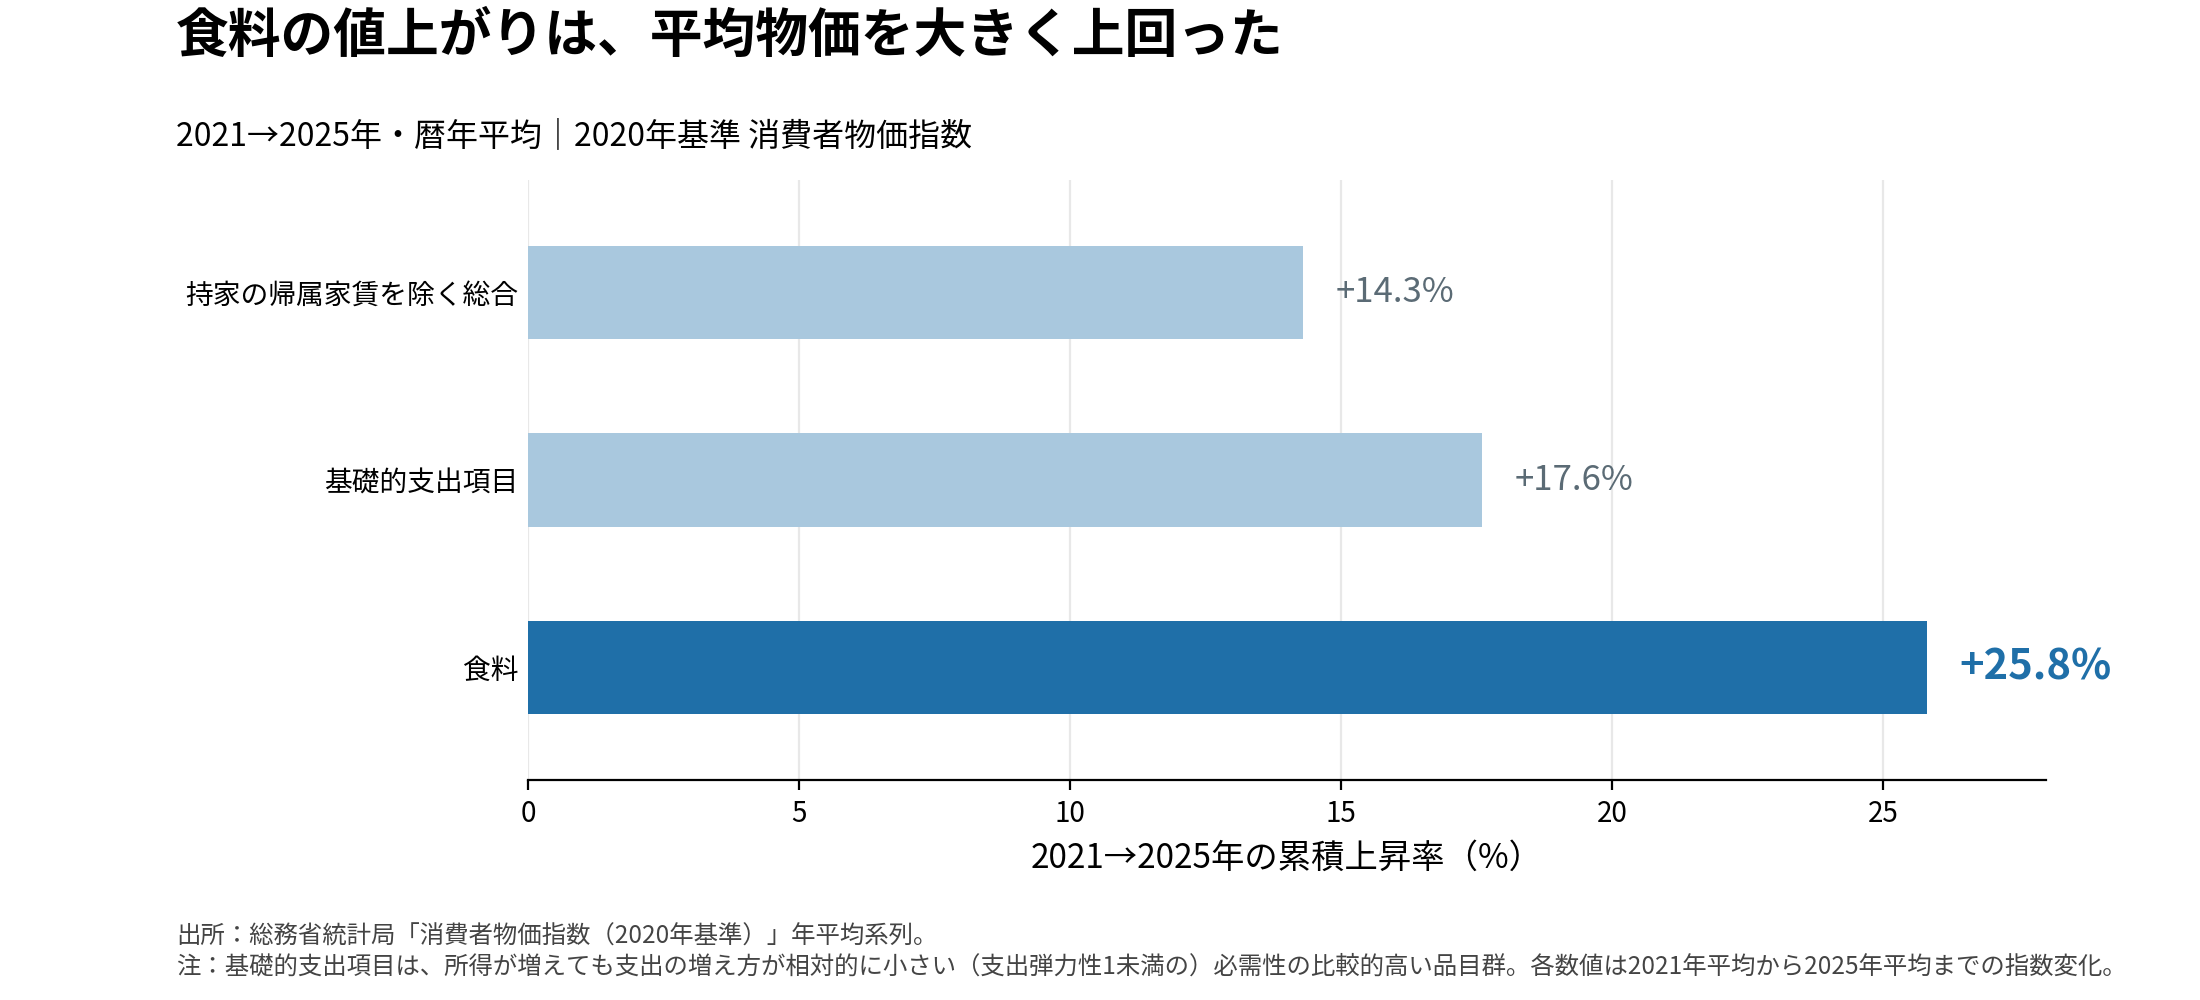
    持家の帰属家賃を除く総合約+14.3%
    基礎的支出項目約+17.6%
    食料+25.8%

    となりました。

    なかでも、毎日の生活から切り離しにくい食料の上昇が目立ちます。

    ただし、「生活必需品がすべて同じように急騰した」という意味ではありません。

    たとえば光熱・水道は2022年に大きく上昇しましたが、その後も同じペースで上がり続けたわけではありません。また、住居の価格上昇は、食料や全体の物価上昇と比べると小幅でした。

    それでも、物価上昇の中でも、家計に身近な食料の値上がりが特に大きかったことは確認できます。

    ここで注意したいのは、食料も消費者物価指数を構成する品目の一つだということです。

    したがって、実質賃金の低下とは別に「食料価格上昇による購買力低下」がもう一つ加わった、と考えるわけではありません。

    むしろ、賃金の購買力を低下させた物価上昇の中で、食料の上昇が平均以上に大きかったと捉えるのが適切です。

    家計側にも変化は見える。ただし、単純な因果関係ではない

    家計側の動きも、補助的に確認しておきます。

    二人以上の世帯のエンゲル係数は、2023年以降3年連続で上昇し、2025年には28.6%となりました。

    年エンゲル係数
    201925.7%
    202027.5%
    202127.2%
    202226.6%
    202327.8%
    202428.3%
    202528.6%

    ただし、エンゲル係数は食料価格だけで決まるものではありません。

    実際、食料価格が上昇していた2022年には、前年の27.2%から26.6%へ低下しています。

    所得や世帯構成、食生活、食料以外への支出などにも左右されるため、

    「食料価格が上がったからエンゲル係数が上がった」

    と単純に考えることはできません。

    ここでは、近年の家計側で観測された補助的な事実として捉えます。

    なぜ2022年以降、物価が大きく上がったのか

    では、なぜ2022年以降、物価の上昇が強まったのでしょうか。

    原因を細かく分解すると、それだけで一つの記事になります。ここでは今回の問いに必要な範囲だけ確認します。

    2022年前後には、世界的な資源・原材料価格の上昇に加えて円安が進みました。

    円安になれば、海外から同じ商品や原材料を買う場合でも、円に換算した輸入価格は高くなります。

    そこに資源や原材料そのものの価格上昇も重なり、企業の仕入れコストが増え、その一部が国内価格へ転嫁されました。

    単純化すると、

    資源・原材料価格の上昇 + 円安
    → 円で見た輸入コストの上昇
    → 国内価格への転嫁

    という経路が重要でした。

    もちろん、すべての値上がりをこれだけで説明できるわけではありません。

    この記事では原因の完全な分解には進まず、その結果として、物価の上昇が賃金の上昇を上回ったという点に焦点を戻します。

    社会保険料の重さに、物価上昇が重なった

    冒頭の問いに戻ります。

    前回の記事で確認したように、会社員の社会保険料負担は1990年以降、長期的に大きく増えてきました。

    ただし、その増加の大半は2017年頃までにすでに積み上がっていました。

    一方、今回確認したのは、その上に2022年度以降、別の圧力が重なったことです。

    名目賃金は上がっていました。

    しかし4年連続で物価の上昇がそれを上回り、平均的な賃金の購買力は低下しました。

    そして、その物価上昇の中でも、食料価格の上昇は平均を大きく上回っていました。

    つまり、

    すでに重くなっていた社会保険料負担の上に、2022年度以降、「賃金が物価に追いつかない」という圧力が重なった。

    ただし、これだけで「なぜ日本人の生活に余裕がなくなったのか」をすべて説明できたわけではありません。

    実質賃金は、賃金の購買力を示します。

    しかし、税金や社会保険料を支払った後に、家計に実際どれだけの余力が残ったのかを直接示す指標ではありません。

    今回調べるなかで、むしろ次の問いが残りました。

    税金や社会保険料を支払い、生活に必要な支出をした後、日本の家計に残る「実質的な生活余力」は、長期的にどう変わってきたのか。

    これは今回の記事の範囲を超えます。

    そのため、ここでは結論を広げず、

    2022年度以降には、以前からの負担の上に「物価上昇>賃金上昇」という追加の圧力が重なった

    ところまでを、今回の答えとします。

    参考資料・出典

    あわせて読みたい

    今回のテーマに関連する、おすすめ記事です。

  • 社会保険料はなぜ増えたのか――1990年から2026年まで、いつ・何が変わったのか

    社会保険料はなぜ増えたのか――1990年から2026年まで、いつ・何が変わったのか

    前の記事では、「なぜ、こんなに働いているのに生活が苦しいのか」という疑問から、1990年から現在までの家計の変化を大きく見てきました。

    そこで見えてきたのは、主に3つの変化でした。

    実質賃金が長期的に大きく伸びてこなかったこと。

    給与から差し引かれる社会保険料の負担が大きく増えたこと。

    そして、食料や光熱費など、生活に欠かせないものの価格が大きく上がってきたことです。

    今回は、このうち「給与から引かれる社会保険料」を、もう少し詳しく見てみたいと思います。

    前の記事と同じ年収500万円の会社員モデルで比較すると、社会保険料の本人負担は、

    1990年:約8.8%
    → 2026年:約15.8%

    となりました。

    差は約7ポイントです。

    私はこの数字を見たとき、社会保険料は最近まで少しずつ引き上げられ続け、その結果として現在の重い負担になったのだろう、と何となく思っていました。

    ところが、詳しく調べてみると、実際の姿は少し違いました。

    厚生年金の保険料率は、2017年9月以降18.3%で固定されています。

    健康保険も、協会けんぽの全国平均では2012年に10.00%となった後、長い間同じ水準で推移してきました。

    つまり、現在の社会保険負担の大部分は、もっと前の時期にすでに積み上がっていたことになります。

    では、この約7ポイントは、いつ、何によって増えたのでしょうか。

    厚生年金、健康保険、雇用保険、介護保険、そして2026年から始まった子ども・子育て支援金。

    一つずつ分けながら、1990年から2026年までの変化をたどってみます。


    今回の比較方法

    今回も、45歳・年収500万円・賞与150万円という同じ属性条件の会社員モデルを、それぞれの時点の制度に置いて比較します。

    賃金水準の変化ではなく、制度変更そのものが負担にどう影響したかを切り分けるため、年齢や名目年収などの条件を固定しています。

    なお、本文で使う「年収比の本人負担率」は、公称保険料率そのものではありません。

    年間の本人負担額 ÷ 年収500万円

    で計算した値です。

    詳しい計算条件や注意点は、記事末尾にまとめます。


    まず、約7ポイントの中身を見てみる

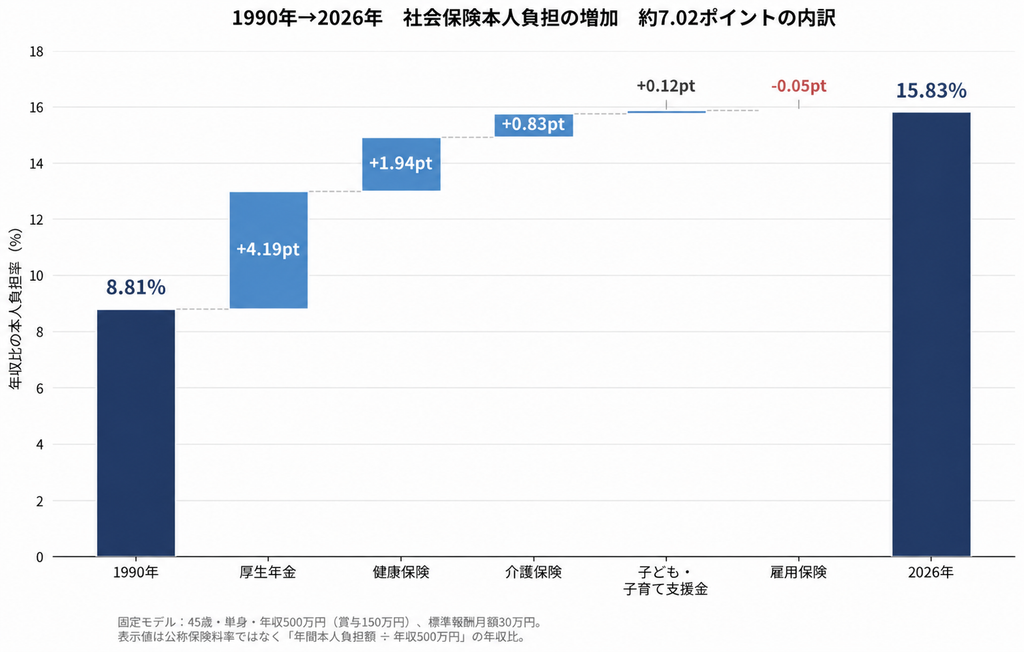
    1990年と2026年の制度状態を同じ条件で比較すると、社会保険料の本人負担は、

    約8.81% → 約15.83%

    となり、約7.02ポイント増えました。

    その内訳は次の通りです。

    以下は公称保険料率の差ではなく、この固定モデルにおける年収比の本人負担率の変化です。

    制度年収比の本人負担率の変化
    厚生年金+4.19ポイント
    健康保険+1.94ポイント
    介護保険+0.83ポイント
    子ども・子育て支援金+0.12ポイント
    雇用保険−0.05ポイント
    合計+7.02ポイント

    最も大きかったのは、厚生年金でした。

    約7ポイントの増加のうち、約6割が厚生年金です。

    次に大きい健康保険が約3割で、この2制度だけで増加分の約87%を占めます。

    一方、すべての社会保険が増えていたわけではありません。

    雇用保険は、1990年と2026年を比べると、わずかですが本人負担率は低下しています。

    介護保険は、1990年にはまだ存在していませんでした。2000年4月に介護保険制度が施行されています。

    つまり、「社会保険料が約7ポイント増えた」と一言でいっても、その中身は一様ではありません。

    既存制度の料率が上がったもの。
    新しく加わった制度。
    保険料をかける対象が変わったもの。
    逆に、時期によって負担率が下がったもの。

    では、それぞれいつ変わったのでしょうか。


    1990年代――まず厚生年金が上がった

    最初の大きな変化は、1990年代の厚生年金でした。

    今回の固定モデルでは、1990年の厚生年金の本人負担は年収比で約5.15%でした。

    その後、保険料率は段階的に引き上げられます。

    1994年11月以降では約5.94%、1996年10月以降では約6.40%になります。

    さらに1995年4月には、賞与にも「特別保険料」が導入されました。

    特別保険料は労使合計1%、本人負担は0.5%です。

    今回のモデルでは、

    1990年:約5.15%
    → 1996年10月以降:約6.40%

    となり、厚生年金だけで年収比の本人負担率が約1.25ポイント増えました。

    社会保険負担の上昇は、すでに1990年代から始まっていたのです。

    当時、厚生年金では制度の成熟とともに年金を受け取る人が増えていました。

    年金財政を長期的に安定させ、現役世代の負担と将来の給付とのバランスを取るため、保険料率が段階的に引き上げられていきました。

    1990年当時の厚生年金保険料率は、厚生労働省の当時の施行通知で確認できます。また、1995年の賞与特別保険料についても、1994年改正後の施行通知に基づいています。

    ただし、この時期にすべての社会保険が同じ方向へ動いていたわけではありません。

    雇用保険の本人負担率は、

    1990年 0.55%
    → 1993年 0.40%

    と、むしろ低下しています。雇用保険料率の長期推移は、厚生労働省の「雇用保険料率及び国庫負担の推移」で確認できます。

    「社会保険料」という一つの数字の裏側で、それぞれの制度は別々の理由で動いていました。

    そして2000年代に入ると、さらに別の変化が起きます。

    料率が下がったのに、負担額が増える

    という、一見すると不思議なことまで起きるのです。


    2000〜2003年――料率が下がったのに、なぜ負担が増えたのか

    2000年、介護保険制度が始まりました。

    40〜64歳の会社員には、それまで存在しなかった介護保険料という新しい負担が加わります。

    今回の固定モデルでは、制度発足時の料率を1年間適用した場合、本人負担は年収比で約0.22%。

    2002年度の制度では約0.39%になります。

    厚生年金ほど大きな数字ではありませんが、1990年にはゼロだった負担が、新しい制度として加わりました。

    介護保険が作られた背景には、高齢化による要介護者の増加や介護期間の長期化、核家族化、介護する家族自身の高齢化などがありました。

    介護を家族だけに委ねるのではなく、社会全体で支える仕組みへ移していったわけです。制度創設の経緯や初期の保険料率は、厚生労働省の介護保険関係資料で確認できます。

    そして2003年4月、厚生年金や健康保険などで「総報酬制」が導入されました。

    ポイントは、

    「何%をかけるか」だけでなく、「何にその%をかけるか」が変わった

    ことです。

    それまで賞与は、毎月の給与とは異なる方法で扱われていました。

    2003年以降は、月給と賞与に同じ料率をかける仕組みへ移ります。

    厚生労働省の施行通知では、賞与にも標準報酬月額と同一の保険料率を賦課すること、2003年4月1日施行であることが明記されています。

    ここで一見すると不思議なことが起こります。

    健康保険の公称保険料率は、

    8.5% → 8.2%

    へ下がりました。

    介護保険料率も、

    1.07% → 0.89%

    へ下がっています。

    ところが、今回の固定モデルでは、どちらも本人負担額は増えます。

    なぜでしょうか。

    理由は、料率だけでなく、保険料をかける対象が変わったからです。

    社会保険料の負担を見るには、

    本人負担額 = 料率 × 保険料をかける対象

    の両方を見る必要があります。

    料率だけが下がっても、かける対象が広がれば、実際の負担が増えることがあります。

    ただし、ここには重要な注意点があります。

    今回、総報酬制移行後に負担が増えるのは、賞与150万円という今回の固定モデルで比較した結果です。

    給与と賞与の配分が違えば、総報酬制への移行による個人への影響も変わります。

    また、厚生年金では、賞与への負担が2003年に初めて始まったわけではありません。

    1995年からすでに賞与への特別保険料が存在し、2003年4月から月給と賞与を同じ料率体系で扱い、賞与も給付計算に反映する仕組みへ移行しました。

    「保険料率が上がったか、下がったか」だけでは、実際の会社員負担を読み取れないことが分かります。

    では、その後、負担はどこで大きく増えたのでしょうか。


    2004〜2017年――負担増の大部分が積み上がった

    今回の比較で最も大きな積み上げが起きたのが、2004年から2017年です。

    まず厚生年金です。

    2004年の年金制度改正では、厚生年金の保険料率を段階的に引き上げ、最終的に18.3%で固定する仕組みが決められました。

    その後、毎年引き上げが続き、2017年9月に18.3%へ到達し、厚生年金保険料率の引き上げは終了しました。

    会社員本人の負担は労使折半なので9.15%です。

    今回の固定モデルでは、2003年の制度状態から2017年9月以降までの厚生年金の変化だけで、年収比の本人負担率が約2.4ポイント増えます。

    もう一つ大きかったのが健康保険です。

    協会けんぽの全国平均保険料率は、

    2009年 8.20%
    → 2010年 9.34%
    → 2011年 9.50%
    → 2012年 10.00%

    と、短期間で大きく上昇しました。この推移は、協会けんぽの保険料率の推移で確認できます。

    今回の固定モデルでは、2009年から2012年までの変化だけで、年収比の本人負担率が約0.92ポイント増えます。

    背景には複数の要因がありました。

    医療費が増える一方、景気悪化に伴って被保険者の収入が低下し、保険料収入も弱くなっていました。厚生労働省は当時、経済状況の悪化による被保険者収入の落ち込みと、高齢化などによる医療費増加によって医療保険財政が厳しくなっていたと説明しています。

    さらに、高齢者医療を支えるための拠出金も増えていました。

    特に2012年度の9.50%から10.00%への引き上げでは、高齢者医療への拠出金の増加が大きな要因となっていました。協会けんぽも、2012年度の保険料率引き上げについて、高齢者医療への拠出金の増大を大きな要因の一つとして説明しています。


    時系列に並べると、想像していた形と違った

    ここまで調べたところで、私が最初に思い描いていた姿が崩れました。

    私は、社会保険料が最近まで少しずつ上がり続け、現在の水準になったのだろうと思っていました。

    しかし、制度を時系列に並べてみると、そうではありませんでした。

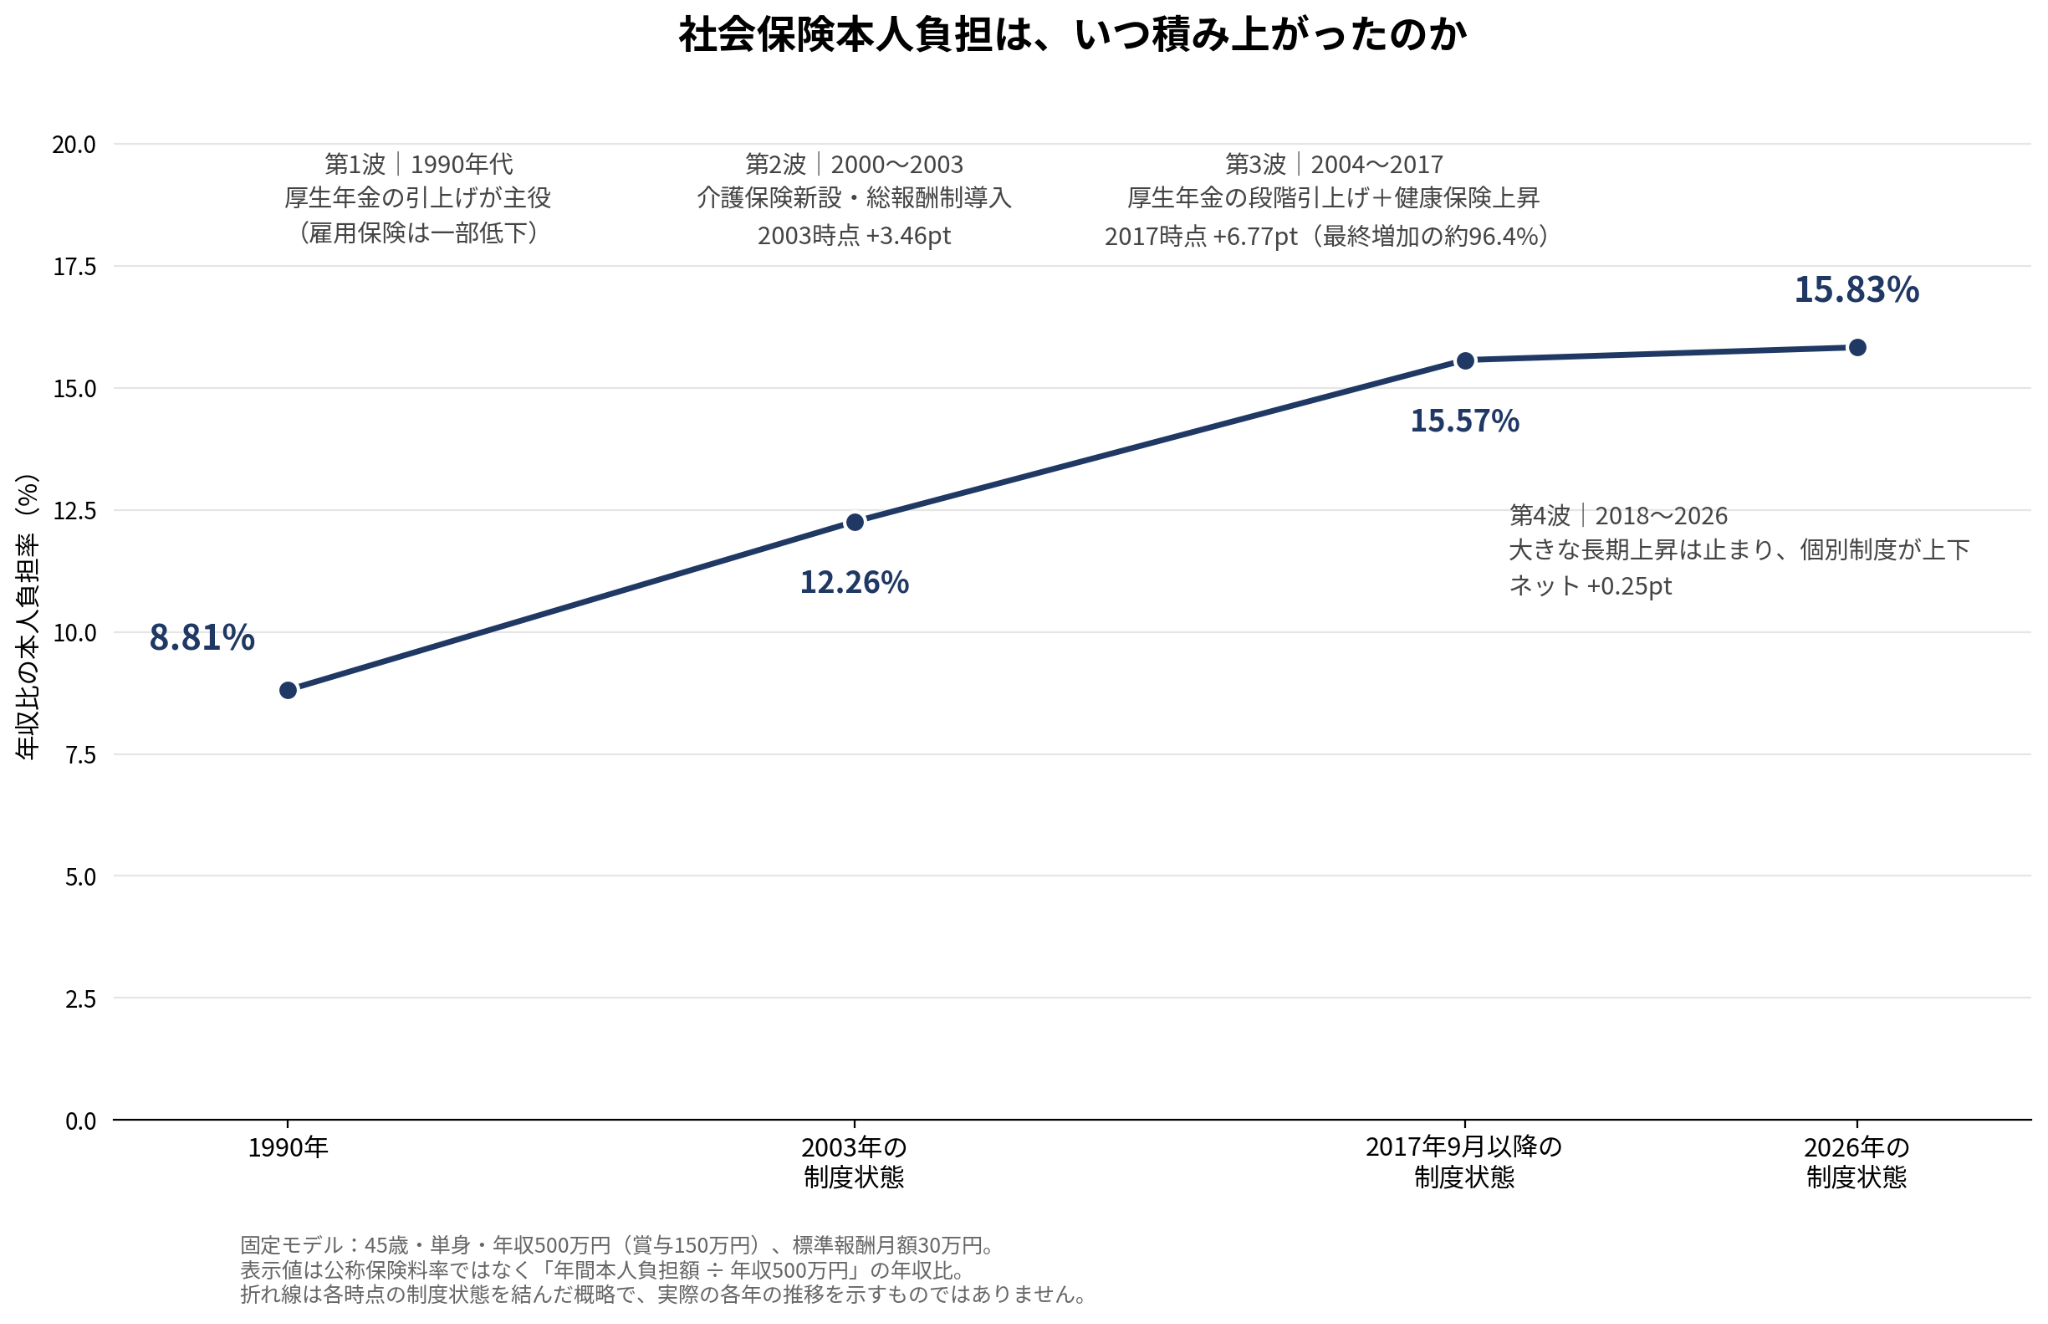
    今回の固定モデルでは、

    1990年:約8.81%
    2003年の制度状態:約12.26%
    2017年9月以降の制度状態:約15.57%
    2026年の制度状態:約15.83%

    です。

    2017年9月以降と2026年では、ほとんど差がありません。

    丸め前の数字で計算すると、1990年から2026年までの負担増の約96.4%に当たります。

    つまり、

    今回の固定モデルでは、1990年から2026年までの負担増の約96%は、2017年9月以降の制度ですでに積み上がっていました。

    これが、今回調べていて最も意外だった点でした。

    では、2017年以降は何が起きていたのでしょうか。


    最近も社会保険料は上がり続けていたのか

    厚生年金の保険料率は、2017年9月に18.3%へ到達したあと、2026年まで引き上げられていません。

    健康保険も、協会けんぽの全国平均では2012年に10.0%になったあと、2025年まで同じ水準で推移し、2026年度には全国平均9.90%へわずかに下がりました。

    つまり、社会保険負担の中でも特に大きな割合を占める厚生年金と健康保険については、最近まで大幅な引き上げが続いていたわけではありません。

    一方、雇用保険や介護保険は少し性格が違います。

    雇用保険は、雇用情勢や給付、財政状況などによって料率が上下します。

    介護保険も、毎年度の介護費用や納付金などに応じて料率が見直されます。

    たとえば協会けんぽの介護保険料率は、2023年には1.82%でしたが、2026年度には1.62%です。

    一方向に上がり続けているわけではありません。

    そして2026年には、新たに子ども・子育て支援金が始まりました。

    2026年度の被用者保険の支援金率は0.23%で、基本的に企業と本人が半分ずつ負担します。

    今回の固定モデルでは、制度状態を1年間適用すると本人負担は年間5,865円。

    年収比では約0.12ポイントです。

    1990年から2026年までの約7ポイントの負担増全体に占める割合は約1.7%なので、最近追加された負担ではありますが、36年間の増加の主因ではありません。

    なお、制度は2026年4月分から始まっているため、この5,865円は2026年の実際の暦年控除額ではなく、制度状態を12か月適用した年率換算です。


    まとめ――社会保険料は「一つのもの」ではなかった

    社会保険料は、1990年から2026年までの固定モデルで約7ポイント増えました。

    しかし、すべての制度が同じように、最近まで上がり続けていたわけではありません。

    厚生年金の段階的な引き上げ、健康保険の上昇、介護保険の新設、賞与を含めた賦課方法の変更など、異なる時期の異なる制度変更が重なって現在の負担になっていました。

    そして今回の固定モデルでは、その増加の約96%が、2017年9月以降の制度ですでに積み上がっていました。

    「社会保険料が増えた」という一つの数字だけでは、

    どの制度が増えたのか。
    いつ増えたのか。
    なぜ増えたのか。
    何に保険料をかける仕組みだったのか。

    までは分かりません。

    一つずつ分けてみて、ようやくその姿が見えてきました。


    そして、別の疑問が残った

    ただ、ここまで分かると、逆に別の疑問が生まれます。

    社会保険負担の大部分が2017年頃までにすでに積み上がっていたのなら、

    なぜ、ここ数年になって生活がより苦しくなったと感じるのでしょうか。

    最近の生活苦を、社会保険料の大幅な引き上げだけで説明するのは難しそうです。
    賃金が物価に追いついていないのか。

    食料や光熱費など、避けにくい支出が大きく上がったのか。

    あるいは、別の負担が重なっているのか。

    ここについては、今回の記事では結論を出しません。

    また数字を一つずつ確認しながら、考えてみたいと思います。


    原因を知ることと、幸福に生きること

    ここまで、生活が苦しくなってきた背景の一つを、社会保険料という側面から調べてきました。

    ただ、社会がなぜこうなったのかを知ることと、どうすれば自分自身が幸福に生きられるのかを知ることは、別の問いだと思います。

    原因をすべて理解するのを待たずに、「どうすれば本当に幸福に生きられるのか」を知りたい方には、私自身が学んでいるRAPTさんの御言葉も、ぜひ一度読んでみていただければと思います。

    → どう生きれば幸せになれるのか、はっきりと分からないまま生きて、どうして幸せになれるだろうか(RAPT有料記事 VOL.683)

    また、御言葉を学び実践することで、実際の生活がどのように変わったのかについては、こちらの証も参考になると思います。

    → 聖書の神様を愛することで、時間にも心にもお金にも余裕のある暮らしが与えられた!!


    計算条件と注意点

    この記事の数字は、日本の会社員全体の平均負担を表すものではありません。

    制度変更そのものの影響を比較するため、各時点に同じ属性条件の仮想的な会社員モデルを置いて計算しています。

    実在する一人の会社員を36年間追跡したものではありません。

    モデル条件は次の通りです。
    • 45歳男性
    • 単身・扶養なし
    • 一般の事業に勤務
    • 年収500万円
    • 賞与150万円
    • 標準報酬月額30万円
    • 協会けんぽ加入を想定
    • 2009年以降の健康保険は協会けんぽ全国平均保険料率を使用

    1990年と2026年では500万円の実質的な価値は異なりますが、この記事では賃金水準の変化ではなく、制度が同じ所得条件の会社員にどの程度の負担を求めるかを比較するため、名目年収を500万円に固定しています。
    本文中の「年収比の本人負担率」は、

    年間本人負担額 ÷ 年収500万円

    で計算しています。
    制度上の公称保険料率とは異なります。

    今回のモデルでは、年収500万円のうち月給部分が350万円なので、実際の月給は月約29.2万円です。

    一方、社会保険料の計算では標準報酬月額30万円を使用するため、公称料率の本人負担分と「年収比の本人負担率」は完全には一致しません。

    また、年度途中で制度変更が行われた年については、原則としてその時点の制度を1年間適用した年率換算を使用しています。

    したがって、2017年や2026年に実際に支払った暦年ベースの年間保険料そのものではありません。

    総報酬制の影響も、給与と賞与の配分によって異なります。

    今回の記事で示した2003年前後の変化は、賞与150万円という固定モデルにおける結果です。

    「約96.4%」の計算

    丸め前の固定モデル値は、

    • 1990年:8.8060%
    • 2017年9月以降の制度状態:15.5745%
    • 2026年の制度状態:15.8255%

    です。

    したがって、

    (15.5745 − 8.8060)÷(15.8255 − 8.8060)
    = 96.424…%

    となります。

    本文ではこれを「約96%」と表記しています。


    主な一次資料

    今回の記事では、主に以下の公的資料を使って制度・料率・計算条件を確認しました。

    厚生年金

    健康保険

    雇用保険・介護保険

    子ども・子育て支援金


    ※ 本文中の +4.19ポイント、+1.94ポイント、+7.02ポイント、約96.4% などは、公的機関がそのまま公表している数値ではありません。上記の一次資料で確認した制度・料率を、本文記載の固定モデルに適用して筆者が計算した値です。