前の記事では、「なぜ、こんなに働いているのに生活が苦しいのか」という疑問から、1990年から現在までの家計の変化を大きく見てきました。
そこで見えてきたのは、主に3つの変化でした。
実質賃金が長期的に大きく伸びてこなかったこと。
給与から差し引かれる社会保険料の負担が大きく増えたこと。
そして、食料や光熱費など、生活に欠かせないものの価格が大きく上がってきたことです。
今回は、このうち「給与から引かれる社会保険料」を、もう少し詳しく見てみたいと思います。
前の記事と同じ年収500万円の会社員モデルで比較すると、社会保険料の本人負担は、
1990年:約8.8%
→ 2026年:約15.8%
となりました。
差は約7ポイントです。
私はこの数字を見たとき、社会保険料は最近まで少しずつ引き上げられ続け、その結果として現在の重い負担になったのだろう、と何となく思っていました。
ところが、詳しく調べてみると、実際の姿は少し違いました。
厚生年金の保険料率は、2017年9月以降18.3%で固定されています。
健康保険も、協会けんぽの全国平均では2012年に10.00%となった後、長い間同じ水準で推移してきました。
つまり、現在の社会保険負担の大部分は、もっと前の時期にすでに積み上がっていたことになります。
では、この約7ポイントは、いつ、何によって増えたのでしょうか。
厚生年金、健康保険、雇用保険、介護保険、そして2026年から始まった子ども・子育て支援金。
一つずつ分けながら、1990年から2026年までの変化をたどってみます。
今回の比較方法
今回も、45歳・年収500万円・賞与150万円という同じ属性条件の会社員モデルを、それぞれの時点の制度に置いて比較します。
賃金水準の変化ではなく、制度変更そのものが負担にどう影響したかを切り分けるため、年齢や名目年収などの条件を固定しています。
なお、本文で使う「年収比の本人負担率」は、公称保険料率そのものではありません。
年間の本人負担額 ÷ 年収500万円
で計算した値です。
詳しい計算条件や注意点は、記事末尾にまとめます。
まず、約7ポイントの中身を見てみる
1990年と2026年の制度状態を同じ条件で比較すると、社会保険料の本人負担は、
約8.81% → 約15.83%
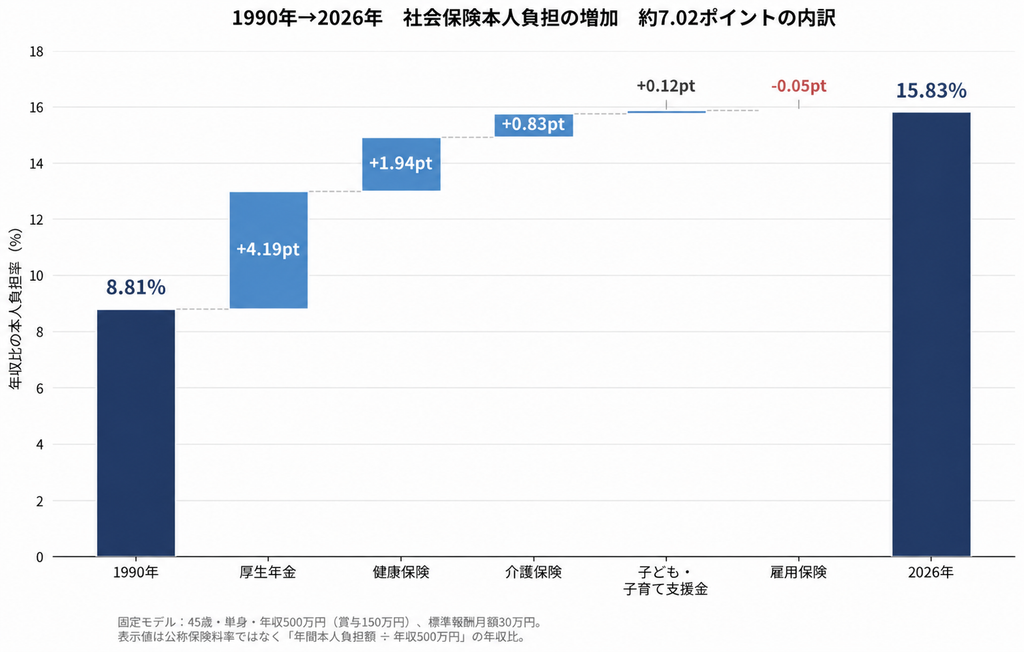
となり、約7.02ポイント増えました。
その内訳は次の通りです。
以下は公称保険料率の差ではなく、この固定モデルにおける年収比の本人負担率の変化です。
| 制度 | 年収比の本人負担率の変化 |
|---|---|
| 厚生年金 | +4.19ポイント |
| 健康保険 | +1.94ポイント |
| 介護保険 | +0.83ポイント |
| 子ども・子育て支援金 | +0.12ポイント |
| 雇用保険 | −0.05ポイント |
| 合計 | +7.02ポイント |
最も大きかったのは、厚生年金でした。
約7ポイントの増加のうち、約6割が厚生年金です。
次に大きい健康保険が約3割で、この2制度だけで増加分の約87%を占めます。
一方、すべての社会保険が増えていたわけではありません。
雇用保険は、1990年と2026年を比べると、わずかですが本人負担率は低下しています。
介護保険は、1990年にはまだ存在していませんでした。2000年4月に介護保険制度が施行されています。
つまり、「社会保険料が約7ポイント増えた」と一言でいっても、その中身は一様ではありません。
既存制度の料率が上がったもの。
新しく加わった制度。
保険料をかける対象が変わったもの。
逆に、時期によって負担率が下がったもの。
では、それぞれいつ変わったのでしょうか。
1990年代――まず厚生年金が上がった
最初の大きな変化は、1990年代の厚生年金でした。
今回の固定モデルでは、1990年の厚生年金の本人負担は年収比で約5.15%でした。
その後、保険料率は段階的に引き上げられます。
1994年11月以降では約5.94%、1996年10月以降では約6.40%になります。
さらに1995年4月には、賞与にも「特別保険料」が導入されました。
特別保険料は労使合計1%、本人負担は0.5%です。
今回のモデルでは、
1990年:約5.15%
→ 1996年10月以降:約6.40%
となり、厚生年金だけで年収比の本人負担率が約1.25ポイント増えました。
社会保険負担の上昇は、すでに1990年代から始まっていたのです。
当時、厚生年金では制度の成熟とともに年金を受け取る人が増えていました。
年金財政を長期的に安定させ、現役世代の負担と将来の給付とのバランスを取るため、保険料率が段階的に引き上げられていきました。
1990年当時の厚生年金保険料率は、厚生労働省の当時の施行通知で確認できます。また、1995年の賞与特別保険料についても、1994年改正後の施行通知に基づいています。
ただし、この時期にすべての社会保険が同じ方向へ動いていたわけではありません。
雇用保険の本人負担率は、
1990年 0.55%
→ 1993年 0.40%
と、むしろ低下しています。雇用保険料率の長期推移は、厚生労働省の「雇用保険料率及び国庫負担の推移」で確認できます。
「社会保険料」という一つの数字の裏側で、それぞれの制度は別々の理由で動いていました。
そして2000年代に入ると、さらに別の変化が起きます。
料率が下がったのに、負担額が増える
という、一見すると不思議なことまで起きるのです。
2000〜2003年――料率が下がったのに、なぜ負担が増えたのか
2000年、介護保険制度が始まりました。
40〜64歳の会社員には、それまで存在しなかった介護保険料という新しい負担が加わります。
今回の固定モデルでは、制度発足時の料率を1年間適用した場合、本人負担は年収比で約0.22%。
2002年度の制度では約0.39%になります。
厚生年金ほど大きな数字ではありませんが、1990年にはゼロだった負担が、新しい制度として加わりました。
介護保険が作られた背景には、高齢化による要介護者の増加や介護期間の長期化、核家族化、介護する家族自身の高齢化などがありました。
介護を家族だけに委ねるのではなく、社会全体で支える仕組みへ移していったわけです。制度創設の経緯や初期の保険料率は、厚生労働省の介護保険関係資料で確認できます。
そして2003年4月、厚生年金や健康保険などで「総報酬制」が導入されました。
ポイントは、
「何%をかけるか」だけでなく、「何にその%をかけるか」が変わった
ことです。
それまで賞与は、毎月の給与とは異なる方法で扱われていました。
2003年以降は、月給と賞与に同じ料率をかける仕組みへ移ります。
厚生労働省の施行通知では、賞与にも標準報酬月額と同一の保険料率を賦課すること、2003年4月1日施行であることが明記されています。
ここで一見すると不思議なことが起こります。
健康保険の公称保険料率は、
8.5% → 8.2%
へ下がりました。
介護保険料率も、
1.07% → 0.89%
へ下がっています。
ところが、今回の固定モデルでは、どちらも本人負担額は増えます。
なぜでしょうか。
理由は、料率だけでなく、保険料をかける対象が変わったからです。
社会保険料の負担を見るには、
本人負担額 = 料率 × 保険料をかける対象
の両方を見る必要があります。
料率だけが下がっても、かける対象が広がれば、実際の負担が増えることがあります。
ただし、ここには重要な注意点があります。
今回、総報酬制移行後に負担が増えるのは、賞与150万円という今回の固定モデルで比較した結果です。
給与と賞与の配分が違えば、総報酬制への移行による個人への影響も変わります。
また、厚生年金では、賞与への負担が2003年に初めて始まったわけではありません。
1995年からすでに賞与への特別保険料が存在し、2003年4月から月給と賞与を同じ料率体系で扱い、賞与も給付計算に反映する仕組みへ移行しました。
「保険料率が上がったか、下がったか」だけでは、実際の会社員負担を読み取れないことが分かります。
では、その後、負担はどこで大きく増えたのでしょうか。
2004〜2017年――負担増の大部分が積み上がった
今回の比較で最も大きな積み上げが起きたのが、2004年から2017年です。
まず厚生年金です。
2004年の年金制度改正では、厚生年金の保険料率を段階的に引き上げ、最終的に18.3%で固定する仕組みが決められました。
その後、毎年引き上げが続き、2017年9月に18.3%へ到達し、厚生年金保険料率の引き上げは終了しました。
会社員本人の負担は労使折半なので9.15%です。
今回の固定モデルでは、2003年の制度状態から2017年9月以降までの厚生年金の変化だけで、年収比の本人負担率が約2.4ポイント増えます。
もう一つ大きかったのが健康保険です。
協会けんぽの全国平均保険料率は、
2009年 8.20%
→ 2010年 9.34%
→ 2011年 9.50%
→ 2012年 10.00%
と、短期間で大きく上昇しました。この推移は、協会けんぽの保険料率の推移で確認できます。
今回の固定モデルでは、2009年から2012年までの変化だけで、年収比の本人負担率が約0.92ポイント増えます。
背景には複数の要因がありました。
医療費が増える一方、景気悪化に伴って被保険者の収入が低下し、保険料収入も弱くなっていました。厚生労働省は当時、経済状況の悪化による被保険者収入の落ち込みと、高齢化などによる医療費増加によって医療保険財政が厳しくなっていたと説明しています。
さらに、高齢者医療を支えるための拠出金も増えていました。
特に2012年度の9.50%から10.00%への引き上げでは、高齢者医療への拠出金の増加が大きな要因となっていました。協会けんぽも、2012年度の保険料率引き上げについて、高齢者医療への拠出金の増大を大きな要因の一つとして説明しています。
時系列に並べると、想像していた形と違った
ここまで調べたところで、私が最初に思い描いていた姿が崩れました。
私は、社会保険料が最近まで少しずつ上がり続け、現在の水準になったのだろうと思っていました。
しかし、制度を時系列に並べてみると、そうではありませんでした。
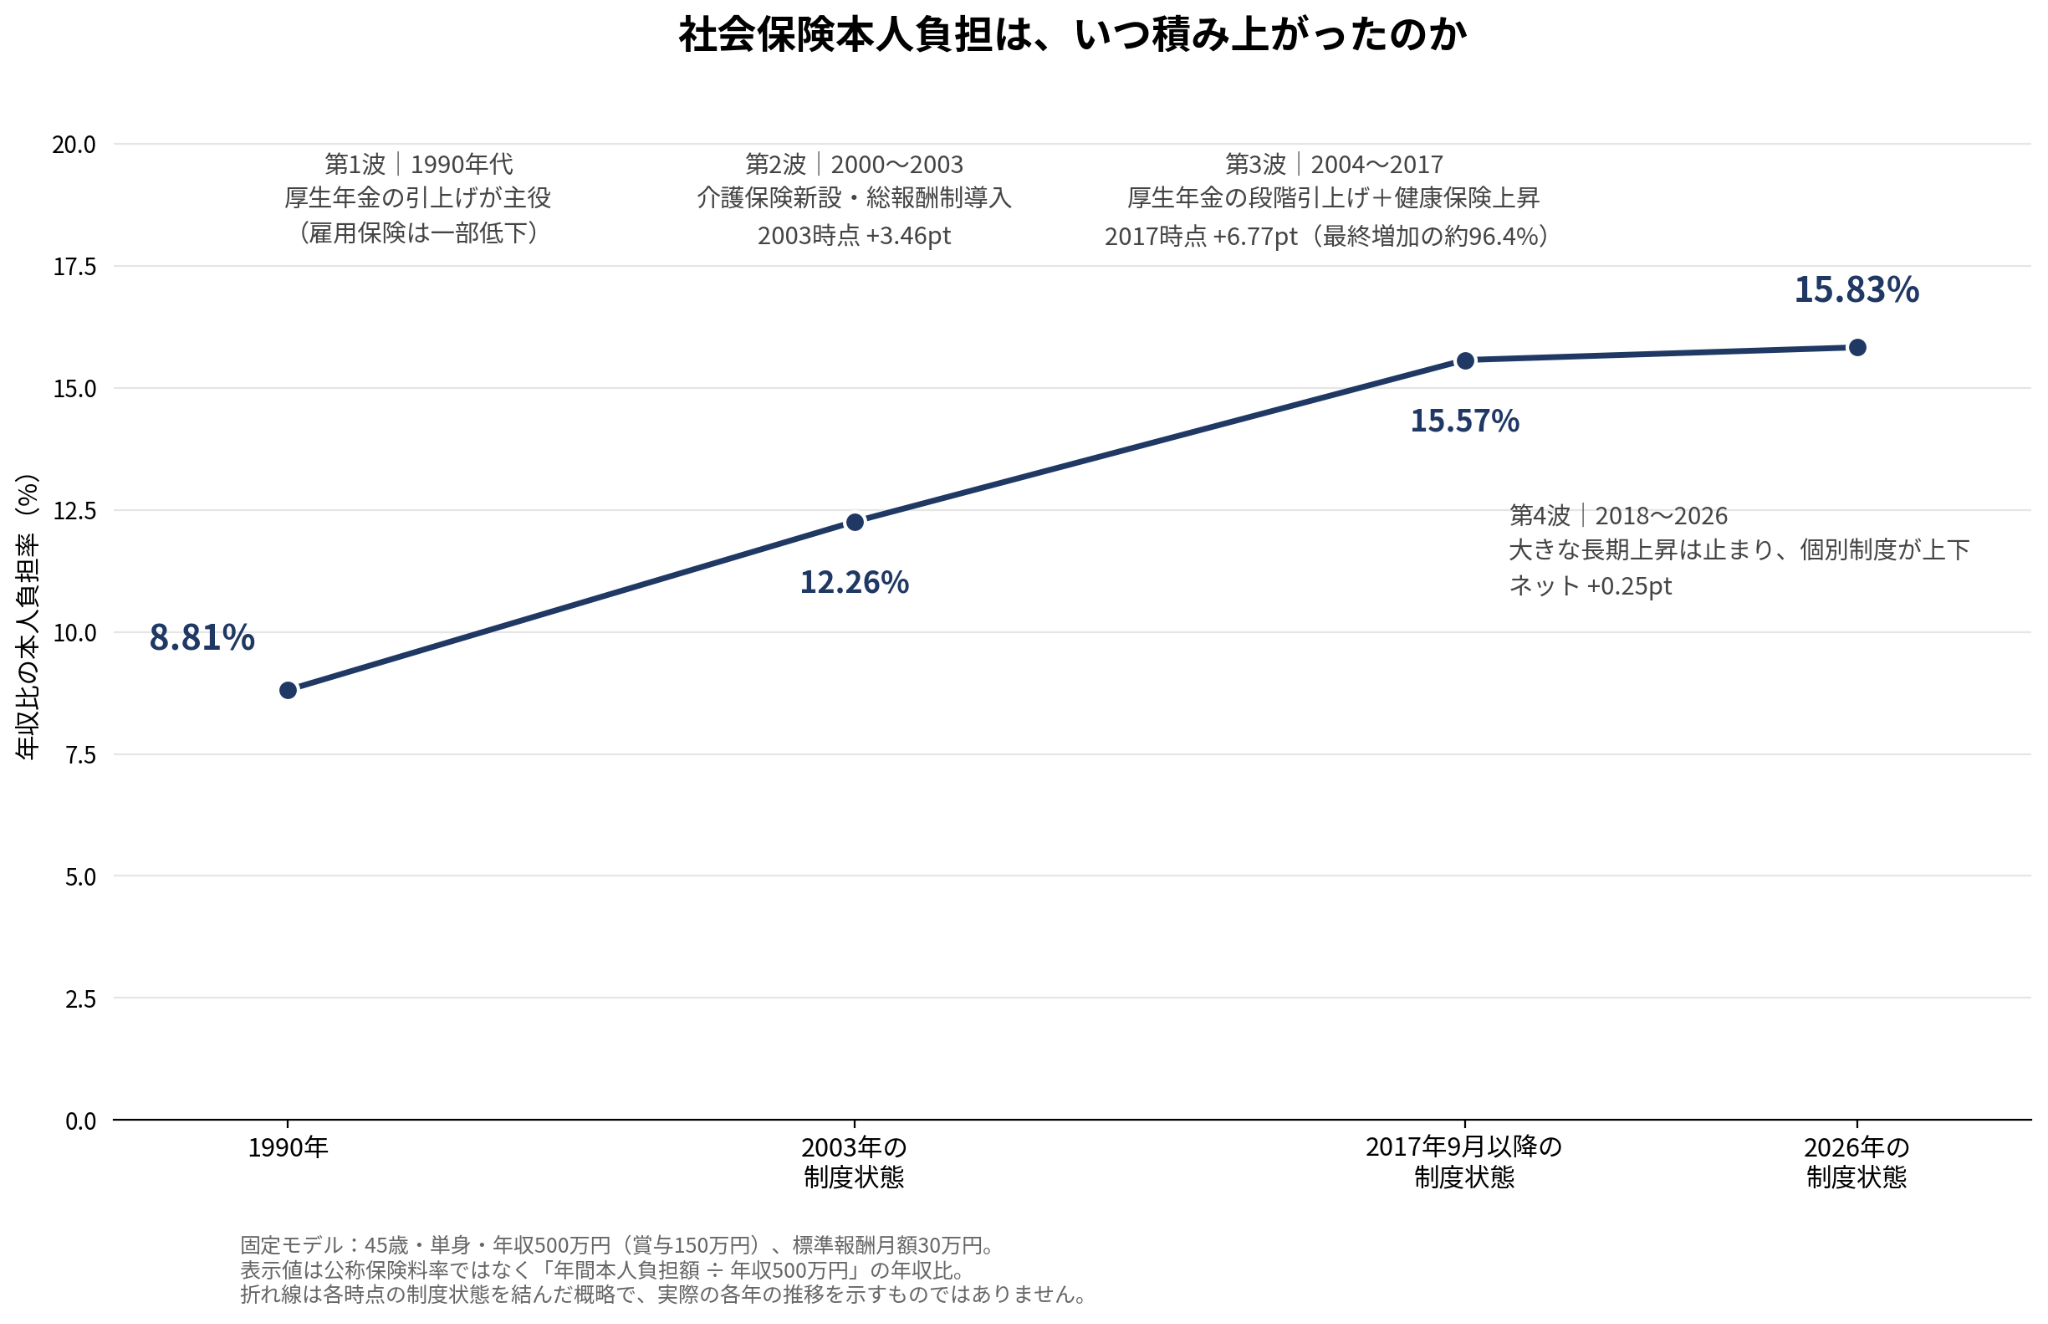
今回の固定モデルでは、
1990年:約8.81%
2003年の制度状態:約12.26%
2017年9月以降の制度状態:約15.57%
2026年の制度状態:約15.83%
です。
2017年9月以降と2026年では、ほとんど差がありません。
丸め前の数字で計算すると、1990年から2026年までの負担増の約96.4%に当たります。
つまり、
今回の固定モデルでは、1990年から2026年までの負担増の約96%は、2017年9月以降の制度ですでに積み上がっていました。
これが、今回調べていて最も意外だった点でした。
では、2017年以降は何が起きていたのでしょうか。
最近も社会保険料は上がり続けていたのか
厚生年金の保険料率は、2017年9月に18.3%へ到達したあと、2026年まで引き上げられていません。
健康保険も、協会けんぽの全国平均では2012年に10.0%になったあと、2025年まで同じ水準で推移し、2026年度には全国平均9.90%へわずかに下がりました。
つまり、社会保険負担の中でも特に大きな割合を占める厚生年金と健康保険については、最近まで大幅な引き上げが続いていたわけではありません。
一方、雇用保険や介護保険は少し性格が違います。
雇用保険は、雇用情勢や給付、財政状況などによって料率が上下します。
介護保険も、毎年度の介護費用や納付金などに応じて料率が見直されます。
たとえば協会けんぽの介護保険料率は、2023年には1.82%でしたが、2026年度には1.62%です。
一方向に上がり続けているわけではありません。
そして2026年には、新たに子ども・子育て支援金が始まりました。
2026年度の被用者保険の支援金率は0.23%で、基本的に企業と本人が半分ずつ負担します。
今回の固定モデルでは、制度状態を1年間適用すると本人負担は年間5,865円。
年収比では約0.12ポイントです。
1990年から2026年までの約7ポイントの負担増全体に占める割合は約1.7%なので、最近追加された負担ではありますが、36年間の増加の主因ではありません。
なお、制度は2026年4月分から始まっているため、この5,865円は2026年の実際の暦年控除額ではなく、制度状態を12か月適用した年率換算です。
まとめ――社会保険料は「一つのもの」ではなかった
社会保険料は、1990年から2026年までの固定モデルで約7ポイント増えました。
しかし、すべての制度が同じように、最近まで上がり続けていたわけではありません。
厚生年金の段階的な引き上げ、健康保険の上昇、介護保険の新設、賞与を含めた賦課方法の変更など、異なる時期の異なる制度変更が重なって現在の負担になっていました。
そして今回の固定モデルでは、その増加の約96%が、2017年9月以降の制度ですでに積み上がっていました。
「社会保険料が増えた」という一つの数字だけでは、
どの制度が増えたのか。
いつ増えたのか。
なぜ増えたのか。
何に保険料をかける仕組みだったのか。
までは分かりません。
一つずつ分けてみて、ようやくその姿が見えてきました。
そして、別の疑問が残った
ただ、ここまで分かると、逆に別の疑問が生まれます。
社会保険負担の大部分が2017年頃までにすでに積み上がっていたのなら、
なぜ、ここ数年になって生活がより苦しくなったと感じるのでしょうか。
最近の生活苦を、社会保険料の大幅な引き上げだけで説明するのは難しそうです。
賃金が物価に追いついていないのか。
食料や光熱費など、避けにくい支出が大きく上がったのか。
あるいは、別の負担が重なっているのか。
ここについては、今回の記事では結論を出しません。
また数字を一つずつ確認しながら、考えてみたいと思います。
原因を知ることと、幸福に生きること
ここまで、生活が苦しくなってきた背景の一つを、社会保険料という側面から調べてきました。
ただ、社会がなぜこうなったのかを知ることと、どうすれば自分自身が幸福に生きられるのかを知ることは、別の問いだと思います。
原因をすべて理解するのを待たずに、「どうすれば本当に幸福に生きられるのか」を知りたい方には、私自身が学んでいるRAPTさんの御言葉も、ぜひ一度読んでみていただければと思います。
→ どう生きれば幸せになれるのか、はっきりと分からないまま生きて、どうして幸せになれるだろうか(RAPT有料記事 VOL.683)
また、御言葉を学び実践することで、実際の生活がどのように変わったのかについては、こちらの証も参考になると思います。
→ 聖書の神様を愛することで、時間にも心にもお金にも余裕のある暮らしが与えられた!!
計算条件と注意点
この記事の数字は、日本の会社員全体の平均負担を表すものではありません。
制度変更そのものの影響を比較するため、各時点に同じ属性条件の仮想的な会社員モデルを置いて計算しています。
実在する一人の会社員を36年間追跡したものではありません。
モデル条件は次の通りです。
- 45歳男性
- 単身・扶養なし
- 一般の事業に勤務
- 年収500万円
- 賞与150万円
- 標準報酬月額30万円
- 協会けんぽ加入を想定
- 2009年以降の健康保険は協会けんぽ全国平均保険料率を使用
1990年と2026年では500万円の実質的な価値は異なりますが、この記事では賃金水準の変化ではなく、制度が同じ所得条件の会社員にどの程度の負担を求めるかを比較するため、名目年収を500万円に固定しています。
本文中の「年収比の本人負担率」は、
年間本人負担額 ÷ 年収500万円
で計算しています。
制度上の公称保険料率とは異なります。
今回のモデルでは、年収500万円のうち月給部分が350万円なので、実際の月給は月約29.2万円です。
一方、社会保険料の計算では標準報酬月額30万円を使用するため、公称料率の本人負担分と「年収比の本人負担率」は完全には一致しません。
また、年度途中で制度変更が行われた年については、原則としてその時点の制度を1年間適用した年率換算を使用しています。
したがって、2017年や2026年に実際に支払った暦年ベースの年間保険料そのものではありません。
総報酬制の影響も、給与と賞与の配分によって異なります。
今回の記事で示した2003年前後の変化は、賞与150万円という固定モデルにおける結果です。
「約96.4%」の計算
丸め前の固定モデル値は、
- 1990年:8.8060%
- 2017年9月以降の制度状態:15.5745%
- 2026年の制度状態:15.8255%
です。
したがって、
(15.5745 − 8.8060)÷(15.8255 − 8.8060)
= 96.424…%
となります。
本文ではこれを「約96%」と表記しています。
主な一次資料
今回の記事では、主に以下の公的資料を使って制度・料率・計算条件を確認しました。
厚生年金
- 厚生労働省「国民年金法等の一部を改正する法律の施行について」
- 厚生労働省「国民年金法等の一部を改正する法律等による改正後の国民年金法等の施行について」
- 厚生労働省「平成16年年金制度改正の概要」
- 厚生労働省「厚生労働省関係の主な制度変更(平成29年10月)」
- 日本年金機構「厚生年金保険の保険料」
健康保険
- 厚生労働省「健康保険法等の一部を改正する法律等の施行について」
- 全国健康保険協会「協会けんぽの保険料率の推移」
- 厚生労働省「医療保険制度の安定的運営を図るための国民健康保険法等の一部を改正する法律について」
- 全国健康保険協会「平成24年度の健康保険料率が変わります」
- 全国健康保険協会「令和8年度保険料率のお知らせ」
雇用保険・介護保険
子ども・子育て支援金
※ 本文中の +4.19ポイント、+1.94ポイント、+7.02ポイント、約96.4% などは、公的機関がそのまま公表している数値ではありません。上記の一次資料で確認した制度・料率を、本文記載の固定モデルに適用して筆者が計算した値です。
コメントを残す