今年の夏、豪雨によって住宅が浸水し、道路が冠水するニュースを目にしました。
そうした被害の様子を見ながら、ふと一つ疑問が浮かびました。
住宅が水害に遭えば、契約内容によっては火災保険から補償を受けることができます。車にも車両保険があります。
では、各地に建設されている巨大な太陽光発電所が、豪雨や台風で壊れたらどうなるのでしょうか。
何万枚もの太陽光パネルや架台、パワーコンディショナー。
あれだけ大規模な設備に損害が出た場合、その損失はいったい誰が負担するのでしょう。
調べてみることにしました。
太陽光発電所にも「火災保険」があった
まず分かったのは、太陽光発電所にも火災保険が使われているということでした。
経済産業省の審議会資料を見ると、太陽光発電施設向けの火災保険では、火災だけでなく、風災、雪災、落雷、水災なども補償の対象になり得ます。
資料には、
「大雨により法面が崩落し、太陽光パネル・架台が破損した」
という事故例まで紹介されています。
さらに、設備そのものの損害だけでなく、復旧に要する期間の利益損失を補償する契約もあります。
資料を提出したあいおいニッセイ同和損害保険によれば、約70%の顧客が利益補償にも加入していました。
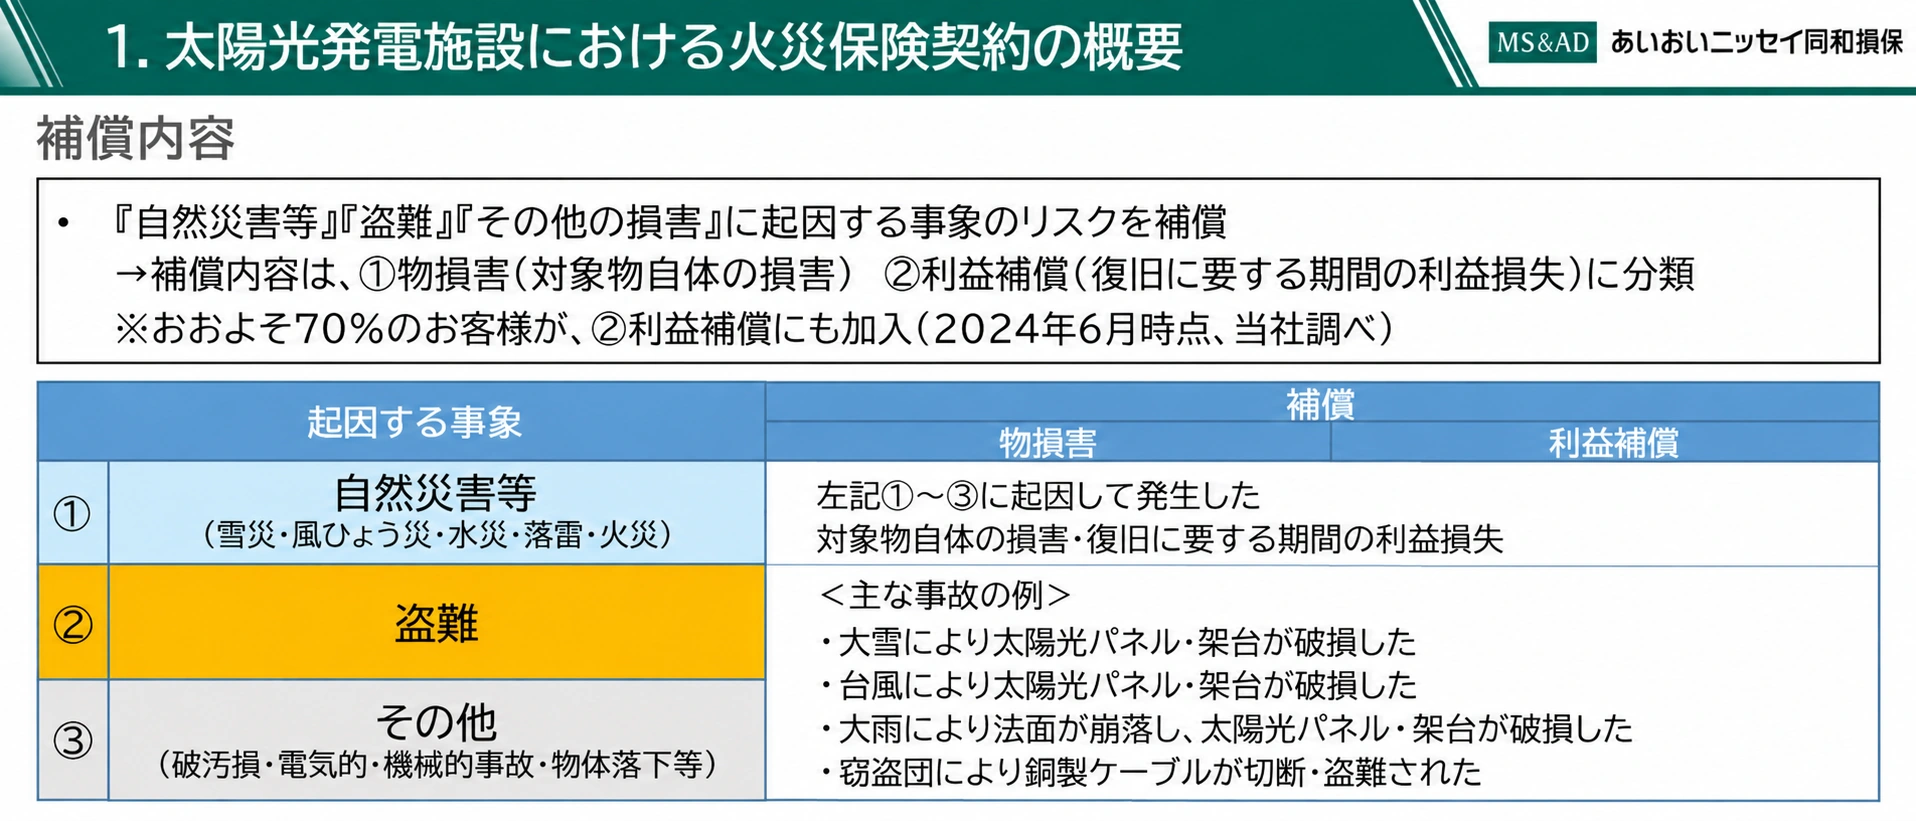
太陽光発電施設向け火災保険では、水災による設備損害や利益損失なども補償対象になり得る。出典:経済産業省 総合資源エネルギー調査会資料(あいおいニッセイ同和損害保険提出)
高額な設備なのだから、保険をかける。
ここまでは、それほど意外ではありませんでした。
しかし調べていくと、保険には「壊れた後にお金を払う」だけではない役割があることが分かってきました。
そもそも、巨大な発電所を誰のお金で建てるのか
大規模な太陽光発電所には、何十億円、時には何百億円もの資金が必要です。
事業者がその全額を、自分のお金で用意しているとは限りません。
そこで使われるのが、
プロジェクトファイナンス
です。
プロジェクトファイナンスでは、その事業が将来生み出すキャッシュフローを主な返済原資として、資金を融資します。
では、銀行はなぜ、まだ完成もしていない太陽光発電所へ巨額のお金を貸すことができるのでしょうか。
ここで、以前の記事でも調べたFIT制度が、別の角度から見えてきました。
FITは「電気を一定価格で買う制度」だけではなかった
FIT——固定価格買取制度。
再生可能エネルギーで発電した電気を、決められた価格で一定期間買い取る仕組みです。
資源エネルギー庁は、FITについて、固定価格での長期買取を保証することで事業収益の予見可能性を高め、参入リスクを低減する制度だと説明しています。
銀行から見ると、これは重要です。
「来年、この電気はいくらで売れるのか分からない」
という事業より、
「この価格で、この期間、電気を買い取ってもらえる」
という事業の方が、将来の売電収入を予測しやすくなります。
つまりFITには、
将来いくら入ってくるかを予測しやすくする役割
もありました。
しかし、収入が予測できるだけでは十分ではありません。
それでも、台風で発電所が壊れたら?
将来どれくらい電気を売れるか予測できても、完成した発電所が台風や豪雨で壊れれば、予定していた収入は途絶えてしまいます。
そこで最初の疑問だった「保険」が戻ってきます。
FITは、
将来の収入を予測しやすくする。
一方、保険は、
事故によって生じる損失の一部を外へ移す。
巨大な事業へ融資する銀行にとって、どちらも重要です。
私はそれまで、火災保険とは「何かが壊れた後、お金を払ってくれるもの」だと思っていました。
しかし巨大なインフラ事業では、それだけではありません。
「プロジェクトファイナンスにおいて、保険の加入は必須条件である」
と明記されています。建設期間と運転期間の双方について、複数の保険が想定されています。
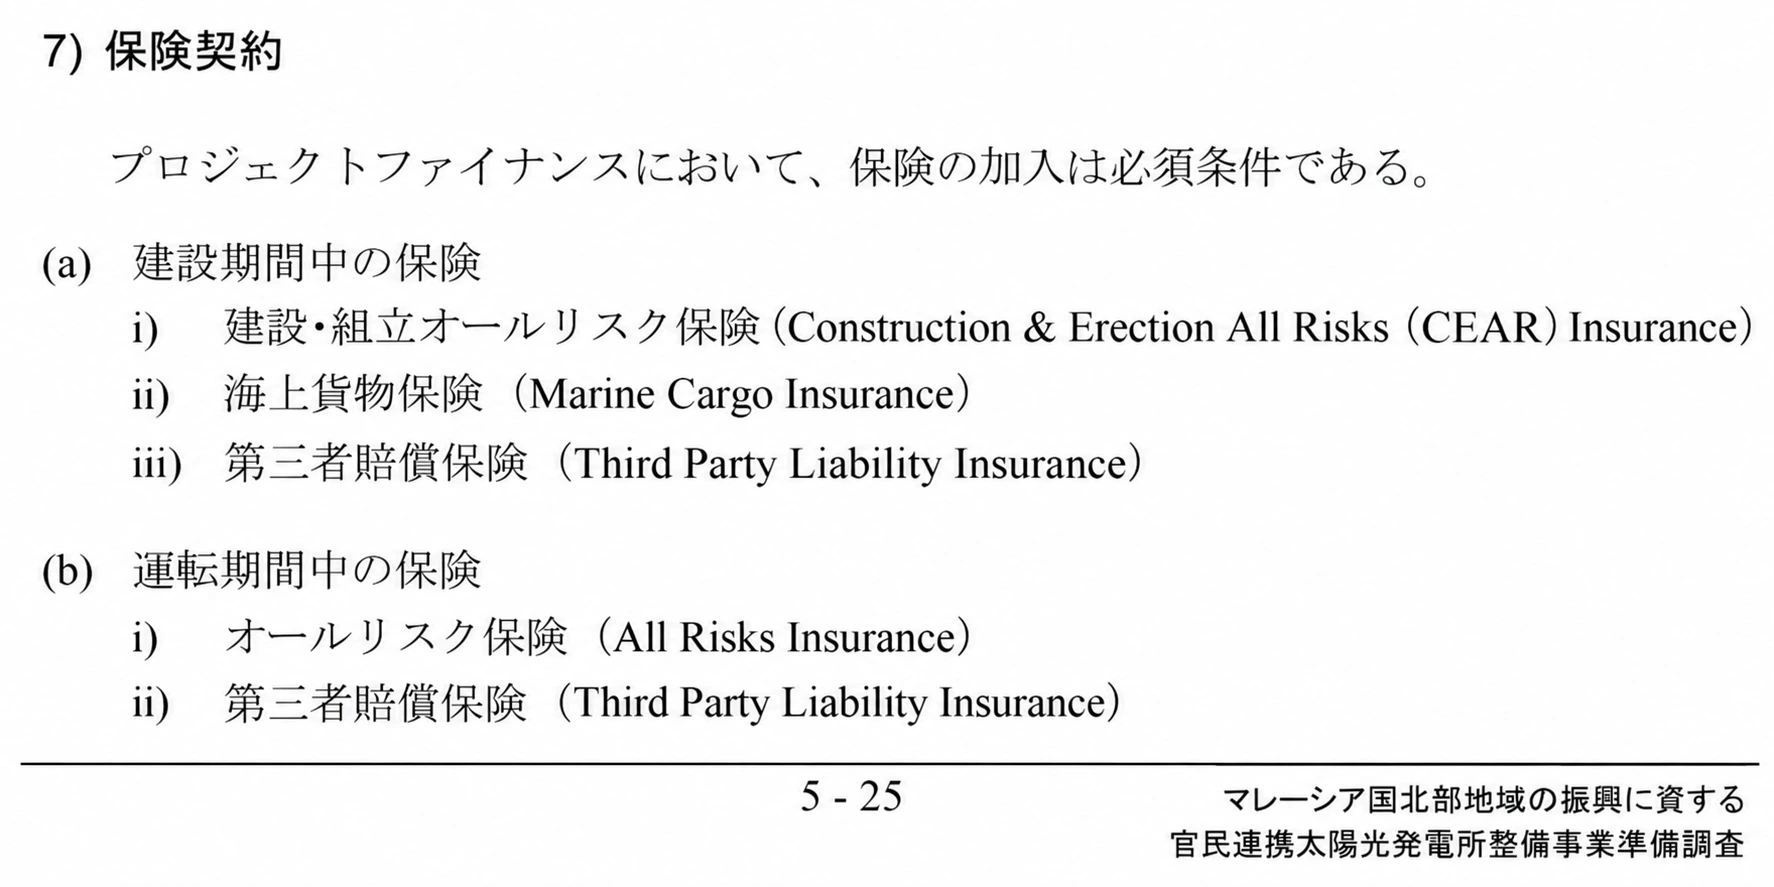
JICAの当該調査では、プロジェクトファイナンスにおける保険加入を「必須条件」と説明している。出典:JICA「マレーシア国 北部地域の振興に資する官民連携太陽光発電所整備事業準備調査」p.5-25
必要な保険を確保していること自体が、巨額融資を成立させる条件になり得る。
保険は、事故後の補償だけではなく、事業を始めるための金融インフラでもあったのです。
では、保険会社は誰にリスクを渡すのか
ここで、もう一つ疑問が生まれます。
何十億、何百億円という設備に保険をかけるとして、保険会社はその巨大な損失リスクをすべて自分で抱えるのでしょうか。
そこで登場するのが、
再保険
です。
保険会社自身も、自社が引き受けたリスクの一部を、必要に応じて再保険会社へ移すことがあります。
こうしたリスクはさらに、世界の保険・再保険市場へ分散されることがあります。
豪雨のニュースを見て、
「巨大な太陽光発電所が壊れたら、誰が払うのだろう」
と思ったところから始まった疑問は、いつの間にか世界の保険・再保険市場までつながっていました。
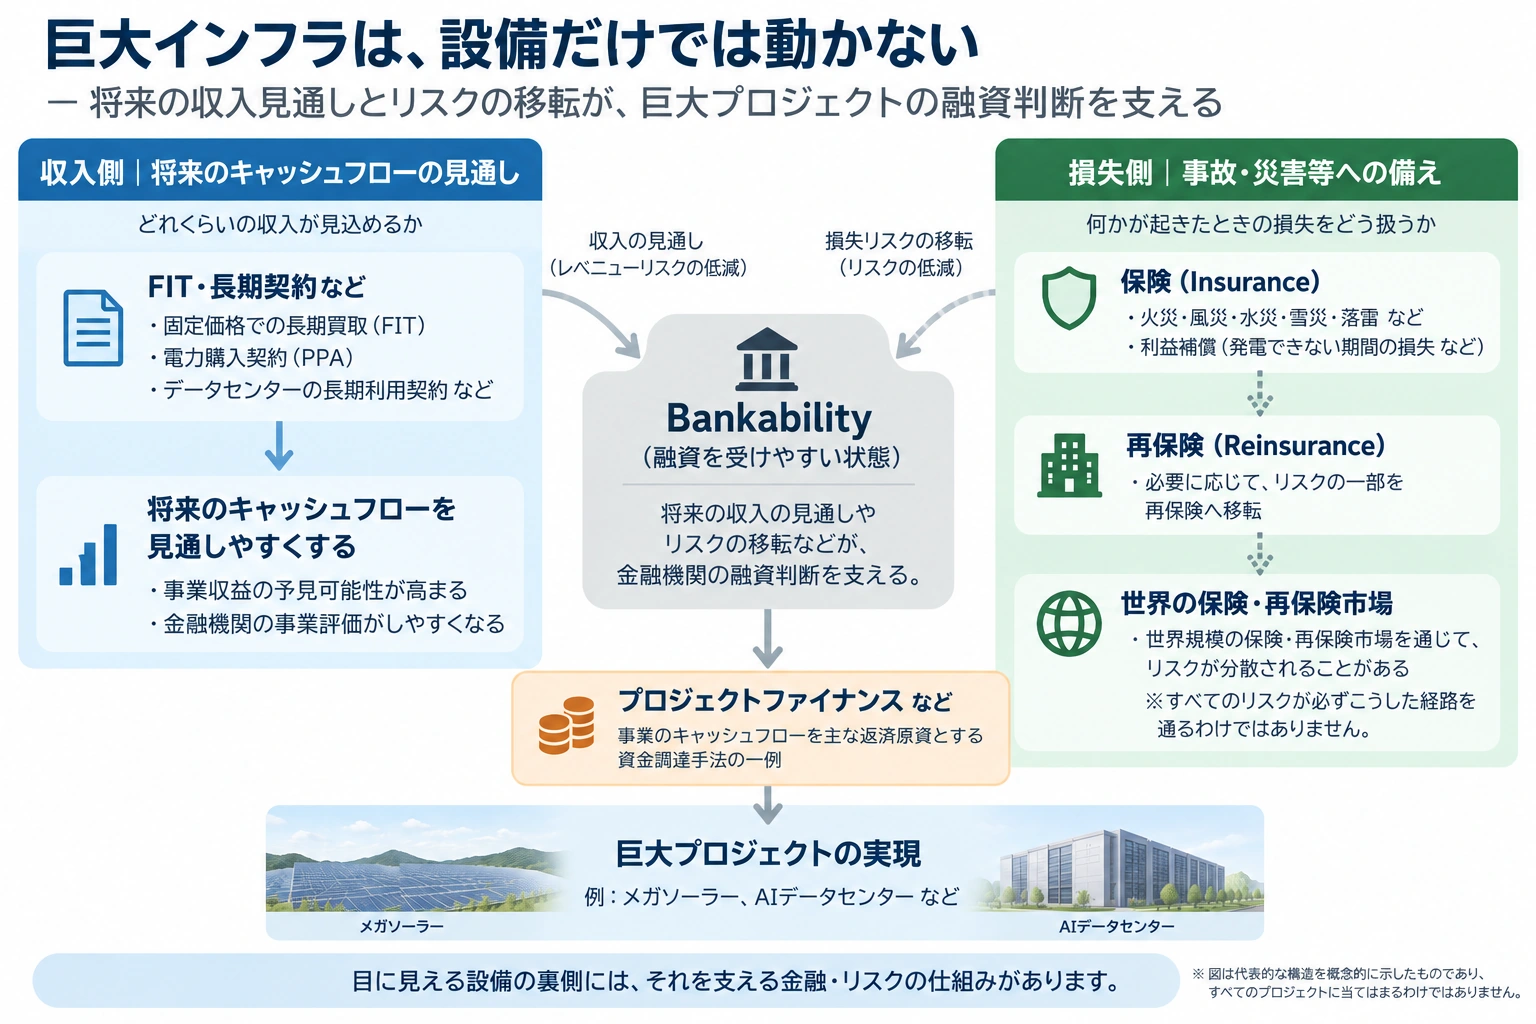
「巨大インフラは、設備だけでは動かない」——将来収入の見通しとリスク移転が、巨大プロジェクトへの融資判断を支える代表的な構造。
実際のメガソーラーでも、プロジェクトファイナンスは使われていた
日本の事例を調べてみると、ソフトバンクグループが2011年に設立したSBエナジーの案件が出てきました。
北海道苫小牧東部地域に建設された「苫東安平ソーラーパーク」です。
出力は約111MW。
2014年、この事業に対してプロジェクトファイナンスによるシンジケートローンが組成されました。
共同アレンジャー(融資全体を取りまとめる金融機関)は、みずほ銀行、日本政策投資銀行、三井住友銀行。みずほ銀行が招聘した地元銀行などを含め、12金融機関が参加しました。
事業会社にはSBエナジーと三井物産がそれぞれ50%を出資しています。
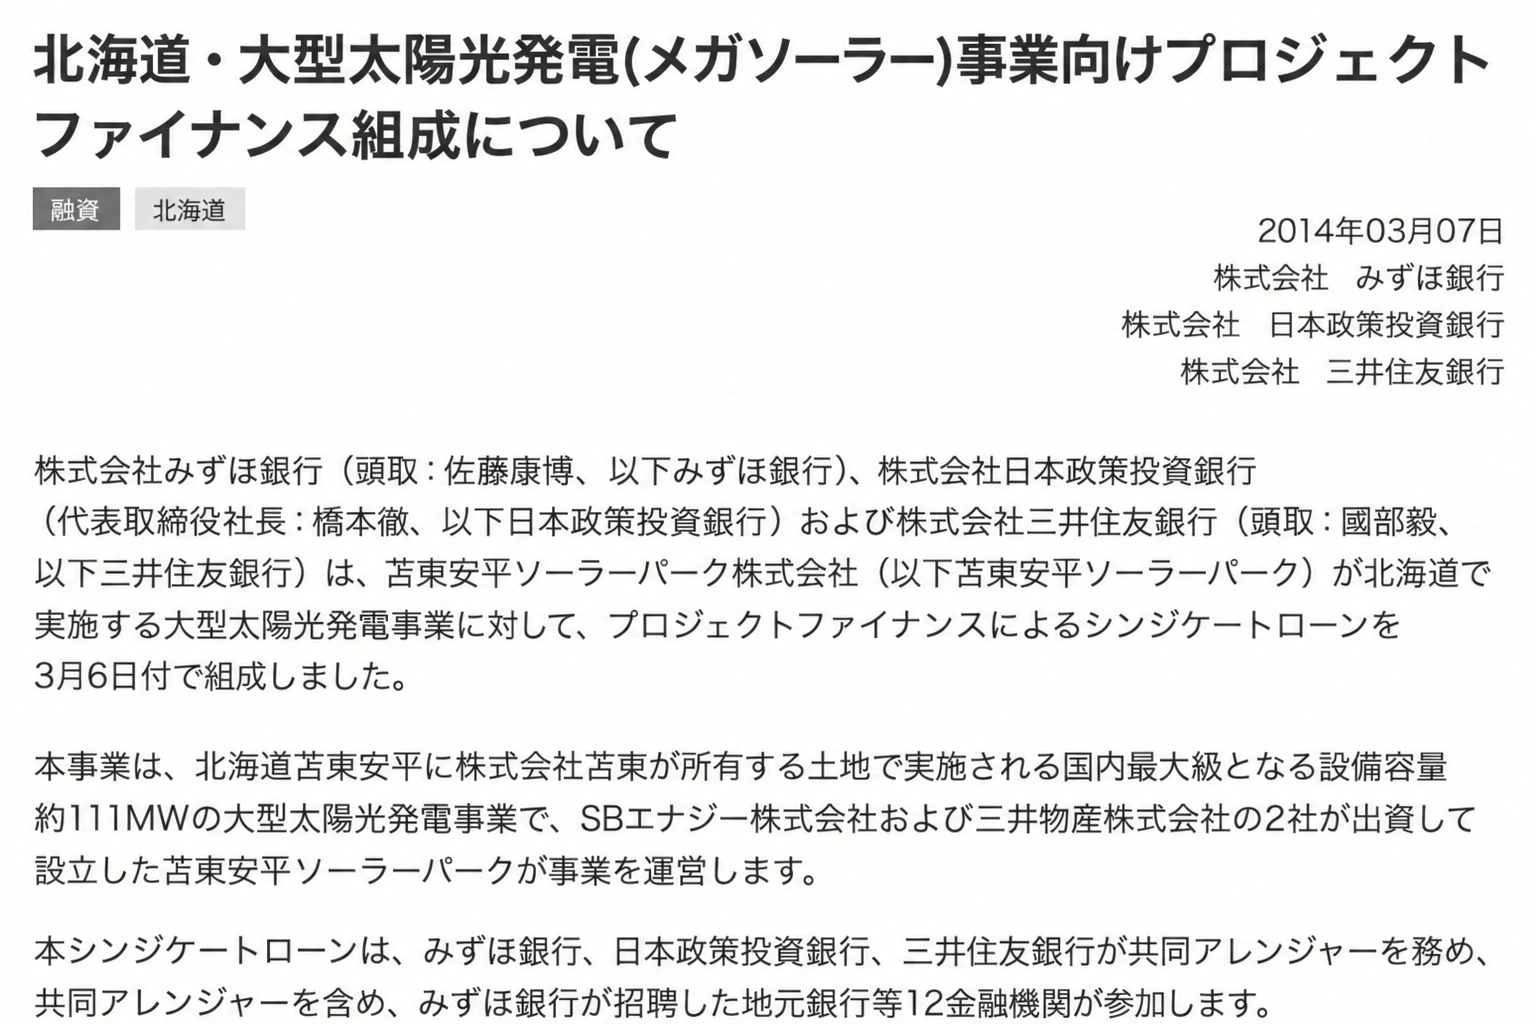
苫東安平ソーラーパークでは、みずほ銀行・DBJ・三井住友銀行などによるプロジェクトファイナンスが組成された。出典:日本政策投資銀行
ここで重要なのは、孫正義だから特別な金融手法が使われたということではありません。
大規模な再生可能エネルギー事業が、どのような金融構造で資金を集めていたのかを見るうえで、この案件は分かりやすい実例でした。
太陽光パネルから、AIのGPUへ
そして、この仕組みは太陽光発電だけの特殊な話でもありませんでした。
現在、世界ではAIデータセンターへの巨額投資が進んでいます。
建物だけでなく、大量のGPU、電力設備、冷却設備などを必要とする巨大インフラです。
SB Energyは、現在SoftBank Group傘下で米国のエネルギー・データセンター事業を進める企業です。
同社はSECへ提出したS-1(米国証券取引委員会〈SEC〉に提出する、株式を初めて一般公開するIPOなどの際の登録届出書)で、財物保険、工事保険、賠償責任保険などに加え、融資契約などによって要求される保険を維持していると説明しています。
なお、この米国のSB Energyは、2014年の苫東安平ソーラーパークを手がけた日本の旧SBエナジーとは別法人です。
さらに同じS-1では、自社の開発規模について、世界の保険・再保険市場に、必要な補償を引き受けられるだけの十分なキャパシティ(保険・再保険市場の引受余力)が存在する保証はないことまで、事業上のリスクとして開示しています。
言い換えると、どれだけ資金があっても、巨大な設備のリスクを引き受けてくれる保険の「受け皿」が足りなければ、事業を進めにくくなる可能性があるということです。
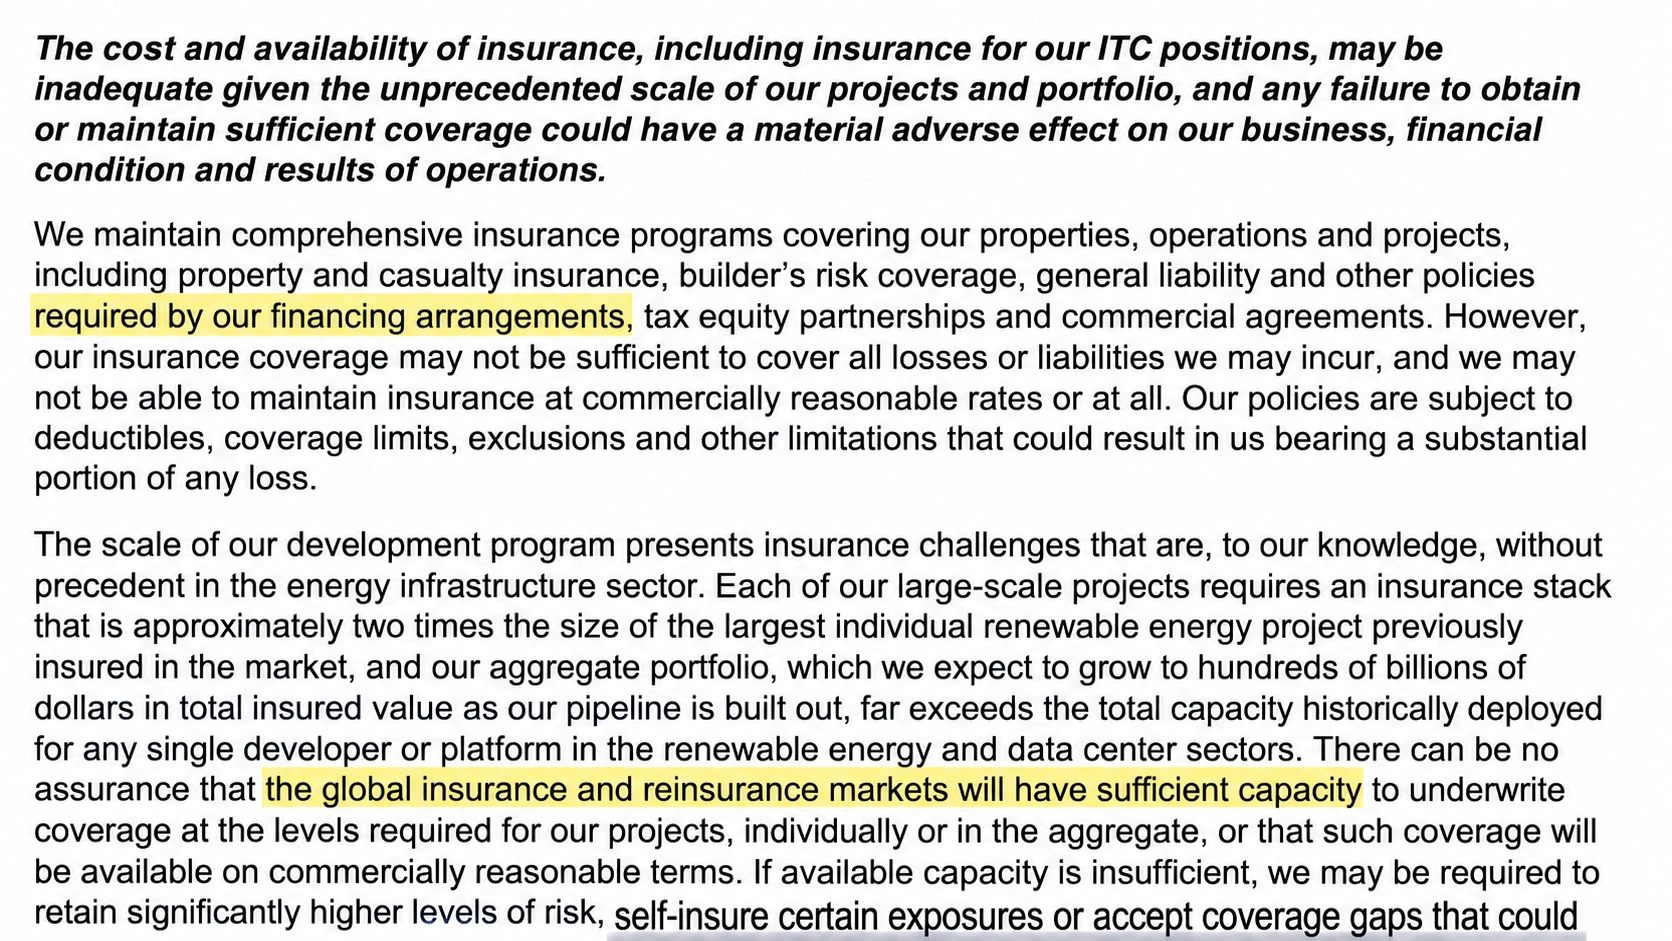
SB EnergyはS-1で、融資契約によって求められる保険を維持していること、さらに世界の保険・再保険市場に十分な引受余力がある保証はないことをリスクとして開示している。出典:SB Energy, Form S-1 (U.S. SEC)
つまり、巨大なインフラに必要なのは、
資金を集められること
だけではありません。
そのリスクを誰かが引き受けられること
も、事業を成立させる条件になり得るのです。
苫東安平ソーラーパークのプロジェクトファイナンスでは、みずほ銀行が共同アレンジャーを務めていました。
一方、現在SoftBankが北海道苫小牧で進めるAIデータセンターについては、みずほフィナンシャルグループが共同研究に参加しています。
両社は、その成果を今後のデータセンター開発やファイナンス検討における評価へ取り込む可能性を検討しています。ただし、現時点でみずほが同案件へ融資すると決まったわけではありません。
巨大インフラを見る目が、少し変わった
太陽光発電所を見れば、パネルや架台、送電線は目に見えます。
AIデータセンターなら、巨大な建物やGPU、電力設備が目につきます。
けれど、その設備だけを見ても、巨大なプロジェクトがなぜ成立したのかは分かりません。
その裏では、
将来どれくらい収入が得られるのか。
誰が巨額のお金を貸すのか。
事故が起きたとき、誰が損失を引き受けるのか。
そして、そのリスクはさらにどこへ移っていくのか。
そんな目に見えない流れが動いていました。
豪雨のニュースを見たとき、私が考えたのは、
「太陽光発電所が壊れたら、誰が払うのだろう」
という単純な疑問でした。
けれど調べ終えた今は、巨大な発電所やAIデータセンターを見るとき、少し違う問いも浮かびます。
誰がそのお金を貸しているのか。
そして、
誰がそのリスクを引き受けているのか。
目に見える巨大設備の裏側には、それを成立させるもう一つのインフラがありました。
最後に、豪雨などの災害でお亡くなりになった方々のご冥福をお祈りするとともに、被災された皆様に心よりお見舞い申し上げます。一日も早い復旧をお祈りいたします。
災害に関するRAPT理論+αの記事
地元に強い台風が直撃し、二度もひどい水害に見舞われる中、自分の住む地域だけが守られ、神様の大きく細やかな愛を実感した体験(RAPTブログ読者・トパーズさんの証)
悪人たちがどんなにこの世を災いで満たしても、神様を信じて生きる私たちは全ての災難から守られ、幸福に生きられる!!(十二弟子・KAWATAさんの証)
コメントを残す