AI企業への出資、GPUの大量購入、データセンターの建設。ニュースには巨額の投資や契約が次々と登場します。
では、その設備を買うお金はどこから来て、誰の支払いによって回収されるのでしょうか。
RAPT理論+αは10月23日、OpenAIに巨額投資するソフトバンクグループの株価下落と、借入に依存するAI投資への市場の懸念を報じました。
ソフトバンク傘下のSB Energyが進めるデータセンター事業と、米CoreWeave(コアウィーブ)のAIクラウド事業には、巨額の設備投資を先に行い、将来の利用料で回収するという共通の課題があります。
CoreWeaveでは2026年10月、一部社債の市場利回りが15〜16%に達し、資金調達への警戒が表面化しました。
そのCoreWeaveにGPUメーカーのNVIDIAは出資し、GPUを供給し、条件付きで計算能力を購入する契約まで結んでいます。
設備の売り手が、買い手の資金と将来の売上を支え得る。
この関係から、AI投資の持続性を考えます。
GPUを売るNVIDIAが、買い手にも資金を出す
CoreWeaveは、AI開発などに必要な高性能の計算能力を、インターネット経由で企業に提供するAIクラウド事業者です。
自社で大量のGPUやサーバーを用意し、MicrosoftやOpenAIなどが必要に応じて利用できるようにしています。
NVIDIAはCoreWeaveにGPUを供給しています。両社はGPUの供給に加え、次の取引でもつながっています。
2025年9月、NVIDIAは、CoreWeaveが外部顧客に販売できなかった計算能力を一定の条件で購入する契約を結びました。
当初の契約額は63億ドル、対象期間は2032年4月までです。
続く2026年1月、NVIDIAはCoreWeaveの株式を20億ドルで購入しました。こちらは実際に完了した出資です。
出資金が直接GPUの購入代金に充てられたかは確認できていません。
GPUの販売元が、買い手の株主であり、売れ残った計算能力の買い手にもなる。
この3つの役割の重なりがポイントです。
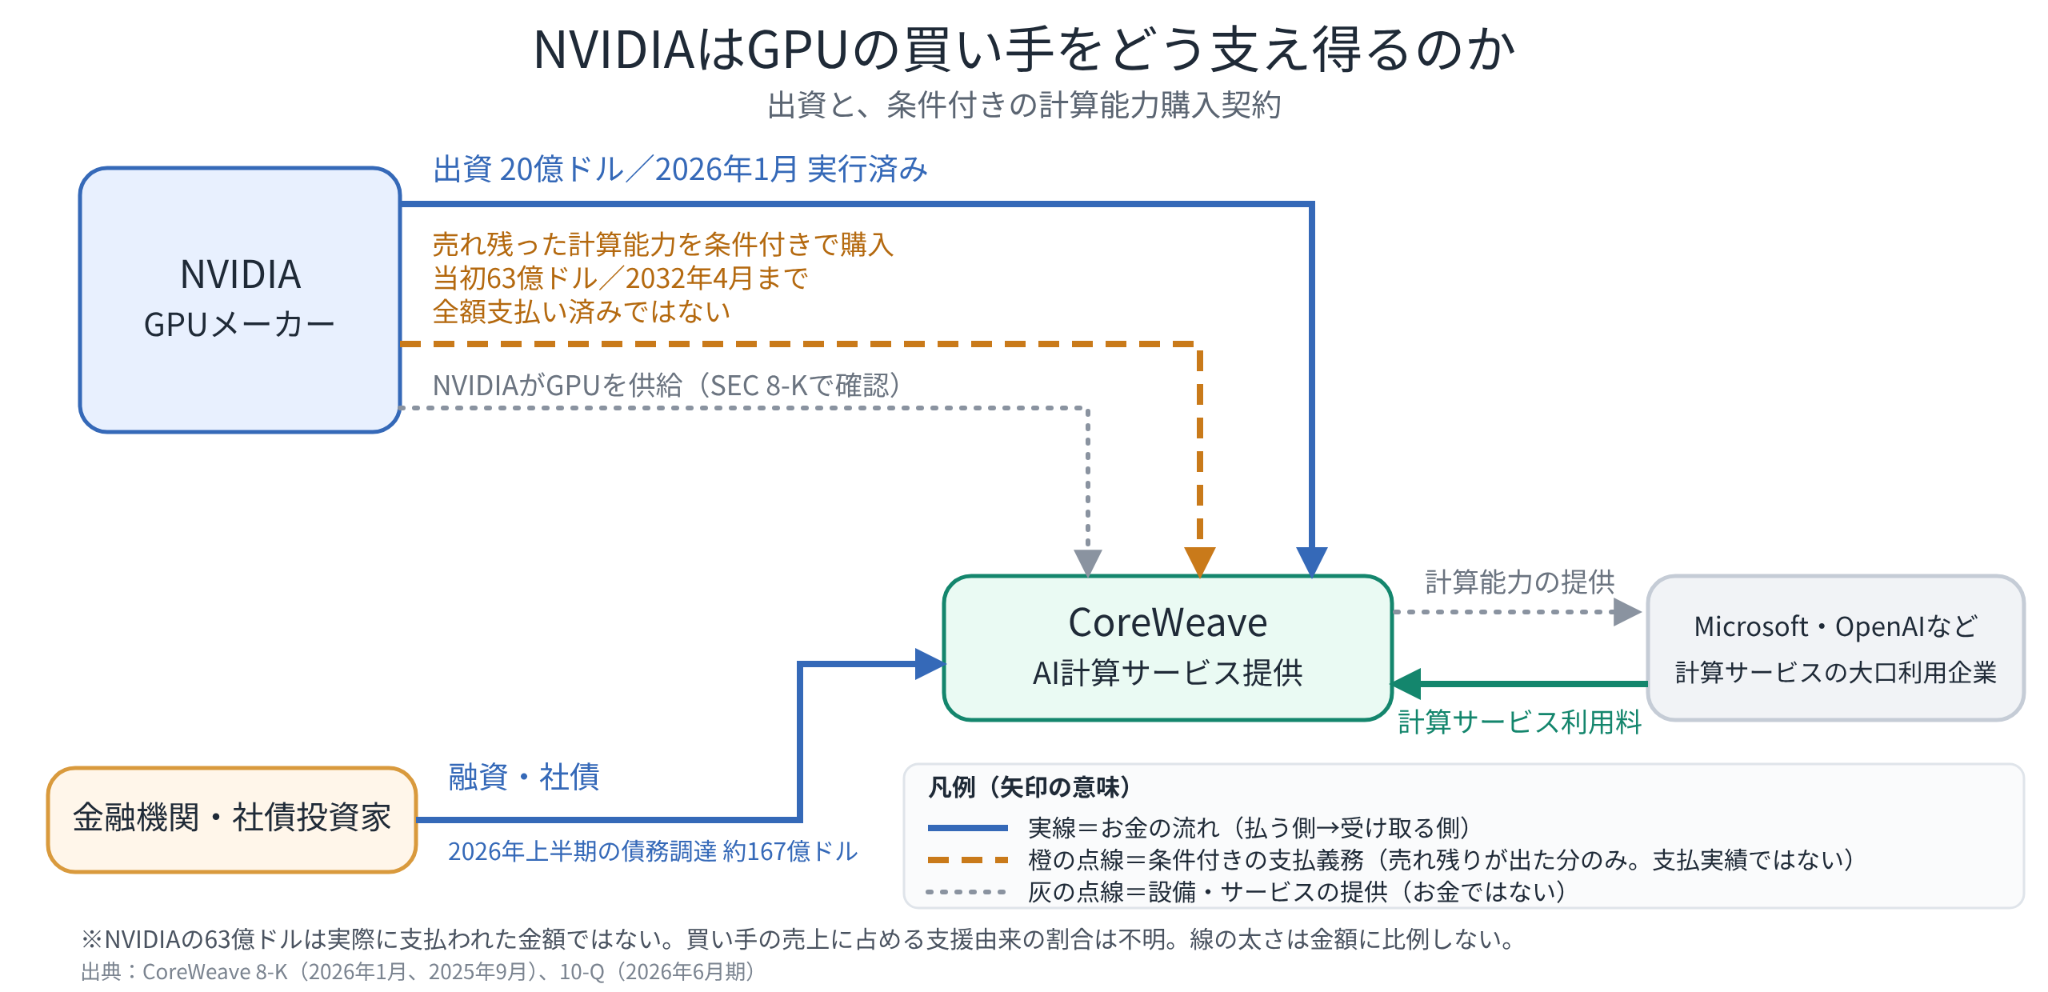
図1:青・緑の実線は資金の流れ、橙の点線は条件付きの購入義務、灰色の点線は設備・サービスの提供を表しています。
設備投資は、本業で稼ぐ現金を上回る
CoreWeaveは顧客に計算能力を提供するため、GPUやサーバー、データセンターを先に用意します。
長期の利用契約や顧客の前払金もありますが、急速な設備拡大にはそれだけでは足りず、借入や株式発行も利用しています。
2026年1〜6月の現金収支は次のとおりです。
| 現金の流れ | 金額 |
|---|---|
| 本業の営業活動で得た現金 | 約37億ドル |
| GPUや設備などを含む投資活動で使った現金 | 約149億ドル |
| 借入・株式発行など財務活動で得た現金 | 約140億ドル |
CoreWeaveのSEC四半期報告書・キャッシュフロー計算書
この半年間の投資支出は、本業から得た現金の約4倍。 この規模の設備拡大は、本業で得た現金に加え、借入や株式発行などの外部資金によって支えられています。
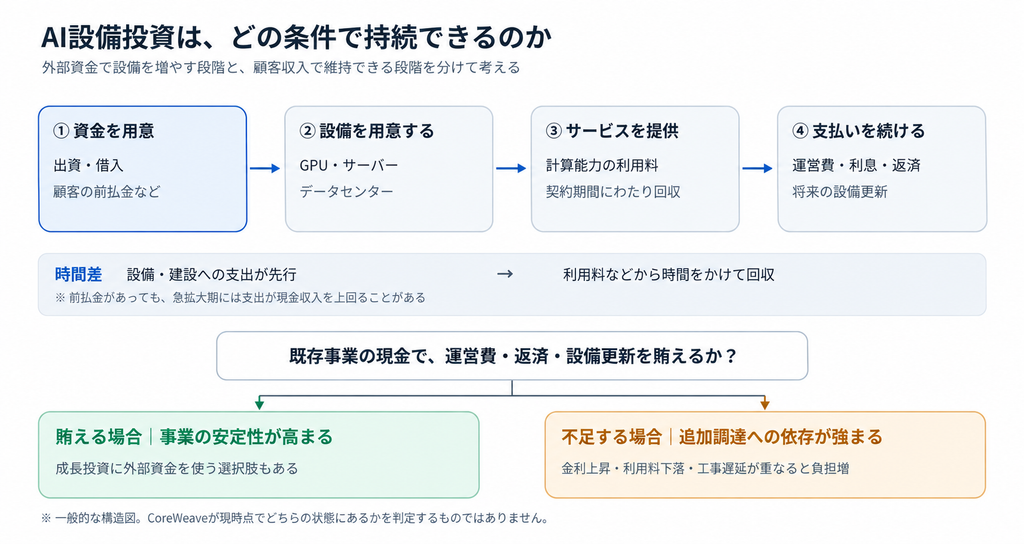
図2:設備投資を続けるには、利用料収入から運営費・借入返済・設備更新の負担を賄えることが重要です。
社債の利回りが15〜16%に上昇
2026年10月13〜15日ごろ、CoreWeaveの2031年・2032年満期の担保のない社債が売られて価格が下がった結果、市場利回りが一時15〜16%に達しました。
これは社債の市場価格に表れた警戒で、既存の借入金利が一斉に上昇したという意味ではありません。
もし新たな借入や借り換えでも高い金利を求められれば、次のGPUを導入するための費用が膨らみます。
GPUの将来価値にも見方の差があります。
NVIDIAは、2020年発売の「A100」が6年後も商用利用され、経済的な利用期間が10年近くに伸びる可能性を説明しています。
一方、Reutersの取材では、資産運用会社Impaxの担当者が、銀行はGPU関連の融資を審査する際、一般に3〜4年の償却スケジュールを前提とすると述べています。
前者はGPUが収益を生み得る期間、後者は融資の審査で想定する償却期間です。
単純に優劣は決められませんが、GPUの収益力が予想より早く落ちれば、借金で設備を増やす会社ほど負担が重くなります。
市場の警戒は社債以外にも表れています。
10月15日には、CoreWeaveの債務不履行に備える保険(CDS)の費用が急上昇したとReutersが報じました。
株価も大きく下落し、11月2日の終値は50.15ドル。2026年5月6日につけた過去1年間の高値138.25ドル(取引時間中)から、約64%下落しています。
顧客契約を担保にした融資は、別の評価を受けている
CoreWeaveには、資金を調達できている事例もあります。
2026年3月、特定の顧客契約と設備を担保に、最大85億ドルの融資枠の契約を結びました。
最初に借りられる上限は約75億ドル、設備が安定稼働すれば最大85億ドルに広がる仕組みです。
この融資枠には投資適格の格付け(返済の確実性が比較的高いとする評価)が付き、6月末時点で約29億ドルを借り入れていました。
担保のない社債と、特定の顧客契約・設備を裏づけにした融資では、貸し手が負うリスクが違います。
紹介した市場利回りと融資条件は時点も異なりますが、同じ企業への資金提供でも契約の中身が重要であることが分かります。
AI産業全体に共通する問い
NVIDIAは、複数のAIクラウド会社との間で、2026年7月時点で合計360億ドルの計算サービス購入義務があると開示しています。
相手先ごとの内訳は公表されておらず、CoreWeaveとの63億ドルがその中に含まれるかも不明なため、両者は合算できません。
GPUメーカー、AIクラウド会社、金融機関の資金と契約が重なることで、巨額の設備投資は進めやすくなります。
では、その投資を最終的に誰の支払いで回収するのでしょうか。
CoreWeaveはMicrosoftやOpenAIなどから利用料を受け取ります。
その先で企業や個人がAIサービスに十分なお金を払い続ければ、設備を使う需要も続きます。
成長企業が借入や出資を利用すること自体は自然ですが、長期的には顧客からの現金収入で運営費、利息・返済、設備更新を支えられるかが問われます。
同じ課題は、ソフトバンク傘下のSB EnergyがOpenAI関連会社へデータセンターを長期賃貸する事業にもあります。
OpenAIの公式発表/SB EnergyのSEC上場申請書
需要の下振れ → GPUの稼働率や利用料金の低下 → 借入・設備更新の負担増 → 投資縮小。
こうした流れが複数の企業に広がれば、AI産業の過剰投資が表面化し、投資縮小が連鎖して、AIバブルの崩壊につながる可能性があります。
世界中から巨額の資金が集まるAI産業。
その投資は、実際の需要に支えられた持続的な成長につながるのでしょうか。
それとも、過剰投資が重荷となるのでしょうか。
AIブームの行方を、今後も見ていきたいと思います。
コメントを残す