前回の記事では、私の電気料金明細にあった、
「再エネ促進賦課金 514円」
という小さな項目から、お金の流れを追っていきました。
その先にあったのが、FITという制度です。
2012年度に始まったFITでは、一定の太陽光発電について、当時「40円+税」という価格で、20年間にわたって電気を買い取る仕組みが作られました。
前回は、この20年という長い買取期間が、いまも私たちの電気料金に影響を残していることまで見ました。
今回は、反対側から見てみたいと思います。
私たち電力利用者が費用の一部を負担する20年の買取制度は、発電事業者にとって、何を意味したのでしょうか。
その具体例として、まずSoftBankの再エネ事業を見てみます。
制度を求めた人が、事業者にもなった
東日本大震災の後、孫正義は再生可能エネルギーの導入拡大を強く訴えるようになりました。
2011年7月には、35道府県が参加する「自然エネルギー協議会」が設立され、SoftBankはその事務局を担いました。
その数か月後の2011年10月、SoftBank Groupは再生可能エネルギー事業を行うSBエナジーを設立します。
そして2012年7月1日。
FITが始まったその日に、SoftBankの京都・群馬のメガソーラーも営業運転を開始しました。
ここだけを見ると、
制度を強く求める側にいた人物が、その制度が始まる時には事業者側にも立っていた
という時系列になります。
ここで見たいのは、FITが始まった時に事業者側にも立っていたことと、20年の固定価格買取が発電事業に何をもたらしたのかです。
では、発電所を造るための巨額のお金は、どこから出たのでしょうか。
「20年間入ってくるお金」は、銀行にはどう見えたのか
太陽光発電所を造るには、最初に大きなお金が必要です。
土地を確保し、パネルや架台を設置し、送電設備を整えなければなりません。
そこで使われる代表的な方法の一つが、プロジェクトファイナンスです。
簡単に言えば、
発電所という事業そのものが、将来生み出すお金を返済原資として、銀行から資金を借りる
仕組みです。
SoftBankの太陽光事業でも、この方法が使われました。
たとえば鳥取県米子市のメガソーラーでは、当時の報道によると、総投資額は約100億円で、その一部を事業者側の出資金で賄い、残りをプロジェクトファイナンスで調達する計画とされていました。
ここでFITの「20年」が効いてきます。
太陽光では、国のFIT制度によって予見可能性が高まった長期売電収入。
それがあることで、銀行側から見ても、将来の返済原資を見通しやすくなります。
もちろん、20年間利益が保証されるわけではありません。
発電量は天候で変わります。設備故障や維持費もあります。出力制御や金利などのリスクもあります。
それでも、
20年間、固定価格で電気を買い取る制度がある
ことは、発電事業の将来キャッシュフローの予測可能性を大きく高めます。
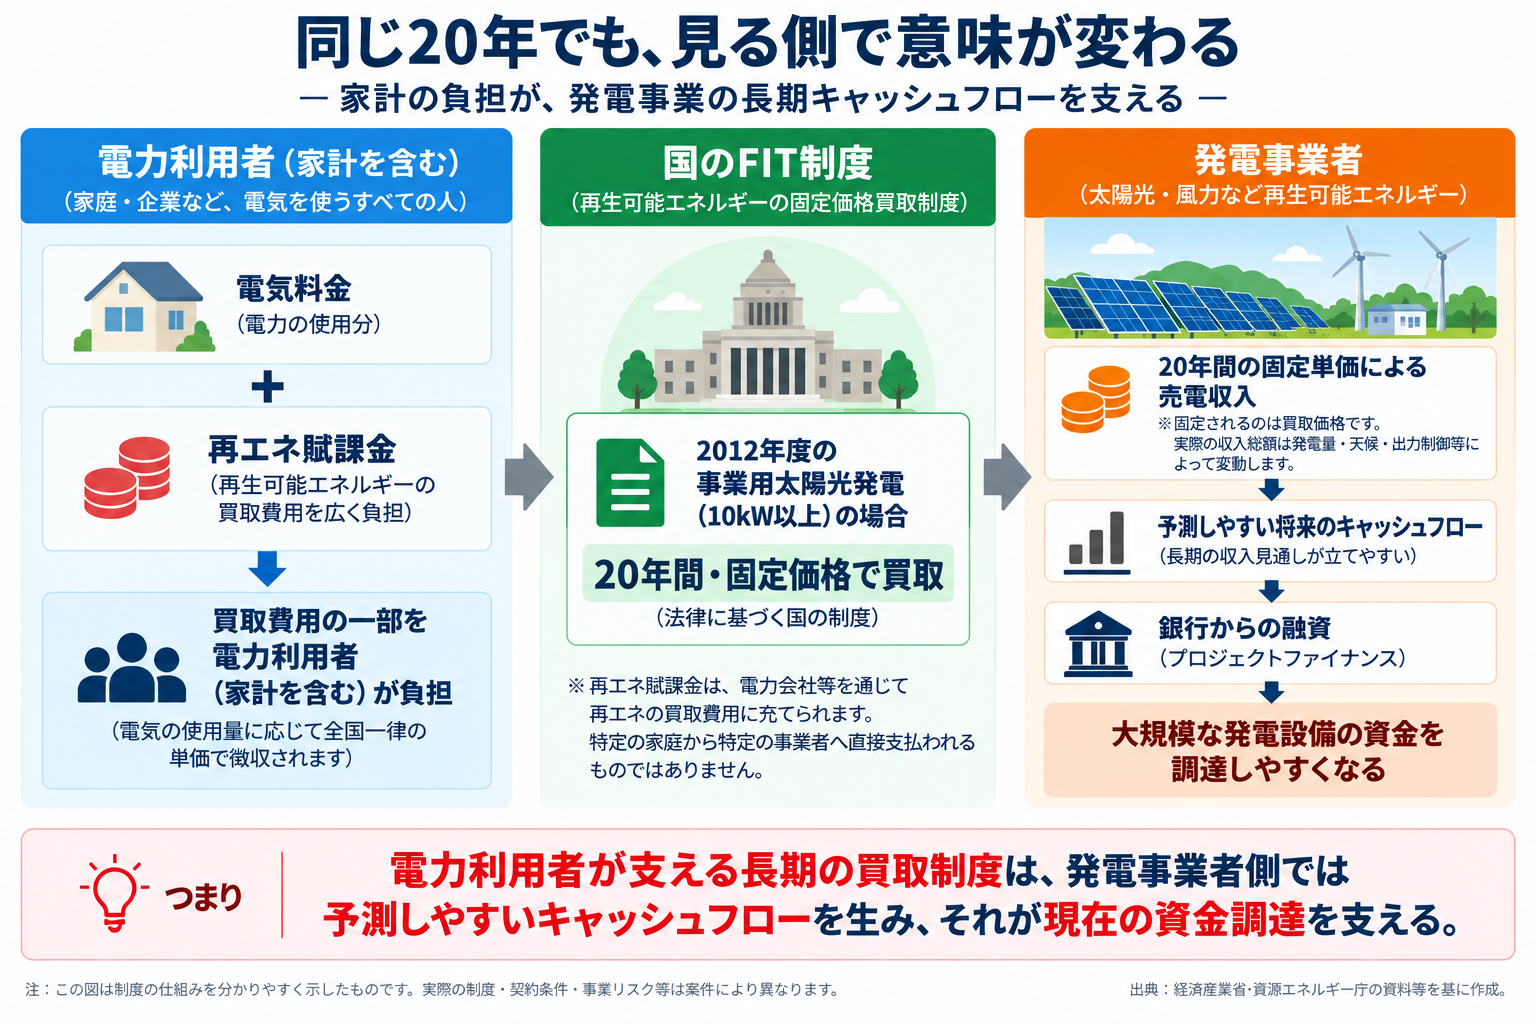
私たち電力利用者の側から見ると、20年という長期の買取制度は、賦課金を通じた負担にも長く影響し得ます。
しかし、発電事業者側から見ると、
20年間の将来収入を見通しやすくする仕組み
でもあります。
そして、その将来収入は、現在の資金調達力につながります。
私はここで、514円の見え方が少し変わりました。
12年後、発電資産は売却された
では、その資金で作られた発電事業は、その後どうなったのでしょうか。
2023年、豊田通商はSBエナジー株式の85%を取得しました。
豊田通商の2024年3月期の開示資料では、SBエナジー株式85%の取得に伴う支払対価の公正価値は1,200億円とされています。
SoftBank Group側では、この85%の売却によってSBエナジーへの支配を失ったことに伴い、約1,088億円の子会社支配喪失利益を計上しました。
翌2024年には、残る15%も豊田通商へ売却され、SoftBank Groupは国内の再エネ事業から完全に手を引きました。
ただし、この約1,088億円は、支配権を手放した際の会計ルールに基づく評価差額を含む数字であり、そのまま「FITで得た利益」と読むことはできません。
それでも、制度のもとで長期売電収入を見込める発電事業を作り、外部資金も使って大型資産を形成し、その事業を後に大きな企業価値で売却した、という流れ自体は確認できます。
では、
「将来その事業が生むお金を前提に、現在の巨大な資金を動かす」
という考え方自体は、太陽光から始まったのでしょうか。
その前にもあった——2006年のVodafone買収
時間を少し戻します。
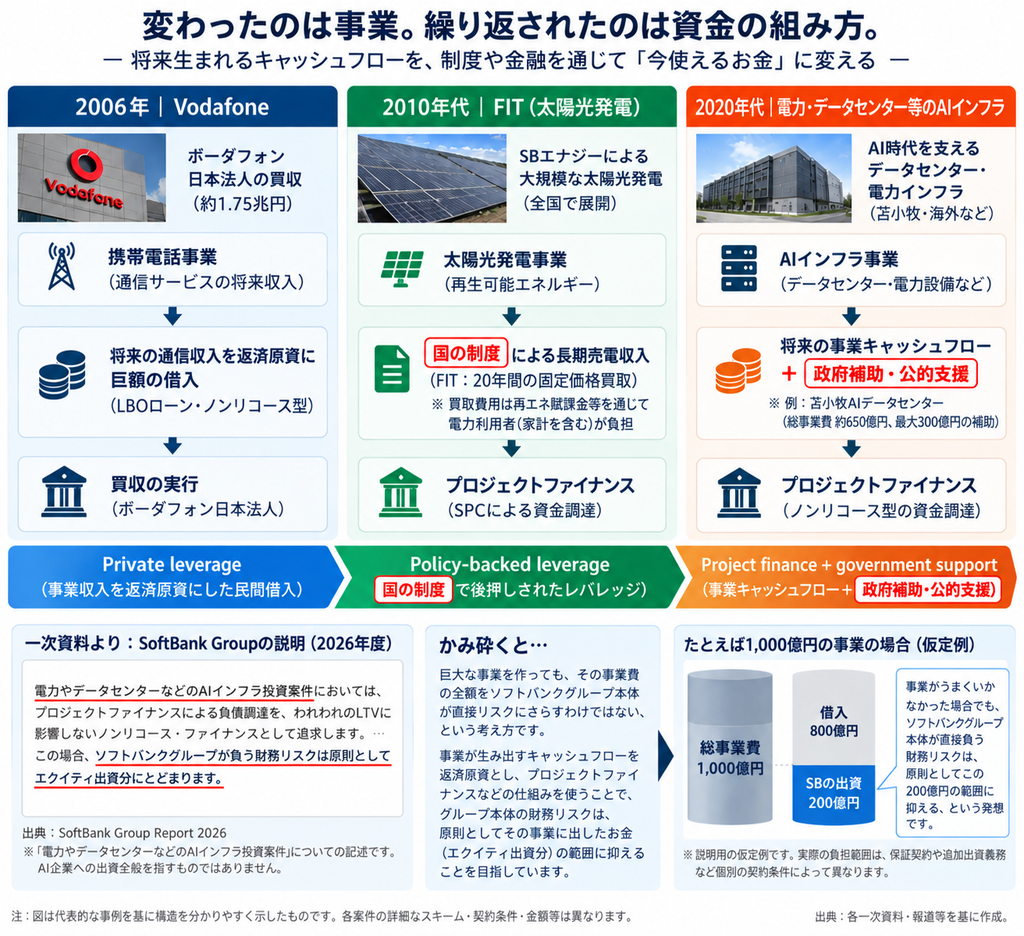
2006年、SoftBankはVodafone日本法人を約1.75兆円で買収しました。
当時のSoftBankにとって非常に大きな買収です。
その資金の多くは、買収対象となる携帯電話事業の将来キャッシュフローを返済原資とするLBO・ノンリコース型の借入で調達されました。
その後、SoftBank Mobileでは事業から生まれるキャッシュフローを基礎にした大規模なWBS(事業証券化)による借換えも行われています。
仕組みの細部は太陽光とは違います。
しかし、見えてくる考え方には共通点があります。
Vodafoneでは、将来の通信収入。
太陽光では、国のFIT制度によって予見可能性が高まった長期売電収入。
それら将来のキャッシュフローを返済原資として、現在の大きな資金調達につなげる。
言い換えると、
まだ手元にない「将来入ってくるお金」を、金融を使って「今使えるお金」に変える。
ということです。
では、現在のAI時代はどうでしょうか。
そして今、AIデータセンターへ
現在、SoftBankはAIインフラへ巨額の投資を進めています。
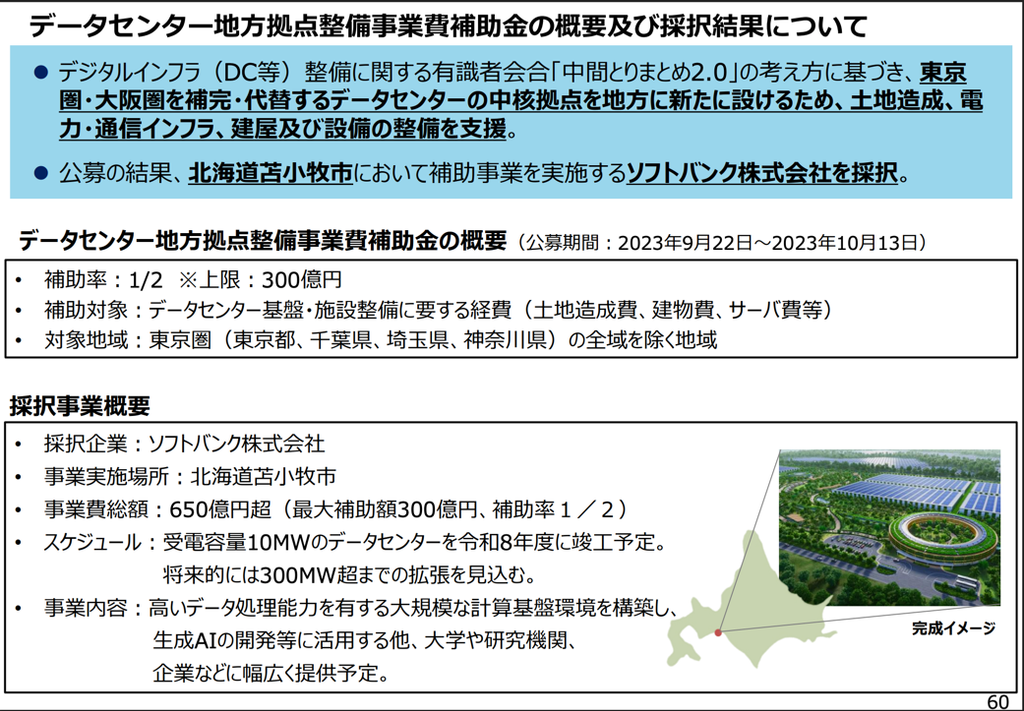
北海道苫小牧では、大規模なAIデータセンターを整備しています。
経済産業省の資料では、総事業費は650億円超。国の補助は最大300億円です。
大阪・堺では、旧シャープ堺工場の土地・建物などを約1,000億円で取得し、AIデータセンターとして活用する計画を進めています。
そしてSoftBank Group自身が、「ソフトバンクグループレポート 2026」で、電力やデータセンターなどのAIインフラ投資について、プロジェクトファイナンスを活用し、ノンリコース型の資金調達を追求する考え方を説明しています。
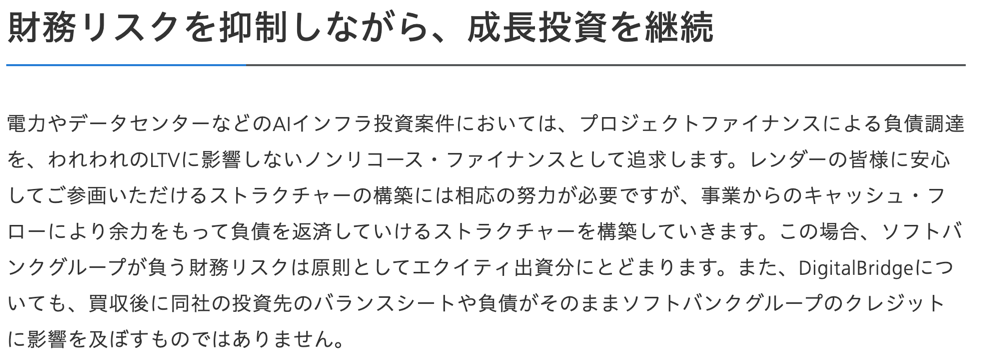
ここでいうノンリコースとは、ざっくり言えば、
事業が失敗しても、SoftBank Group本体が負う金銭的損失を、原則としてその事業に出したお金の範囲に抑える
という設計です。
もちろん、実際の負担範囲は保証契約や追加出資義務など個別の契約条件によって変わります。
また、この説明は電力・データセンターなどのAIインフラ投資案件についてのものです。
OpenAIなどAI企業への出資全般が、すべて同じノンリコース型である、という意味ではありません。
Vodafone、FIT、AIインフラ。
事業は違います。
けれど、将来生まれるキャッシュフローを現在の資金調達力へ変えるという考え方は、ここでも見えてきます。
事業をする側は、インフラ政策を議論する席にもいる
AIデータセンターには、大量の電力が必要です。
電力需要が一気に増える場所では、発電設備だけでなく、変電所や送電線などの系統増強が必要になることがあります。
そのため政府は現在、「ワット・ビット連携」と呼ばれる枠組みで、電力インフラと通信・データセンターの立地を一体で考える議論を進めています。
この官民懇談会には、SoftBankの宮川潤一CEOが構成員として参加しています。
実務ワーキンググループにもSoftBankの執行役員が参加しています。
確認できるのは、大規模なAI・データセンター事業を進める企業が、同時にAI・データセンターを支えるインフラ政策を議論する官民の場にも参加しているという事実までです。
では、そのインフラ整備に必要な費用は、最終的に誰が負担するのでしょうか。
米国は「家庭へ転嫁しない」と線を引いた
この問いを考えるうえで、米国の動きは分かりやすい比較材料になります。
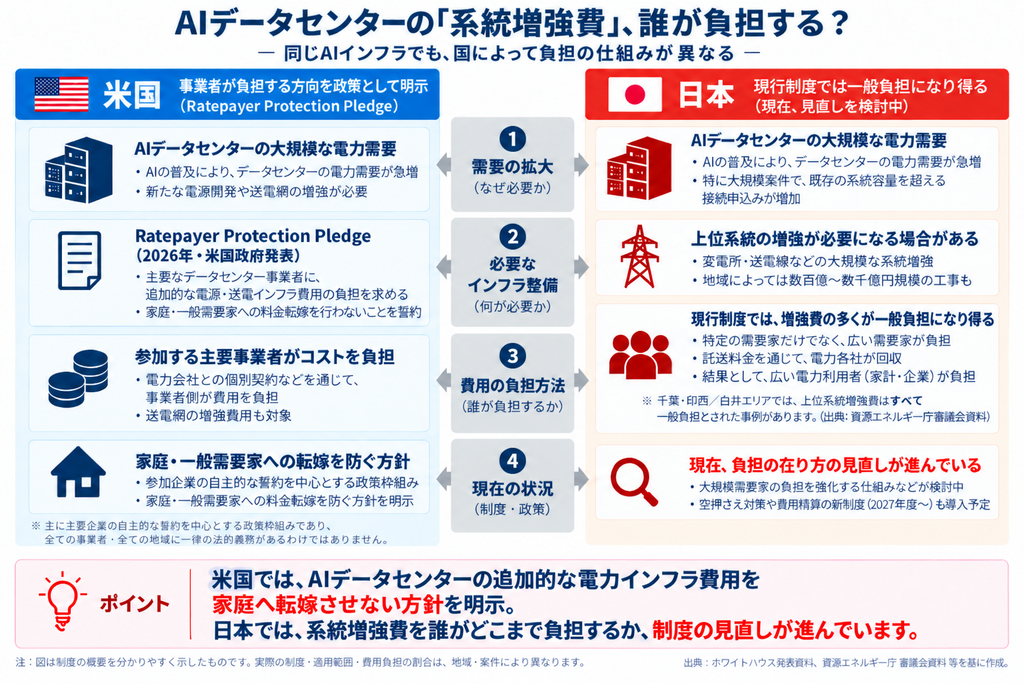
2026年、米国政府はRatepayer Protection Pledgeを打ち出しました。
Amazon、Google、Meta、Microsoft、OpenAI、Oracle、xAIなどの主要企業が署名し、AIデータセンターのために必要となる追加の発電設備や送電インフラについて、事業者側が費用を負担し、一般家庭などの電力利用者への料金転嫁を避ける方向を明示しています。
つまり、
AIデータセンターのために新しい電力インフラが必要になっても、その追加費用を家庭へ押しつけない
という線を引いたわけです。
ただし、これは全事業者に一律に課される法的義務ではなく、主要企業が署名する政策的な誓約です。
それでも、誰が追加コストを負担するのかについて、政策として明示した点は重要です。
では、日本はどうでしょうか。
日本では、系統増強費が「一般負担」になることがある
大規模なデータセンターが新しく電力系統につながると、そのデータセンター専用の設備だけでなく、上位系統(そのデータセンターだけのためではなく、広い地域に電気を送るための、より上流にある送電網)そのものの増強が必要になることがあります。
電力系統は、大きく「基幹系統」「ローカル系統」「配電系統」に分かれています。今回の記事でいう「上位系統」は、こうしたより上流側の送電網を指します。
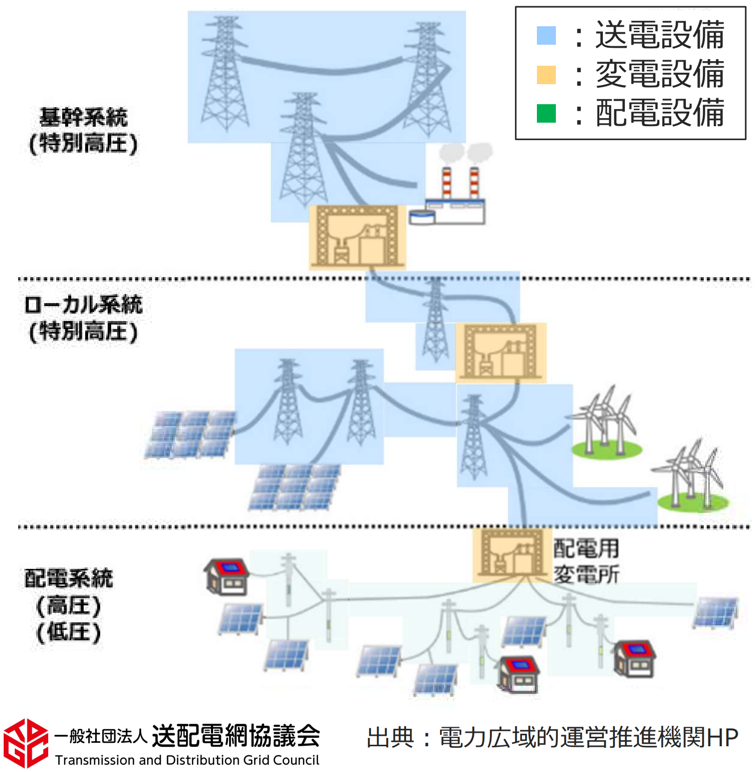
この上位系統の増強費は、そのデータセンターだけの負担ではなく、「一般負担」となることがあります。一般負担となった費用は、電気料金の一部である託送料金(送配電網を使うために、電力会社が利用者から徴収している料金)を通じて、広く回収されます。
つまり、特定のデータセンターだけではなく、家庭や企業を含む幅広い電力利用者が負担する可能性があります。
一方で、こうした一般負担の増大を防ぐための見直しも、政府によって進められています。
大規模な需要家が使わないまま抱え込んでいる送電容量を開放させたり、計画通りに使われなかった分の費用を負担させたりする仕組みなども検討が進んでいます。
したがって、
AIデータセンターに伴う系統増強費が、これから必ず家庭の電気料金へ転嫁される
と決まったわけではありません。
しかし、現行制度の下では、データセンター向けの上位系統増強費が一般負担となり、託送料金を通じて広い需要家に負担が及ぶ可能性があります。
そして、負担が際限なく膨らまないよう、系統増強費の負担ルール自体が今、見直しの対象になっています。
米国では、AIデータセンターの追加的な電力インフラ費用を家庭へ転嫁させない方針を明示した。
日本では、誰がどこまで負担するのかを、まさに議論している。
そう考えると、米国が家庭への転嫁を避ける方針を打ち出していることを知った以上、もし日本で最終的に家計の負担が広がる形になるなら、私は正直、がっかりすると思います。
もちろん、AIデータセンターの整備が日本全体にもたらす利益もあるかもしれません。
日本ではこれからどういう形になるのか、少し気にして見ていきたいです。
また、この明細を見る
最初に明細を見たとき、
「再エネ促進賦課金 514円」
は、ただの小さな請求項目でした。
前回、そのお金の流れを追いました。
今回は、その反対側で、長期契約が事業のキャッシュフローとなり、現在の資金調達につながっていく構造を見ました。
そして今、AIデータセンターの拡大によって、新たな電力インフラを誰が負担するのかが議論されています。
数年後。
私はまた、同じように電気料金明細を開くと思います。
そのとき、そこには何の費用が載っているのでしょうか。
では、孫正義とは結局、何者なのか
ここまでの記事では、政府・企業・公的資料などから独立して確認できる事実を中心に追い、孫正義が、私たちの生活に関わる大きな事業や制度の節目に、繰り返し現れてきたことが見えてきました。
では、この人物はいったい何者なのでしょうか。
RAPT理論では、一般に知られている「実業家・投資家」という顔の背後にある、孫正義の驚愕の正体が暴かれています。
今回見てきた孫正義という人物を、さらに深く知る入口として、次の4本を挙げておきます。
〖孫正義〗エプスタイン事件の真相が拡散されないよう言論弾圧を仕掛ける黒幕であるとの疑いが浮上し物議 自身の名前もエプスタイン文書に掲載、伊藤穣一やビル・ゲイツとも旧知の仲
〖物議〗日米首脳会談後の夕食会で、トランプ大統領と高市総理大臣とともに『孫正義』が出席 日米の仲介役として巨額の手数料を受け取る
再エネ政策の柱『再生可能エネルギー特別措置法』、2011年3月11日の午前中(3.11が起きる数時間前)に閣議決定されていたことが判明 大震災と法案可決で『孫正義』がボロ儲け
コメントを残す